

- Ceny benzyny i oleju napędowego w Polsce spadają od 20 października 2026 roku.
- Maksymalna stawka za benzynę Pb95 wynosi 6,79 PLN za litr.
- Spadek cen wynika z obniżenia ekstremalnie wysokich marż rafineryjnych.
- Słaby złoty oraz wysokie ceny ropy Brent ograniczają przestrzeń do głębszych obniżek.
Od wtorku, 20 października 2026 roku, kierowcy zatankują taniej, co może być pewnym zaskoczeniem dla konsumentów, biorąc pod uwagę napiętą sytuację na rynku ropy. Maksymalne ceny benzyny i oleju napędowego ustalone w obwieszczeniu ministra energii idą wyraźnie w dół. To może zaskakiwać, bo w tym samym czasie ropa naftowa na światowych rynkach wciąż utrzymuje się blisko najwyższych poziomów od maja, a złoty pozostaje pod presją. Wyjaśniamy, skąd ten pozorny paradoks i czego kierowcy mogą się spodziewać w najbliższych tygodniach.
Nowe limity cen paliw od 20 października
Zgodnie z najnowszym obwieszczeniem w ramach programu "Ceny Paliwa Niżej" (CPN), od wtorku obowiązują następujące maksymalne stawki detaliczne:
- Benzyna Pb95: 6,79 zł/l (spadek o 10 gr względem poniedziałku)
- Benzyna Pb98: 7,56 zł/l (spadek o 12 gr)
- Olej napędowy: 7,97 zł/l (spadek o 3 gr)
Dla kierowcy tankującego pełny, 50-litrowy bak oznacza to oszczędność rzędu 5 zł na benzynie Pb95, 6 zł na Pb98 i 1,50 zł na oleju napędowym. Nie są to duże kwoty, ale jest to kolejna korekta cen w dół, pomimo niesprzyjających fundamentów rynkowych. W połowie października stawki benzyny 95 lokalnie przekraczały 7 zł za litr, a olej napędowy kosztował ponad 8 zł.
Dlaczego ceny paliw spadają, skoro ropa jest droga?
To pytanie nasuwa się naturalnie, gdy spojrzymy na kontrakty terminowe. W piątek notowania ropy zamknęły się na najwyższym poziomie od maja. Ropa Brent zamknęła się prawie na poziomie 110 USD za baryłkę, a ropa WTI notowana była przy 99 USD za baryłkę. W poniedziałek nastąpiła korekta (Brent spadł o nieco ponad 1% do 108 USD, WTI poniżej 1% do 98 USD), ale to wciąż poziomy wyraźnie wyższe niż te, które kształtowały ostatnie najwyższe hurtowe ceny paliw z 15 października.
Innymi słowy: obecna cena ropy jest wyższa niż ta, która jeszcze niedawno winduje ceny na stacjach w górę, a mimo to limity maksymalne spadają. Kluczem do zrozumienia tego zjawiska są trzy niezależne, ale nakładające się na siebie czynniki.
1. Opóźnienie między notowaniami ropy a cenami hurtowymi
Ceny hurtowe paliw publikowane przez Orlen nie reagują na notowania ropy natychmiastowo, a odzwierciedlają średnią z poprzednich dni notowań na rynkach terminowych oraz kurs ropy przetworzonej, a nie bieżący spot. Dane hurtowe z ostatnich dni pokazują systematyczny spadek ceny oleju napędowego: z 7151 PLN/m³ (14 października) do 7081 PLN/m³ (17 października), mimo że w tym samym oknie czasowym ropa na światowych rynkach rosła. To opóźnienie w transmisji cen tłumaczy część pozornej rozbieżności. Dodatkowo Orlen poinformował o powrocie dostaw ropy z Arabii Saudyjskiej po problemach w ostatnich tygodniach, co powoduje, że spółka nie musi już kupować drogich natychmiastowych dostaw, które kilka dni temu wyceniane były nawet po 135 USD za baryłkę, a teraz spadają do 116 USD.
2. Kurczące się, ale wciąż ekstremalnie wysokie marże rafineryjne
To najważniejszy czynnik. Globalne marże rafineryjne (crack spready) osiągnęły w ostatnich tygodniach rekordowe poziomy i mimo wyraźnej korekty w dół pozostają historycznie bardzo wysokie:
- Spread 3-2-1 w USA sięgał w szczytowym momencie ponad 70 USD/bbl i choć ostatnio cofnął się do około 55–60 USD, wciąż jest wielokrotnie wyższy od wieloletniej normy (10–30 USD/bbl w większości ostatnich pięciu lat).
- Premia dieslowa (różnica między ceną oleju napędowego a ropą bazową) w USA sięga wciaż blisko 100 USD/bbl, a w Europie ta premia cofa się do poziomów bliskich 80 USD/bbl, to wciąż poziomy niewidziane od szczytu kryzysu energetycznego 2022 roku, ale wyraźnie niższe niż w ostatnich tygodniach
- Spread diesel-benzyna (heating oil minus RBOB) w USA notuje +67 USD/bbl, blisko historycznych maksimów.
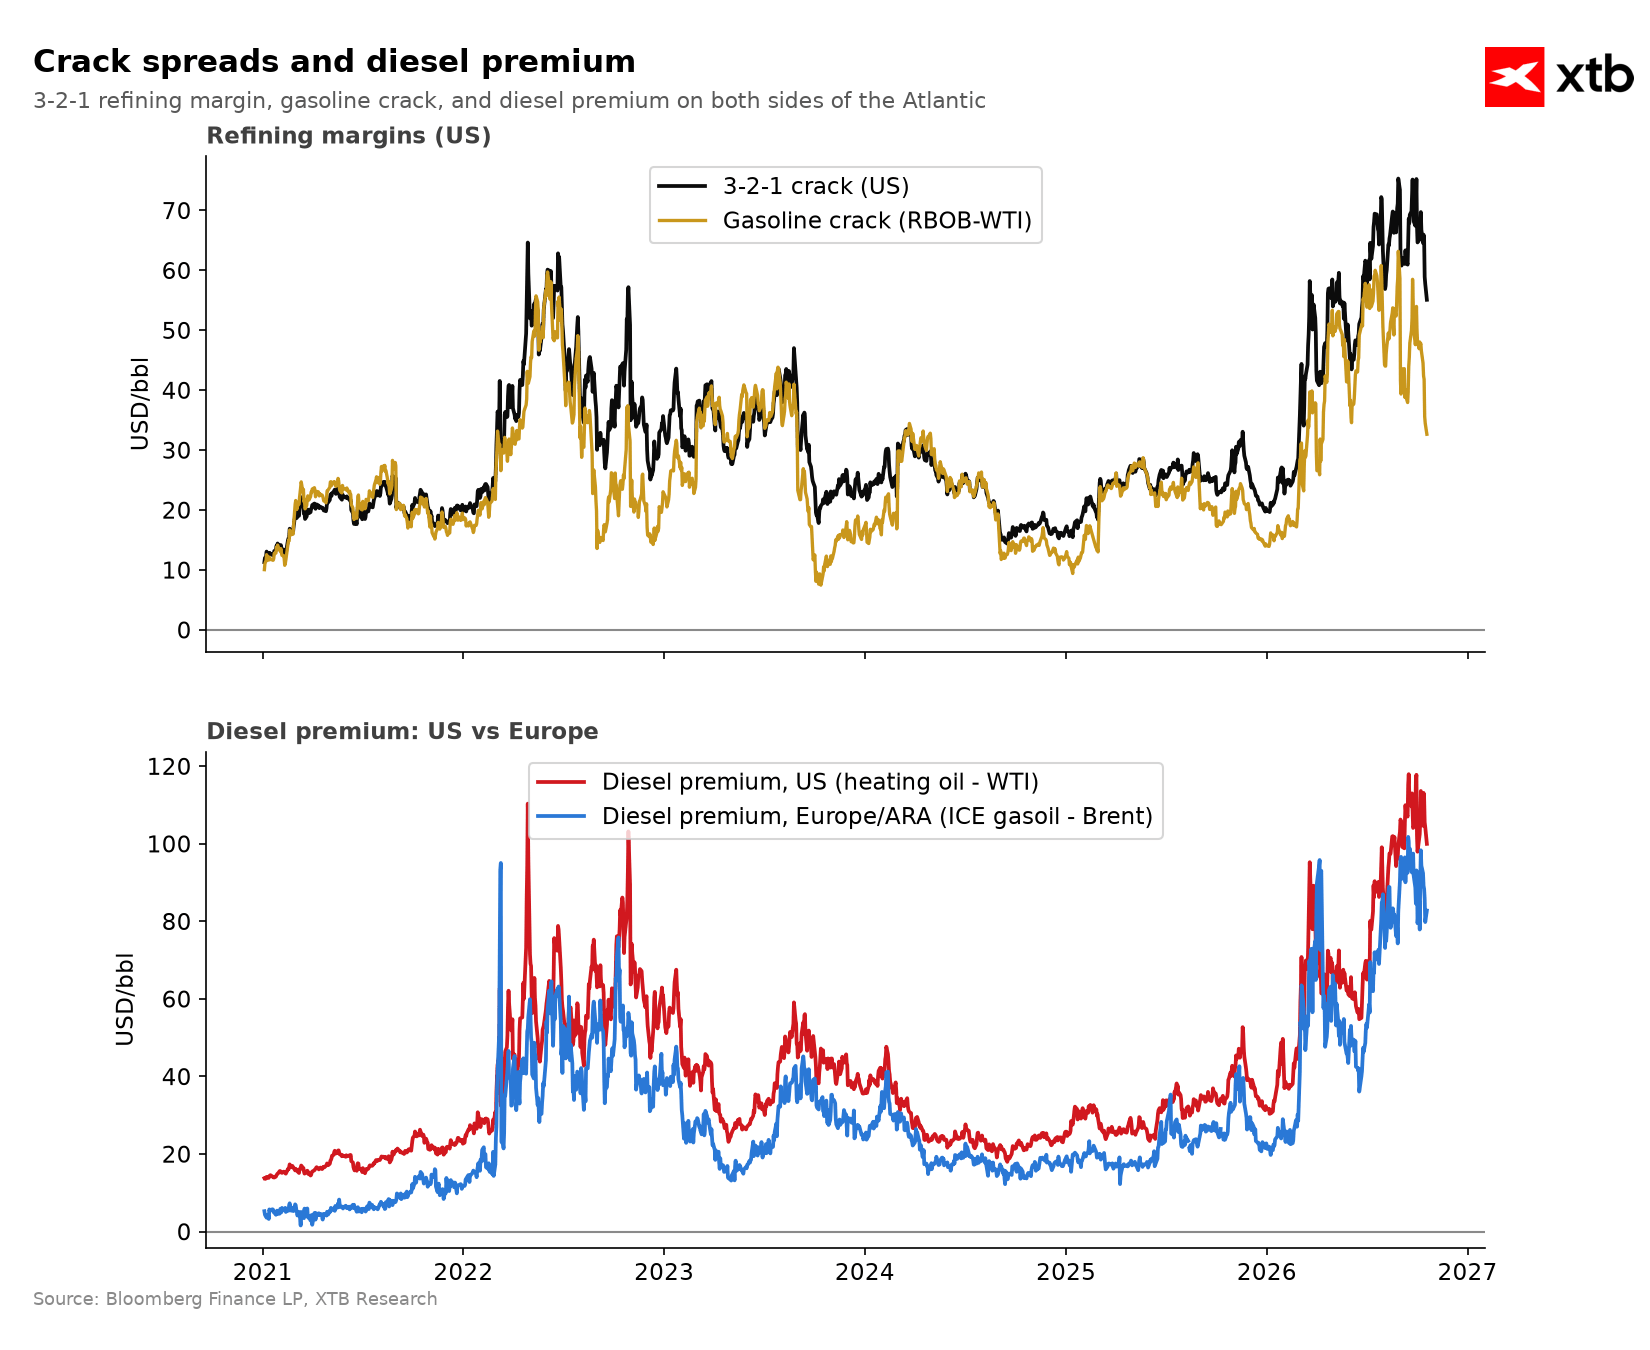
Rafinerie wciąż zarabiają na przetwarzaniu ropy na paliwa znacznie więcej niż zwykle, ale ta różnica zaczyna się kurczyć. Właśnie ta korekta marż rafineryjnych w dół, nawet przy wciąż drogiej ropie pozwala na obniżki cen hurtowych, a w ślad za nimi maksymalnych cen detalicznych. Rządowy mechanizm CPN dodatkowo wymusza na stacjach ograniczenie tej właśnie nadwyżki marżowej.
3. Rządowa interwencja cenowa
Program CPN działa jak bufor: odcina skrajne wzrosty cen wynikające z geopolitycznych szoków podażowych, pozwalając jednocześnie na szybsze przenoszenie w dół każdej korzystnej zmiany na rynku hurtowym czy w marżach rafineryjnych. To dlatego obniżki cen maksymalnych pojawiają się regularnie, nawet gdy otoczenie surowcowe pozostaje napięte.
Co napędza wysokie ceny ropy?
Rynek ropy naftowej od tygodni pozostaje rozdarty między dwoma przeciwstawnymi siłami.
Czynniki podbijające ceny:
-
Napięcia na Bliskim Wschodzie. Przepływy przez Cieśninę Ormuz są wyraźnie wyższe niż na początku wojny, ale pozostają wciąż dalekie od poziomów z początku roku. Dodatkowo rebelianci Huti z Jemenu wciąż atakują statki i infrastrukturę naftową w Arabii Saudyjskiej.
- Zakłócenia dostaw z Rosji: ukraińskie drony zaatakowały terminal naftowy w Sankt Petersburgu, co podważa dostawy diesla do Stanów Zjednoczonych w kolejnych tygodniach.
- Rekordowo wysokie stawki frachtu tankowców oraz niskie zapasy dodatkowo wspierają ceny. Morgan Stanley podniósł prognozę Dated Brent na IV kwartał do 105 USD/bbl.
Czynniki łagodzące:
-
Donald Trump podpisał rozporządzenie wykonawcze zawieszające część nowych sankcji na Rosję, co w poniedziałek wywołało realizację zysków po piątkowych wzrostach.
- Struktura terminowa ropy (futures curve) pokazuje narastającą backwardation — rynek wycenia, że obecny deficyt podaży jest przejściowy, a nie trwały: kontrakty odległe są wyraźnie tańsze od kontraktów z dostawą bieżącą, co widać w rosnącym spreadzie kalendarzowym M1-M12 (nawet do 40 USD/bbl dla Brent w szczytowych momentach paniki).
Co to oznacza dla polskiego kierowcy
Przełożenie światowych notowań na polski rynek dodatkowo komplikuje słaby złoty. Kurs USDPLN utrzymuje się w okolicach 3,89–3,90, a EURPLN wokół 4,37, bardzo blisko najsłabszego poziomu złotego do euro od ponad dwóch i pół roku. Ropa Brent przeliczona na polskie złote wciąż porusza się w okolicach 420 PLN za baryłkę, poziomów widzianych ostatnio na przełomie 2022 i 2023 roku, podczas gdy jeszcze pod koniec 2025 roku mieściła się w przedziale 300–350 PLN.
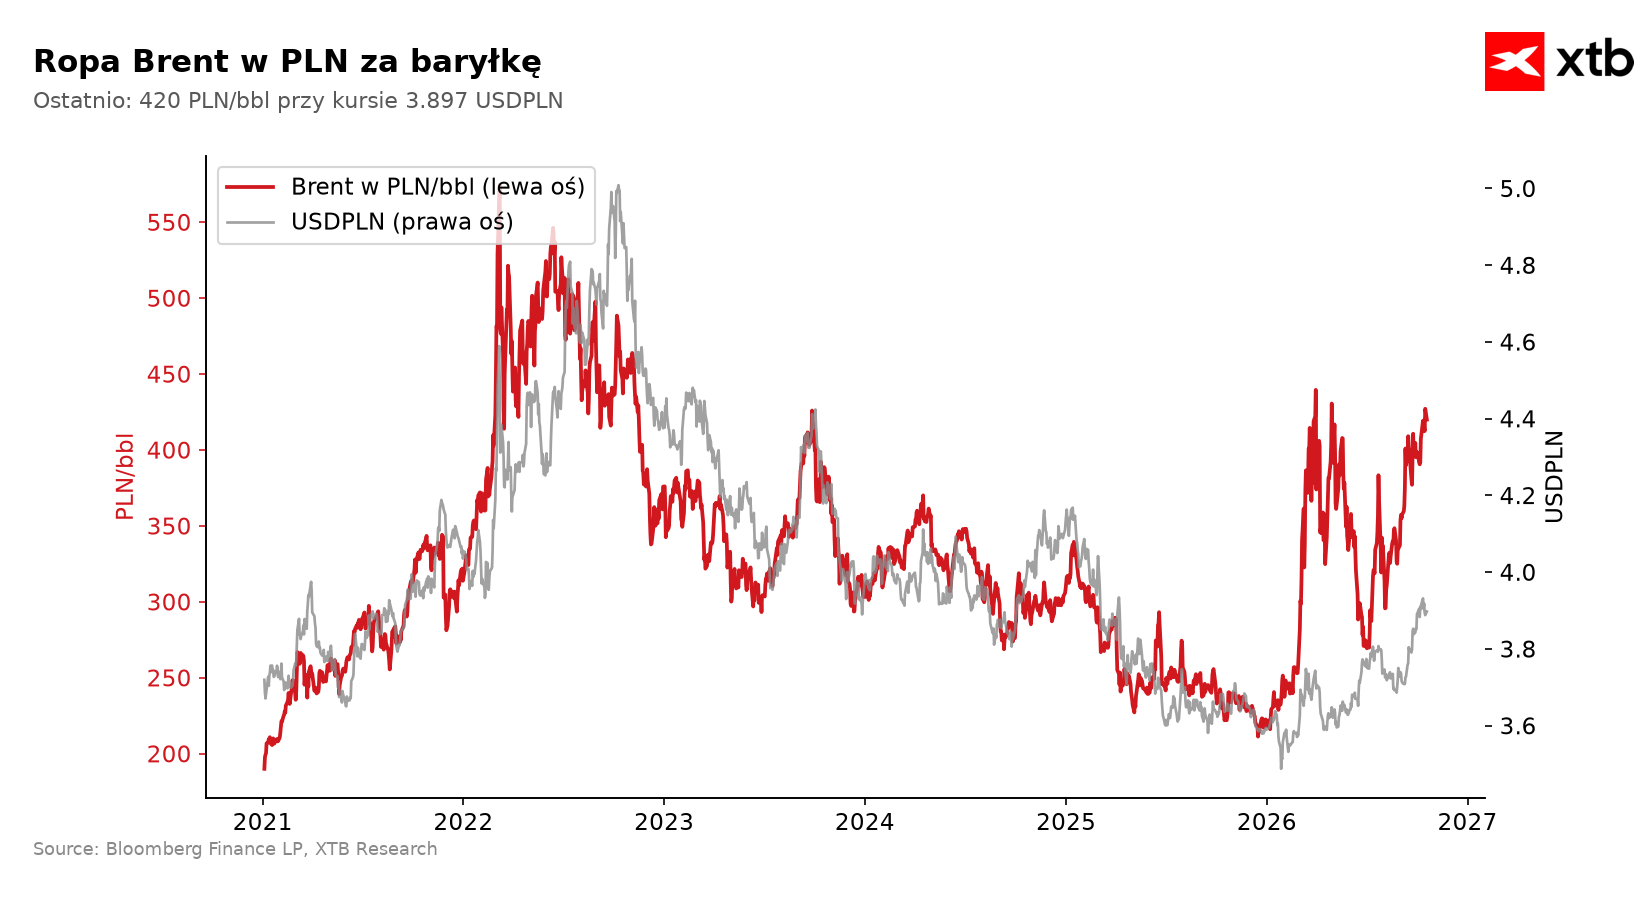
Osłabienie złotego działa jak dodatkowy podatek importowy na każdą baryłkę kupowaną za dolary. Złoty osłabił się w ośmiu z ostatnich dziewięciu tygodni, co w normalnych warunkach rynkowych powinno podbijać, a nie obniżać, krajowe ceny paliw.
To właśnie dlatego spadek marż rafineryjnych jest obecnie najważniejszym czynnikiem równoważącym: rekompensuje on zarówno wysoką cenę ropy w dolarach, jak i niekorzystny kurs walutowy, pozwalając na stopniowe, choć niewielkie, obniżki na polskich stacjach.
Czego można się spodziewać dalej
Kluczowe pytanie brzmi, czy obecna korekta marż rafineryjnych będzie kontynuowana, czy to tylko chwilowe odreagowanie po wrześniowo-październikowych rekordach. Dopóki:
- napięcia w Cieśninie Ormuz i na Morzu Czerwonym nie wygasną,
- konflikt rosyjsko-ukraiński nie przestanie generować ataków na infrastrukturę naftową,
- złoty nie odzyska stabilności wobec euro i dolara,
To przestrzeń do głębszych obniżek cen paliw w Polsce pozostanie ograniczona. Rządowy mechanizm cen maksymalnych będzie nadal łagodził skrajne wahania, ale ostateczny kierunek cen na stacjach zależy przede wszystkim od tego, czy obecna, ekstremalnie wysoka marża rafineryjna będzie się dalej normalizować, czy ponownie zacznie rosnąć w reakcji na kolejny szok podażowy z Bliskiego Wschodu.



Wykres dnia: Co dalej z techami po najgłębszej wyprzedaży od kwietnia 2025 r.? (19.10.2026)


Komentarz walutowy: Jutro będzie drożej na stacjach. Złoty w cieniu wysokich cen paliw i politycznych zwrotów Trumpa


Poranna odprawa: Nasdaq odbija przed wynikami Mag7, obligacje wracają do łask, ropa schodzi ze szczytu (19.10.2026)

📊Podsumowanie tygodnia: Krach spółek AI i eksplozja cen ropy: rynki pod presją inflacji oraz długu
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.