


Stal rzadko trafia na pierwsze strony serwisów inwestycyjnych. Cykl jest długi, marże cienkie, a wyniki zależą od ceny złomu, gazu, uprawnień do emisji CO2 i decyzji urzędników w Brukseli. Mało kto zaczyna dzień od sprawdzania spreadu na pręcie żebrowanym. Kto jednak chce zbudować drogę, linię energetyczną, magazyn albo działa w sektorze zbrojeniowym, zaczyna od stali. Ostatnie lata były dla branży bardzo trudne, zagregowany wynik netto polskiego przemysłu stalowego był ujemny trzeci rok z rzędu, analizy rynkowe mówią o stracie za 2025 r. która spadła do niespełna 0,6 mld zł z 1,3 mld zł rok wcześniej, a produkcja w UE spadła w 2025 r. do rekordowo niskich ok. 126 mln ton.
Unia zamyka drzwi
Europa zaczęła się bronić. Import z Chin zalewał Europę do końca 2025 r., w którym import stali w IV kwartale sięgnął rekordowych 37% zużycia. Część tego skoku wyglądała na zakupy na zapas przed zaostrzeniem przepisów. W I kwartale 2026 udział importu spadł do 23%, a w całym I półroczu import był o 5% niższy (34 mln ton) według EUROFER. Warto pamiętać, że porównuje się go z bardzo wysoką bazą z końca 2025 r. Teraz Bruksela odpowiada całym pakietem narzędzi:
- CBAM (od 1.01.2026): opłata węglowa dla importerów, która wyrównuje koszt emisji CO2 poniesiony przez huty w UE. Według szacunków podraża objęty nim import o 15-30%.
- Steel Regulation (od 1.07.2026): stały następca safeguardu. Bezcłowy kontyngent spadł do ok. 18,3 mln ton (o ok. 47% względem systemu z 2024 r.), a cło po jego wyczerpaniu wzrosło z 25% do 50%.
- Melt and pour (od 1.10.2026): importer musi wykazać kraj wytopu stali, co utrudnia obchodzenie ceł przez przerób w państwach trzecich.
- Cła antydumpingowe: rosnąca liczba środków dotyczy stali. Dla blach transformatorowych (GOES) tymczasowy środek ochronny działa od 25.09.2026 do 26.02.2027.
Co na to polski rynek?
Polska zużywa ponad 13 mln ton stali rocznie, a produkuje ok. 7,2 mln ton. To z jednej strony słabość, bo kraj zależy od importu, a z drugiej szansa, bo ochrona rynku UE daje krajowym producentom pole do odzyskania udziałów. Popyt ma się opierać na budownictwie, infrastrukturze i obronności. Polska jako pierwsza podpisała umowę w programie SAFE (43,7 mld euro, do wydania do 2030 r.), a dochodzą jeszcze środki z KPO. Produkcja budowlano-montażowa we wrześniu wzrosła o 3% m/m. Uczciwie trzeba dodać, że wielkość popytu z SAFE i KPO jest na razie tezą, a nie twardymi danymi.
Stalprodukt: zysk wrócił, ale dziś ciągnie go cynk
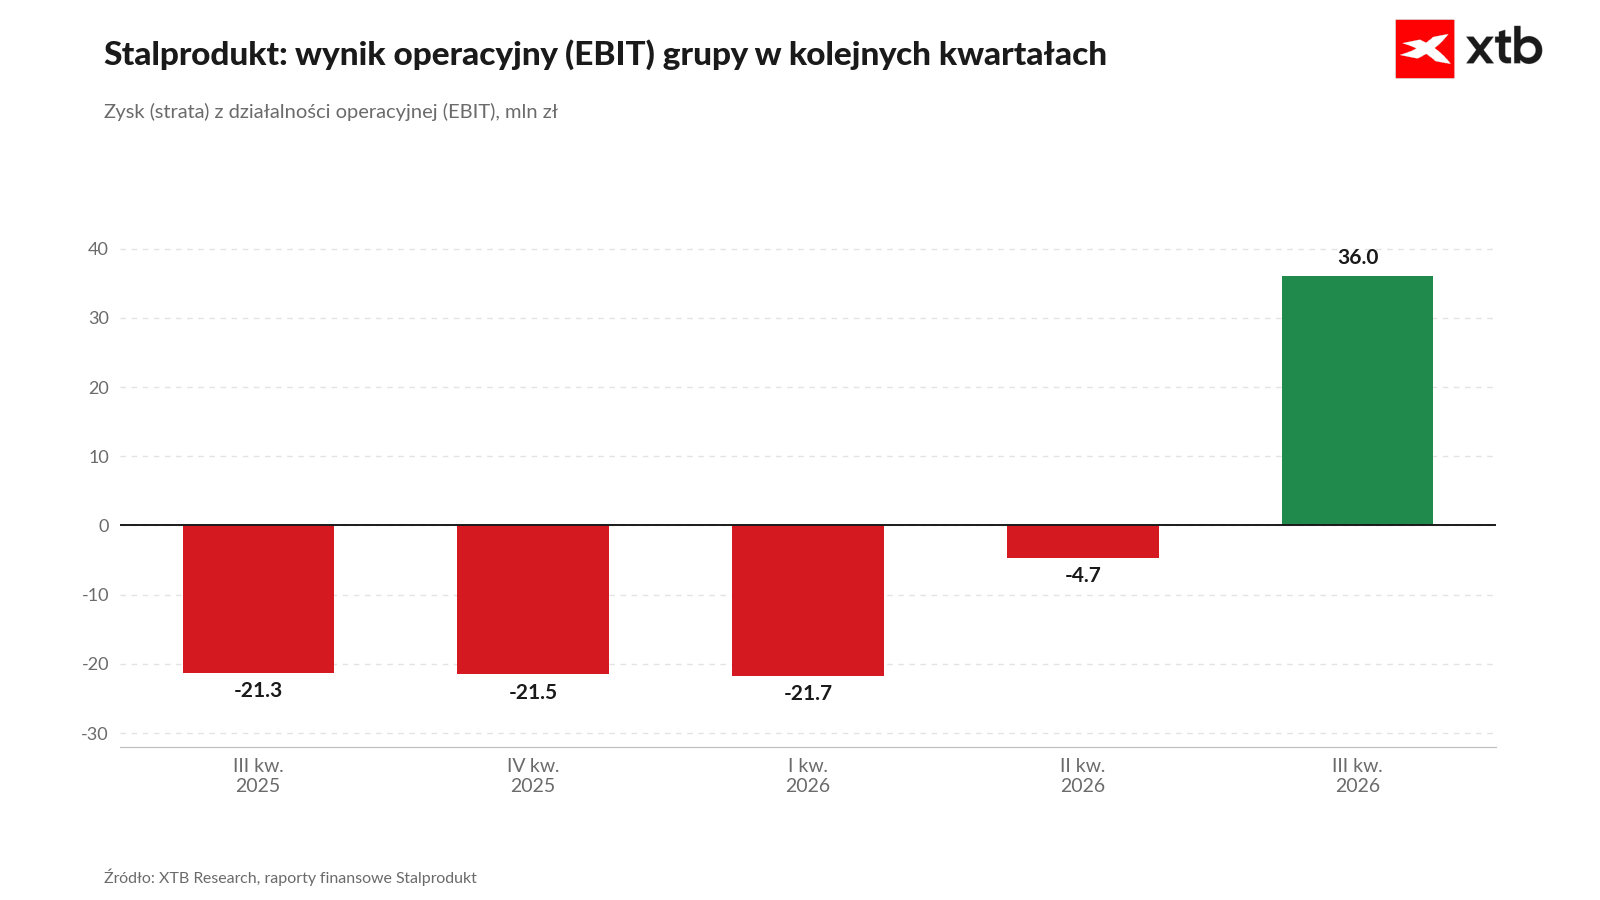
W III kwartale grupa miała 36 mln zł zysku operacyjnego i 30 mln zł netto, po stratach rok wcześniej. Jeden kwartał odrobił stratę całego pierwszego półrocza. Największy wkład dał cynk (54 mln zł wyniku segmentu), napędzany wyższą ceną metalu i premiami. Rekompensaty energetyczne obniżyły koszty hut o 22 mln zł, więc część poprawy zależy od polityki państwa.
Wykres 1 przedstawia wyniki operacyjny (EBIT) spółki Stalprodukt
Dla firmy w kontekście stali ważne są blachy elektrotechniczne (GOES). To wyspecjalizowana stal na rdzenie transformatorów, czyli element, bez którego nie rozbuduje się sieci energetycznej. W Unii kluczowe są dwa podmioty: Stalprodukt i ThyssenKrupp Electrical Steel. Konkurencja to głównie tani import z Chin, a według zarządu nadwyżka mocy tamtejszych hut stale rośnie. Marża segmentu wzrosła z 1,6% do 6,5% przy nieco niższym wolumenie, ale ochrona GOES działała tylko sześć dni kwartału. Zarząd sam mówi, że efektu nie da się jeszcze wiarygodnie ocenić. Atutem jest bilans: ok. 0,5 mld zł środków pieniężnych netto, choć przepływy operacyjne po dziewięciu miesiącach są ujemne (-43 mln zł), bo rosną zapasy.
Lepiej wyglądają też profile: ceny wyższe o ok. 4,5%, wolumen o 2,8%, wynik segmentu 3,6 mln zł wobec 0,95 mln zł rok wcześniej. Marża to jednak ok. 2,3%, a popyt w budownictwie i przemyśle pozostaje słaby. Przy kosztach zarządu na stałym poziomie (ok. 16 mln zł miesięcznie) poprawa marż przechodzi do wyniku operacyjnego, ale to działa w obie strony.
Cognor: ostatnie lata to inwestycje, teraz czas na zwrot
Ostatnie lata Cognor poświęcił budowie mocy. Modernizacje w Gliwicach, Krakowie i budowa walcowni w Siemianowicach kosztowały razem ok. 1,25 mld zł, a moce produkcyjne urosły do ok. 1 mln ton wyrobów długich. Teraz przychodzi weryfikacja, czy ta skala da się wykorzystać. Walcownia w Siemianowicach pracowała w III kwartale na ok. 21% mocy.
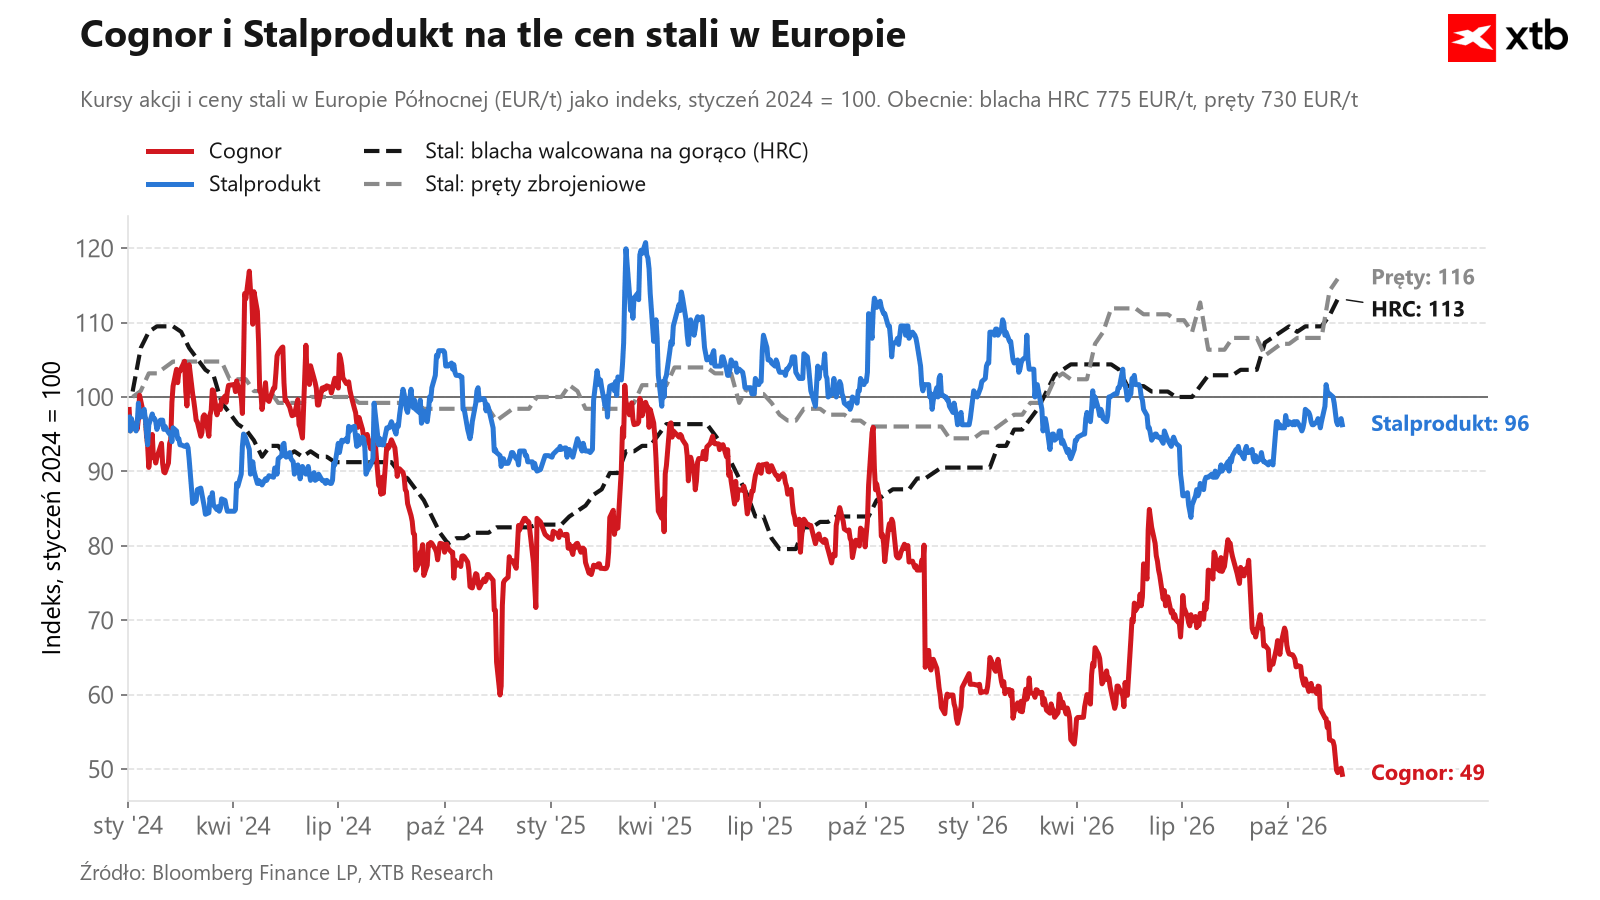
Na tle bardzo słabego III kwartału 2025 r. widać poprawę, ale trudno uznać ją za dobry wynik. Przychody wzrosły o 24,5% (618 mln zł), a EBIT wyniósł 7,4 mln zł wobec straty 19,4 mln zł, co przy takiej sprzedaży daje marżę operacyjną na poziomie ok. 1,2%. Na poziomie netto spółka nadal jest pod kreską (−9,6 mln zł), a strata za ostatnie cztery kwartały wynosi 78,6 mln zł. W porównaniu z II kwartałem jest też gorzej: EBIT spadł z 31,2 do 7,4 mln zł, a EBITDA z 50,6 do 32,1 mln zł, bo po postojach spadło wykorzystanie mocy. Poprawę dały głównie lepsze spready i wyższe dostawy, ale większość tego zjadają wyższa amortyzacja nowych aktywów i koszty finansowe.
Kluczowy jest bilans: dług netto wynosi 839 mln zł, a nakłady inwestycyjne spadły niemal do zera. Zarząd zapowiada emisję do 27,8 mln akcji (10,7% kapitału), a pieniądze mają poprawić płynność i strukturę zadłużenia. Przy ostatnim kursie to rzędu 125 mln zł, czyli mniej niż 15% długu netto. Taka kwota daje oddech, ale nie rozwiązuje problemu naruszenia kowenantów, więc o wynikach zdecyduje to, jak szybko poprawi się wykorzystanie nowych mocy.
Wykres 2 przedstawia indeksowany kurs akcji omawianych spółek na tle cen stali w Europie
Czy stal wraca do łask?
Regulacje są mocne i rzadko kiedy kierunek polityki UE był tak jednoznaczny, więc dla branży to prawdziwy zwrot. Samo wprowadzenie ceł nie wystarczy jednak, żeby wyniki spółek wzrosły. Kluczowe będzie jednak to, czy ochrona przełoży się na wyższe ceny i wolumeny, a nie tylko na mniejszy import. Należy pamiętać, że odbiorcy mają zapasy zaimportowanej stali i długie kontrakty, więc efekt będzie rozłożony w czasie.
W tym układzie ważne stanie się to, która ze spółek lepiej wykorzysta swoją pozycję. Cognor jest najmocniej wystawiony na wyroby długie, czyli tam, gdzie popyt z budownictwa, infrastruktury i obronności ma być największy. Ma też nowe, niewykorzystane moce: walcownia w Siemianowicach pracuje na ok. 21% zdolności. Stalprodukt ma mniejszą ekspozycję na stal, a wynik napędza dziś cynk, który zależy od cyklu metali i rekompensat. Jego szansą jest GOES, ale ochrona jest tymczasowa, a jej wpływ na ceny nie jest jeszcze widoczny. Sektor może więc wracać do łask, ale to, kto na tym zyska, rozstrzygnie się w trendach makro w kolejnych kwartałach, a nie w samych regulacjach.


Ropa rośnie, USA uderza w irańską wyspę Keszm? 🗽 Amerykańska sprzedaż detaliczna przekracza prognozy



Przegląd Rynkowy: Spółki AI pod presją, Iceye sięga po Avio


Kolejny cios w Nvidię. Waszyngton zaciska pętlę wokół giganta AI


Kalendarz ekonomiczny: Nvidia w centrum uwagi, rynki czekają na dane z USA
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.