


Branża gier komputerowych od dłuższego czasu szuka sposobu na “odkrycie się od nowa”. Katastrofalne w skutkach praktyki menedżerskie, sprzedażowe i projektowe głównych wydawców sprawiły że mimo iż koszty oraz wymaganie technicznie gier ciągle rosną - to coraz rzadziej przekładają się one na sukcesy sprzedażowe.
Czy postęp technologiczny przy jednoczesnym, ekstremalnym wzroście cen komponentów komputerowych, może podsunąć branży okazje na odkrycie zupełnie nowej osi wzrostu - która nie opiera się o redukcję jakości produktu i inwazyjną monetyzacje?
Granie w chmurze, czy tym razem się uda?
Wiele wynalazków potrzebowało kilku podejść by osiągnąć komercyjny sukces, mimo że w szerokiej świadomości pamiętany jest zwykle tylko ostatni epizod. Podobnie może być z graniem w chmurze.
Gra w chmurze oznacza w uproszczeniu, korzystanie z zewnętrznej infrastruktury w celu gry w wybrane tytuły. Rozwiązanie to może budzić instynktowną niechęć wielu graczy, z uwagi na istotny wątek “kultury posiadania”. Rynek przekonał już się o tym raz, w ramach dużej inicjatywy Google “Stadia”.
Stadia była pierwszą tak dużą i zorganizowaną inicjatywą mającą umożliwić granie w chmurze. Problemem był nie tylko wątek “własnościowy” (bo usługa przewidywała tylko modele subskrypcje) ale również kwestie techniczne w których Stadia wyraźnie odstawała od obietnic, co skończyło się zamknięciem usługi w 2023 roku.
Wykres #1. Prognozowany rozkład i udział rynku gry w chmurze
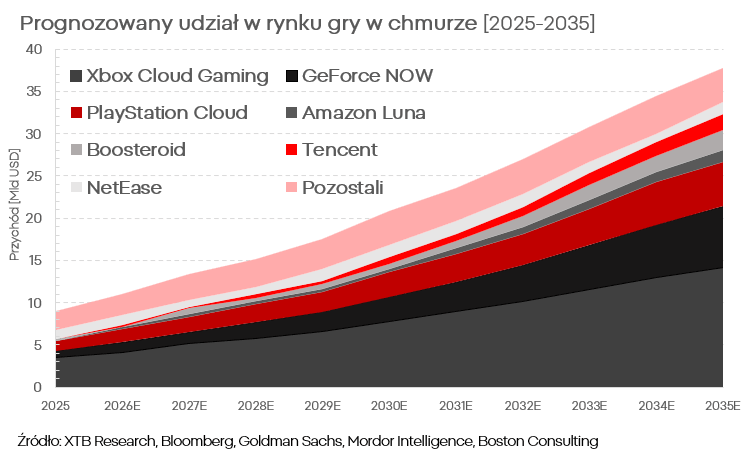
Od tamtej pory, ilość oraz powszechność platform do grania w chmurze zwiększyła się o m.in.: GeForce Now, Luna czy Xbox Cloud Gaming. Technologia dojrzewa, liderzy branży gier wyraźnie wiążą z tym rynkiem duże nadzieje i mają ku temu dobre podstawy.
Wyścig o nowy rynek
Analizy Bloomberg wskazują że rynek gier w Chmurze (ok. 9 mld USD w 2025 roku) ma wzrosnąć do 37,7 mld USD w 2035 roku. Oznacza to odpowiednik ponad 10% całego rynku gier z 2025 roku oraz implikuje wzrost roczny ok. 15%.
Wykres #2. Szacowany rozkład geograficzny rynku gier w chmurze
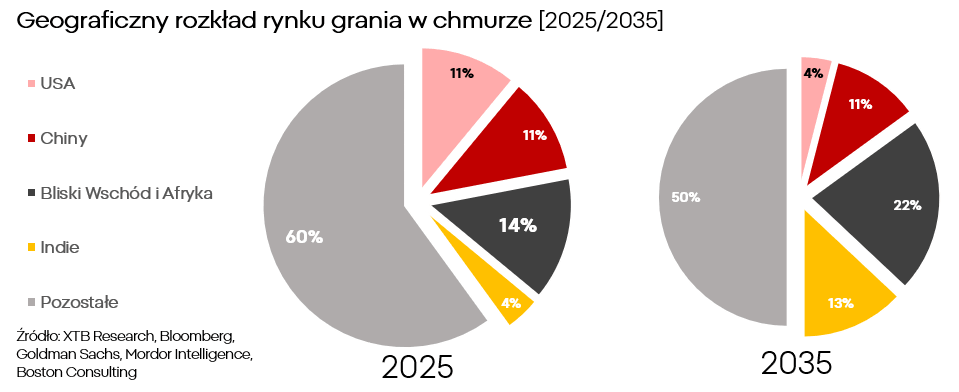
Kołem zamachowym dla nowego rynku mają być Indie, Brazylia i Bliski Wschód. Regiony te oferują potencjał na setki milionów użytkowników, co daje szanse na osiągniecie zawrotnych marży na fali ogromnej dźwigni operacjnej.
Ekstrapolując trendy i dane rynkowe, telefony mają odpowiadać za ~80% czasu gry w 2035 roku (gra w chmurze), wobec ok. 40% dziś. Dystrybucja geograficzna jak i sprzętowa ma poważne konotacje dla charakterystyki powstających na potrzeby nowego rynku produkcji.
Mechanizm wzrostu rynku ma 3 wyraźne osie:
- AI zwiększy podaż gier, przez co selekcja treści i wygodny dostęp abonamentowy staną się cenniejsze
- Tańsze obliczenia i lepsze wykorzystanie serwerów obniżą koszt godziny rozgrywki
- Reklamy i dystrybucja mobilna pozwolą dotrzeć do osób, które nie kupiłyby konsoli ani komputera gamingowego
Ta teza inwestycyjna jest spójna i umocowana w danych, jednak wielu inwestorów i decydentów z sektora wydaje się pomijać szereg ważnych pytań na które trzeba odpowiedzieć i problemów które trzeba zaadresować - dotyczą one zarówno dostawców jak i konsumentów.
Wyzwania i koszty
Fundamentem tezy jest ogromny, niezagospodarowany rynek i przychody z niego, jednak nie pojawią się one jeśli koszt operacyjny nie zostanie sprowadzony wystarczająco nisko by zaoferować abonament przystępny cenowo nawet w krajach “globalnego południa”.
Wykres #3. Badania kosztów infrastruktury dla GeForce NOW
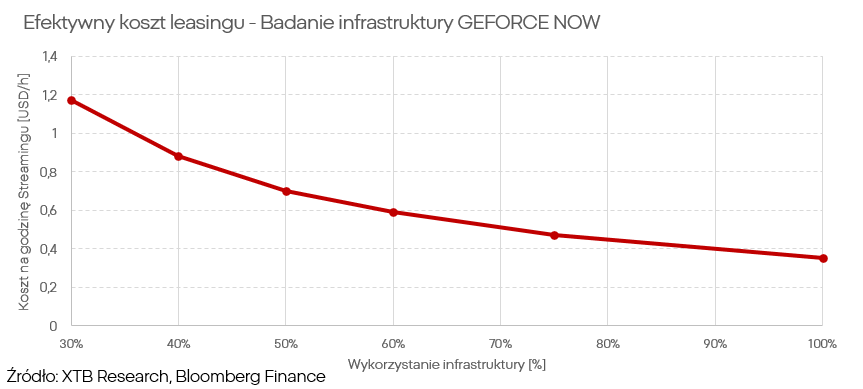
W przypadku firmy “Boosteroid” z danych wyłania się wyraźny trend. Koszt leasingu GPU przypadający na godzinę streamingu spada z 1,17 USD przy wykorzystaniu 30%, do około 0,58 USD przy wykorzystaniu 60% osiąga jedynie ~0,35 USD przy wykorzystaniu 100%. Jednak zakładanie obłożenia infrastruktury w okolicy 100% to skrajność a nie racjonalne założenie operacyjne.
Aktualna polityka dostawców potwierdza znaczenie kosztu użytkowania. Microsoft zapowiedział od listopada limity 5 od 15 godzin miesięcznie zależnie od abonamentu, a Nvidia stosuje limit 100 godzin w planach Performance i Ultimate. Cenowa i pooperacyjna niewydolność po stronie dostawców - kwestionuje uzasadnienie wartości dodanej dla klienta.
Przychody i szanse
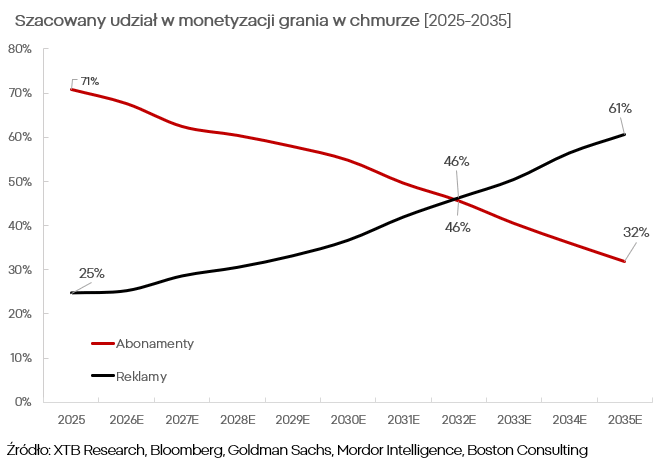
Równie problematyczna jest strona przychodowa. W przypadku rynków “mniej zamożnych”, dużą rolę w monetyzacji mają odgrywać reklamy, które mają być dodatkowym silnikiem monetyzacji kompensującym potencjalnie niższe cenny subskrypcji - jednak założenie to pozostawia sporo do życzenia.
Wykres #4. Szacowany udział reklam w monetyzacji grania w chmurze
Kto zyska, a kto straci?
Wśród liderów branż elektronicznej rozrywki jest obecnie szereg podmiotów których model biznesowy jest lepiej lub gorzej przygotowany na sukces modelu gry w chmurze - lub jego porażkę.
Microsoft
Microsoft ma szerokie możliwości rozwoju cloud gamingu dzięki połączeniu własnych treści, abonamentu Game Pass i infrastruktury chmurowej. Z perspektywy rynku gier streaming pozwala docierać do klientów bez konieczności sprzedaży dedykowanego sprzętu, a także wydłużać komercyjne życie istniejącego katalogu.
Najbardziej racjonalnym komercyjnie kierunkiem pozostaje model hybrydowy: lokalne granie jako podstawa, uzupełniane chmurą podczas testowania tytułów, podróży lub korzystania z mniej wydajnego urządzenia. Problem pojawia się wtedy, gdy dotychczasowy klient przenosi rozgrywkę do chmury bez odpowiedniego zwiększenia swoich wydatków, podnosząc koszt obsługi po stronie Microsoftu.
Finansowo w perspektywie roku najważniejsza będzie poprawa monetyzacji i kontrola kosztu godziny streamingu. W horyzoncie trzech lat większą korzyścią może okazać się wzrost sprzedaży treści i usług poza własnym sprzętem, pod warunkiem pozyskiwania nowych płacących klientów.
Dla akcjonariuszy Microsoftu cloud gaming pozostaje jednak dodatkowym źródłem wartości o ograniczonym znaczeniu wobec skali całej grupy. Sukces tej strategii może poprawić rentowność biznesu gamingowego, ale samodzielnie raczej nie przesądzi o kierunku notowań spółki.
Sony
Sony może znaleźć się w szczególnie niewygodnej pozycji, jeżeli cloud gaming zacznie osłabiać rolę konsoli jako głównej bramy do zakupu gier. Największym zagrożeniem byłaby utrata kontroli nad wydatkami użytkownika: gracz przechodzący do konkurencyjnej platformy może zabrać ze sobą przychody z abonamentu oraz prowizje od zakupów gier i dodatków. Sony musiałoby wówczas jednocześnie chronić ekosystem PlayStation i finansować rozwój streamingu, którego koszty rosną wraz z czasem rozgrywki.
Nintendo
Nintendo może być bardziej odporne na ekspansję cloud Konieczne jest znalezienie balansu w którym reklamy są na tyle częste lub wartościowe, aby finansować usługę, a jednocześnie nie zniechęcać gracza. Będzie to szczególnie trudne w przypadku konsumentów mniej zamożnych, w przypadku których wartość “godzino-reklamy” jest niższa.
gamingu, ponieważ atrakcyjność jego konsol opiera się w mniejszym stopniu na wyścigu o moc obliczeniową, a w większym na wygodzie, mobilności i sposobie interakcji z grą. Streaming może zastąpić wydajny procesor, ale trudniej mu zastąpić ergonomię urządzenia, charakterystyczne kontrolery czy mechaniki projektowane z myślą o konkretnym sprzęcie. Tańszy dostęp do zaawansowanej grafiki nie odbiera więc Nintendo najważniejszego argumentu sprzedażowego.
Drugim filarem odporności jest ekosystem własnych marek. Klient kupuje konsolę Nintendo przede wszystkim po to, aby zagrać w określone tytuły - sama dostępność tysięcy innych gier w chmurze nie musi być wystarczającym substytutem. Kontrola nad sprzętem i treściami pozwala spółce zatrzymywać wydatki użytkownika we własnym ekosystemie, ograniczając ryzyko kompresji marży.
Nvidia
Nvidia może korzystać z rozwoju cloud gamingu zarówno poprzez dostawy technologii, jak i własną usługę GeForce NOW. W perspektywie roku cloud gaming pozostaje zbyt mały, aby istotnie zmienić ocenę finansową całej grupy.
W ciągu trzech lat może zwiększać przychody usługowe i poszerzać dostęp do technologii Nvidii, ale wynik zależeć będzie od wykorzystania infrastruktury, cen abonamentów i nakładów na modernizację serwerów.
Dla inwestora ważne jest również rozróżnienie między korzyścią operatora a producenta sprzętu: spadek cen mocy obliczeniowej pomaga ekonomice streamingu, lecz nie musi sprzyjać marżą dostawców infrastruktury.
Z drugiej strony, geneza spółki jako producent sprzętu dla graczy, oraz szereg rozwiązań infrastrukturalnych i programistycznych które rozpoczęły swoje życie jako rozwiązania sprzyjające wydajności sprzętu w grach komputerowych, mogą dać spółce umiarkowane ale z czasem wyraźne przewagi operacyjne.
Tencent
Tencent ma potencjał do korzystania z cloud gamingu na kilku poziomach: poprzez treści, dystrybucję oraz usługi wspierające producentów gier. Szczególnie interesująca jest możliwość natychmiastowego przejścia od reklamy lub rekomendacji do rozgrywki. Jednocześnie na telefonach chmura konkuruje z grami uruchamianymi lokalnie, które często lepiej odpowiadają krótkim sesjom i nie wymagają zaawansowanego renderowania i przesyłu dużych ilości danych.
W bliskiej perspektywie większe znaczenie niż przychody z samego streamingu mogą mieć poprawa pozyskiwania graczy i skuteczniejsza monetyzacja istniejących tytułów. Szczególną ostrożność należałoby zachować przy ekspansji na rynkach o niskich wydatkach na gracza: szybki przyrost odbiorców może tam istotnie wyprzedzać wzrost zysku.
Ubisoft
Dla Ubisoftu cloud gaming może być dodatkowym kanałem sprzedaży i sposobem monetyzacji rozbudowanego katalogu starszych gier. Usunięcie bariery sprzętowej potencjalnie zwiększa liczbę odbiorców dużych produkcji, a natychmiastowe wersje próbne mogą ułatwiać przekonanie gracza do zakupu. Korzyść zależy jednak przede wszystkim od atrakcyjności samych tytułów. Łatwiejszy dostęp nie rozwiązuje problemów związanych z jakością premiery.
Finansowo w horyzoncie roku znacznie ważniejsze pozostają wykonanie planu premier, kontrola kosztów i przepływy pieniężne. Istnieje też ryzyko, że przychody abonamentowe będą kanalizować bardziej dochodową sprzedaż pojedynczych egzemplarzy.
Drugie życie infrastruktury
Pęknięcia “bańki AI” nie należy rozpatrywać jako scenariusza bazowego, jednak prawdopodobieństwo negatywnego rozwoju wydarzeń jest na tyle istotne że konsekwencje muszą być brane pod uwagę przy analizie otoczenia biznesowego w dłuższym terminie. Paradoksalnie jednak, mogłoby ono znacznie poprawić ekonomię cloud gamingu.
Nadpodaż powierzchni centrów danych, dostępnej mocy energetycznej i odpowiedniego sprzętu mogłaby obniżyć koszty uruchomienia usług, a streaming dostarczyłby alternatywnego źródła przychodów. Precedensem jest załamanie inwestycji telekomunikacyjnych towarzyszące bańce dot-com: nadmierna rozbudowa sieci pozostawiła światłowody, które w kolejnych latach wykorzystywano do taniego zwiększania przepustowości internetu, wspierając rozwój usług cyfrowych.
Kamil Szczepański
Analityk Rynków Finansowych



Wybory przyćmią sezon wyników? LIVE 7:50 ⏰


📊Poranna odprawa: Ropa tanieje po rozmowach w Katarze. Chiny wrzucają płynność, a USA szykują się do wyborów.

📊Podsumowanie tygodnia: Tech pod presją kosztów AI, zapaść kruszców i wstrząs na Binance
Anthropic: Koniec początku, czy początek końca?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.