

- 📅 Okres: 26–30 października 2026 r.
- Inwestorzy odrzucili bezkrytyczny optymizm wobec sztucznej inteligencji, co wywołało głęboką korektę technologicznych gigantów.
- Rezerwa Federalna rozważa podwyżki stóp procentowych z powodu przyspieszającej inflacji i silnej gospodarki USA.
- Złoto i srebro potaniały przez przymusową wyprzedaż funduszy, które ratowały płynność na spadających giełdach.
- Atak hakerski na giełdę Binance doprowadził do kradzieży aktywów wartych ponad 6 mld USD i spadku Bitcoina.
🏦 INDEKSY GIEŁDOWE
- Końcówka października przyniosła gwałtowne załamanie nastrojów na globalnych parkietach, kończąc wielomiesięczny okres bezkrytycznego optymizmu wobec sektora sztucznej inteligencji.
- Początek tygodnia upłynął wprawdzie pod znakiem prób kontynuacji zwyżek napędzanych publikacją prospektu emisyjnego spółki Anthropic, jednak w drugiej połowie tygodnia rynek zderzył się z twardą rzeczywistością raportów finansowych technologicznych gigantów.
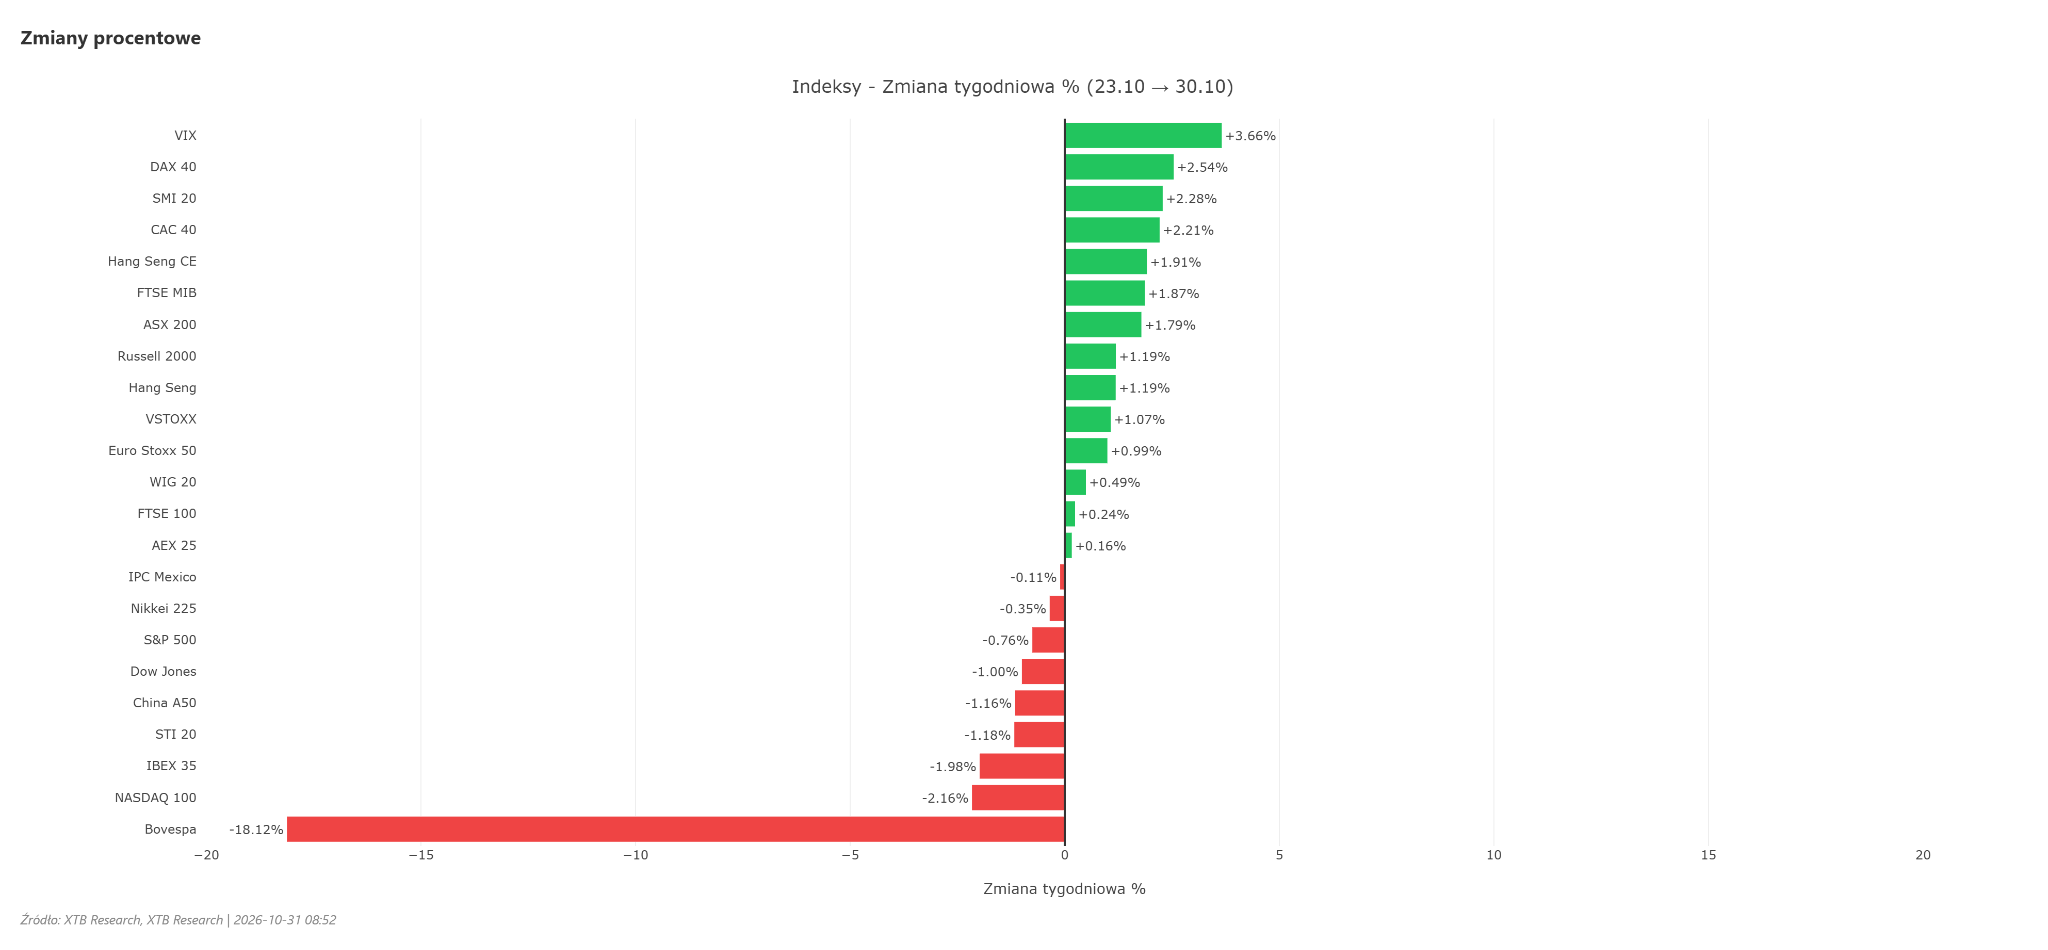
- Głównym motorem wyprzedaży na Wall Street okazał się indeks Nasdaq Composite oraz skupiający największe spółki technologiczne Nasdaq 100, który podczas piątkowej sesji znalazł się w rejonie technicznej korekty.
- Szeroki indeks S&P 500 przełamał w dół kluczową barierę w postaci 100-dniowej średniej kroczącej, a relatywnie najmniej ucierpiał przemysłowy Dow Jones, choć i on zakończył tydzień na wyraźnym minusie.
- Negatywny sentyment rozlał się szeroko po parkietach europejskich. Niemiecki DAX, francuski CAC 40 oraz włoski FTSE MIB notowały wyraźne zniżki, ignorowane pozostały nawet relatywnie stabilne zbiorcze dane o PKB dla strefy euro.
- Na warszawskim parkiecie indeks WIG20, który na początku tygodnia notował solidne wzrosty i bronił poziomów wsparcia, w kolejnych dniach uległ presji globalnego odwrotu od aktywów wzrostowych, kończąc tydzień w defensywie.
📈 AKCJE
- Na rynku akcji doszło do brutalnej weryfikacji wycen spółek zaangażowanych w wyścig technologiczny. Inwestorzy przestali nagradzać sam wzrost przychodów, skupiając się bezwzględnie na rentowności, wolnych przepływach pieniężnych oraz gigantycznych wydatkach kapitałowych (CapEx).
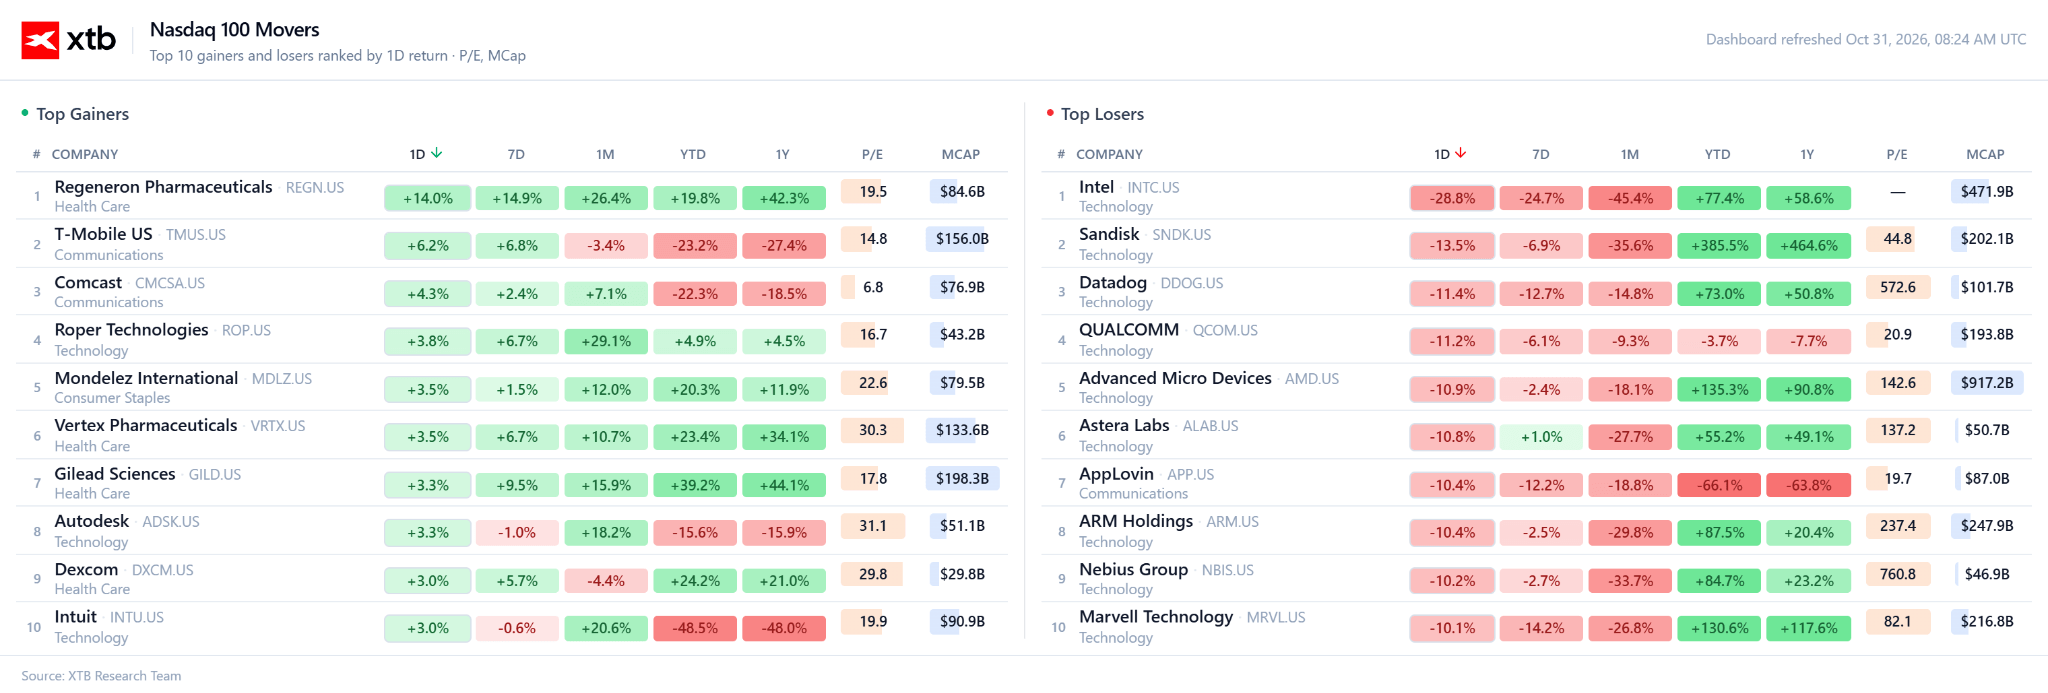
- Intel stał się symbolem rynkowego załamania – rozczarowujące prognozy na kolejny kwartał doprowadziły do spadku notowań o niemal jedną trzecią wartości w trakcie jednej sesji, co stanowiło najgłębszą dzienną przecenę spółki od ponad czterech dekad. Akcje straciły prawie 30% podczas piątkowej sesji i niemal 50% w miesiąc.
- Alphabet pociągnął sektor w dół po publikacji raportu kwartalnego; mimo rekordowych poziomów działalności operacyjnej inwestorzy ukarali spółkę potężną wyprzedażą z powodu dynamicznie rosnących kosztów infrastrukturalnych.
- Amazon znalazł się pod silną presją z powodu wolniejszego od oczekiwań tempa rozwoju chmury AWS oraz powrotu ujemnych wolnych przepływów pieniężnych, wywołanych agresywnym finansowaniem centrów danych.
- ServiceNow tąpnęło o niemal jedną czwartą wartości, co dobitnie pokazało, że nawet dwucyfrowa dynamika przychodów nie chroni przed paniką, gdy rynek kwestionuje efektywność kapitałową.
- Anthropic i ekosystem AI: Entuzjazm po złożeniu dokumentów IPO szybko wyparował po doniesieniach, że Blackstone ostrzegł spółkę przed ryzykiem braku uzyskania ratingu inwestycyjnego, co wywołało falę obaw o lawinowy wzrost kosztu długu w całym łańcuchu dostaw chipów (spadki Broadcomu, AMD, Marvell czy Arm).
- Względną odpornością na początku tygodnia wykazały się jedynie nieliczne podmioty, takie jak Microsoft, który przekonał rynek monetyzacją chmury Azure, oraz Oracle po zacieśnieniu współpracy chmurowej. W tradycyjnym przemyśle negatywnie wyróżnił się Boeing, pogłębiający straty po publikacji słabych wyników kwartalnych.
🛢️ SUROWCE
- Rynki surowców energetycznych zdominowane zostały przez gwałtowną eskalację napięć w Zatoce Perskiej oraz realne zakłócenia w transporcie morskim.
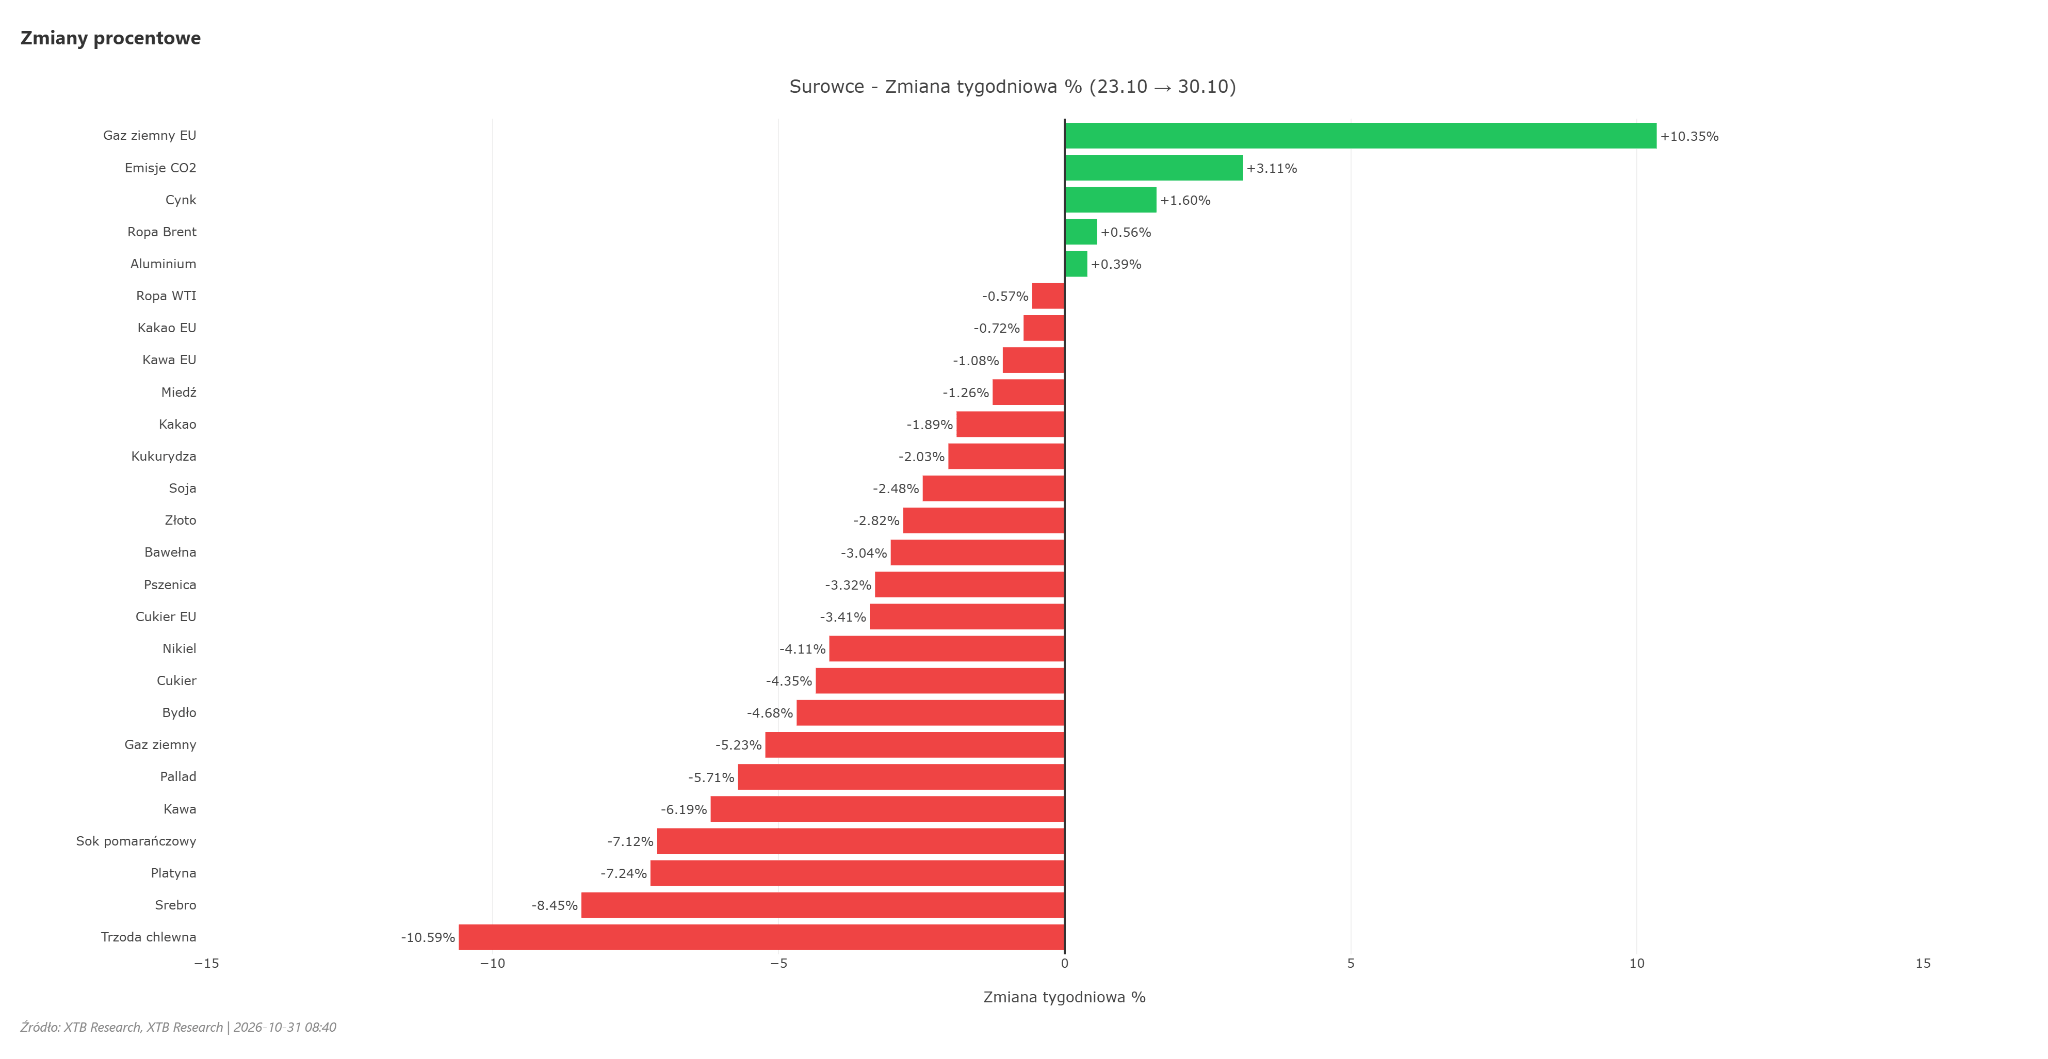
- Notowania ropy naftowej gatunku Brent oraz WTI dynamicznie rosły, zamykając tydzień na wielomiesięcznych maksimach – baryłka Brent przekroczyła poziom stu siedemnastu dolarów, a amerykańska WTI znalazła się powyżej stu czterech dolarów. Katalizatorem rajdu były doniesienia o eksplozjach tankowców w cieśninie Ormuz w wyniku wejścia na miny lub uderzeń pociskami rakietowymi, a także ataki dronowe Huti na saudyjską infrastrukturę.
- W przeciwieństwie do ropy, metale przemysłowe z miedzią na czele znalazły się pod presją podaży. Kluczowym czynnikiem chłodzącym popyt okazały się publikacje z Chin, gdzie oficjalne wskaźniki PMI dla przemysłu i sektora usługowego niespodziewanie zsunęły się poniżej granicy oddzielającej rozwój od recesji.
🪙 METALE SZLACHETNE
- Na rynku metali szlachetnych rozegrał się bezprecedensowy krach, a złoto odnotowało jeden z najgorszych tygodni w historii notowań. Po krótkiej próbie obrony na początku tygodnia, notowania kruszcu runęły poniżej psychologicznej bariery czterech tysięcy dolarów za uncję, a w piątek przełamały poziom trzech tysięcy dziewięciuset dolarów.
- Jeszcze silniejsza panika uderzyła w srebro, spychając je w rejon głębokiego technicznego wyprzedania.
- Przyczyną załamania nie była utrata wiary w fundamenty kruszców, lecz klasyczny mechanizm kryzysowy: przymusowa likwidacja najbardziej płynnych i zyskownych pozycji przez fundusze hedgingowe oraz inwestorów instytucjonalnych w celu pokrycia wezwań do uzupełnienia depozytów (margin calls) na tracącym rynku akcji.
- Zjawisko to pogłębił jastrzębi zwrot w wypowiedziach członków Rezerwy Federalnej, który podbił realne rentowności obligacji skarbowych i zwiększył koszt alternatywny utrzymywania metali.
💱 FOREX
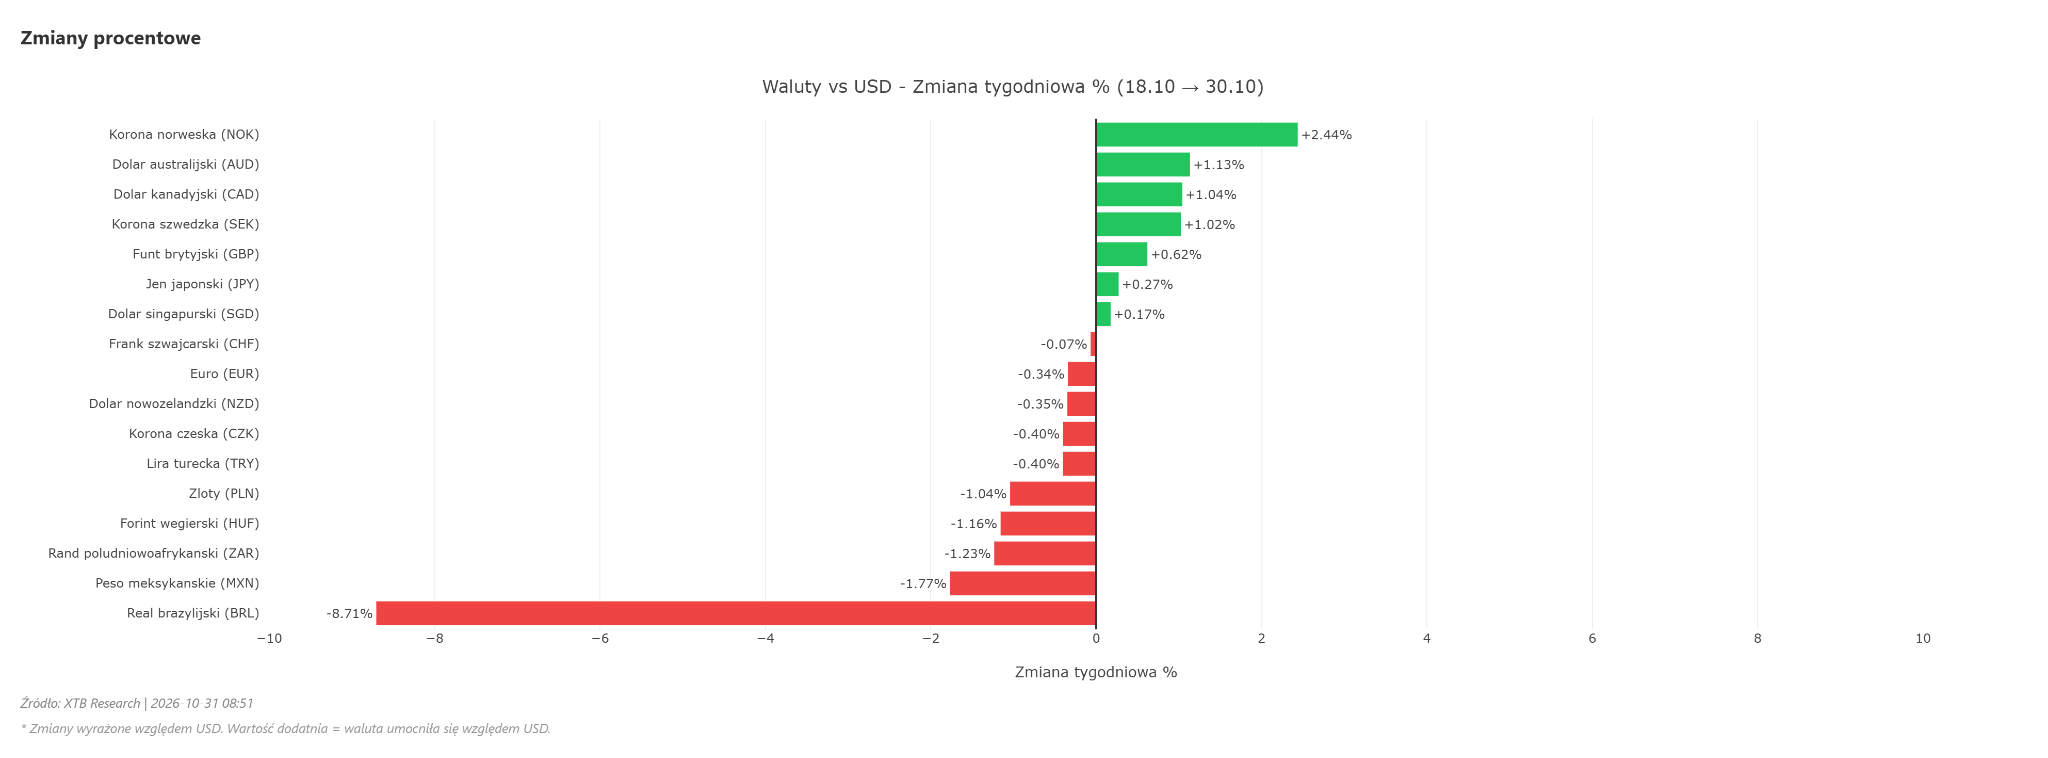
- Dolar amerykański zyskał status bezpiecznej przystani płynnościowej, umacniając się na szerokim rynku w obliczu spadków na giełdach i wyprzedaży kruszców.
- Kurs pary EUR/USD osunął się w rejon poziomu 1,1160 pod wpływem rosnącej dywergencji makroekonomicznej – podczas gdy gospodarka USA wciąż wykazuje siłę, strefa euro boryka się z zapaścią nastrojów konsumenckich we Francji oraz presją wysokich cen importowanej energii.
- Na parze USD/JPY notowania utrzymywały się na bardzo wysokich poziomach powyżej 157,00 jenów za dolara, co wywołało serię słownych interwencji ze strony japońskiego Ministerstwa Finansów, ostrzegających przed gwałtownym ruchem w obronie waluty.
- Na rynku walut rynków wschodzących historyczne spadki odnotował brazylijski real, na którym panika po wyborach prezydenckich wymusiła skokowy wzrost rentowności tamtejszego długu.
💰 KRYPTOWALUTY
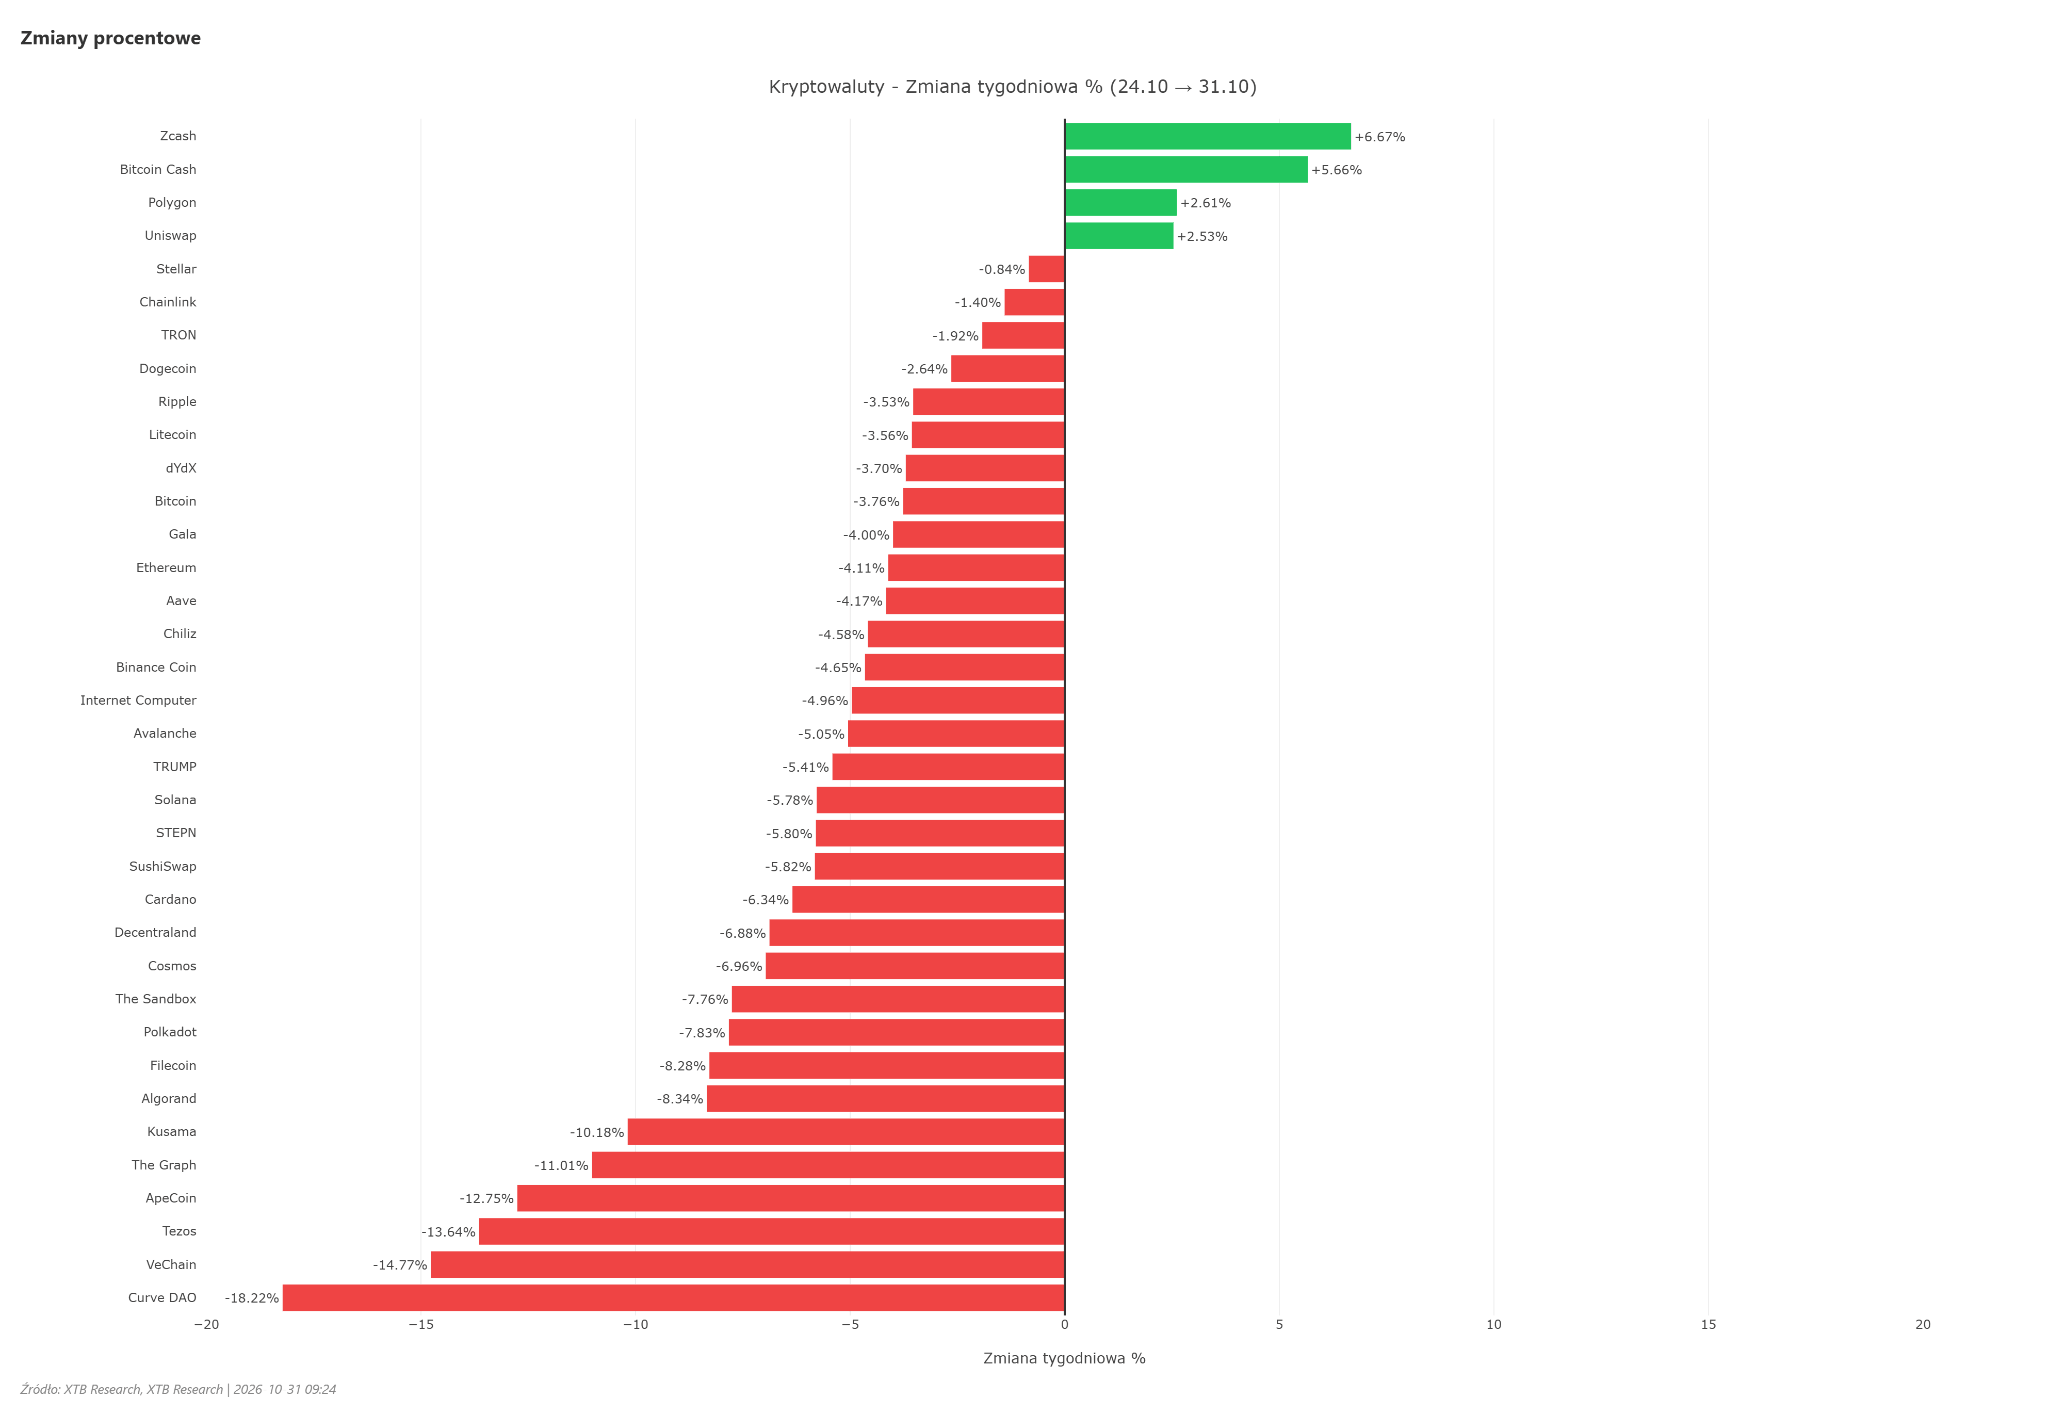
- Segment aktywów cyfrowych został sparaliżowany przez potężny wstrząs infrastrukturalny. Największa giełda kryptowalutowa świata, Binance, padła ofiarą rekordowego ataku hakerskiego, w wyniku którego skradziono aktywa o wartości przekraczającej sześć miliardów dolarów.
- Podejrzenia amerykańskich władz natychmiast padły na grupy powiązane z Koreą Północną.
- Wstrzymanie wypłat przez platformę doprowadziło do załamania zaufania instytucjonalnego i wywołało lawinę wymuszonych likwidacji lewarowanych pozycji długich na rynku derywatów.
- Bitcoin bez trudu przełamał psychologiczne wsparcie na poziomie osiemdziesięciu tysięcy dolarów, osuwając się w okolice siedemdziesięciu sześciu tysięcy dolarów. Zbiegło się to z potężnymi odpływami kapitału z funduszy typu spot ETF, a wyprzedaż uderzyła rykoszetem w akcje spółek powiązanych z sektorem, w tym Coinbase oraz MicroStrategy.
🌍 MAKROEKONOMIA
- Retoryka banków centralnych ponownie wstrząsnęła rynkiem długu. Rezerwa Federalna utrzymała stopy procentowe w przedziale 3,75–4,00%, jednak konferencja decydentów i późniejsze wystąpienia regionalnych gubernatorów przekreśliły nadzieje na rychły koniec zacieśniania.
- Wskaźnik bazowej inflacji PCE w Stanach Zjednoczonych przyspieszył, co w połączeniu z mocnymi danymi o zatrudnieniu i konsumpcji skłoniło przedstawicieli Fed (Lorie Logan, Alberto Musalem) do otwartego zażądania co najmniej dwóch kolejnych podwyżek stóp procentowych. Rynek zaczął wyceniać ruch w grudniu z bardzo wysokim prawdopodobieństwem.
- W strefie euro wstępne odczyty inflacyjne wskazały na utrzymującą się presję cenową napędzaną surowcami, podsycając spekulacje o możliwym zaostrzeniu polityki przez EBC, mimo że dane ankietowe banku centralnego wykazały wyraźne hamowanie akcji kredytowej i słabość gospodarki realnej.
🔥 GEOPOLITYKA
- Kryzys żeglugowy w cieśninie Ormuz: Incydenty z udziałem tankowców, które uległy eksplozjom na skutek kontaktu z minami morskimi lub uderzeń nieznanymi pociskami, postawiły pod znakiem zapytania bezpieczeństwo strategicznego szlaku naftowego. Informacje o przygotowaniach USA do uderzeń odwetowych na cele w Iranie zepchnęły na dalszy plan próby mediacji podejmowane przez delegacje z Kataru i Pakistanu.
- Aktywność militarna w Jemenie i Arabii Saudyjskiej: Bojownicy Huti przeprowadzili uderzenia rakietowe i dronowe na cele rządowe w Adenie oraz infrastrukturę w południowych i wschodnich prowincjach Arabii Saudyjskiej.
- Polityczne trzęsienie ziemi w Ameryce Południowej: Nieoczekiwane zwycięstwo Luli w wyborach prezydenckich w Brazylii wywołało krach na tamtejszym rynku kapitałowym. Giełda w São Paulo musiała uruchomić procedurę wstrzymania handlu (circuit breaker), gdy inwestorzy zaczęli masowo wycofywać kapitał z obawy o niekontrolowaną ekspansję fiskalną i deficyt przekraczający dziewięć procent PKB.
- Eskalacja sporu wokół TK i sytuacja w NBP: ostry kryzys prawno-polityczny po odsunięciu kierownictwa Trybunału oraz ewentualne ryzyka i kwestie kadrowe związane z bankiem centralnym.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Intel (INTC) w tym tygodniu stracił 29% w ujęciu dziennym po publikacji wyników. Drastycznie gorsze od prognoz wytyczne finansowe wywołały najgłębszą wyprzedaż akcji giganta technologicznego od ponad czterdziestu lat.
- ServiceNow (NOW) w tym tygodniu stracił 25%. Mimo dwudziestoprocentowego wzrostu przychodów inwestorzy bezwzględnie przecenili spółkę z powodu obaw o rentowność i wygórowaną wycenę rynkową.
- Indeks Ibovespa w tym tygodniu stracił 15%. Rezultat wyborów prezydenckich w Brazylii wywołał panikę inwestorów i ucieczkę kapitału przed groźbą załamania dyscypliny budżetowej.
- Alphabet (GOOGL) w tym tygodniu stracił 13,14%. Spółka została ukarana za lawinowo rosnące wydatki kapitałowe na sztuczną inteligencję przy braku natychmiastowej monetyzacji inwestycji.
- Srebro w tym tygodniu straciło 9,48%. Kruszec padł ofiarą masowej likwidacji pozycji lewarowanych w celu ratowania płynności na spadających rynkach akcji.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Początek ery weryfikacji nakładów na sztuczną inteligencję: Inwestorzy przestali bezkrytycznie finansować ekspansję AI; obawy o koszty długu (ostrzeżenie Blackstone dla Anthropic) oraz ujemne wolne przepływy pieniężne (Amazon) stały się zarzewiem głębokiej korekty Big Techu.
- Jastrzębi powrót banków centralnych: Przyspieszenie wskaźników inflacyjnych w USA przy silnej koniunkturze zmusza Rezerwę Federalną do planowania kolejnych podwyżek stóp procentowych, co drastycznie chłodzi rynek długu i akcji.
- Załamanie korelacji bezpiecznych przystani: W momencie szoku płynnościowego złoto i srebro przestały chronić kapitał, stając się źródłem gotówki na pokrycie wezwań depozytowych, co wyniosło dolara do roli jedynego bezpiecznego schronienia.
- Ryzyko infrastrukturalne w krypto: Gigantyczny cyberatak na Binance obnażył strukturalną podatność rynku cyfrowych aktywów na ataki hakerskie i gwałtowne drenaże płynności.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Wybory środka kadencji w USA (Midterms): Wtorkowe głosowanie zadecyduje o układzie sił w Kongresie, kształcie polityki fiskalnej i regulacjach sektora technologicznego oraz krypto.
- Raporty finansowe spółek Big Tech: Kluczowe dla losów korekty rynkowej będą publikacje wyników gigantów: Apple, AMD, Qualcomm oraz Palantir.
- Pakiet danych z amerykańskiego rynku pracy: Raporty ISM dla przemysłu i usług, wskaźnik wakatów JOLTS, raport ADP, a przede wszystkim piątkowy raport NFP (Non-Farm Payrolls), który przesądzi o grudniowej decyzji Fedu.
- Decyzje banków centralnych: Posiedzenie Banku Anglii (BoE) wraz z projekcjami makroekonomicznymi oraz decyzja Banku Rezerw Australii (RBA), gdzie powszechnie oczekuje się podwyżki stóp procentowych.

Anthropic: Koniec początku, czy początek końca?


Kryzys wokół Trybunału Konstytucyjnego. Co oznacza dla złotego, obligacji i GPW?


💥Podsumowanie dnia: Krach sektora tech na Wall Street i historyczny atak na Binance

Komentarz giełdowy: Halloween na Wall Street przychodzi wcześniej. Intel traci niemal jedną trzecią wartości
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.