

- EBC niemal na pewno utrzyma stopy procentowe na dzisiejszym posiedzeniu.
- Rentowność francuskich obligacji 10-letnich przekroczyła włoskie i wynosi 4,90%.
- EURUSD może spaść do 1,09 w przypadku przełamania kluczowego wsparcia.

- EBC niemal na pewno utrzyma stopy procentowe na dzisiejszym posiedzeniu.
- Rentowność francuskich obligacji 10-letnich przekroczyła włoskie i wynosi 4,90%.
- EURUSD może spaść do 1,09 w przypadku przełamania kluczowego wsparcia.
Dzisiejsze posiedzenie EBC stawia Christine Lagarde przed wyborem, w którym każda opcja działa na niekorzyść wspólnej waluty. Być może stanowi to też nadzieję dla euro. Jest tak źle, że jakikolwiek pozytywny sygnał będzie w stanie poprawić sytuację, przynajmniej na chwilę. Z dłuższej perspektywy nie widać jednak perspektyw poprawy.
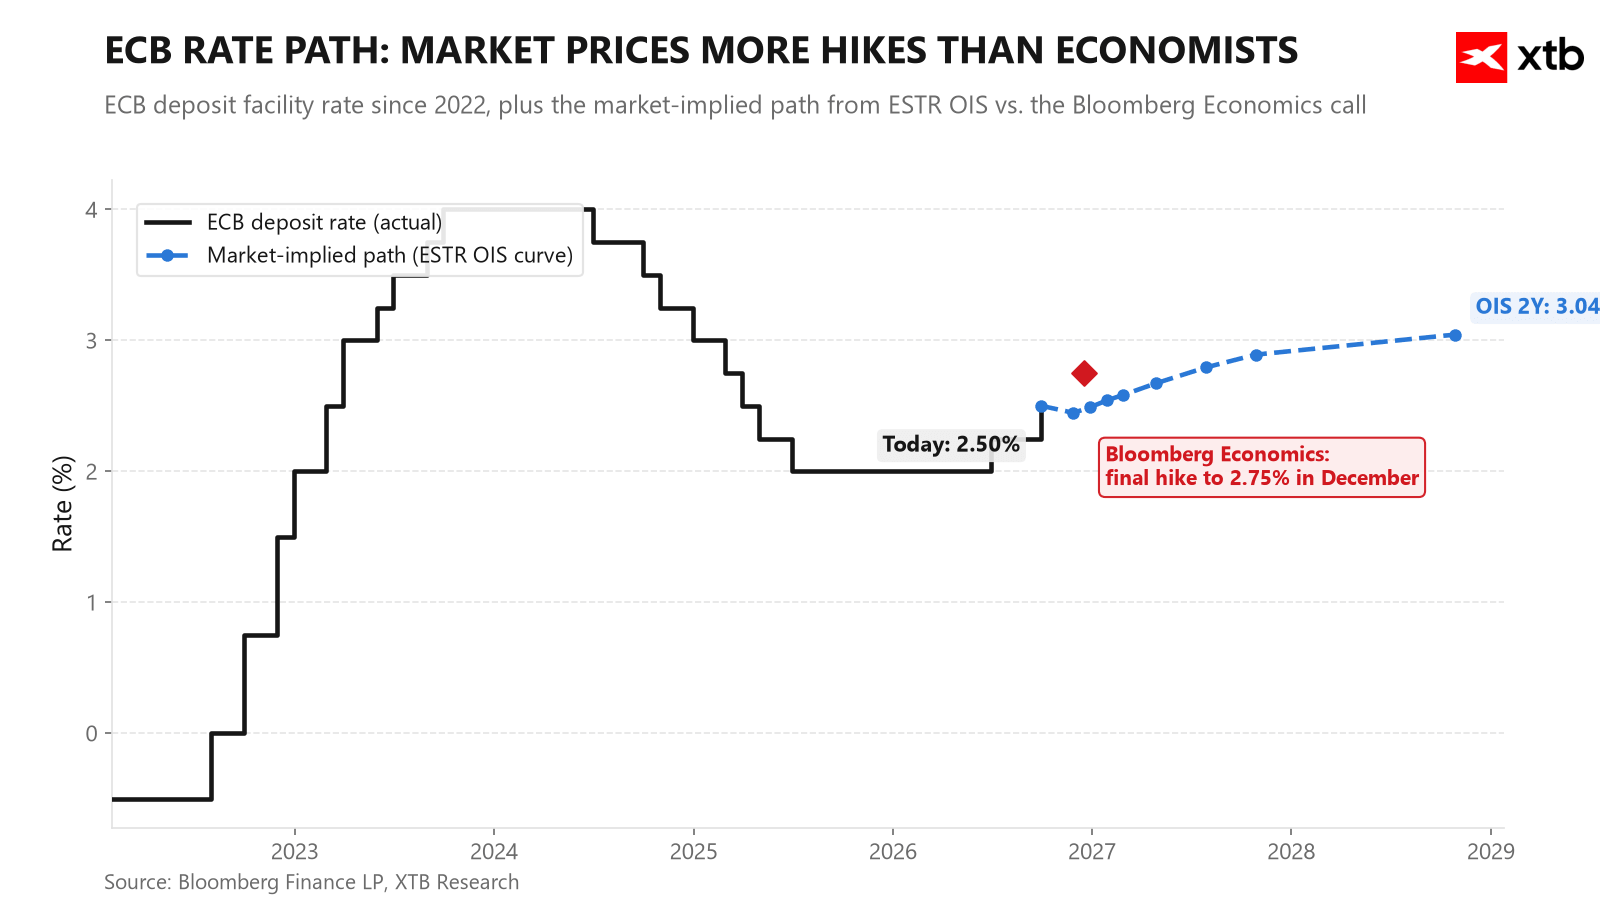
Rynek niemal w stu procentach wycenia pauzę, ale o kierunku euro zdecyduje nie sama decyzja o stopach, tylko to, jak bank centralny zareaguje na narastający problem na francuskim rynku długu.
Decyzja dziś: pauza niemal pewna, grudzień niemal pewny
EBC jest w dosyć trudnym momencie. Inflacja rośnie, terms of trade pogarszają się wyraźnie, a patrząc z perspektywy rosnących cen energii i na rękę byłoby brak dokładania zacieśnienia w momencie, gdy rynek obligacji robi to już za niego. Rentowności rosną, co samo w sobie zaostrza warunki finansowania. Według modelu Bloomberg Economics premia terminowa wzrosła od lipca o ok. 40 punktów bazowych, co może odjąć ok. 0,2 pkt proc. od PKB strefy euro. Bez nowych projekcji makroekonomicznych i przy dużej niepewności co do cen surowców przed grudniem, EBC prawdopodobnie unikać będzie twardych deklaracji.
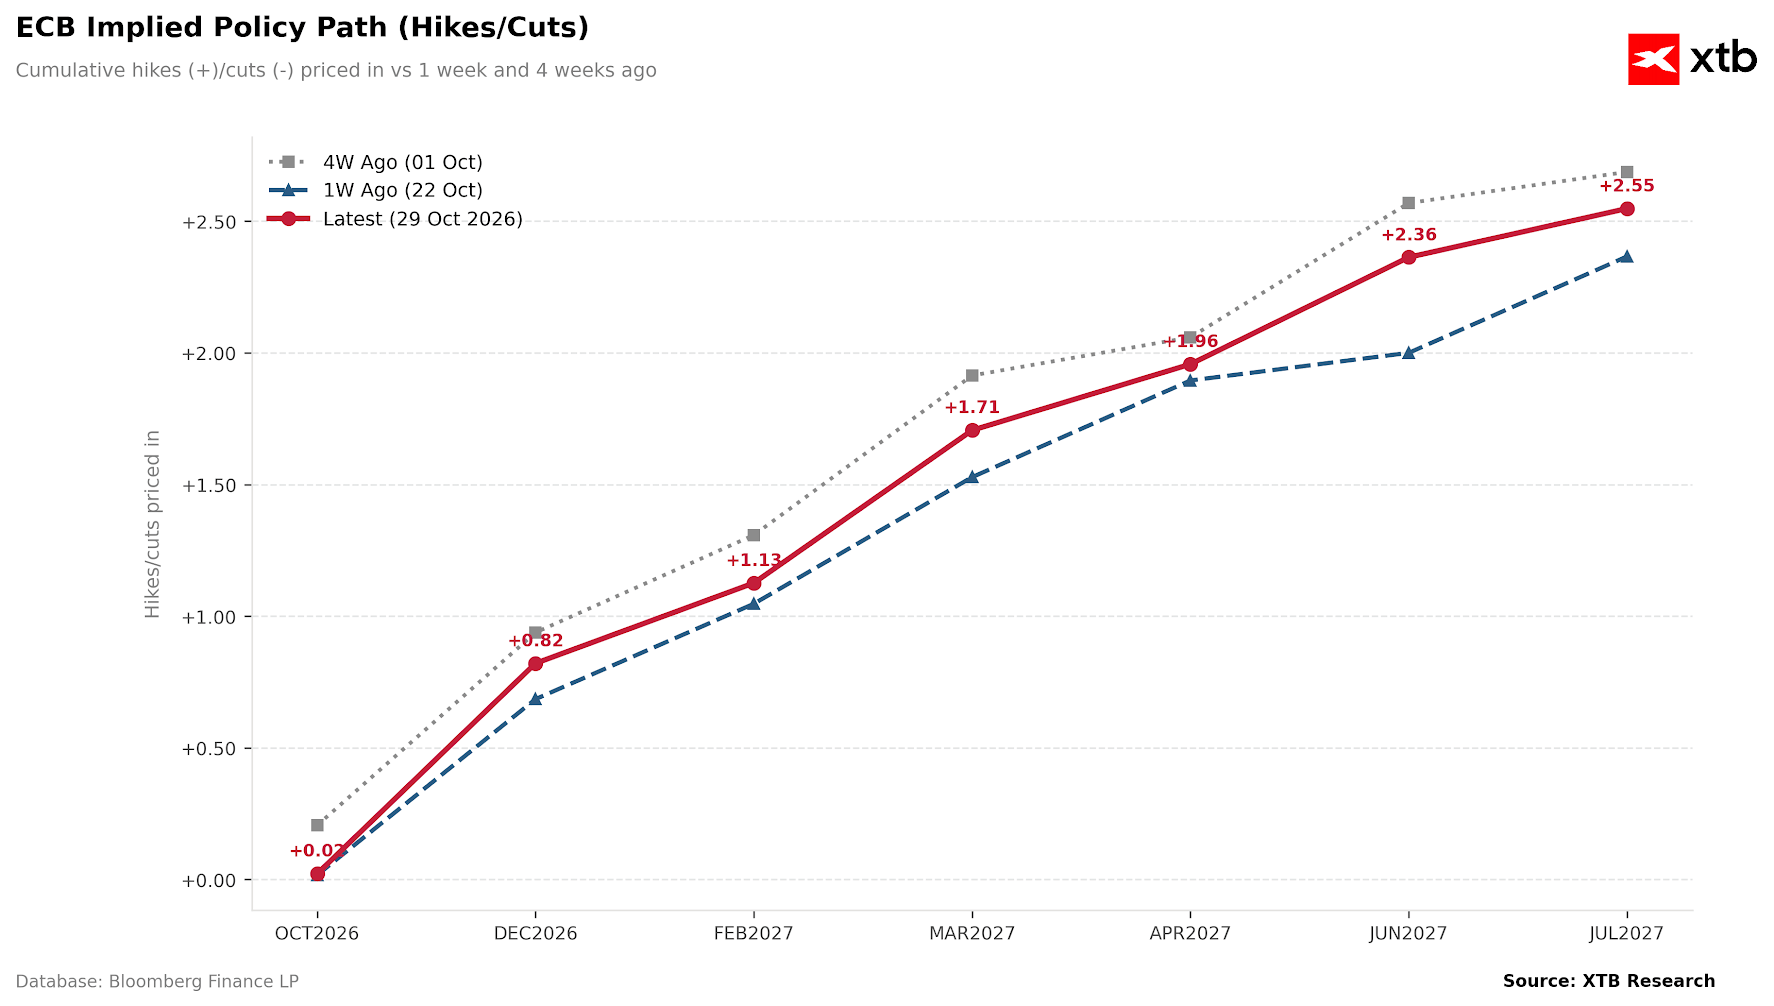 Grudzień to zupełnie inna sprawa. Bloomberg Economics podtrzymuje scenariusz jeszcze jednej podwyżki, do 2,75%, lekko w strefę restrykcyjną. Ropa i gaz podrożały od wrześniowego posiedzenia na tyle, że zbliżają się do negatywnego scenariusza analityków EBC, a prognoza inflacji na 2026 r. (3,1%) jest już wyżej niż wrześniowa projekcja samego banku (3,0%). Kluczowe pytanie na grudzień: czy szok energetyczny zacznie przenosić się na inflację bazową. Na razie sygnałów takiego rozlania jest niewiele.
Dlaczego dla euro to pułapka bez wyjścia?
Prawdziwym testem dzisiejszej konferencji nie będzie retoryka o stopach, tylko to, jak Lagarde odniesie się do francuskiego problemu rosnących obligacji wobec braku chętnych na zakup francuskiego długu. Problemem Francji jest to, że w większości jest to dług sprzedawany za granicę.
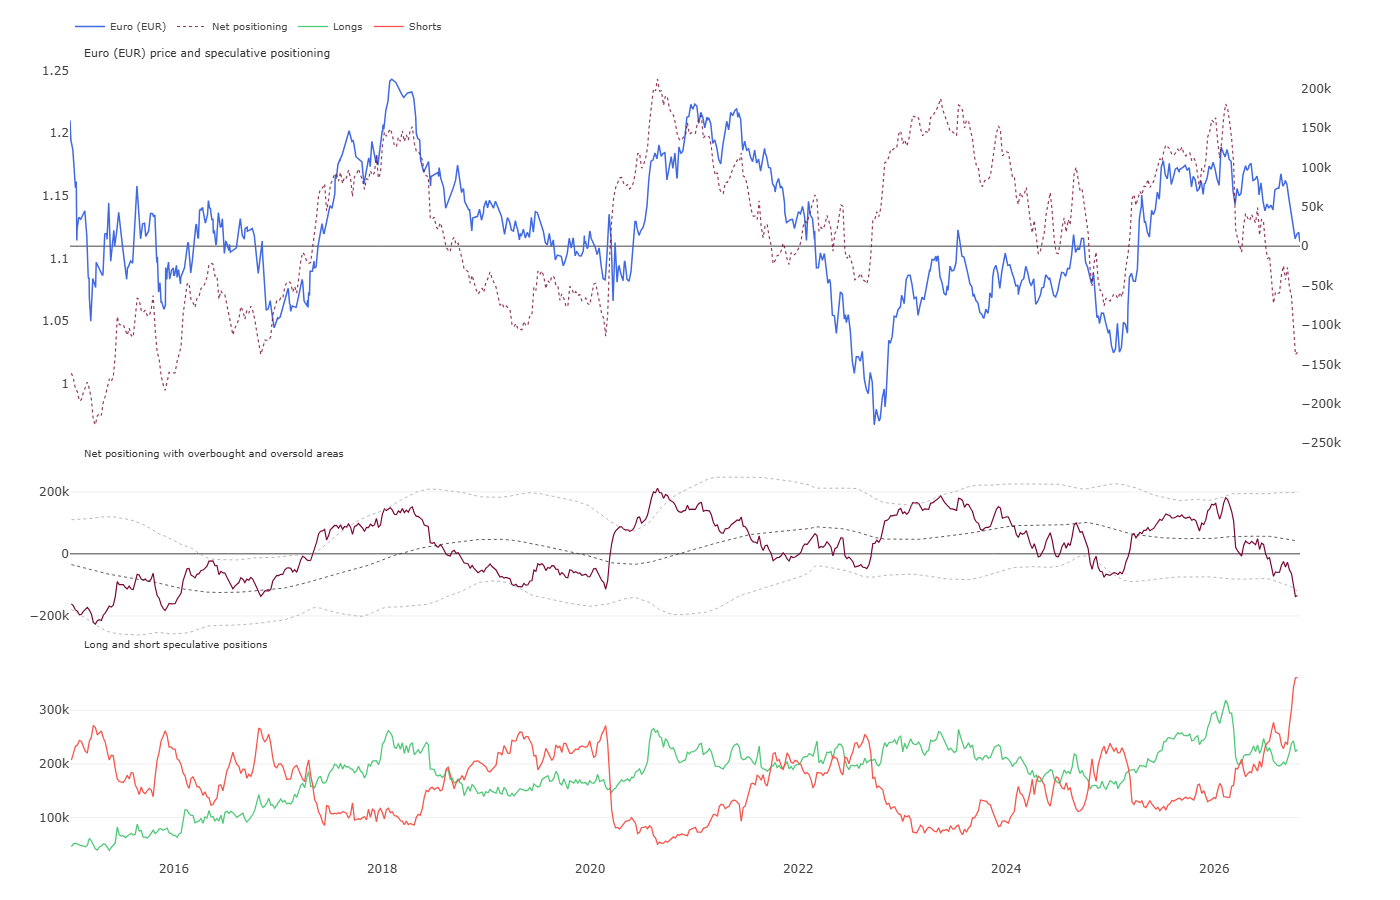 Euro jest obecnie najmocniej wyprzedane przez spekulantów (netto) od 2017 roku. Liczba krótkich pozycji jest z kolei największa w historii. Źródło: CFTC, XTB
Spread OAT-Bund rozszerzył się o ponad 60 punktów bazowych od wrześniowego posiedzenia, a rynek szuka sygnału, na ile EBC jest gotowy zareagować. Jak wskazują komentarze europejskich analityków, nieważne, co powie Lagarde, euro nie będzie miało wsparcia. Czego w takim razie oczekiwać?
- Scenariusz pierwszy i bazowy. Lagarde na razie odrzuca potrzebę interwencji i sugeruje, że francuski stres nie ograniczy dalszego zacieśniania. Spready OAT mają wtedy przestrzeń do dalszego rozszerzania się, co niesie ryzyko efektu zarażania innych rynków. Taki scenariusz uderzałby w euro przez kanał ryzyka systemowego.
- Scenariusz drugi. Lagarde sygnalizuje, że francuski stres wpływa na ścieżkę polityki. To interpretacja gołębia: wyższe rentowności obligacji już same zacieśniają warunki finansowe, więc EBC ma mniej pracy do wykonania. To z kolei ciąży EURUSD przez kanał różnicy stóp procentowych.
Oba kierunki prowadzą do tego samego wniosku: albo EBC toleruje narastający stres we Francji, albo ten stres zaczyna ograniczać politykę pieniężną. W żadnym z tych scenariuszy euro nie zyskuje wyraźnego wsparcia z dzisiejszego posiedzenia. Pozostaje jeszcze kwestia dotycząca formalnej interwencji przy dalszym zacieśnianiu w postaci podwyżek. Czy jest na to w ogóle szansa?
Formalna interwencja wciąż mało prawdopodobna
Uruchomienie instrumentu TPI, chroniącego transmisję polityki pieniężnej, ma bardzo wysoką poprzeczkę do spełnienia, a obecne poziomy są wciąż wyraźnie poniżej progów zagrażających szerszej stabilności finansowej czy tych widzianych podczas poprzednich epizodów napięć we Włoszech. Bardziej prawdopodobne na tym etapie są rozwiązania pośrednie: wstrzymanie zacieśniania ilościowego (QT) albo osobny mechanizm wsparcia płynności, a nie zakupy obligacji skierowane wprost na Francję.
Francja: rentowność OAT już wyżej niż we Włoszech
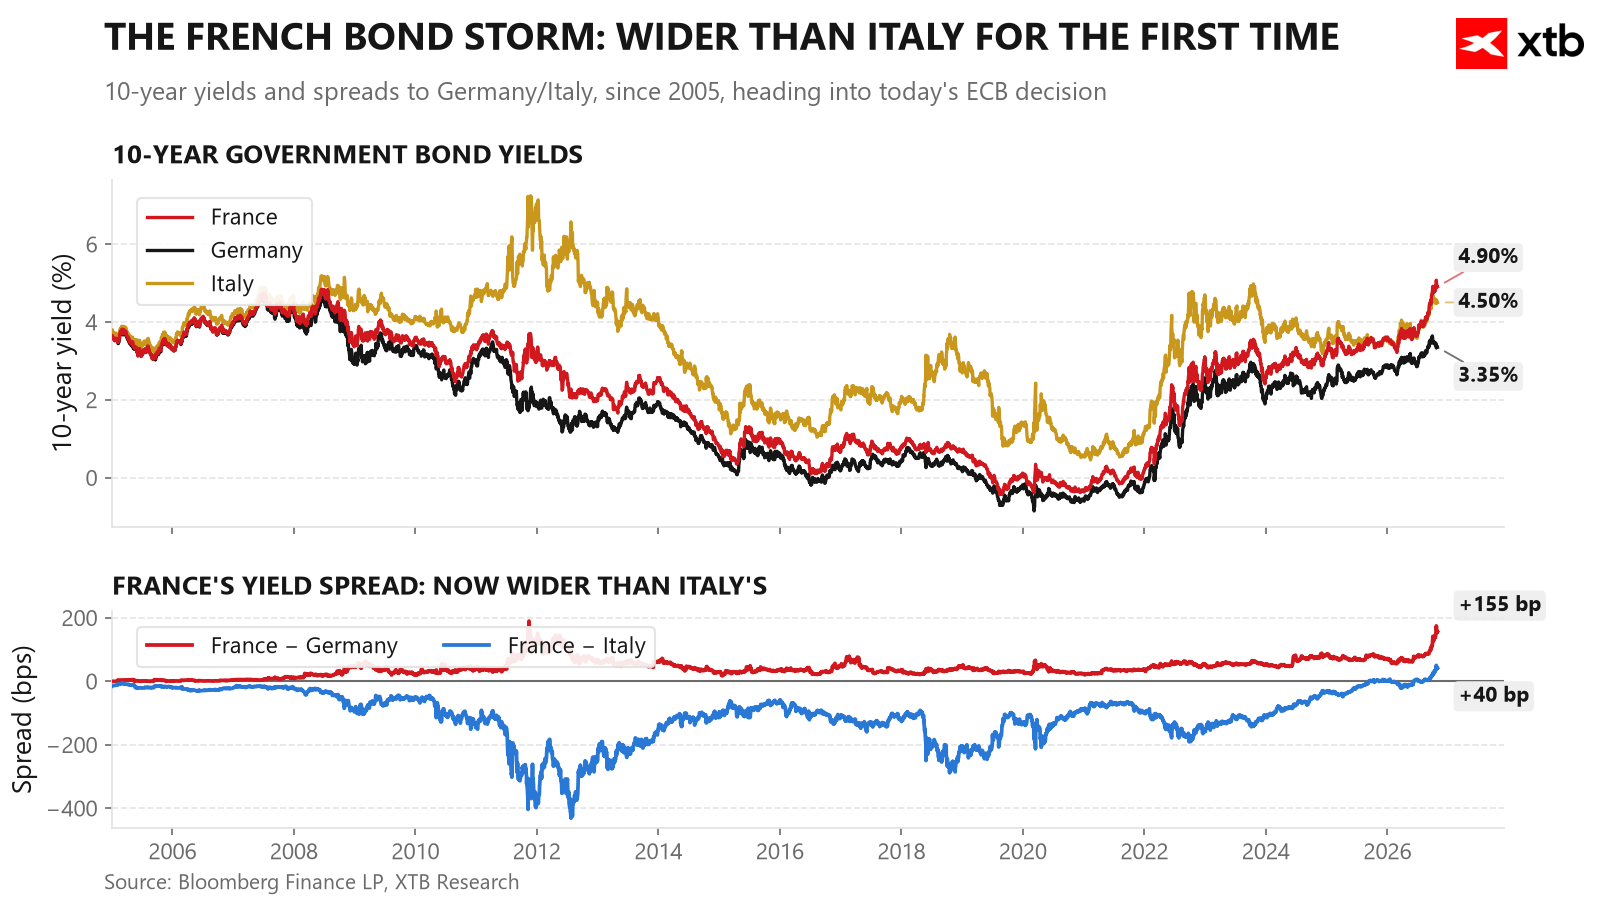
Francuski rynek długu pozostaje największym źródłem napięcia w strefie euro. Rentowność 10-letnich OAT sięga 4,90%, przebijając Włochy (4,51%) po raz pierwszy w historii, a spread do Niemiec wynosi już ok. 155 punktów bazowych.
Ciekawym, rzadko omawianym elementem układanki jest system TARGET2. Banque de France jest już jednym z największych dłużników netto w systemie, z zobowiązaniem sięgającym 181 mld EUR (ok. 6% PKB), ale finansuje się przez ten kanał po stopie depozytowej EBC, a nie po rynkowej rentowności francuskiego długu. Bloomberg Economics szacuje, że oszczędza to francuskiemu skarbowi państwa 5–11 mld EUR rocznie, a każde kolejne 100 punktów bazowych poszerzenia spreadu dokłada do tej korzyści ok. 2 mld EUR rocznie. To jednak broń obosieczna: rosnące zadłużenie w TARGET2 może być odczytywane jako ucieczka kapitału z Francji, podobnie jak we Włoszech i Hiszpanii w latach 2011–2012, co zaostrza napięcia polityczne z krajami wierzycielskimi, głównie Niemcami. Kluczowy test nadejdzie 2 listopada, gdy opublikowane zostaną wrześniowe dane TARGET2, pierwsze obejmujące obecną falę wyprzedaży.
Kwestia następcy Lagarde
Jak podał Bloomberg, Christine Lagarde oficjalnie ogłosiła, że ustąpi ze stanowiska prezesa EBC 7 lutego 2027 roku, czyli przed końcem swojej kadencji upływającej w październiku 2027 roku. Odejście połączy z objęciem funkcji szefowej Światowego Forum Ekonomicznego, co skupia uwagę rynku na kwestii wyboru jej następcy.
To ma kluczowe znaczenie praktyczne dla wyceny ryzyka francuskiego. Najczęściej wymieniani kandydaci na jej następcę to Klaas Knot (Holandia, bardziej jastrzębi, popierany przez Niemcy) oraz Pablo Hernández de Cos (Hiszpania, bardziej gołębi, prawdopodobnie wspierany przez Francję ze względu na większą gotowość do interwencji na rynku obligacji). Jeśli presja na francuski dług utrzyma się do czasu zmiany na szczycie EBC, to właśnie ten wybór zdecyduje, jak daleko bank centralny posunie się we wsparciu Paryża.
Co dalej z EURUSD?
Dzisiejsza decyzja sama w sobie nie powinna zaskoczyć rynku. Prawdziwym ryzykiem jest to, jak Lagarde rozegra pytania o Francję. Scenariusz twardy niesie ryzyko kontynuacji wyprzedaży francuskiego długu i efektu zarażania, scenariusz miękki sygnalizuje mniej pracy dla EBC i węższy dysparytet stóp względem Fed. Obie ścieżki sprzyjają raczej dalszej słabości euro niż jego umocnieniu, a prawdziwym katalizatorem zmiany kierunku może się okazać dopiero publikacja danych TARGET2 2 listopada lub ujawnienie planów następstwa po Lagarde.
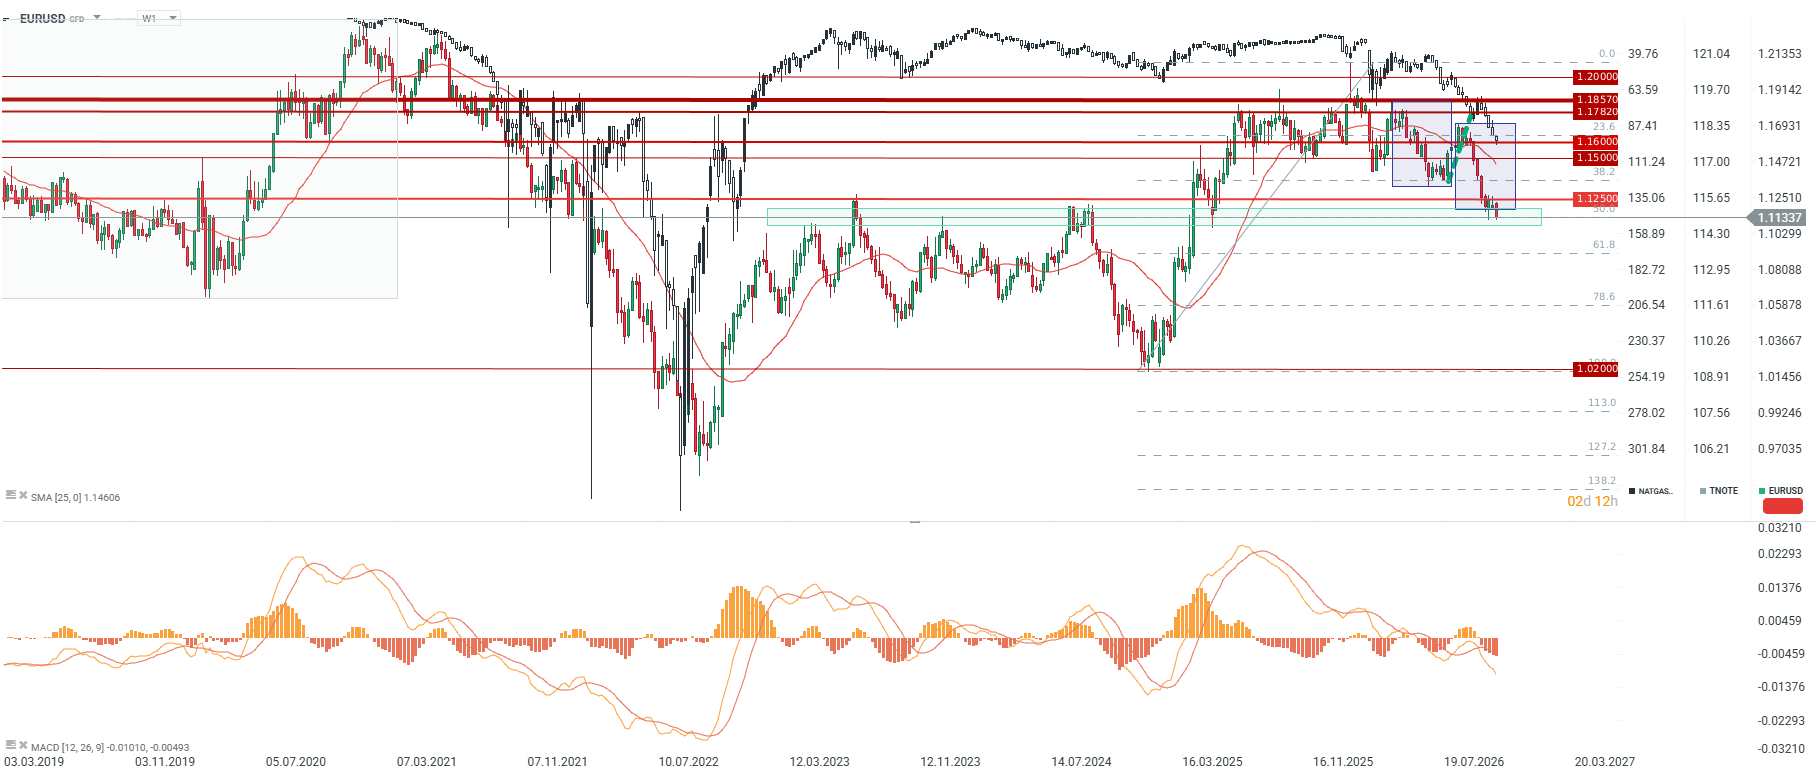 EURUSD pozostaje pod wpływem rosnących cen energii. Kiedy ceny gazu europejskiego sięgały ostatni raz 100 EUR/MWh, to EURUSD znajdował się w 2022 roku poniżej 1,10, ale znajdował się już w trybie wzrostowym. Z drugiej strony pierwszy raz taka sytuacja miała miejsce w 2021 roku. EURUSD był wtedy przy 1,16, ale przed parą był to dopiero początek przed głębszymi spadkami. Jeśli EURUSD nie odbicie do 1,1175 na koniec tego tygodnia, wszystko wskazuje na to, że przebite zostanie kluczowe wsparcie, które może zepchnąć parę przynajmniej do 1,09, gdzie znajduje się obecnie zniesienie 61.8 ostatniej fali wzrostowej.


🔴Bliżej Rynków: Alphabet pogrąża Wall Street (29.10.2026)


Warsh zmienia zasady gry, Fed łapie oddech [Komentarz po posiedzeniu FOMC]


Podsumowanie dnia: Oracle ciągnie rynek w górę, dolar słabnie po posiedzeniu (28.10.2026)
LIVE: Konferencja prasowa FOMC
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.