


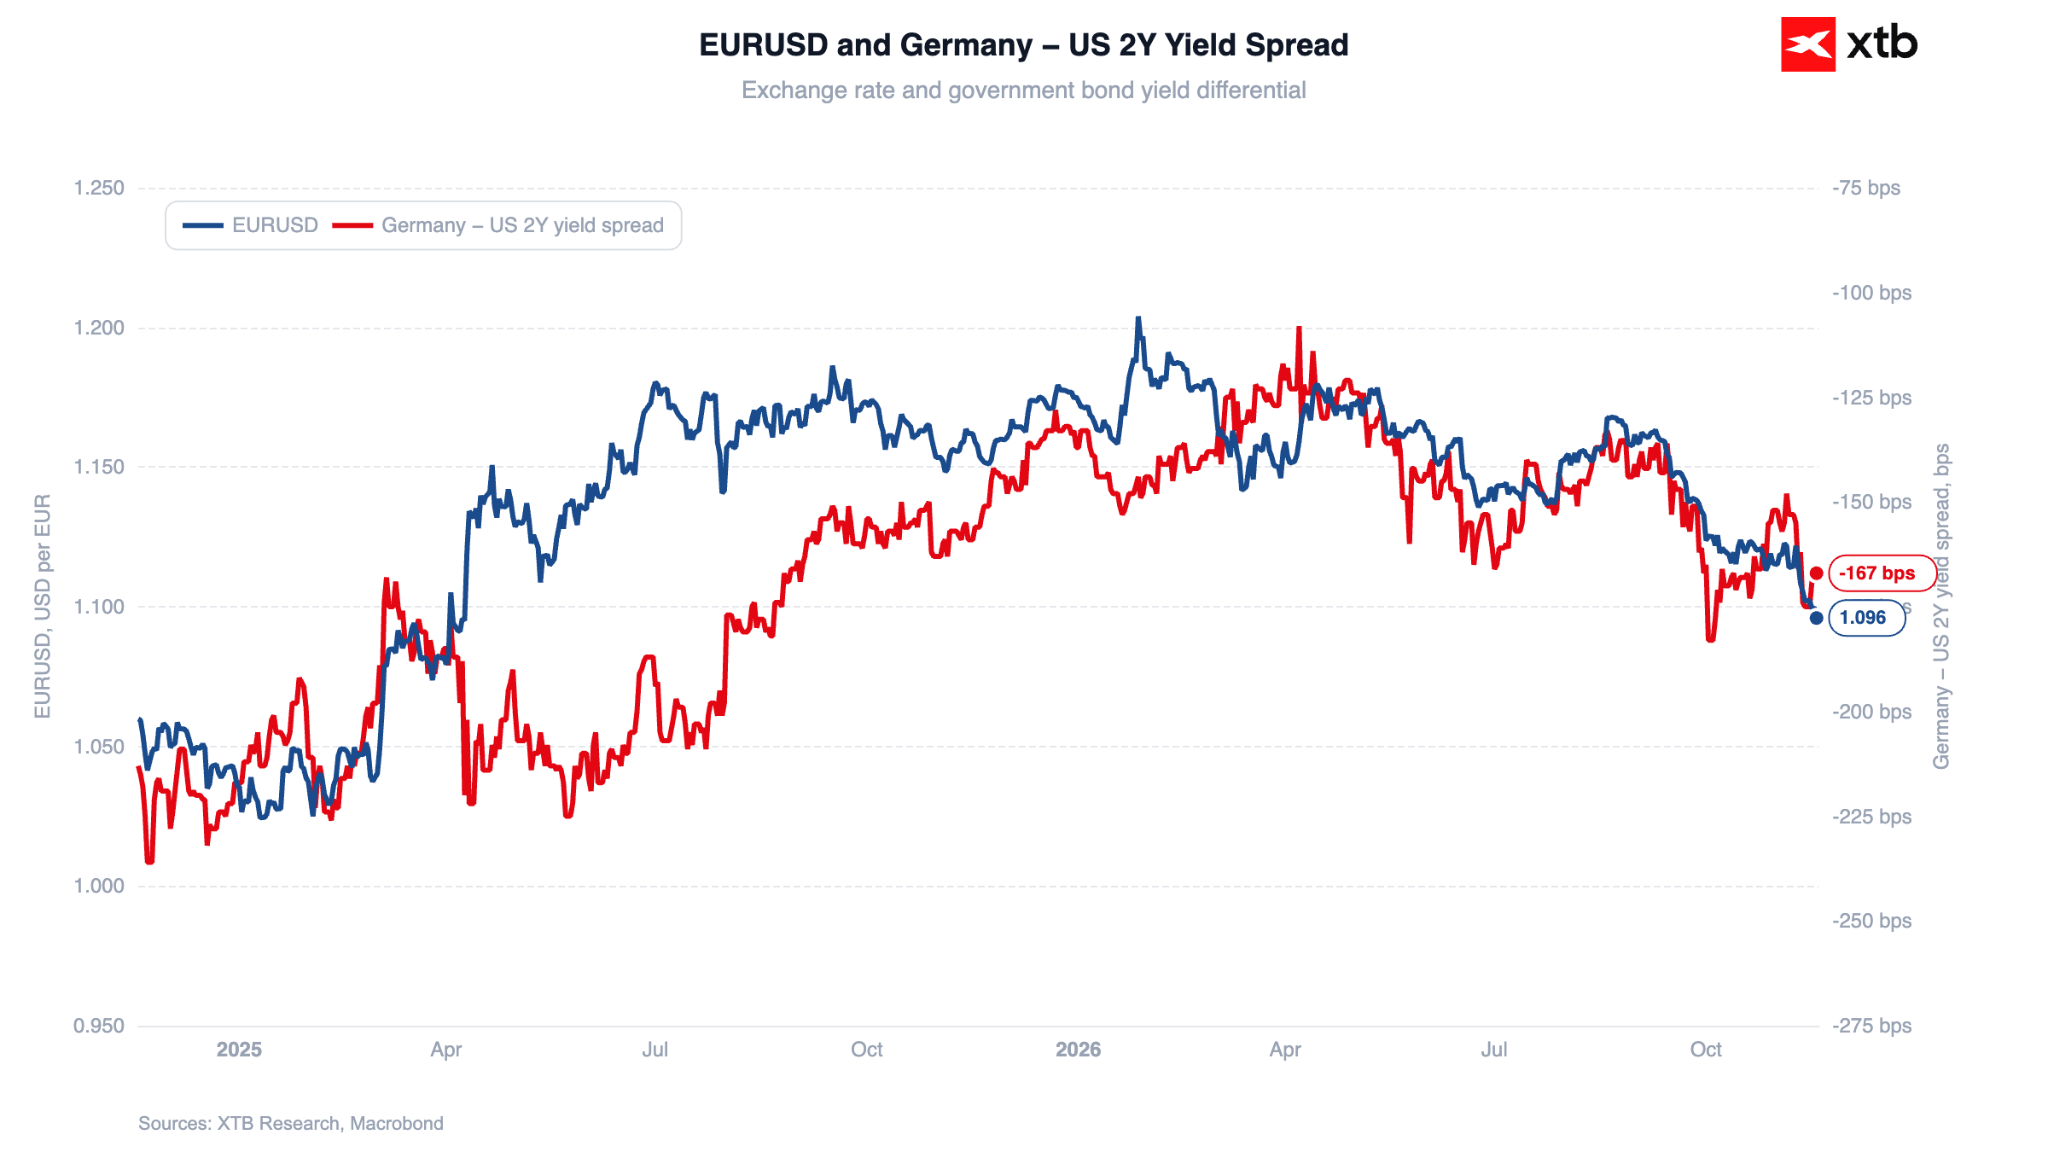
Amerykańska waluta ma za sobą wyjątkowo udany okres. W ciągu niespełna trzech ostatnich miesięcy umocniła się względem referencyjnego euro o blisko 7%, sięgając 19-miesięcznego szczytu. Po raz ostatni para EURUSD tak nisko znajdowała się w kwietniu 2025 r., kiedy Donald Trump ogłaszał najwyższe od przeszło stu lat cła.
Wykres 1: EURUSD i spread rentowności 2-letnich obligacji skarbowych USA-Niemcy (2025 - 2026)
 Źródło: XTB Research, 18.11.2026
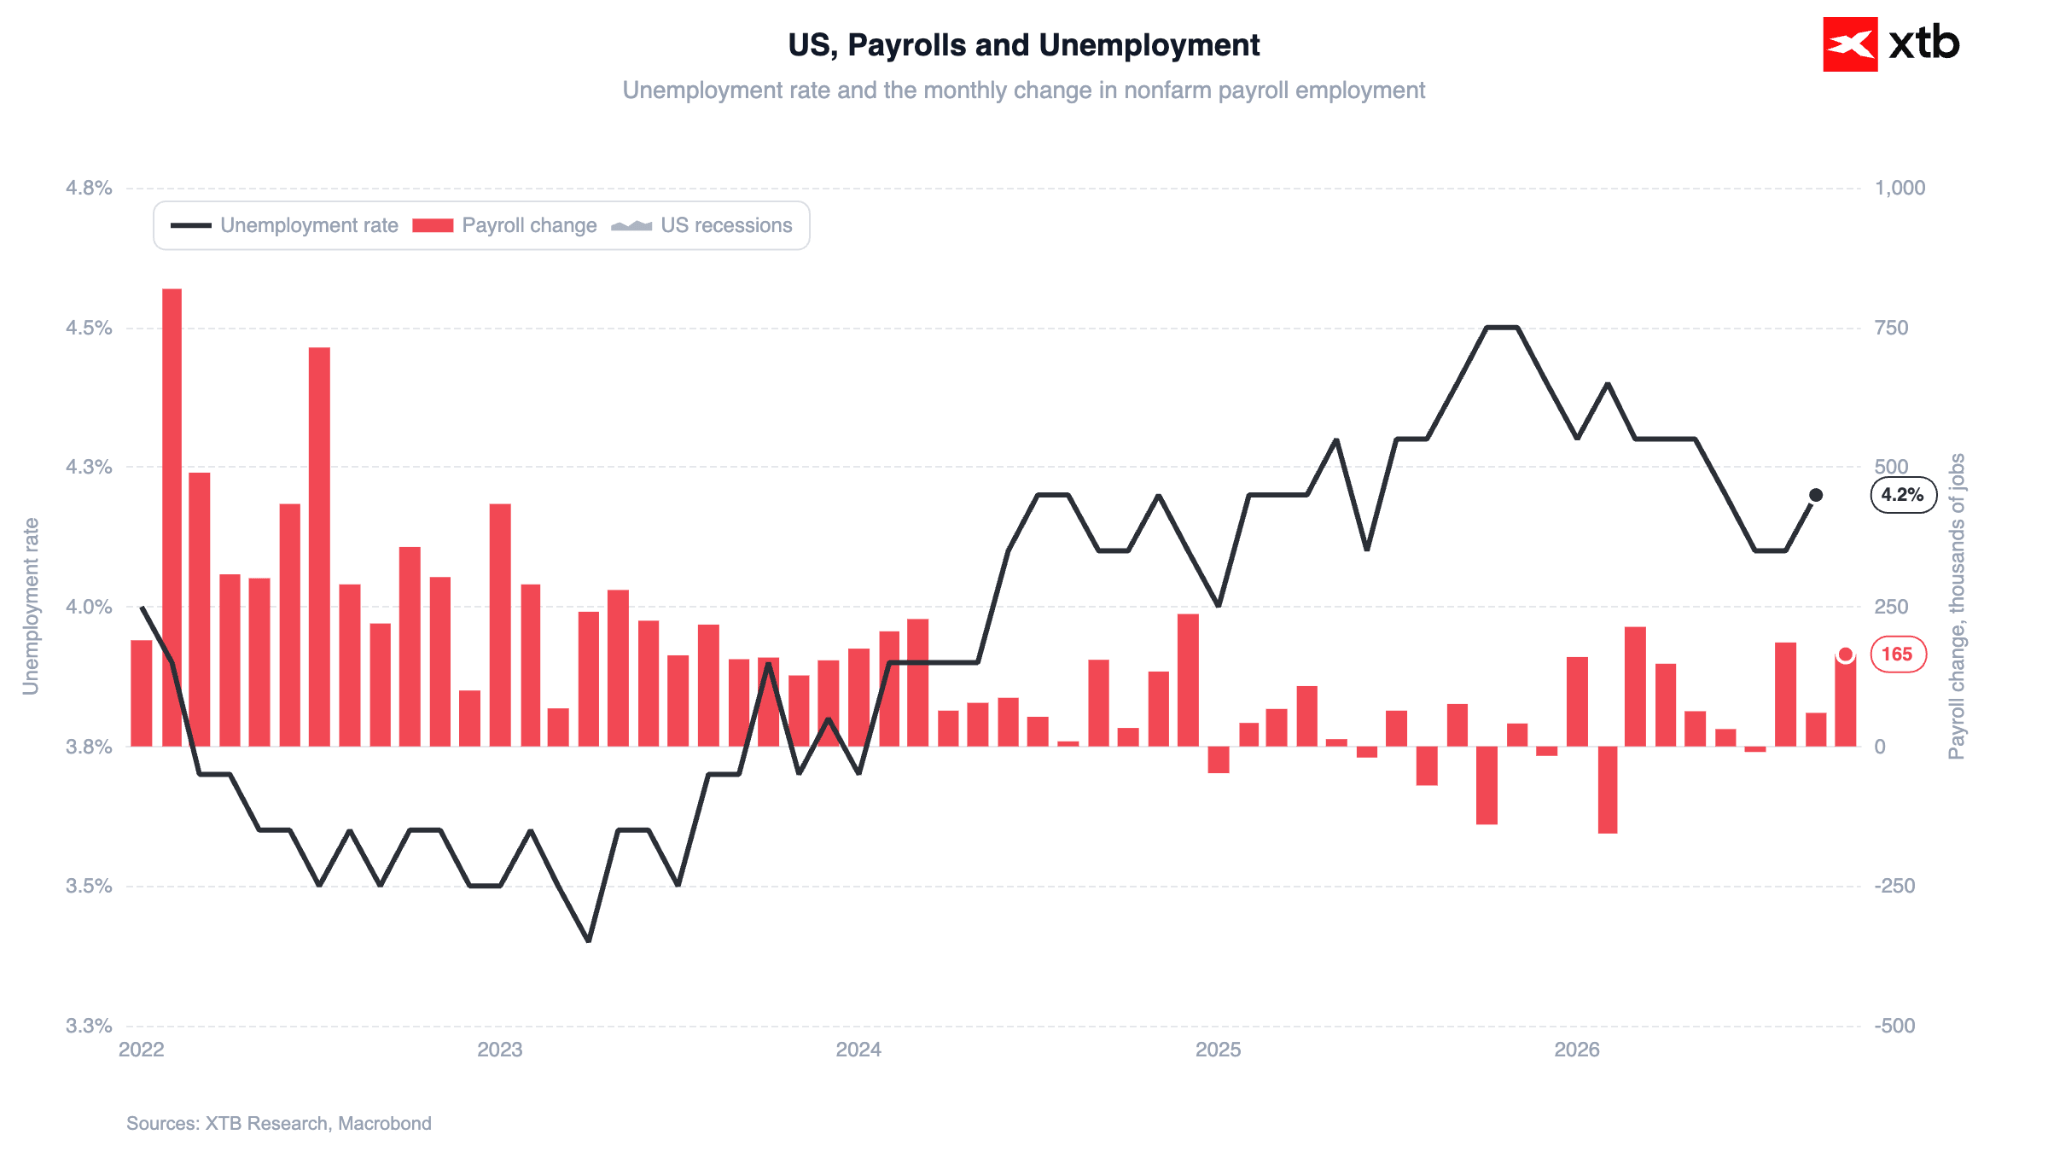
Listopadowe umocnienie można w dużej mierze przypisać wzrostowi oczekiwań wobec podwyżek stóp procentowych ze strony Rezerwy Federalnej po tym jak w górę zaskoczyły zarówno dane NFP, jak i CPI. Te drugie, istotniejsze w obecnej fazie cyklu, wykazały nie tylko kolejny wzrost miary bazowej o 0,3% w ujęciu miesięcznym, ale i wyraźne oznaki rozlewania się inflacji poza sektor energetyczny (wzrost cen w sektorach najmocniej uzależnionych od kosztów transportu, takich jak meble czy AGD o ponad 1% m/m).
Wykres 2: NFP i stopa bezrobocia w USA (2022 - 2026)
 Źródło: XTB Research, 18.11.2026
Pora na spadki cen?
Coraz więcej wskazuje jednak na to, że szczyt inflacji mamy już za sobą, a listopad przyniesie spadek cen w ujęciu miesięcznym.
Dlaczego?
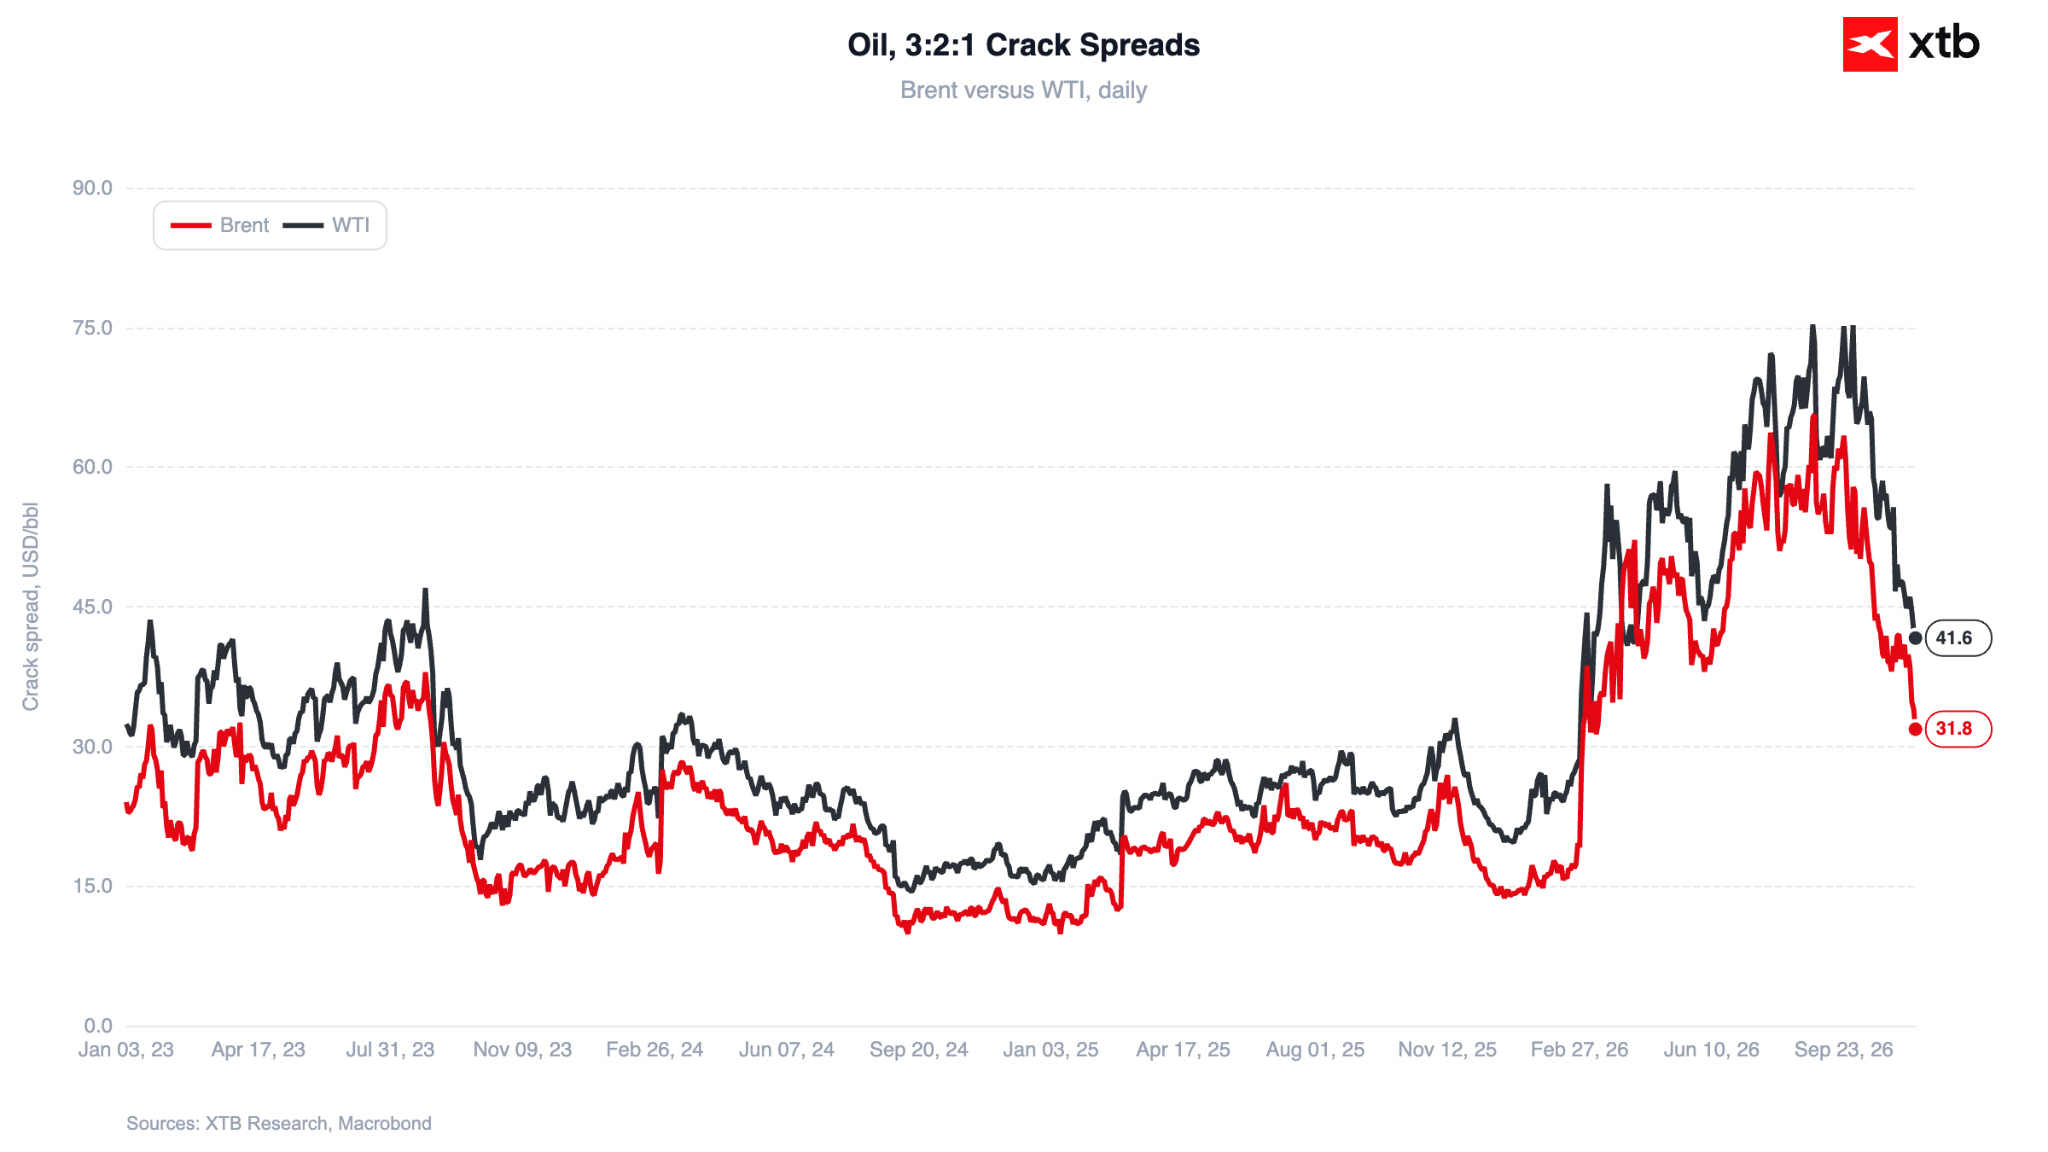
Kluczowe dla głównego wskaźnika inflacji były w ostatnich miesiącach podwyższone ceny paliw. Od początku miesiąca obserwujemy niezwykle dynamiczny spadek nie tylko samych cen ropy (Brent w dół o ok. 10%), ale i crack spreadu, czyli kosztów przetworzenia rzeczonej ropy (3-2-1 dla Brenta w dół o ok. 25%) oraz kosztów transportu (TD34, wskaźnik frachtowy na trasie Oman-Chiny w dół o przeszło 50%).
Wykres 3: 3:2:1 crack spread dla ropy naftowej Brent i WTI (2023 - 2026)
 Źródło: XTB Research, 18.11.2026
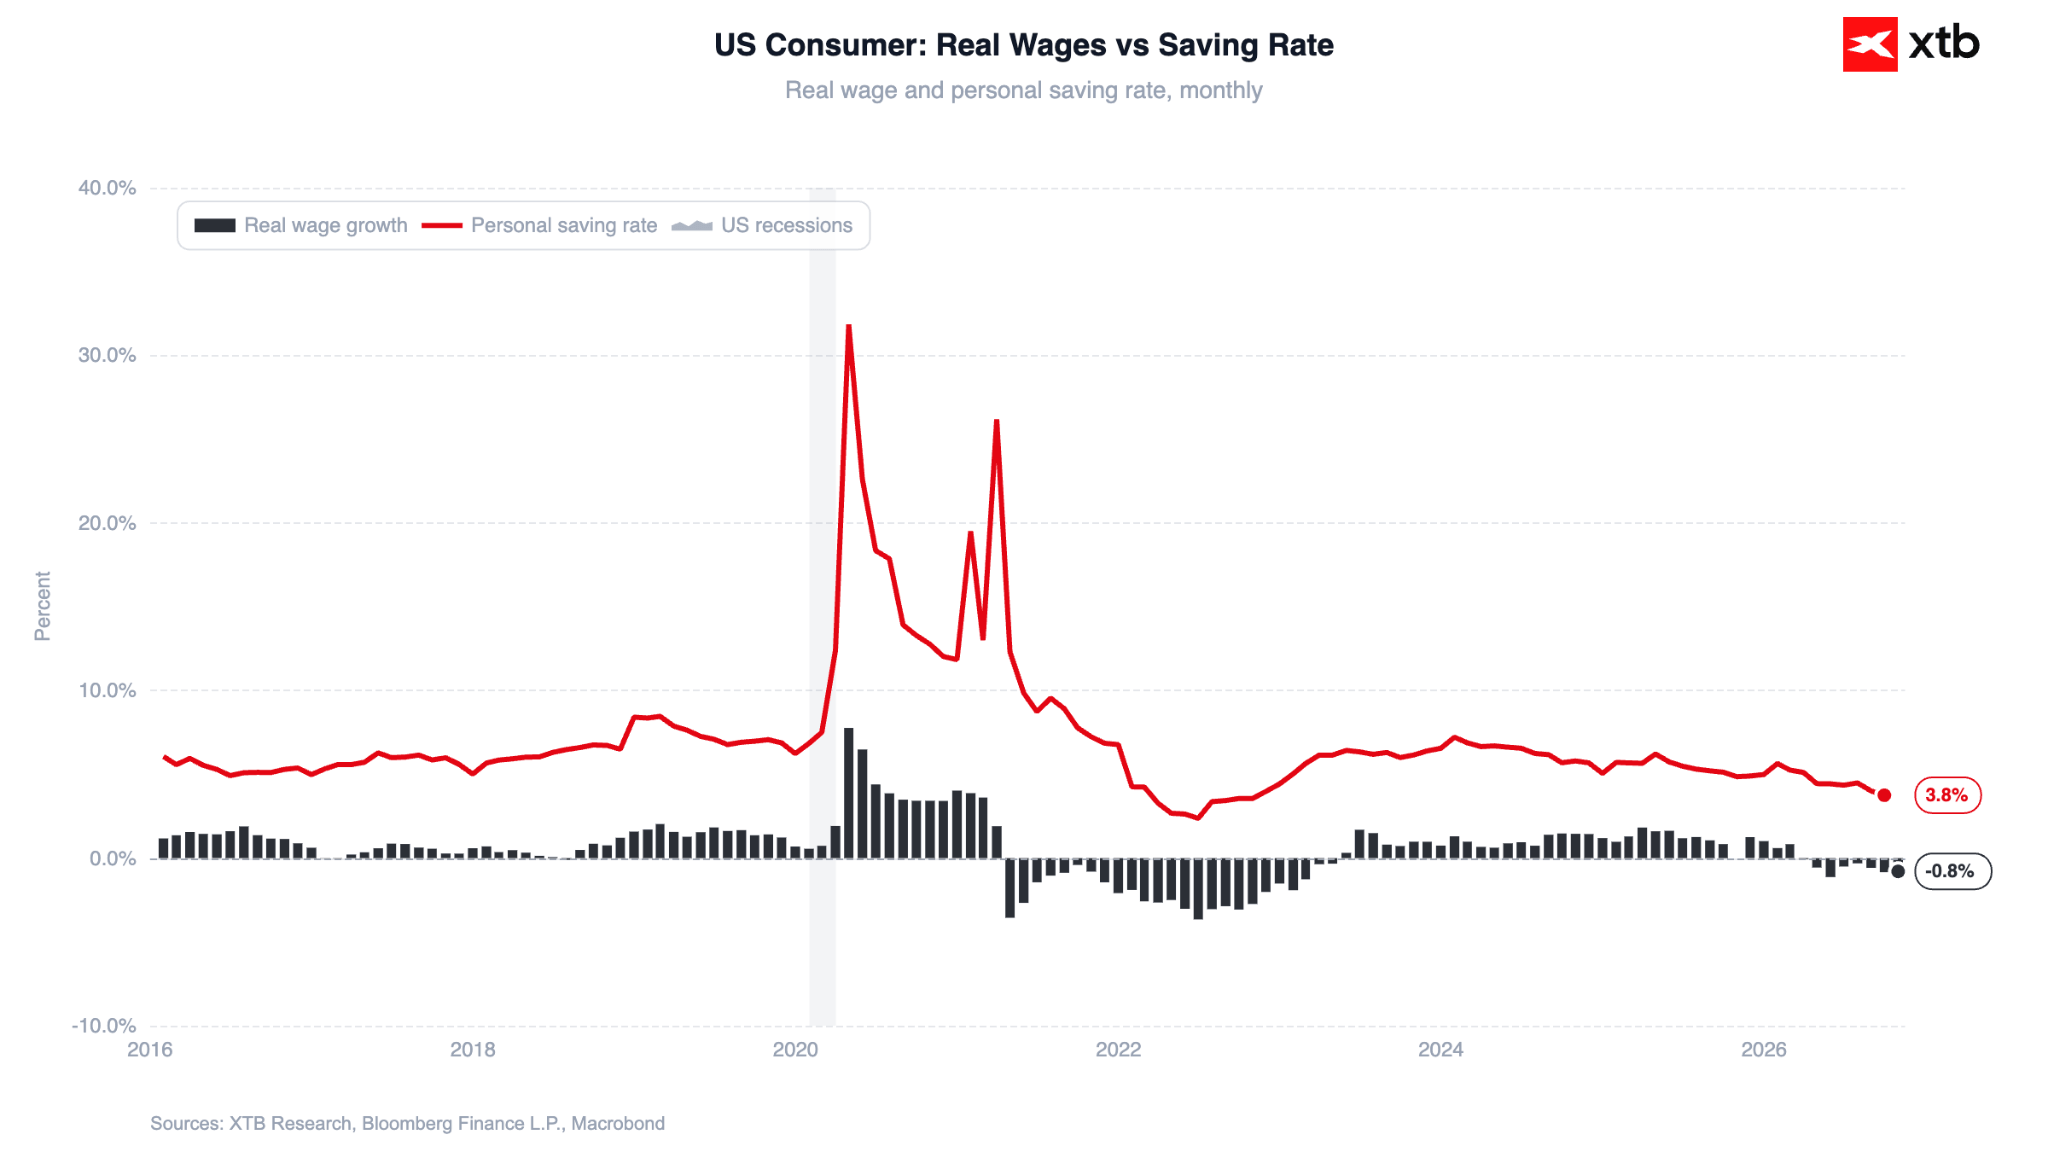
Onaczałoby to, że wywołana czynnikami podażowymi inflacja może nie zdążyć zagnieździć się w amerykańskiej gospodarce – zwłaszcza, że na ujemnych poziomach w ujęciu realnym pozostaje wzrost płac, a stopa oszczędności topnieje, co sugeruje, że także i rozbuchana konsumpcja może niedługo zacząć spowalniać.
Wykres 4: Wzrost płac w ujęciu realnym i stopa oszczędności w USA (2016 - 2026)
 Źródło: XTB Research, 18.11.2026
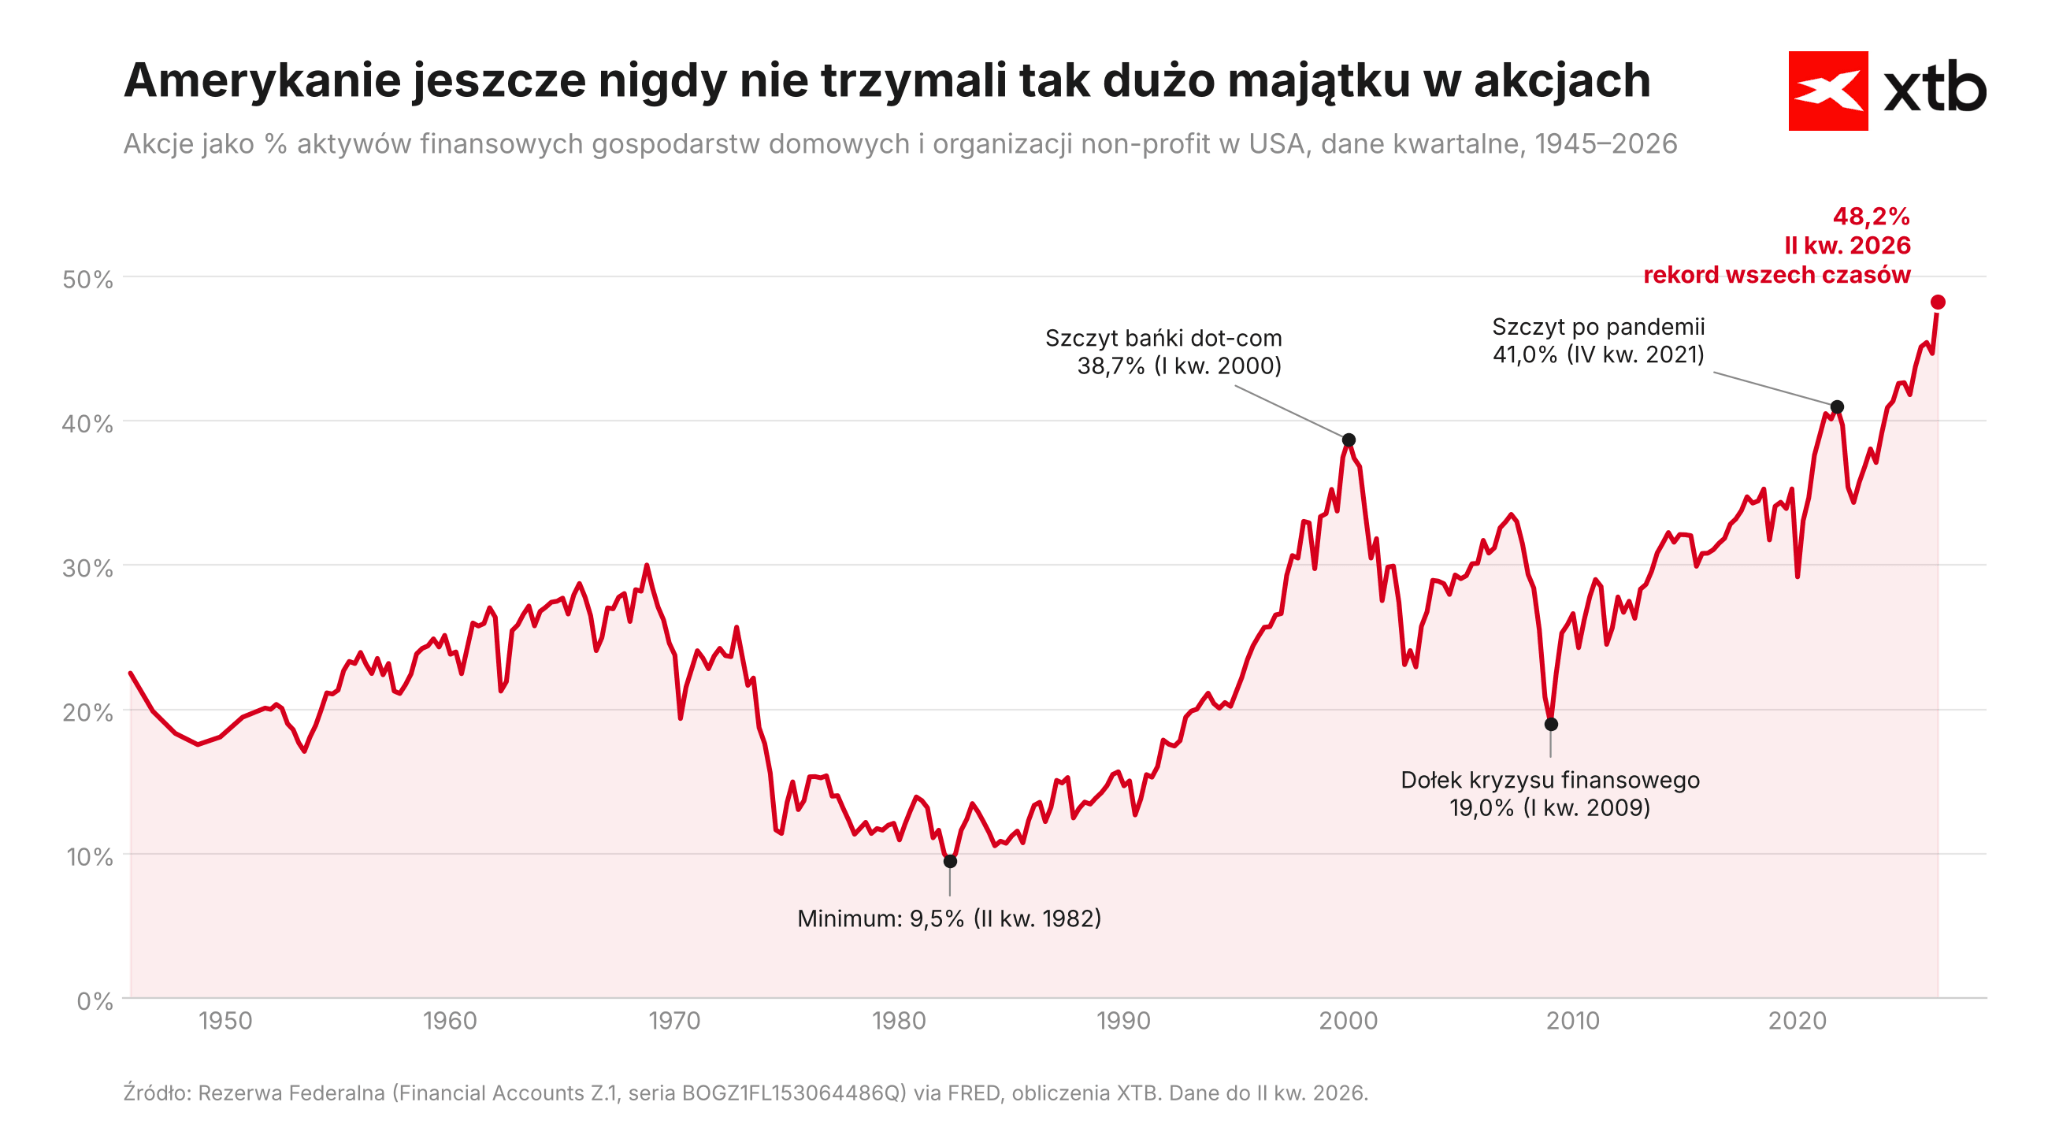
Warto w tym miejscu napomknąć, że większa skłonność do zakupów była w ostatnich miesiącach w znacznym stopniu uwarunkowana silnymi notowaniami amerykańskich spółek. Zgodnie z danymi Rezerwy Federalnej, akcje stanowią 48,2% wszystkich aktywów finansowych amerykańskich gospodarstw domowych (stan na Q2 2026). Zyski z Wall Street, choć niezrealizowane, pozwalały wielu konsumentom czuć się pewnie, co wpływało na ponadprzeciętnie wysoką dynamikę popytu wewnętrznego. Ostatnia korekta może wpłynąć na pogorszenie sentymentu i osłabienie konsumpcji.
Wykres 5: Akcje jako procent aktywów finansowych gospodarstw domowych w USA (1945 - 2026)
 Źródło: XTB Research, 18.11.2026
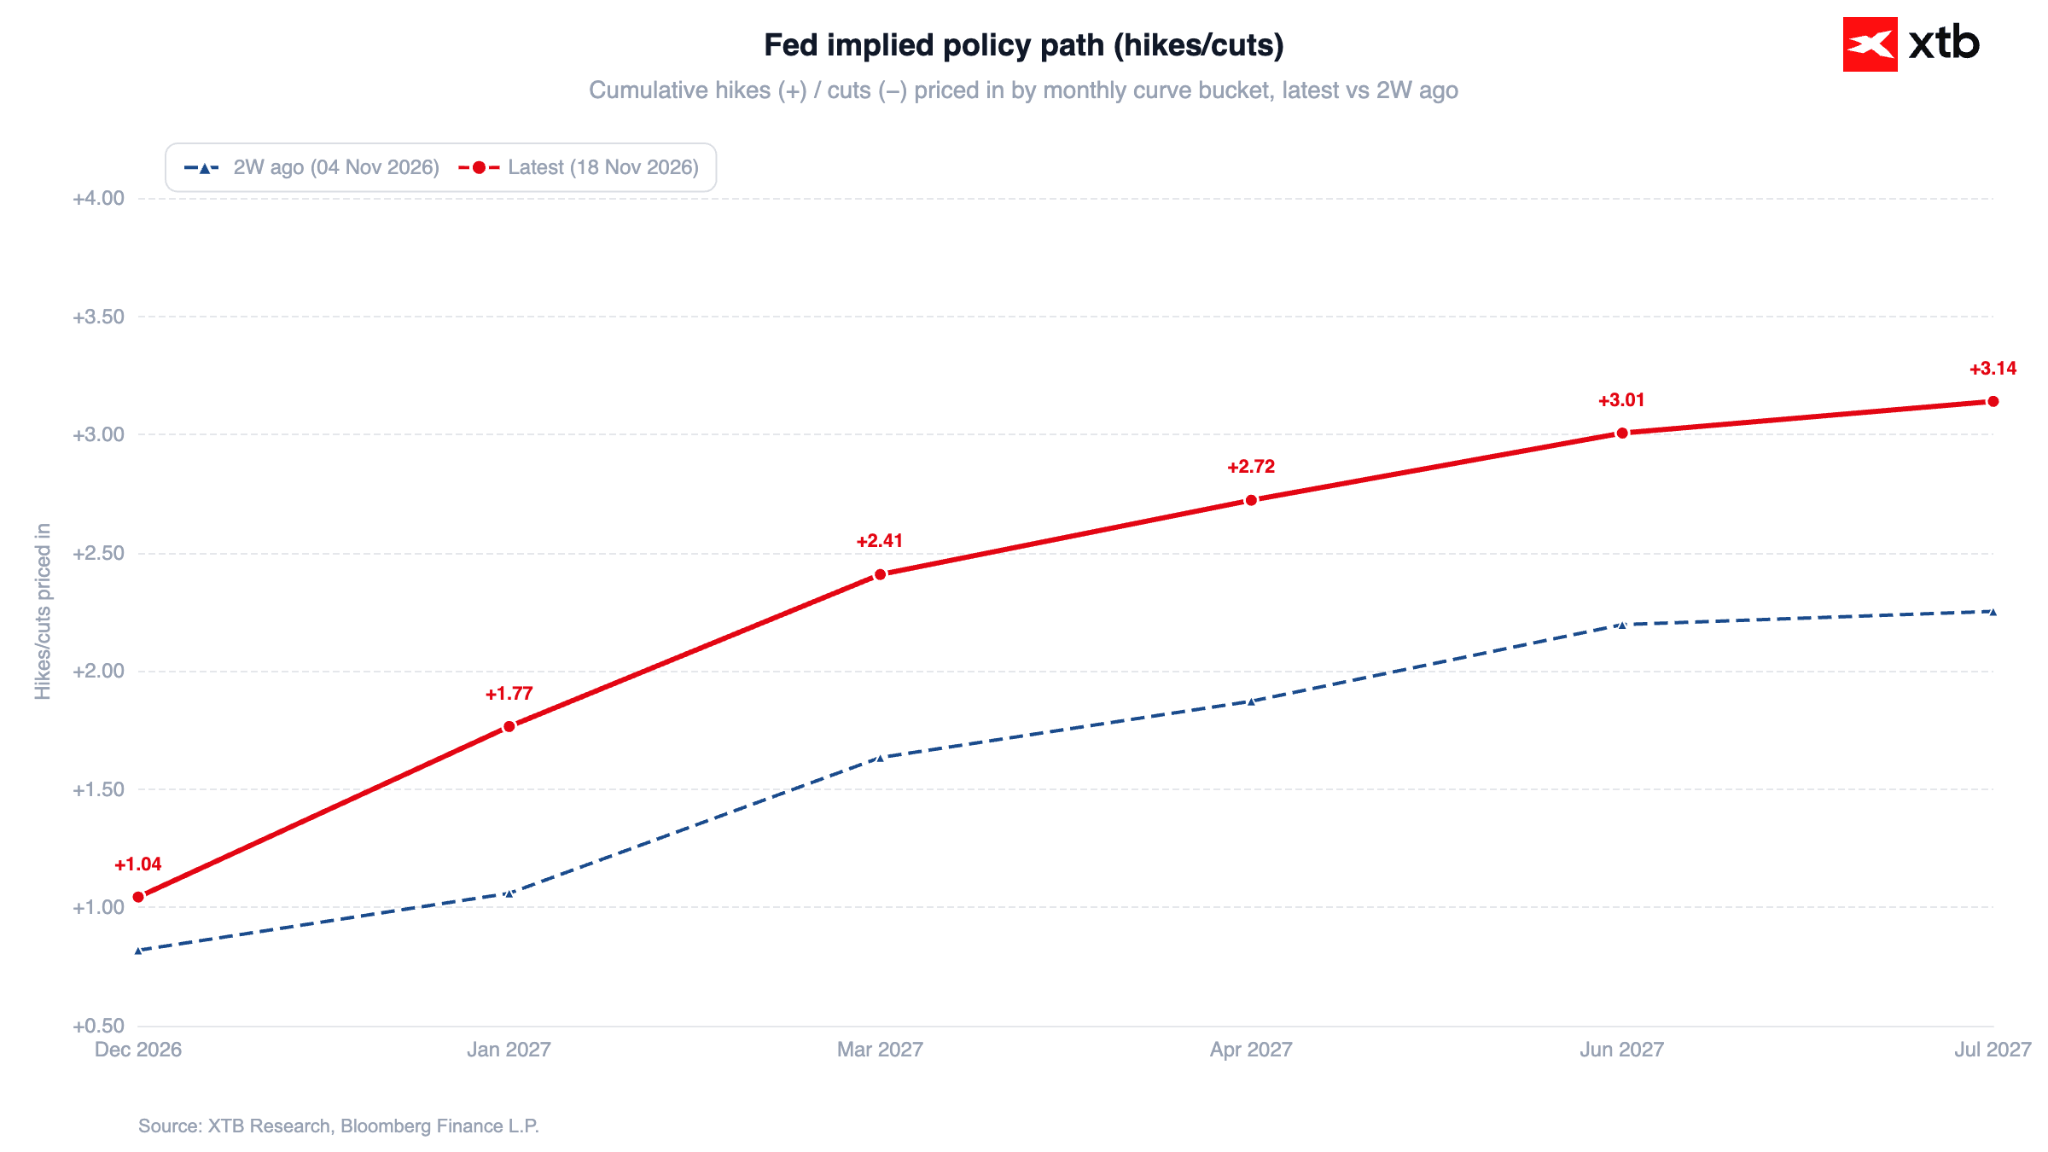
Przy silnym wyhamowaniu inflacji, rynek mógłby zacząć wycofywać zakłady za agresywnymi podwyżkami stóp procentowych ze strony Fedu, co doprowadziłoby do spadku rentowności obligacji skarbowych, a tym samym osłabienia dolara.
Wykres 6: Implikowana rynkowo ścieżka stóp procentowych Fedu (2026 - 2027)
 Źródło: XTB Research, 18.11.2026
Przed nami shutdown?
Amerykańskiej walucie w najbliższych tygodniach ciążyć może także kwestia potencjalnego shutdownu, czyli wstrzymania prac niekrytycznych instytucji rządowych. Co z perspektywy analityka istotne, może dojść do przerwy w publikacjach kluczowych danych przez BLS, co utrudnia podejmowanie decyzji przez bank centralny. Niezależnie jednak od rozwoju sytuacji działać będą wciąż m.in. wojsko, straż graniczna i organy ścigania.
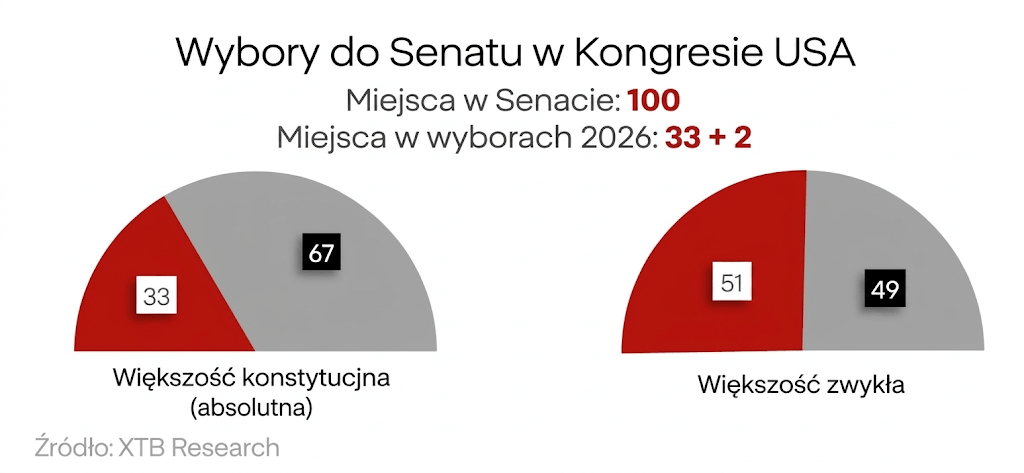
Aby nie doszło do shutdownu (lub aby shutdown został zakończony) musi dojść do uchwalenia nowego prowizorium budżetowego – co Amerykanie muszą uczynić przed 12 grudnia. Do tego potrzeba zaś większości w Izbie, 60 głosów w Senacie i podpisu prezydenta.
Wykres 7: Większość zwykła i konstytucyjna w Senacie
 Źródło: XTB Research, 18.11.2026
Co najmniej trzytygodniowy shutdown byłby, jak się wydaje, na rękę Demokratom. 3 stycznia miejsce ma rotacja w zakresie składu Kongresu, co może zmusić Republikanów do pójścia na znacznie większe ustępstwa. Wstrzymanie prac instytucji rządowych i chaos towarzyszący całemu procesowi ciężko postrzegać jako korzystny dla amerykańskiej waluty.
—
Michał Jóźwiak, Analityk Rynków Finansowych XTB


Nvidia i Fed uratują hossę na Wall Street? | Bliżej Rynków, 18.11.2026



Przegląd Rynkowy: Spółki AI pod presją, Iceye sięga po Avio


PULS GPW: Spore spadki na WIG20

Komentarz Walutowy: Dolar po 4 zł, a w tle Fed i spór wokół NBP
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.