


Akcje Nvidia mają za sobą około 30% spadek, co wskazuje, że skala wyprzedaży jest największa od początku wiosny 2025 roku, gdy w otoczeniu obaw o wojnę handlową USA z Chinami i Europą walory spółki taniały o ponad 40% względem ówczesnych maksimów. Głównym motorem spadków są obawy rynku związane z "chińskim biznesem" spółki oraz najnowsze doniesienia o potencjalnej relacji osobistej prezesa i współzałożyciela spółki Jensena Huanga z domniemaną agentką chińskiego wywiadu. Doniesienia te mogą negatywnie wpływać na sentyment do spółki, ale ich wpływ na biznes ostatecznie może okazać się ograniczony.
Co więcej, trudno oprzeć się wrażeniu, że gdyby doniesienia te pojawiły się w "sprzyjającym" sektorowi technologicznemu okresie mogłyby wręcz zostać zbagatelizowane przez rynek. Obecna reakcja i niepewność wokół Nvidii, skutkująca ogromną przeceną i osłabieniem względem szerokiego sektora technologicznego (który zdążył odrobić już sporo strat) ma więcej wspólnego z samą psychologią rynku i obawami o utrzymanie dominującej pozycji spółki.
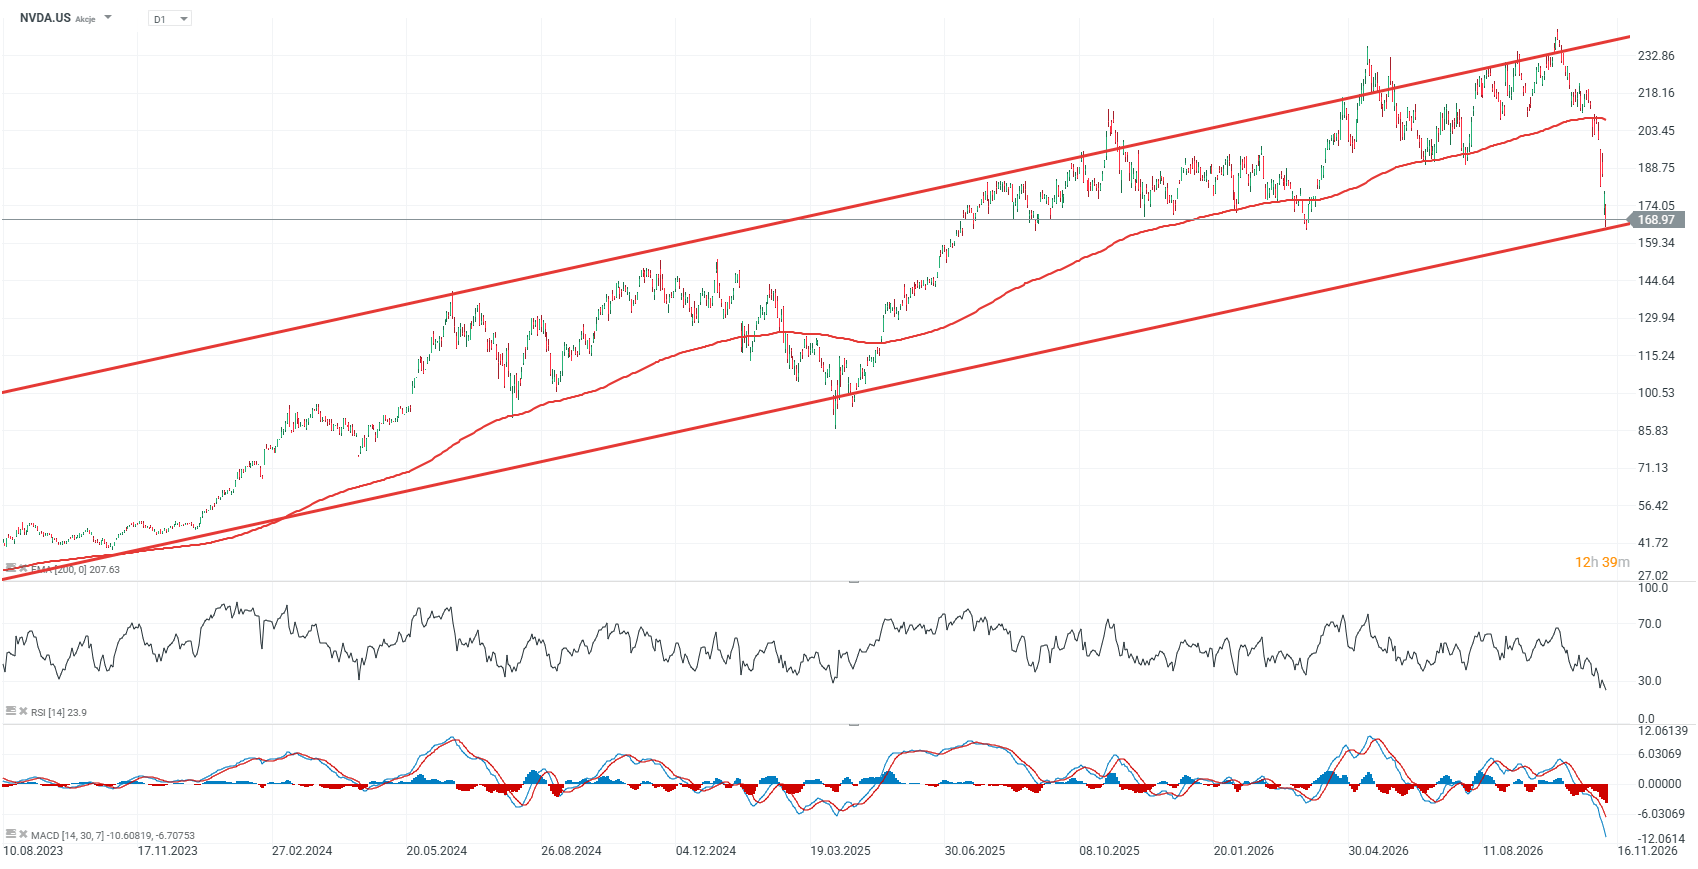
Akcje NVDA.US (interwał D1)
Akcje spółki mają za sobą dwa spadki obecnej skali, licząc od 2023 roku. Pierwszy z nich wydarzył się latem 2024 roku i wynosił mniej więcej 30%. Nastąpiło po nim bardzo silne odbicie. Drugi, największy z nich wydarzył się od stycznia do kwietnia 2025 roku, gdy akcje taniały o prawie 44% względem szczytów z początku roku. Wówczas akcje spadły o 31% względem średniej EMA200 (czerwona linia) ale weszły w spadkowy trend tylko na moment.
Aktualny spadek od szczytów wynosi przeszło 30%, a akcje tąpnęły 20% poniżej 200-sesyjnej, wykładniczej średniej kroczącej EMA200. Dla rynku kluczowy będzie teraz jak najszybszy powrót do poziomów 190 USD (istotne reakcje cenowe) a docelowo powyżej 200 USD za akcję (EMA200). Z drugiej strony istotnym wsparciem mogą okazać się okolice 150 USD za akcję tj. lokalne szczyty z przełomu 2024 i 2025 roku.
Wycena spółki spadła do ok. 13,5 pod względem wskaźnika ceny do oczekiwanych 12-miesięcznych zysków, wobec średniej ok. 19 dla spółek Nasdaq 100, co sugeruje bardzo znaczące dyskonto, biorąc pod uwagę jakość biznesu spółki, jak i wciąż bardzo wysokie tempo wzrostu zysków i przychodów. Jeśli założymy, że rynek chipów GPU i infrastruktury AI jest daleki od nadpodaży, akcje Nvidia mają wciąż przed sobą szansę na "spektakularny powrót" do wzrostowego trendu.
Źródło: XTB
Przychody, zysk netto i przewaga nad kosztem kapitału
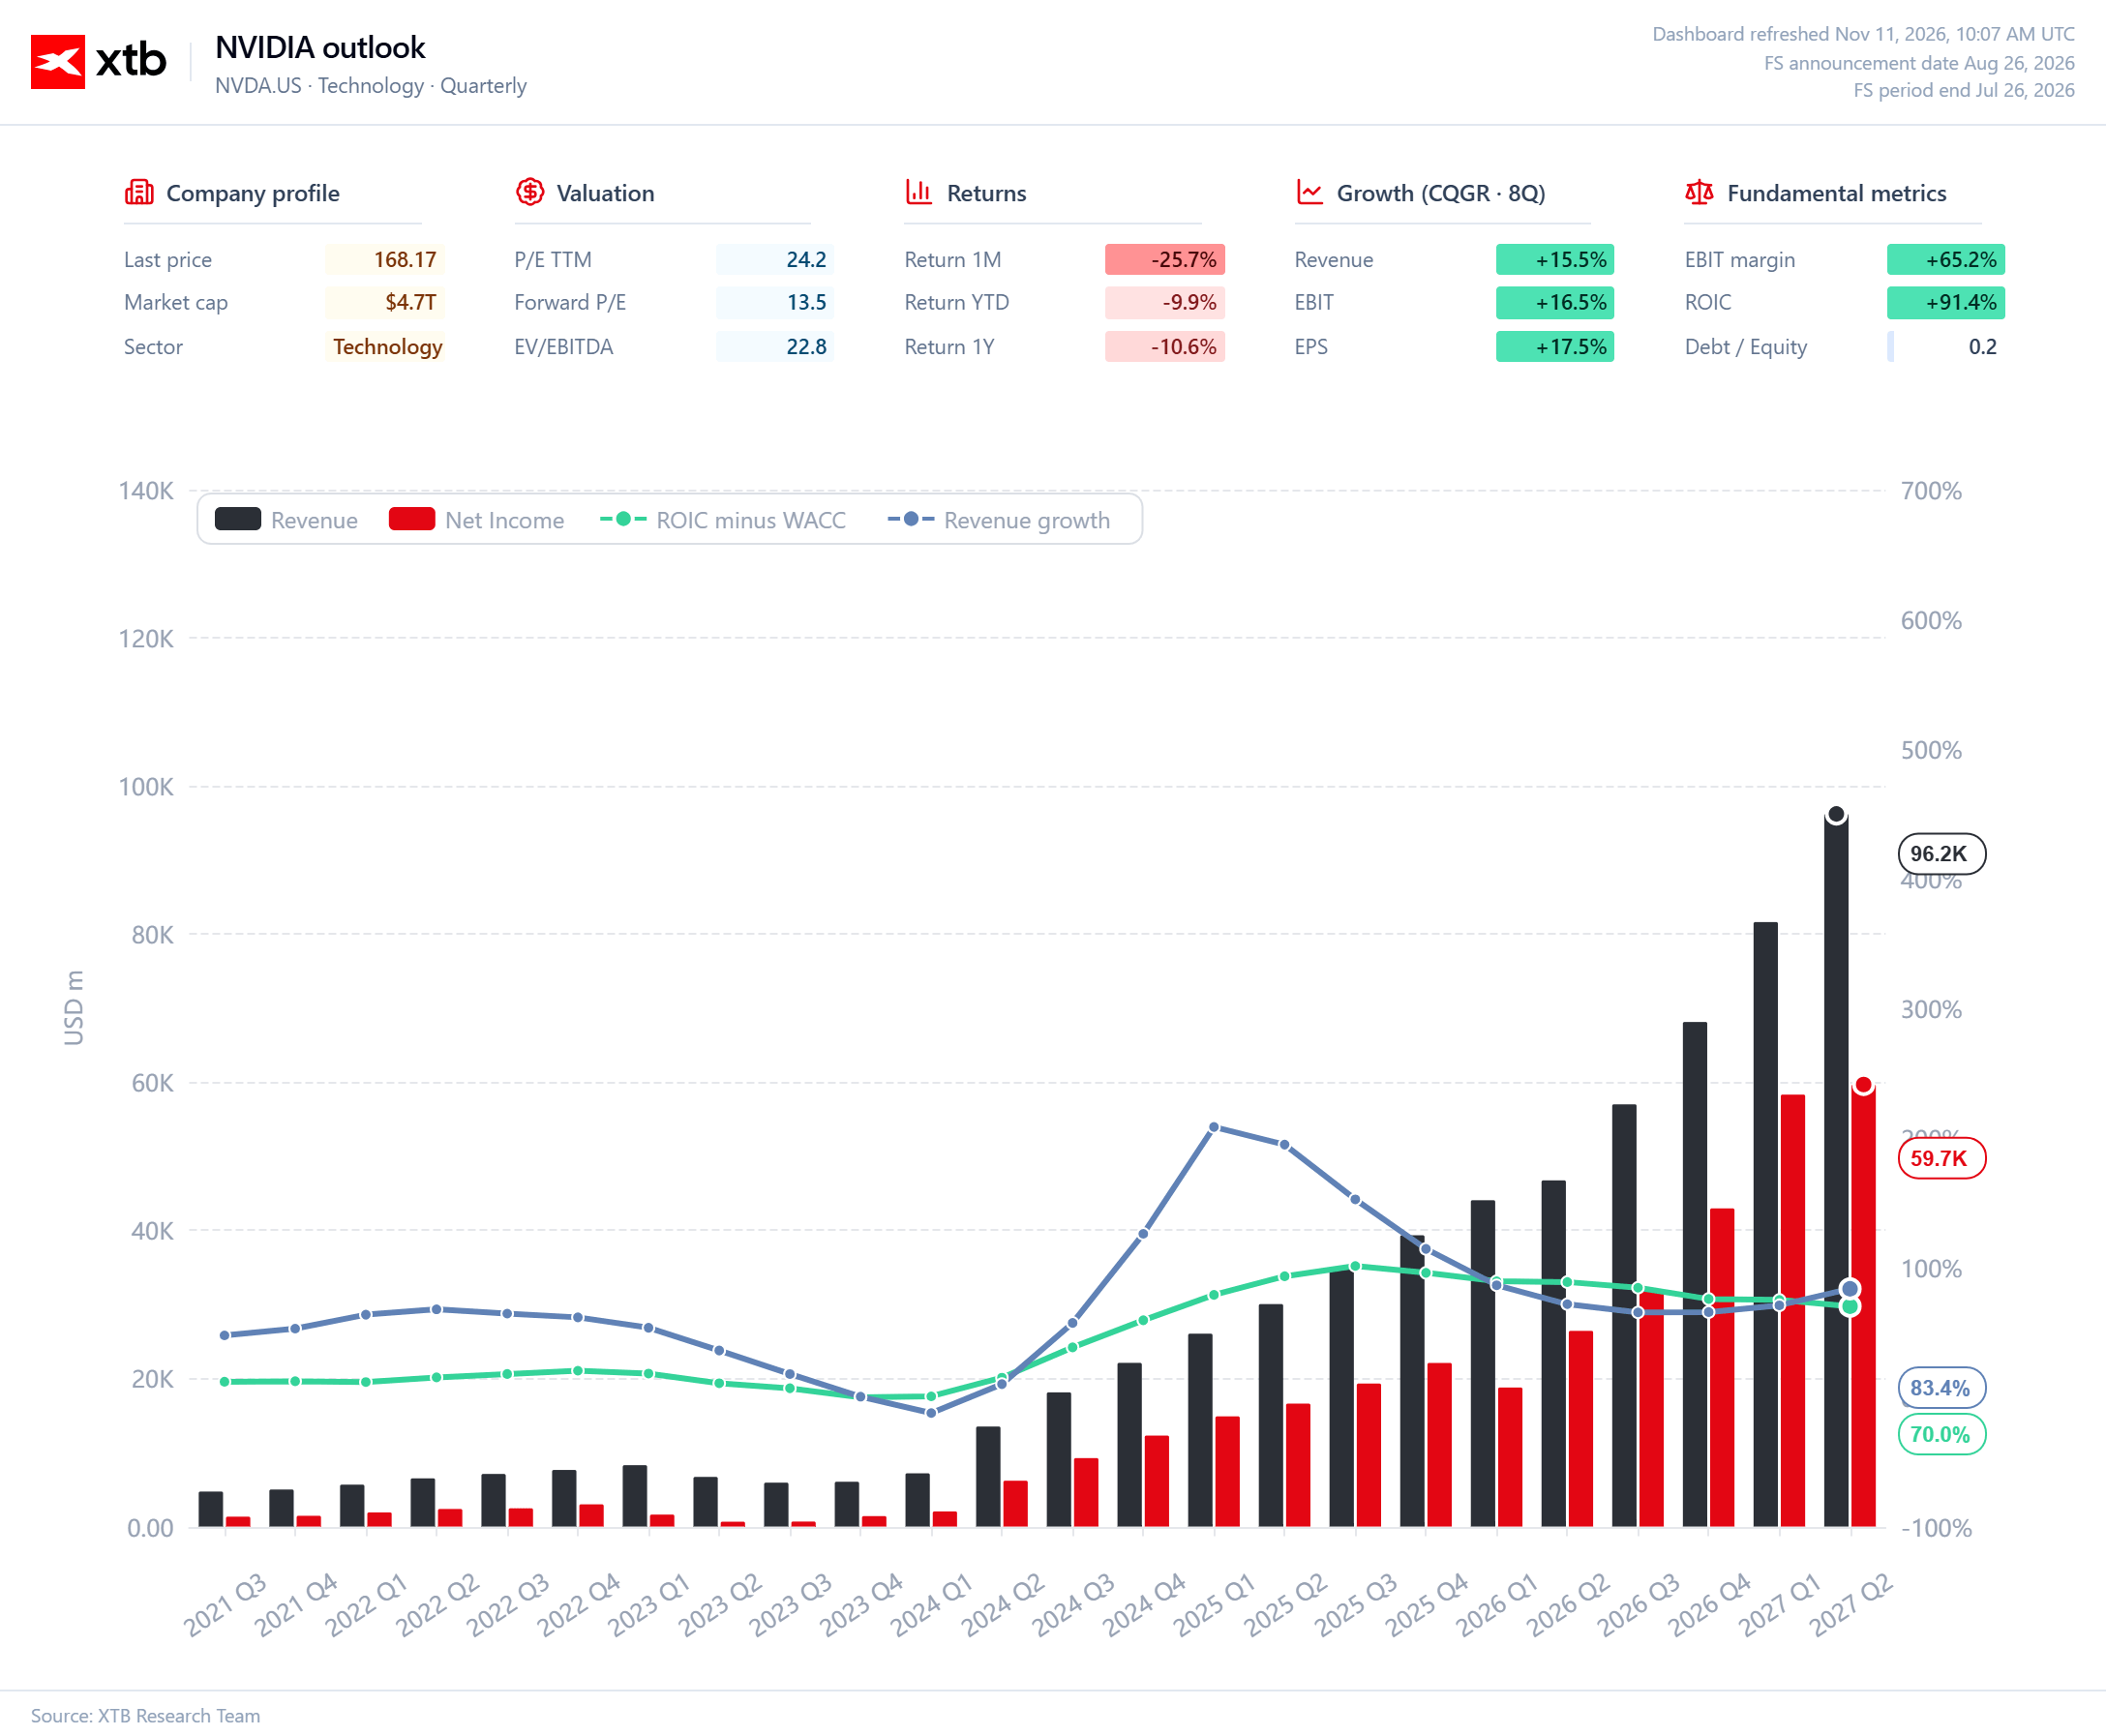
Trzeci wykres najlepiej pokazuje skalę transformacji NVIDII z producenta układów graficznych w jeden z najbardziej rentownych biznesów technologicznych na świecie. Kwartalne przychody wzrosły z kilku miliardów dolarów w 2021 roku do prognozowanych około 96 mld USD w 2027 Q2, podczas gdy zysk netto może zbliżyć się do 60 mld USD. Najważniejsze jest jednak to, że zysk rośnie szybciej niż przychody, co pokazuje niezwykle silną dźwignię operacyjną wynikającą z wysokich marż platformy AI i ogromnej skali sprzedaży Data Center. Jednocześnie tzw. EVA Spread (różnica między zwrotem z inwestycji tzw. ROIC a kosztem zainwestowanego kapitału tj. WACC) pozostaje w okolicach 70 pkt proc., co oznacza, że NVIDIA nadal tworzy bardzo dużą wartość ekonomiczną z każdego kolejnego dolara kapitału reinwestowanego w biznes.
Ten parametr jest fundamentalnie ważniejszy niż sam wzrost przychodów: wysoki wzrost ma wartość dla akcjonariusza tylko wtedy, gdy stopa zwrotu z nowych inwestycji pozostaje wyższa od kosztu kapitału. Dynamika przychodów wyraźnie normalizuje się względem eksplozji z lat 2024–2025, ale nadal pozostaje bardzo wysoka, na poziomie ponad 80% według przedstawionych prognoz. Największym ryzykiem nie jest więc dziś brak wzrostu, lecz możliwość stopniowej kompresji marż i ROIC wraz z rosnącą konkurencją AMD, custom ASIC, większą siłą negocjacyjną hyperscalerów oraz kosztami kolejnych generacji platform. Fundament NVIDII pozostaje wyjątkowo mocny, ale przy takiej skali biznesu przyszła stopa zwrotu dla akcjonariusza będzie coraz bardziej zależeć od utrzymania przewagi ekonomicznej, a coraz mniej od samego faktu szybkiego wzrostu rynku AI.
 Źródło: XTB Research
Bilans, ROIC i wycena
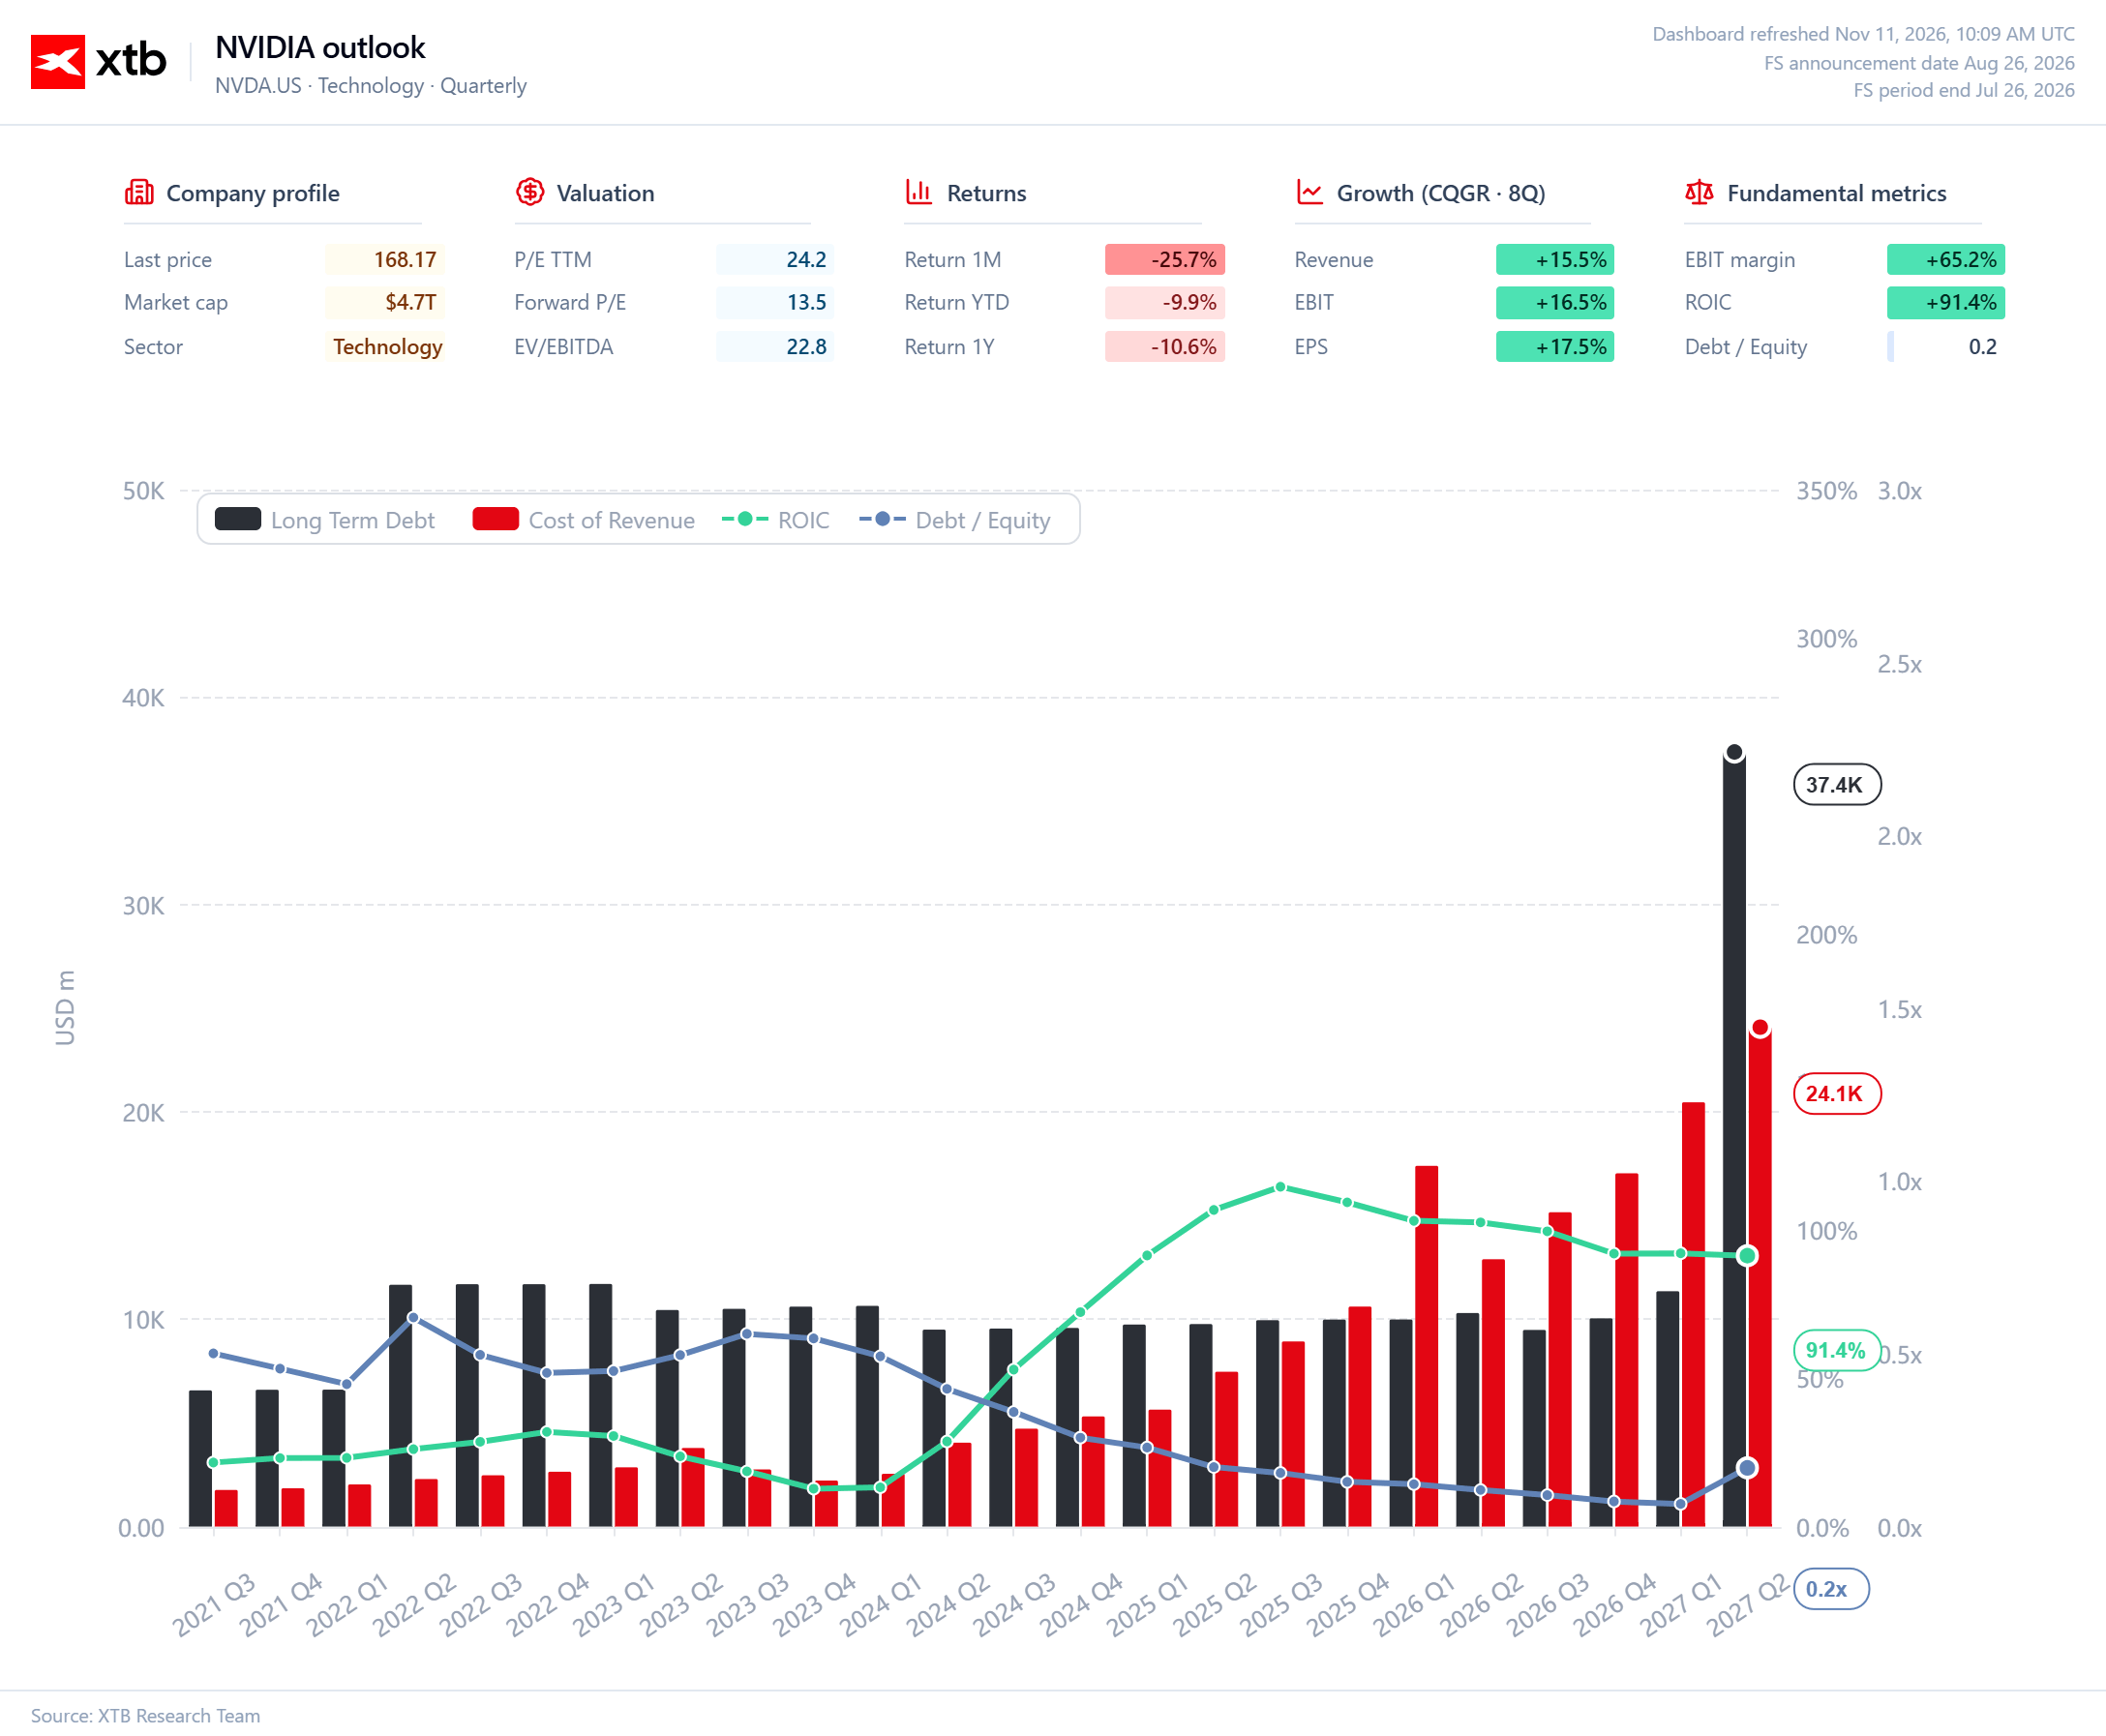
Pierwszy wykres dobrze pokazuje, że NVIDIA pozostaje biznesem o wyjątkowej rentowności kapitału, ale jednocześnie wchodzi w fazę znacznie większej skali operacyjnej i finansowej. ROIC utrzymuje się w okolicach 91%, co oznacza, że spółka nadal generuje niezwykle wysoki zwrot z kapitału zaangażowanego w biznes, mimo gwałtownego wzrostu przychodów i kosztów działalności. Jednocześnie relacja długu do kapitału pozostaje bardzo niska, na poziomie około 0,2x, więc wzrost NVIDII nie jest finansowany agresywnym lewarem, lecz przede wszystkim własną zdolnością do generowania gotówki.
Prognozowany wzrost długu długoterminowego do około 37 mld USD należy więc analizować przede wszystkim w kontekście zwiększającej się skali firmy, a nie jako sygnał pogorszenia jakości bilansu. Wycena staje się przy tym znacznie ciekawsza: P/E TTM wynosi około 24,2x, podczas gdy forward P/E spada do zaledwie 13,5x, co pokazuje, jak dużego wzrostu zysków oczekuje obecnie konsensus. EV/EBITDA na poziomie 22,8x pozostaje relatywnie wysokie w ujęciu bezwzględnym, ale przy obecnym ROIC i tempie wzrostu zysków nie sugeruje już ekstremalnej premii typowej dla wcześniejszych etapów boomu AI. Kluczowe pytanie dla inwestorów nie brzmi więc dziś, czy NVIDIA jest drogą spółką w stosunku do rynku, lecz czy utrzyma nadzwyczajnie wysoką rentowność kapitału wystarczająco długo, aby obecne oczekiwania wpisane w forward P/E rzeczywiście się zmaterializowały.
Źródło: XTB Research
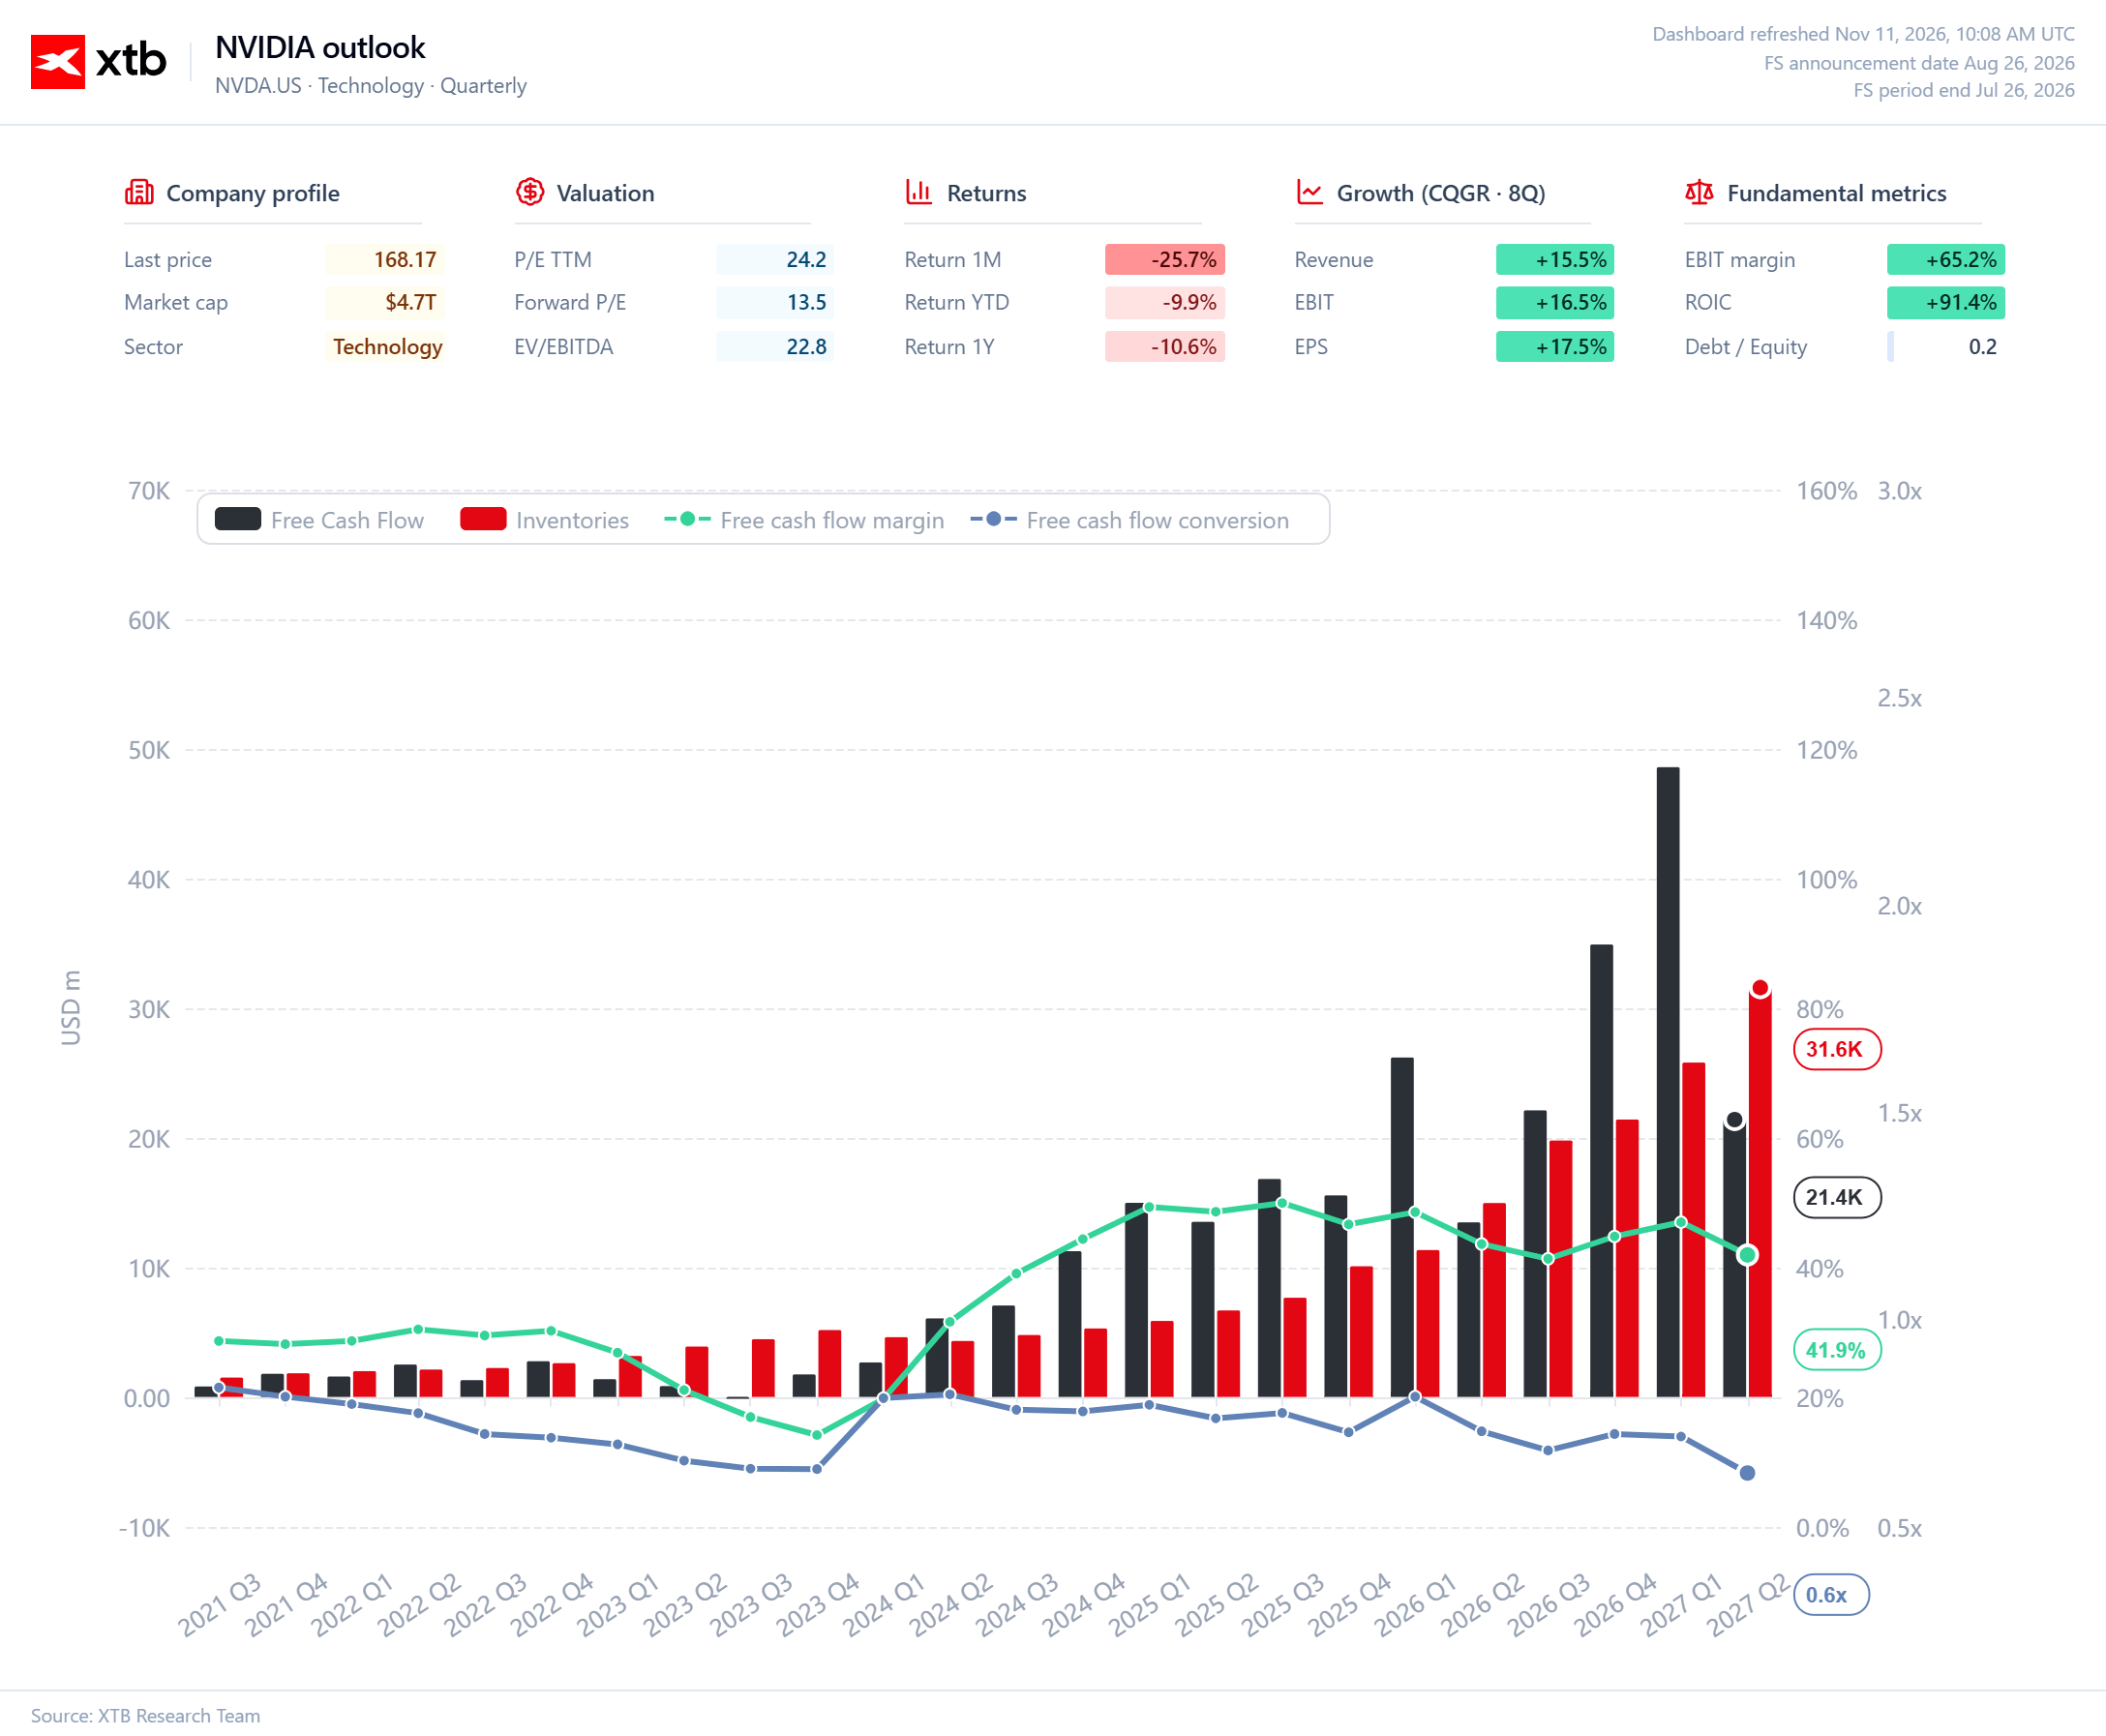
Free cash flow, zapasy i konwersja gotówki
Drugi wykres pokazuje bardzo ważną zmianę w ekonomice NVIDII: biznes generuje ogromną ilość wolnych przepływów pieniężnych, ale jednocześnie coraz więcej kapitału musi być zaangażowane w zabezpieczenie przyszłego wzrostu. Free cash flow wzrósł w ostatnich latach wielokrotnie i w najlepszych kwartałach przekraczał 30–40 mld USD, co potwierdza niezwykle wysoką zdolność spółki do monetyzowania popytu na akceleratory AI. Jednocześnie zapasy rosną znacznie szybciej niż w poprzedniej fazie cyklu i według prognoz mogą przekroczyć 30 mld USD, co odzwierciedla przede wszystkim większą skalę produkcji oraz konieczność wcześniejszego zabezpieczania komponentów i mocy produkcyjnych.
Nie należy automatycznie interpretować tego jako sygnału słabnącego popytu, ale wzrost zapasów powinien być monitorowany względem sprzedaży, ponieważ w sektorze półprzewodników właśnie tutaj często jako pierwsze pojawiają się oznaki zmiany cyklu. Marża FCF pozostaje bardzo wysoka, około 42%, co wskazuje, że nawet przy większych potrzebach kapitału obrotowego NVIDIA nadal zamienia znaczną część przychodów w gotówkę. Bardziej ostrożny sygnał daje natomiast spadek współczynnika konwersji FCF do około 0,6x, sugerujący, że dynamika przepływów pieniężnych zaczyna pozostawać w tyle za raportowanym wynikiem księgowym. Dopóki rosnące zapasy przekładają się na kolejne kwartały wysokiej sprzedaży Blackwell, Rubin i infrastruktury AI, jest to koszt wzrostu; gdyby jednak zapasy rosły szybciej niż przychody przez kilka kolejnych kwartałów, byłby to jeden z pierwszych fundamentalnych sygnałów ostrzegawczych.
 Źródło: XTB Research


Kalendarz ekonomiczny: Lekki kalendarz makro, wyniki europejskich spółek w centrum uwagi


(Spotkanie LIVE 🚨)Koniec hossy pamięci | Bliżej Giełdy, Bartek Szyma

Komentarz giełdowy: Odliczanie do GTA VI napędza akcje Take-Two

US OPEN: Wyższa inflacja CPI chłodzi nastroje, Anthropic celuje w wycenę 1,4 bln USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.