

- 📅 Okres: 2 – 6 listopada 2026 r.
- Silny rynek pracy w USA oddala perspektywę cięć stóp procentowych przez Rezerwau Federalną.
- Inwestorzy wymagają od spółek AI natychmiastowej monetyzacji kosztownych inwestycji.
- Demokratyczny Kongres w USA zwiększa ryzyko surowszego nadzoru nad sektorem technologicznym.
- Notowania ropy naftowej spadają z powodu postępów w negocjacjach dyplomatycznych z Iranem.
- Złoto przekracza cenę 4 100 USD za uncję dzięki popytowi na bezpieczne aktywa.

- 📅 Okres: 2 – 6 listopada 2026 r.
- Silny rynek pracy w USA oddala perspektywę cięć stóp procentowych przez Rezerwau Federalną.
- Inwestorzy wymagają od spółek AI natychmiastowej monetyzacji kosztownych inwestycji.
- Demokratyczny Kongres w USA zwiększa ryzyko surowszego nadzoru nad sektorem technologicznym.
- Notowania ropy naftowej spadają z powodu postępów w negocjacjach dyplomatycznych z Iranem.
- Złoto przekracza cenę 4 100 USD za uncję dzięki popytowi na bezpieczne aktywa.
🏦 INDEKSY GIEŁDOWE
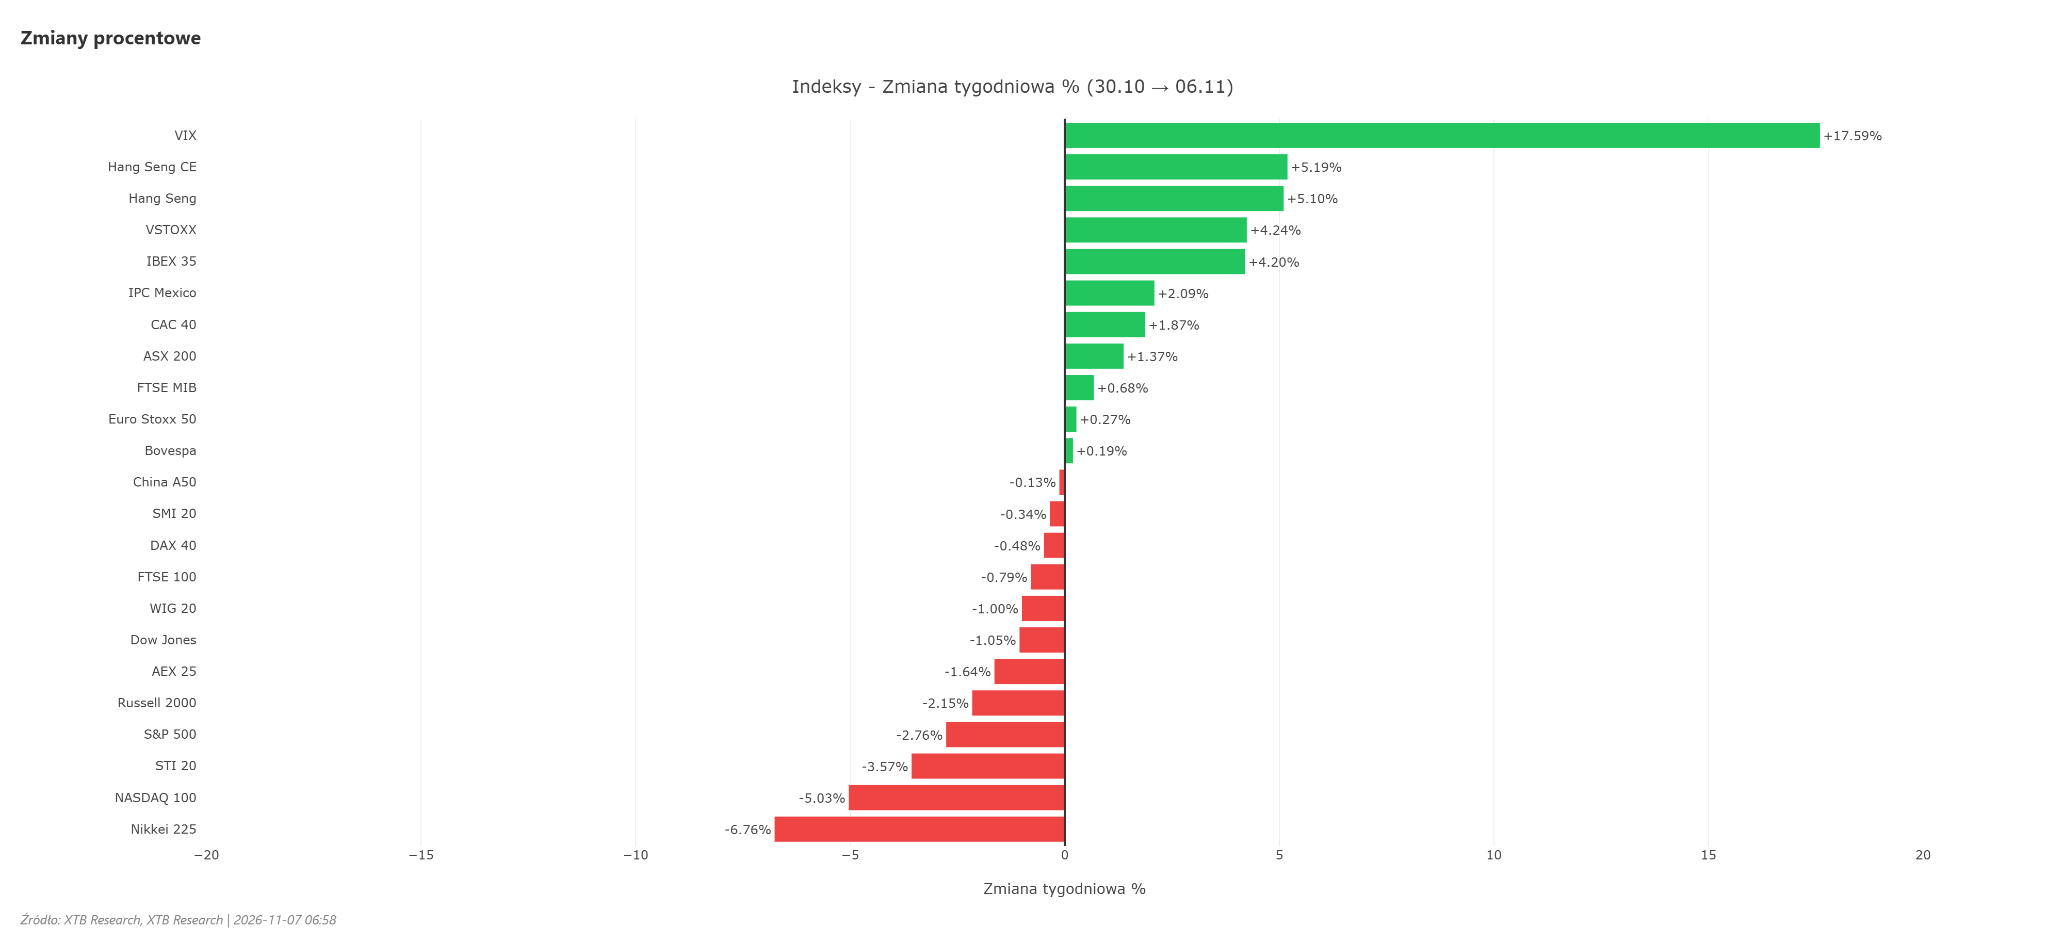
- Miniony tydzień na rynkach akcji przyniósł skrajną zmienność i gwałtowne przetasowania nastrojów. Początek tygodnia zdominowały wybory połówkowe w Stanach Zjednoczonych.
- Zwycięstwo Partii Demokratycznej w obu izbach Kongresu („błękitna fala”) wywołało w środę potężną falę ulgi na Wall Street – Dow Jones zyskał ponad 1000 punktów, a S&P 500 przebił lokalne opory.
- Rynek początkowo zinterpretował ten wynik jako gwarancję zablokowania nowych ceł handlowych oraz powstrzymania ekspansywnej polityki fiskalnej.
- Euforia okazała się jednak wyjątkowo krótkotrwała. Już w czwartek nastroje uległy załamaniu pod ciężarem obaw o zaostrzenie regulacji antymonopolowych i technologicznych ze strony zdominowanego przez Demokratów Kongresu. Indeksy technologiczne doświadczyły bezprecedensowej wyprzedaży – Nasdaq znalazł się pod silną presją, pociągając za sobą S&P 500 i Dow Jones.
- W piątek sytuacja uległa częściowej stabilizacji. Zaskakująco mocny raport z amerykańskiego rynku pracy podsycił wprawdzie obawy przed kolejną podwyżką stóp procentowych przez Rezerwę Federalną w grudniu, jednak pojawienie się kupujących na dołkach oraz gigantyczna runda finansowania OpenAI pozwoliły na wyhamowanie spadków.
- Europejskie parkiety (DAX, CAC 40, FTSE 100) oraz warszawski WIG20 wykazały się w tym otoczeniu znacznie większą odpornością, notując relatywnie wąskie pasmo wahań, częściowo amortyzowane przez tańsze surowce energetyczne.
📈 AKCJE
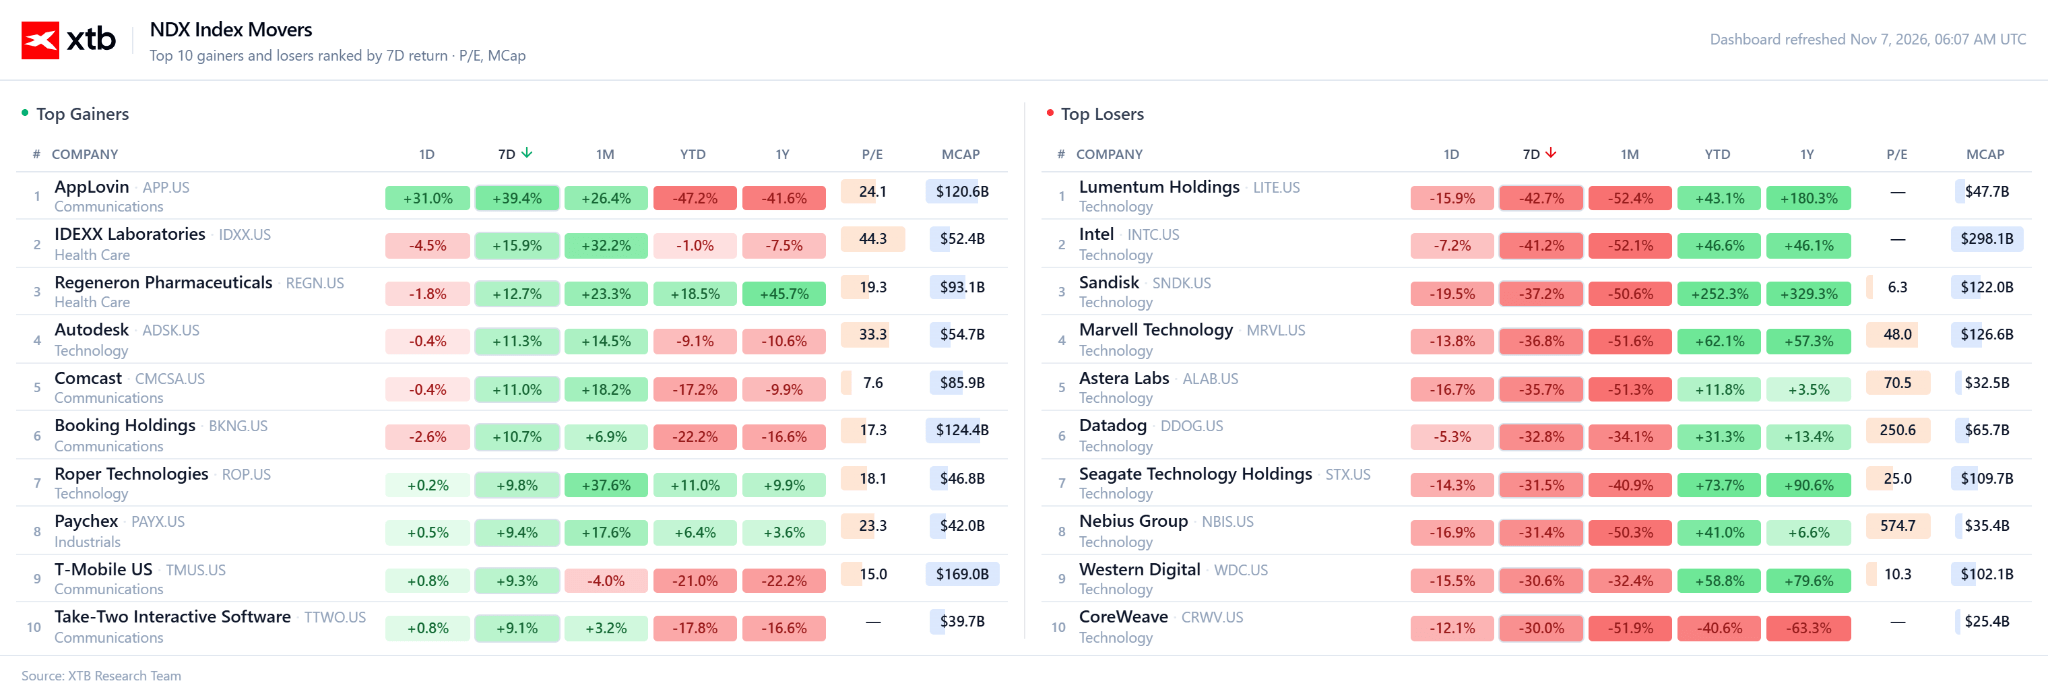
- Sektor technologiczny stał się epicentrum rynkowego trzęsienia ziemi. Inwestorzy zaczęli agresywnie rewidować wyceny infrastruktury sztucznej inteligencji.
- Czwartek przyniósł głębokie spadki czołowych producentów półprzewodników i spółek technologicznych – gwałtownie przeceniono walory SanDisk, IREN, AMD, Microna oraz Nvidii.
- Presję podsyciły doniesienia o wycofywaniu się Microsoftu z części umów na wynajem mocy obliczeniowych w chmurze od Oracle, a także obawy instytucji finansowych o koszty zadłużenia startupów AI po ostrzeżeniach Blackstone wobec debiutującego niebawem Anthropic.
- Z drugiej strony, spółki o ugruntowanym modelu generowania gotówki, takie jak Microsoft czy Meta, radziły sobie znacznie lepiej, broniąc zysków z początku tygodnia.
- Potężnym impulsem prowzrostowym okazały się wyniki finansowe Super Micro Computer, którego przychody niemal czterokrotnie wzrosły rok do roku, oraz finalizacja rundy finansowania OpenAI o wartości kilkunastu miliardów dolarów.
- Na drugim biegunie znalazły się spółki bezpośrednio kojarzone z dotychczasowym establishmentem i narażone na potencjalne kontrole regulacyjne, w tym Tesla oraz SpaceX.
- W sektorze tradycyjnym wyróżniały się spółki dóbr konsumpcyjnych i przemysłowych, korzystające z niższych kosztów paliw.
🛢️ SUROWCE
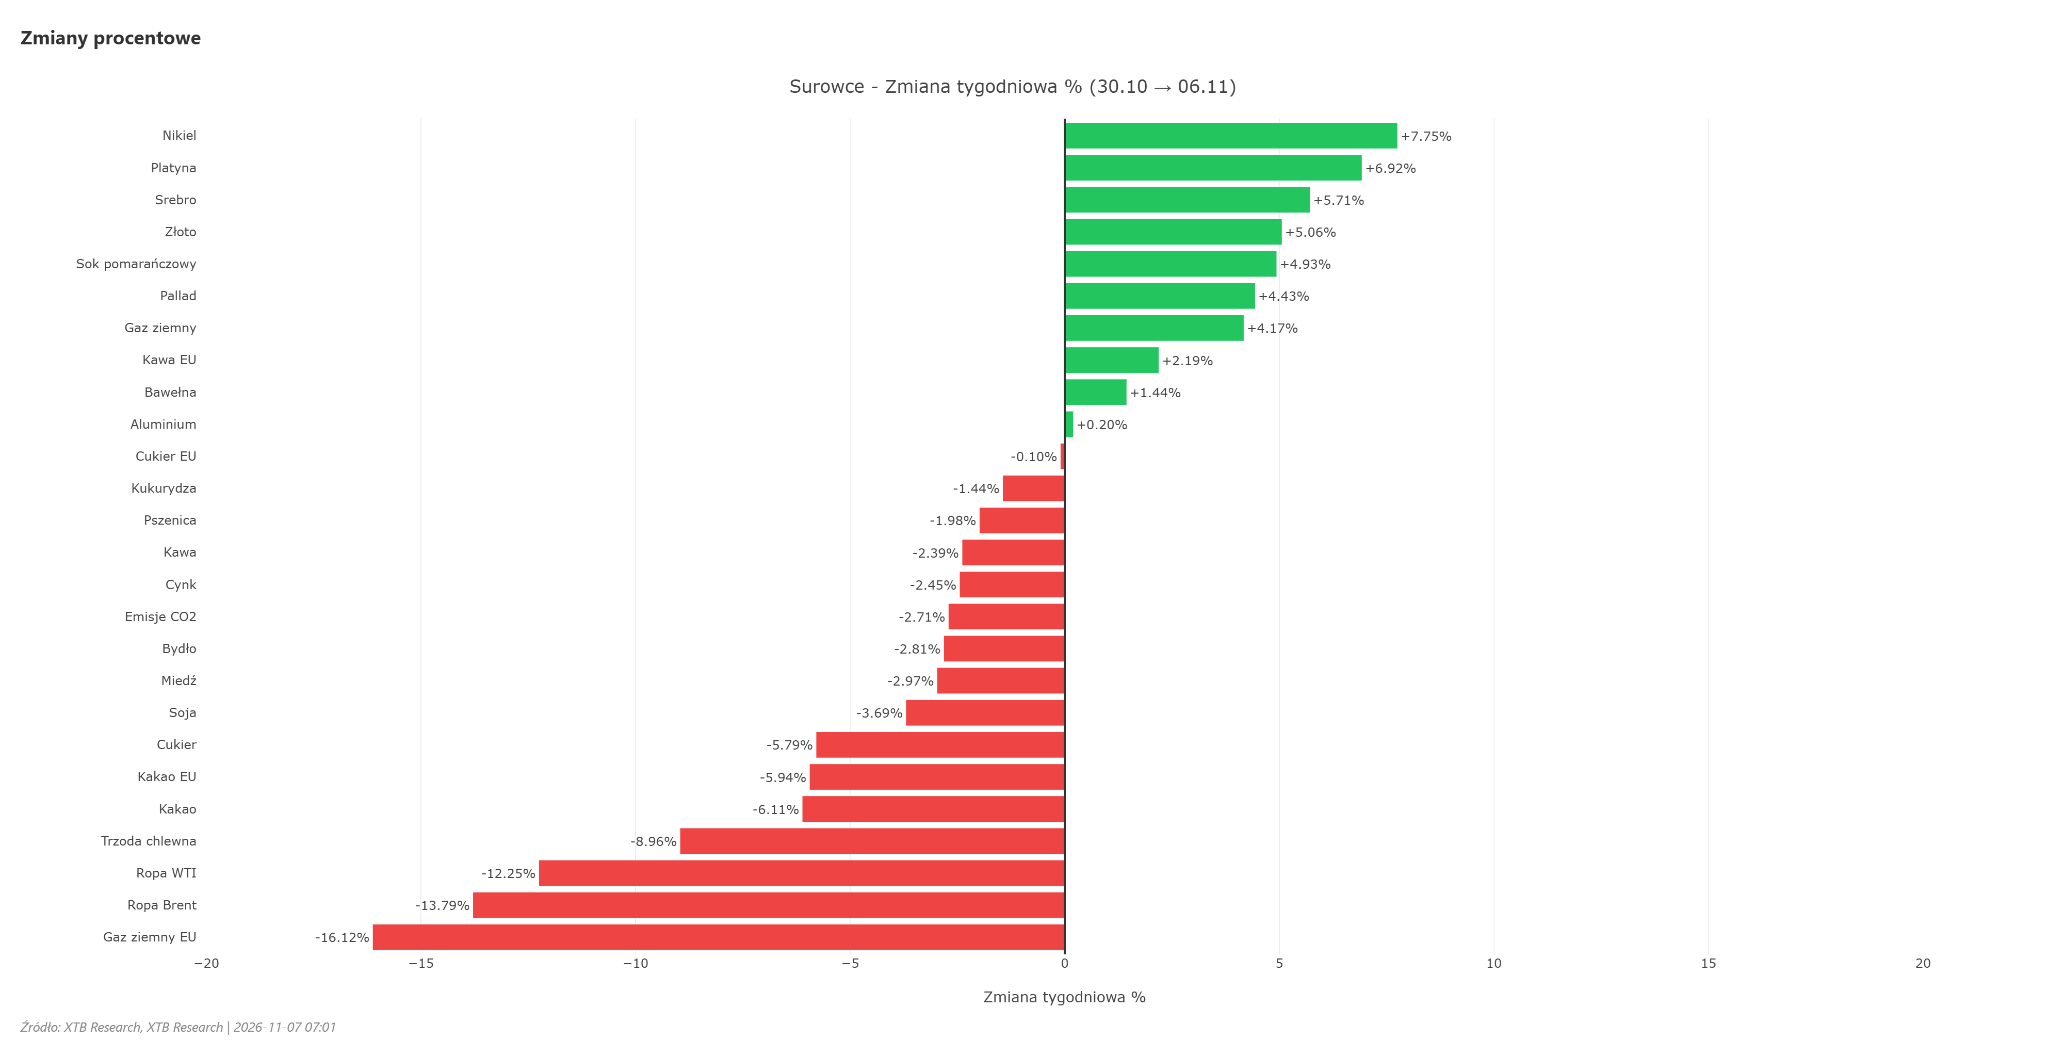
- Rynek ropy naftowej zanotował jeden z najbardziej burzliwych tygodni w ostatnich miesiącach. Notowania ropy Brent i WTI runęły na początku tygodnia po sygnałach o przełomie dyplomatycznym w rozmowach pomiędzy Stanami Zjednoczonymi a Iranem przy mediacji Kataru.
- Doniesienia o gotowości Teheranu do ograniczenia programu nuklearnego w zamian za złagodzenie sankcji gwałtownie zredukowały premię geopolityczną, spychając baryłkę Brent poniżej psychologicznej granicy 100 USD. Równolegle gwałtowną wyprzedaż odnotował europejski gaz ziemny.
- W drugiej części tygodnia przecena została jednak wyhamowana. Mimo pojednawczych deklaracji dyplomatycznych, w rejonie Zatoki Perskiej doszło do incydentów militarnych – zestrzelenia amerykańskiego drona MQ-9 nad wyspą Keszm oraz eksplozji na tankowcu w Cieśninie Ormuz.
- Te wydarzenia, wraz z czwartkowym raportem EIA wskazującym na spadek zapasów ropy w USA, powstrzymały dalszy zjazd cen, pozostawiając surowiec w rejonie konsolidacji tuż poniżej kluczowych oporów.
🪙 METALE SZLACHETNE
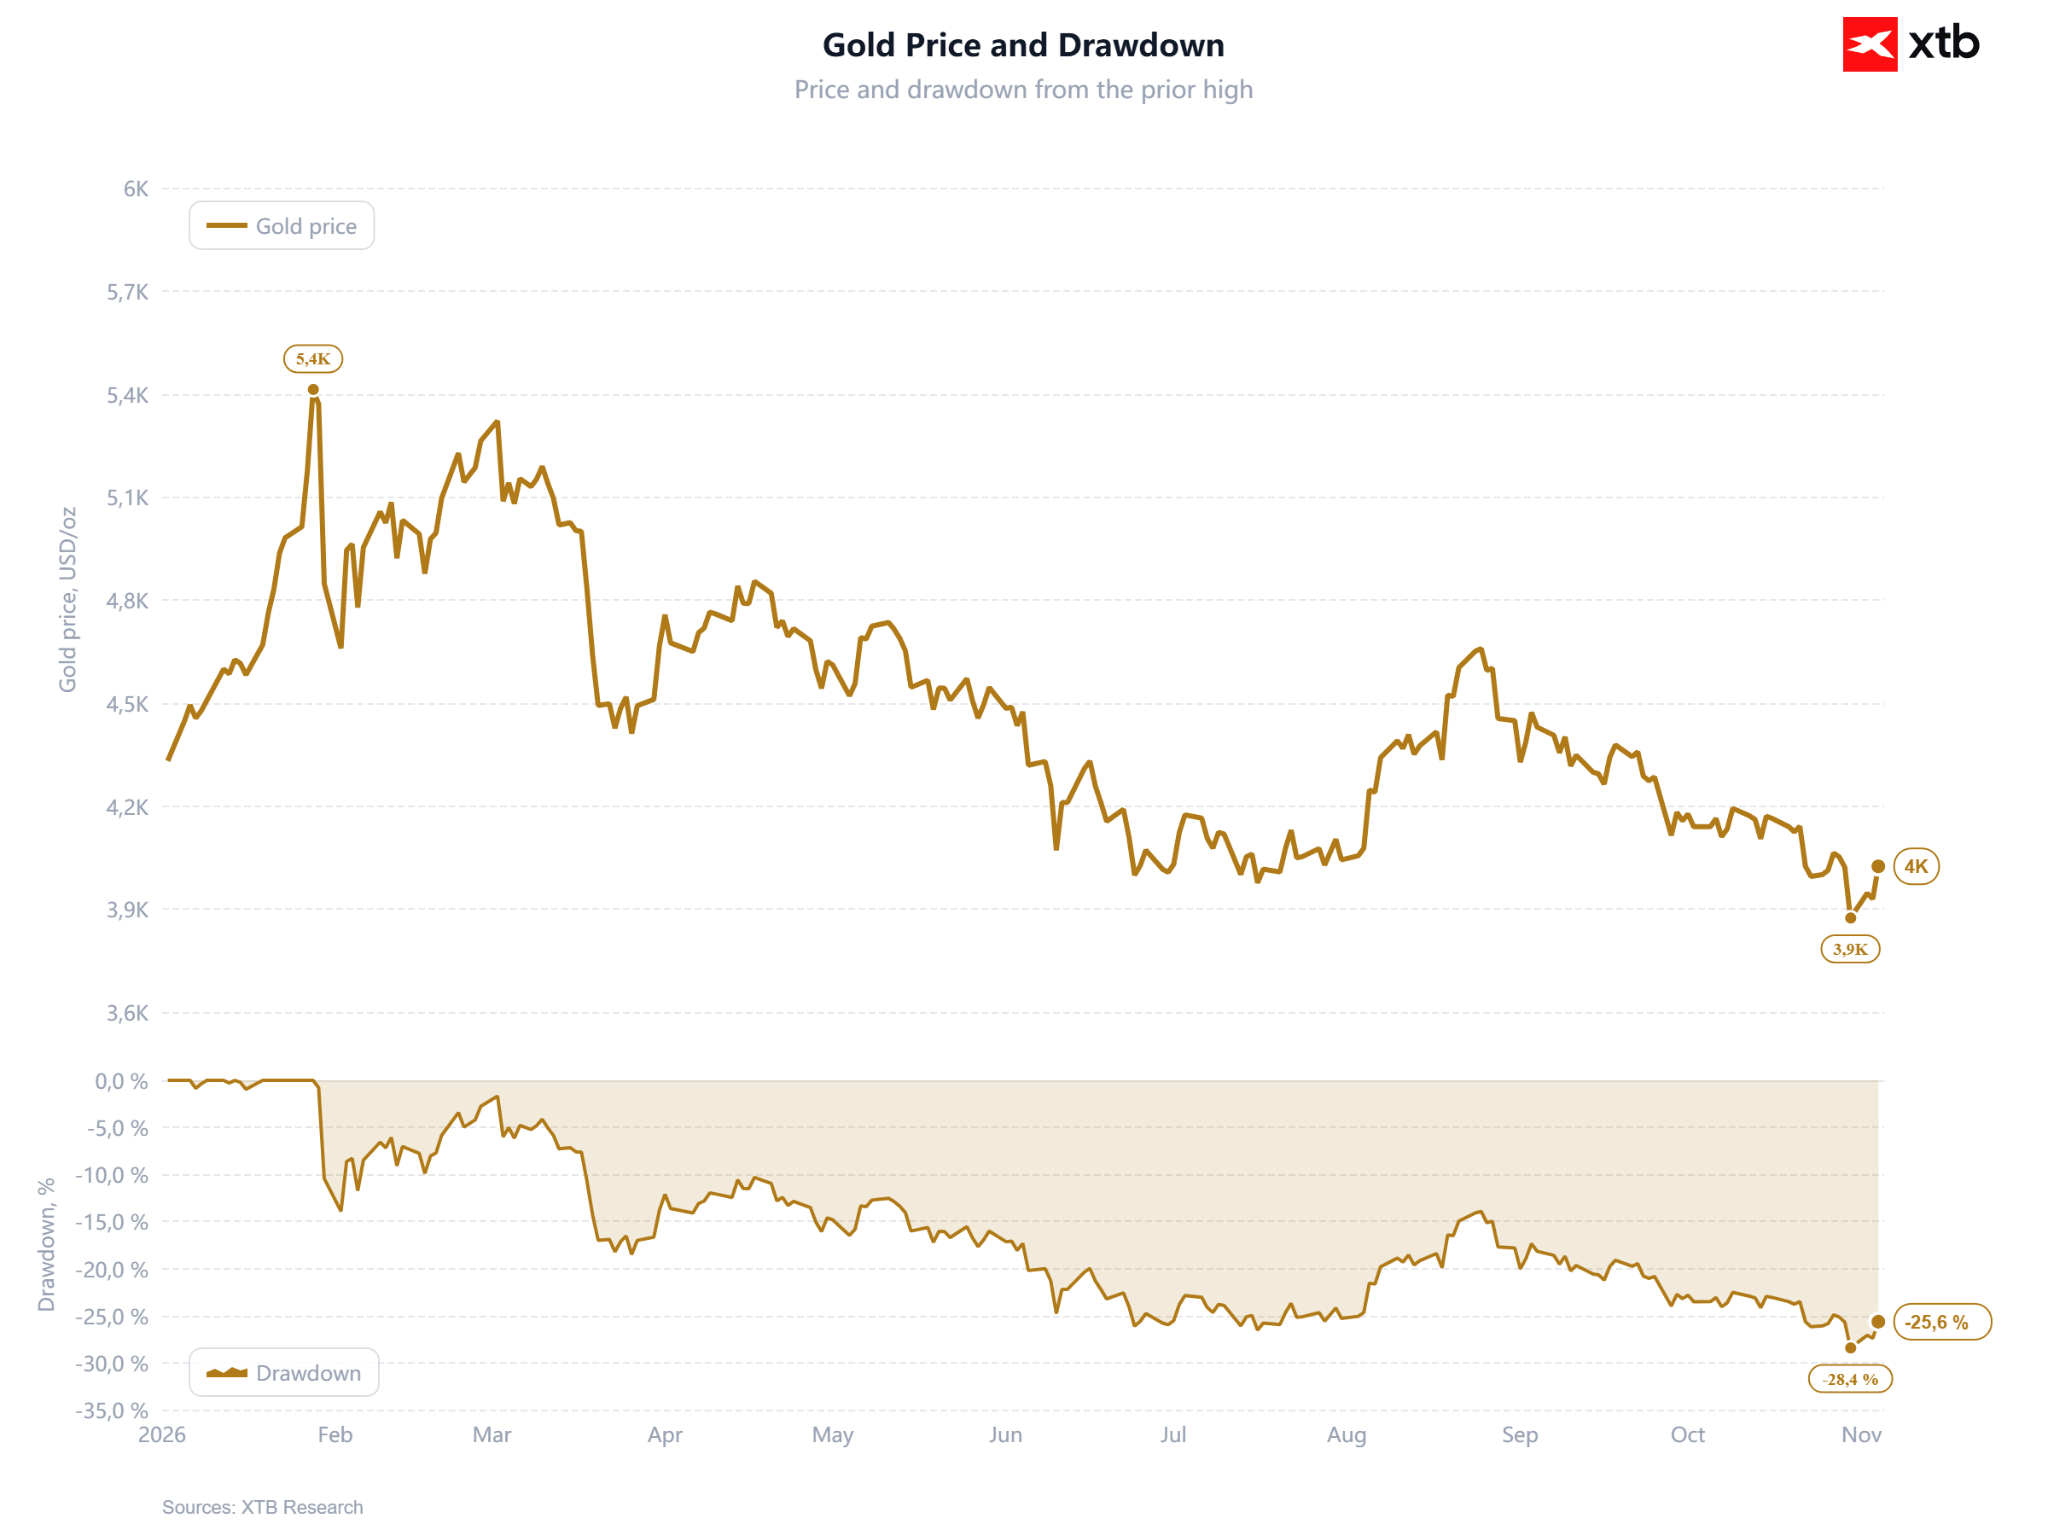
- Złoto i srebro powróciły do dynamicznego trendu wzrostowego, odrabiając straty z końca października, kiedy to wymuszona likwidacja pozycji przez fundusze lewarowane zepchnęła kruszec poniżej bariery 3900 USD za uncję.
- W minionym tygodniu popyt na złoto eksplodował – notowania bez trudu przebiły pułap 4000 USD, a następnie przekroczyły 4100 USD za uncję.
- Głównym motorem wzrostów było poszukiwanie zabezpieczenia przed eskalacją ryzyka politycznego w Waszyngtonie oraz gwałtowną wyprzedażą akcji technologicznych.
- Dodatkowym impulsem okazały się oficjalne dane z Ludowego Banku Chin (PBoC), który poinformował o kontynuacji zakupów złota do rezerw walutowych już 24. miesiąc z rzędu. Srebro, po silnym wyprzedaniu w poprzednich tygodniach, dołączyło do fali wzrostowej, nadrabiając zaległości wobec żółtego kruszcu.
💱 FOREX
- Na rynku walutowym dominowała podwyższona zmienność wywołana kalendarzem makroekonomicznym i politycznym.
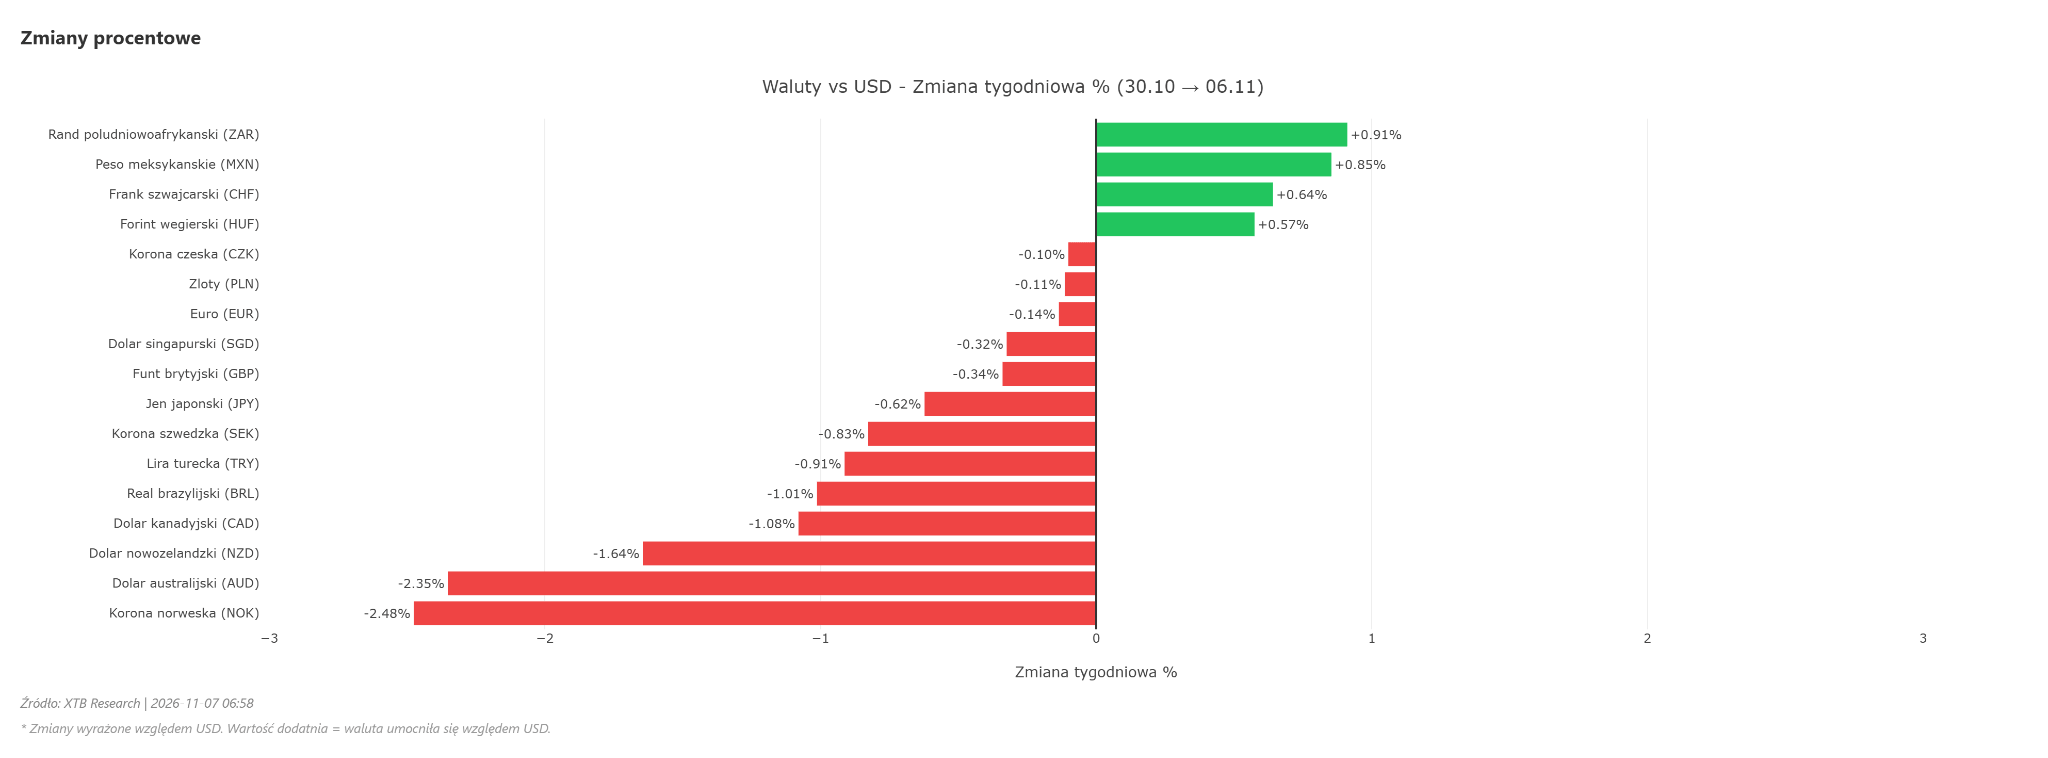
- Dolar amerykański (indeks DXY) zanotował na początku tygodnia najsilniejszy spadek od września po rozstrzygnięciu wyborów do Kongresu.
- Trend ten odwrócił się jednak pod koniec tygodnia za sprawą znakomitych danych z amerykańskiego rynku pracy oraz jastrzębich wypowiedzi przedstawicieli Rezerwy Federalnej, które umocniły dolara.
- Kurs EUR/USD po krótkotrwałym podejściu pod wyższe poziomy powrócił do spadków, obciążony mieszanymi sygnałami ze strefy euro (utrzymująca się inflacja konsumencka i rozbieżne odczyty PMI). Znakomicie zachowywał się funt brytyjski (GBP), wspierany przez podwyżkę stóp procentowych przez Bank Anglii oraz perspektywę silnego odczytu PKB Wielkiej Brytanii.
- Z kolei japoński jen pozostawał pod presją, a prezes Banku Japonii Kazuo Ueda wskazał na rosnące ryzyka inflacyjne, nie dając jednak jednoznacznego sygnału do natychmiastowego zacieśnienia polityki.
💰 KRYPTOWALUTY
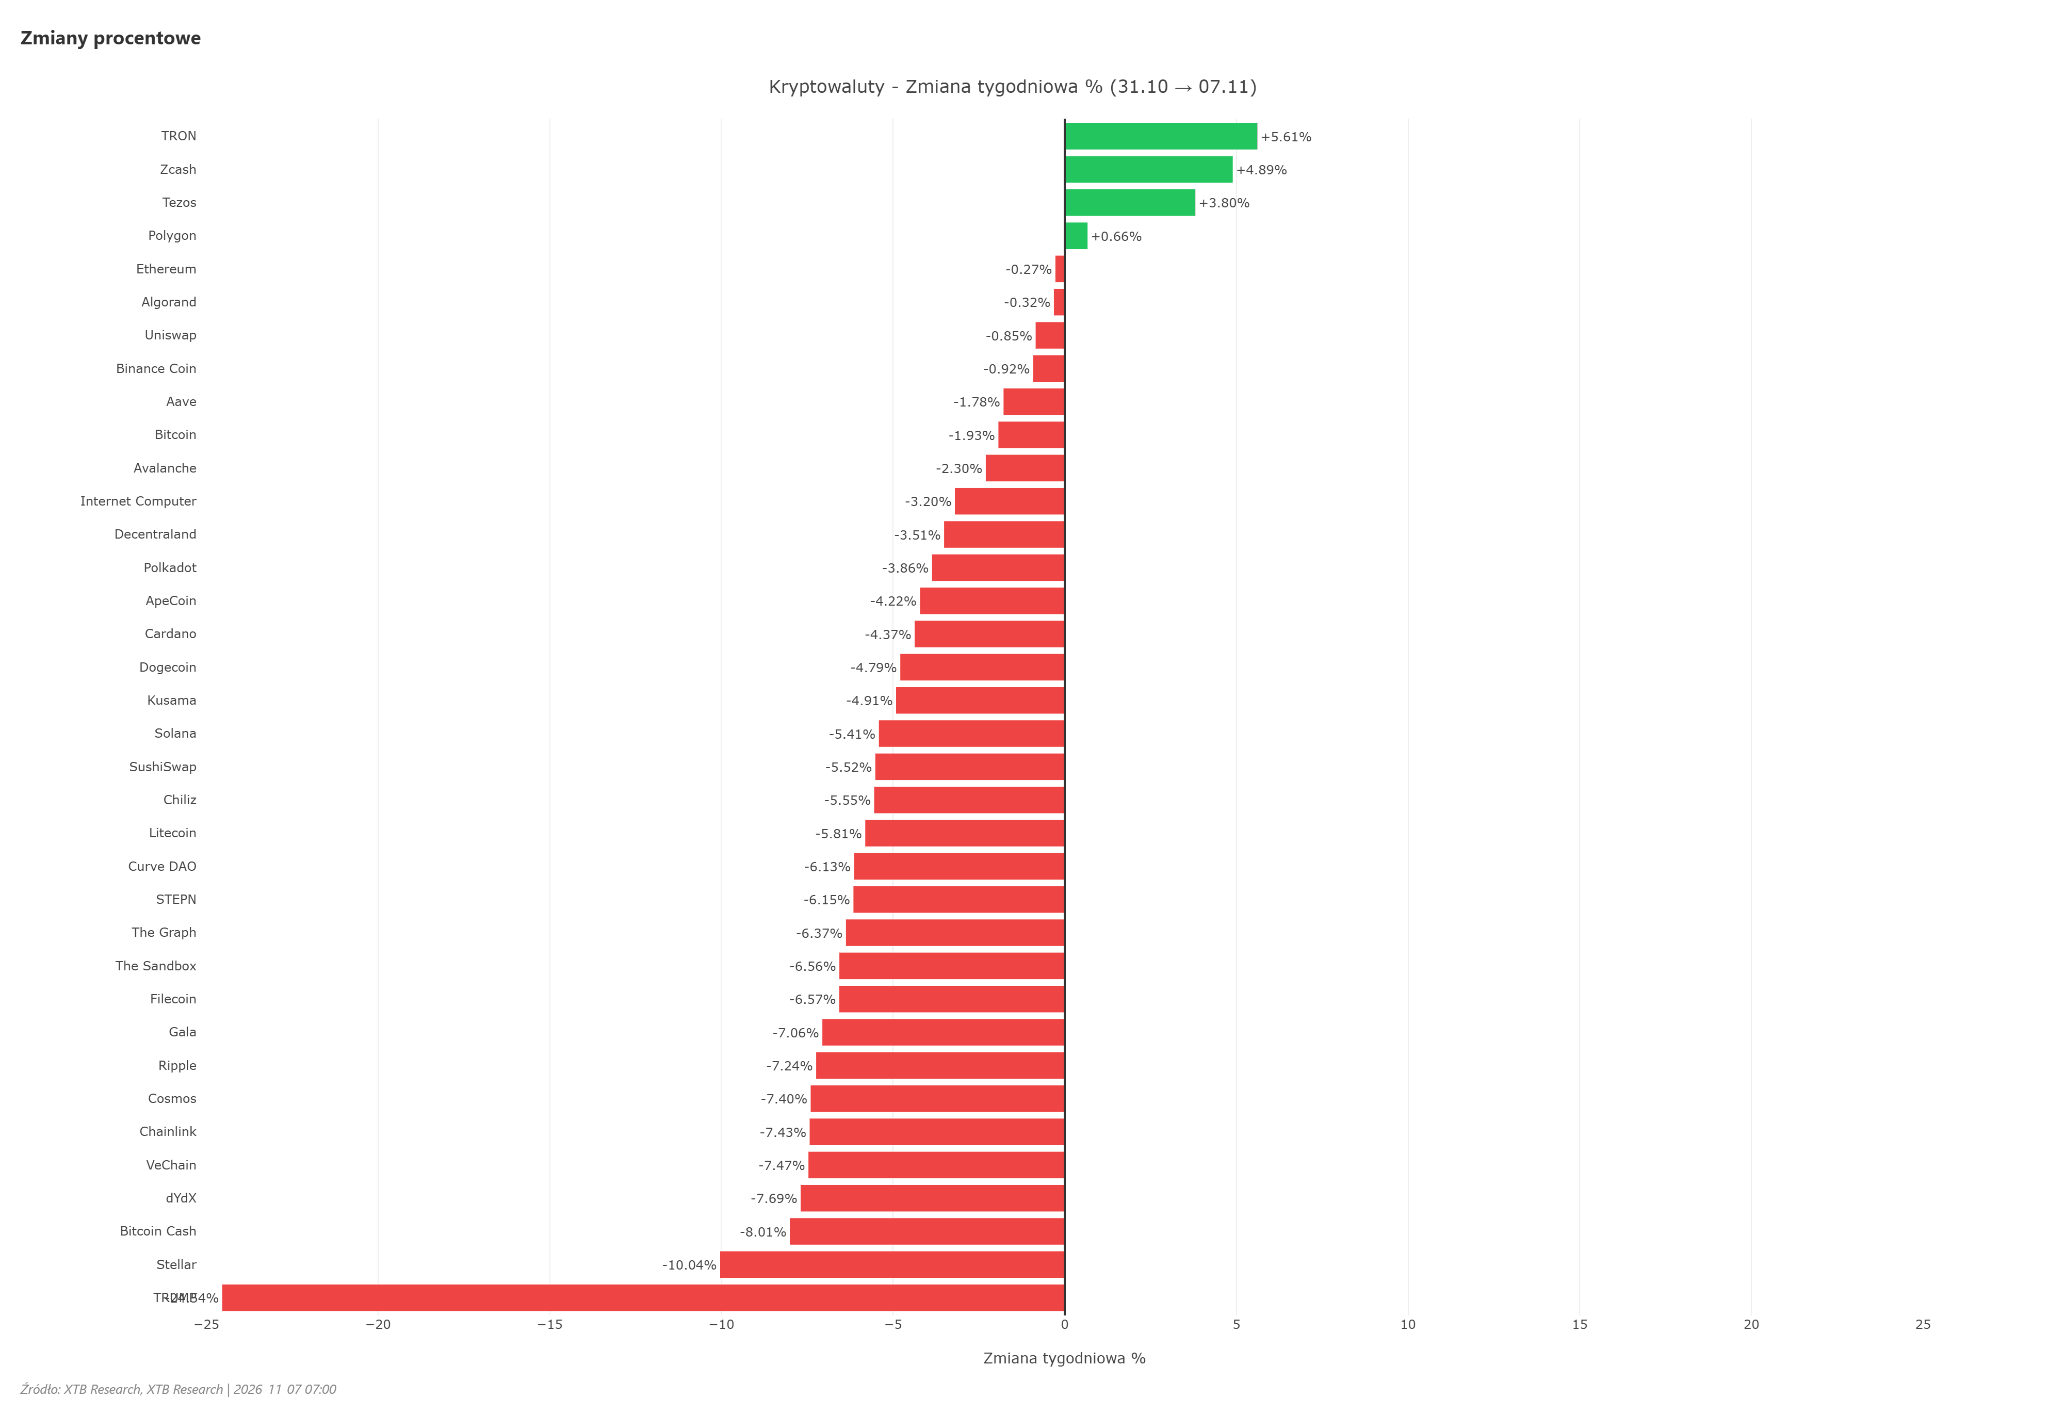
- Inwestorzy na rynku kryptowalut musieli zmierzyć się z dużą amplitudą wahań. Początkowo sentyment uległ gwałtownej poprawie po decyzji amerykańskiej SEC, która uznała projekt Canton Coin za towar cyfrowy, eliminując ryzyko sankcji regulacyjnych. Pozwoliło to Bitcoinowi na powrót powyżej bariery 80 000 USD.
- Druga połowa tygodnia przyniosła jednak powrót presji podażowej. Wyprzedaż na Wall Street uderzyła w segment aktywów cyfrowych, spychając Bitcoina w rejon 76 000 USD.
- Rynkowi ciążyły także reperkusje potężnego ataku hakerskiego na giełdę Binance (kradzież aktywów o wartości 6,3 mld USD z końca października) oraz ponowne ostrzeżenia banku centralnego Chin dotyczące bezwzględnego zwalczania działalności kryptowalutowej.
- Wskaźniki nastrojów utrzymały się w strefie strachu.
🌍 MAKROEKONOMIA
- Gospodarka amerykańska wciąż wykazuje zaskakującą siłę, co staje się głównym problemem dla bankierów centralnych.
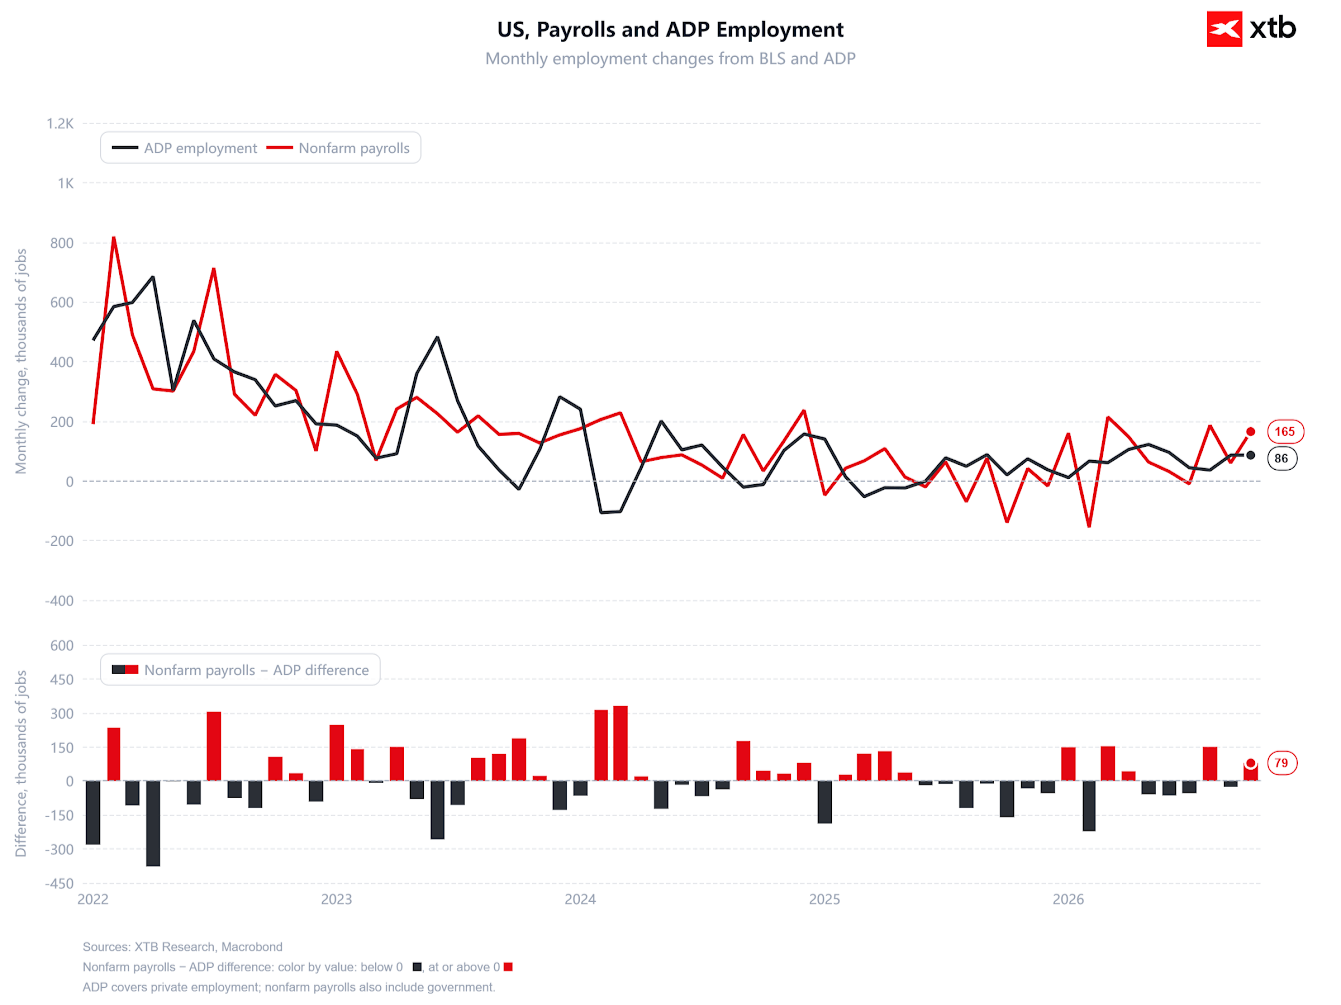
- Październikowy raport non-farm payrolls przyniósł wzrost zatrudnienia o 165 tys. etatów (wobec prognozowanych 65 tys.), przy stopie bezrobocia spadającej do 4,1% i rosnącej dynamice płac.
- Wcześniejsze dane ADP oraz indeksy aktywności gospodarczej ISM również wyraźnie przebiły rynkowy konsensus.
- W odpowiedzi przedstawiciele Rezerwy Federalnej (m.in. Logan, Daly, Musalem) zaostrzyli retorykę, otwarcie mówiąc o braku postępów w sprowadzaniu inflacji do celu 2% i sugerując konieczność dalszego podnoszenia stóp procentowych. Rentowności amerykańskich obligacji 10-letnich zbliżyły się do 4,90%.
- W Europie Bank Anglii zdecydował się na podwyżkę stóp w obawie przed drugą rundą efektów inflacyjnych, podczas gdy w strefie euro inflacja CPI utrzymała się na poziomie 4%, co zmusza Europejski Bank Centralny do rozważenia dalszych kroków zacieśniających.
🔥 GEOPOLITYKA
Trzy kluczowe wątki zdominowały scenę międzynarodową:
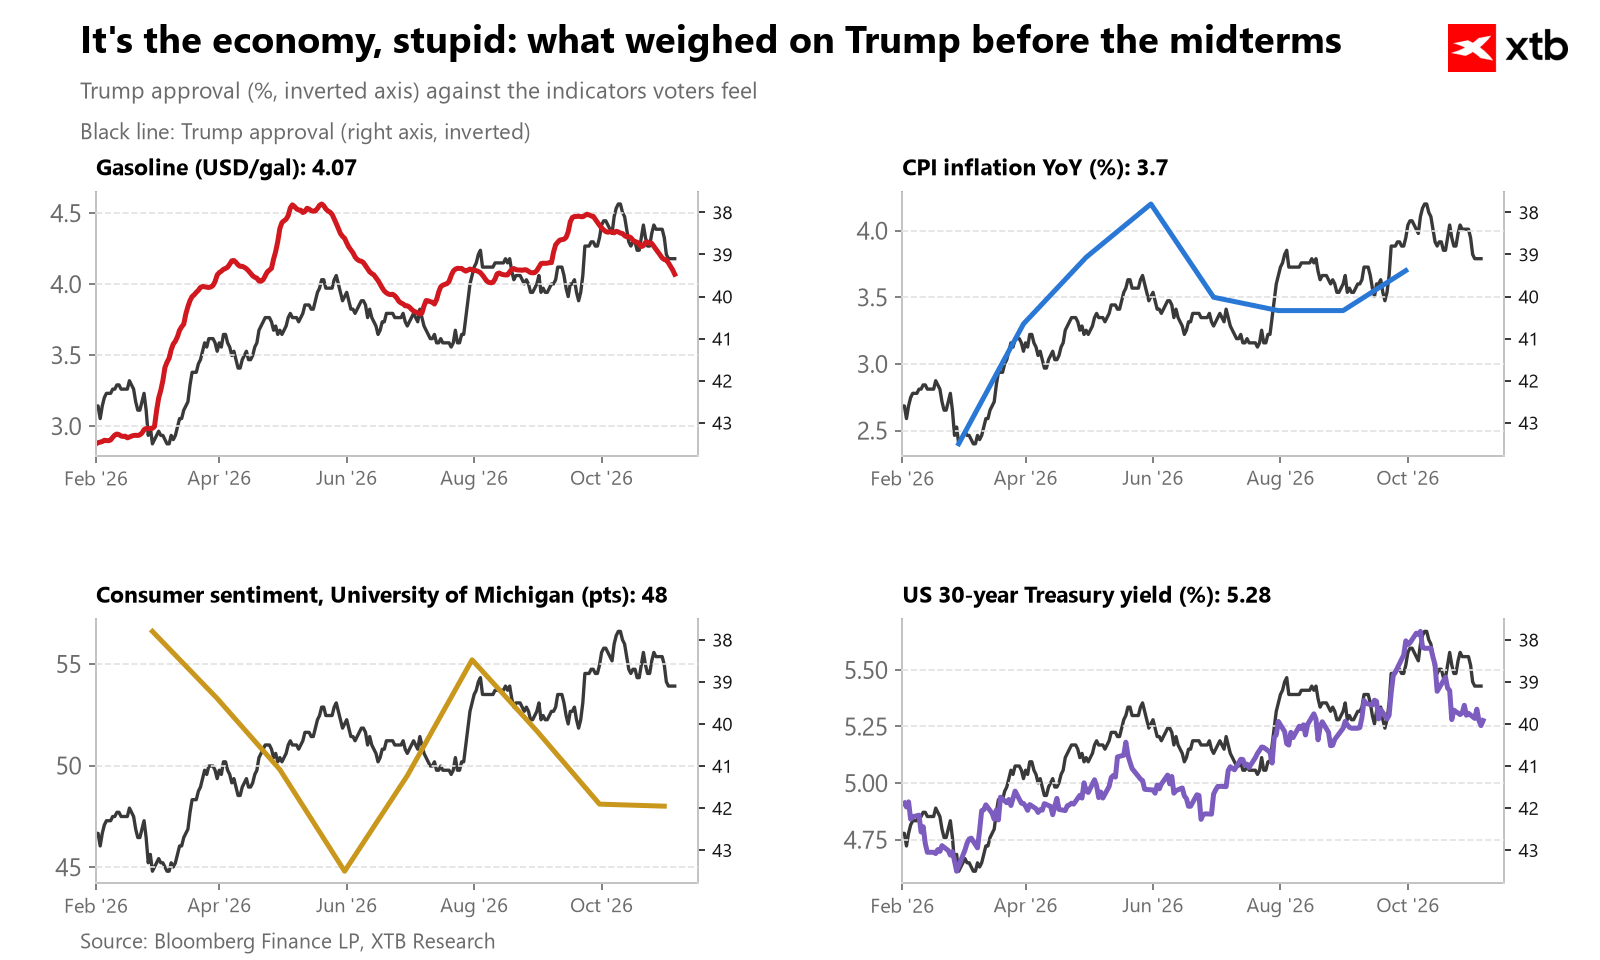
- Wybory połówkowe w USA: Przejęcie pełni władzy w Kongresie przez Demokratów zmusza administrację do rewizji planów celnych, jednocześnie stawiając pod znakiem zapytania swobodę wielkich korporacji technologicznych. Donald Trump odniósł sromotną porażkę, skupiając się w dużej mierze na polityce zagranicznej w 2026 roku, która doprowadziła do mocnego wzrostu cen paliw, inflacji i realnych stóp procentowych.
- Negocjacje nuklearne z Iranem: Mimo optymistycznych doniesień z Kataru o możliwym porozumieniu ograniczającym zapasy wzbogaconego uranu, sytuacja na wodach Zatoki Perskiej pozostała zapalna z powodu ataków na żeglugę i zestrzelenia amerykańskiego drona.
- Relacje USA-Chiny: Waszyngton wezwał Pekin do natychmiastowego wykonania zobowiązań handlowych w obszarze metali ziem rzadkich i rolnictwa po roboczych rozmowach przedstawicieli obu mocarstw.
📉 TOP 5 INSTRUMENTÓW - NAJWIĘKSZE ZMIANY W TYGODNIU
- Ropa Brent w tym tygodniu straciła 16,0%. Rezultat gwałtownej deeskalacji premii za ryzyko po informacjach o postępach w negocjacjach nuklearnych USA-Iran.
- Ropa WTI w tym tygodniu straciła 14,1%. Efekt nadziei na dyplomatyczne porozumienie z Teheranem oraz częściowego złagodzenia restrykcji transportowych.
- Alphabet (Google) w tym tygodniu stracił 13,1%. Spółka ucierpiała na fali odpływu kapitału z sektora Big Tech, presji regulacyjnej po wygranej Demokratów oraz obaw o koszty inwestycji w chmurę.
- Srebro w tym tygodniu straciło 9,5%. Skutek wcześniejszej przymusowej likwidacji zyskownych pozycji przez fundusze lewarowane na przełomie miesięcy, mimo późniejszego odbicia.
- Microsoft w tym tygodniu zyskał 6,4%. Premia za dyscyplinę kapitałową i rewizję mniej efektywnych zewnętrznych umów na infrastrukturę AI w obliczu rotacji wewnątrz sektora technologicznego.
⭐ NAJWAŻNIEJSZE WNIOSKI Z MINIONEGO TYGODNIA
- Gospodarka USA nie chce zwolnić: Rewelacyjny rynek pracy (NFP) i mocne wskaźniki ISM oddalają scenariusz cięć stóp, a na stół powracają zakłady o grudniową podwyżkę stóp przez Fed.
- Weryfikacja wycen w sektorze AI: Inwestorzy przestają bezkrytycznie nagradzać wysokie wydatki kapitałowe (Capex), żądając natychmiastowej monetyzacji i ostro karząc spółki z ekspozycją na drogi dług.
- Polityczny paraliż w Waszyngtonie: Demokratyczny Kongres oznacza koniec swobody deregulacyjnej i ryzyko agresywniejszego nadzoru nad sektorem technologicznym oraz wydobywczym.
- Krucha stabilizacja na ropie: Wyprzedaż surowców energetycznych wynika z dyplomacji, lecz incydenty w Cieśninie Ormuz pokazują, że premia za ryzyko może błyskawicznie powrócić.
🔮 CO CZEKA NAS W PRZYSZŁYM TYGODNIU
- Inflacja CPI w USA (wtorek): Najważniejszy odczyt tygodnia, który przesądzi o grudniowych decyzjach Rezerwy Federalnej po jastrzębich komentarzach bankierów.
- PKB Wielkiej Brytanii za III kwartał (czwartek): Potwierdzenie siły brytyjskiej gospodarki może utwierdzić Bank Anglii w konieczności wydłużenia cyklu zacieśniania polityki.
- Kolejne wyniki spółek AI: Raporty SoftBanku i CoreWeave (wtorek) oraz debiutanckie roadshow Anthropic będą testem płynności i zaufania do ekosystemu generatywnej sztucznej inteligencji.
- Szczyt klimatyczny COP31 w Turcji oraz rozmowy USA-Iran: Wydarzenia kluczowe dla ukształtowania nowego punktu równowagi na rynku surowców energetycznych.

🔴Porażka Trumpa to koniec drogiej ropy? (Nagranie)

Kurs dolara zyskuje przed danymi NFP z USA

Komentarz walutowy: Co wygrana Demokratów oznacza dla rynku walutowego? (06.11.2026)


Czarny czwartek na Wall Street - co stoi za wyprzedażą? | Bliżej Rynków, 06.11.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.