


Globalne akcje pozostają blisko historycznych szczytów, mimo presji ze strony drogich surowców i bardzo wysokich rentowności obligacji. Wczorajsze wzrosty na Wall Street ponownie dominował sektor technologiczny: Nasdaq 100 zakończył sesję na rekordowym poziomie, a wzrosty Nvidii i Microsoftu sprowadziły S&P 500 do mniej niż 0,5% od historycznego maksimum.
-
Nastroje w Azji również są relatywnie dobre, choć skala ruchu jest umiarkowana. Indeks MSCI Asia-Pacific zyskał około 0,1% i pozostaje mniej więcej 2% poniżej rekordu, podczas gdy MSCI All Country World Index znajduje się mniej niż 1,5% od sierpniowego maksimum. Kontrakty terminowe na indeksy w Europie i USA sugerują próbę kontynuacji zwyżek.
-
Rynek obligacji pozostaje głównym źródłem napięcia dla wycen aktywów ryzykownych. Rentowność 10-letnich obligacji USA wzrosła do około 5,32%, czyli poziomów niewidzianych od 2002 roku, a rentowność 2-latek zbliżyła się do 4,83%. Przecena objęła także obligacje Japonii, Australii i Nowej Zelandii, co pokazuje, że presja na rynku długu ma obecnie charakter globalny.
-
Złoto lekko traci, a ropa próbuje odrabiać wcześniejsze spadki. Cena złota cofnęła się o około 0,4% do okolic 4 120 USD za uncję, natomiast Brent wzrósł o 0,6% do około 100,9 USD za baryłkę. Wysokie ceny ropy pozostają istotnym czynnikiem inflacyjnym, co może podtrzymywać oczekiwania dotyczące restrykcyjnej polityki pieniężnej i ograniczać potencjał spadku rentowności obligacji.
-
Euro pozostaje pod presją i utrzymuje się w pobliżu 17-miesięcznych minimów. Na wspólną walutę negatywnie wpływa połączenie rosnących kosztów finansowania z pogarszającym się obrazem fiskalnym Francji, co zwiększa premię za ryzyko dla europejskich aktywów.
-
Francja jest jednym z głównych punktów uwagi w Europie. Marine Le Pen i jej ugrupowanie mają przedstawić alternatywne propozycje budżetowe oraz plan redukcji deficytu, co może mieć znaczenie dla francuskiego rynku obligacji, euro i szerzej dla sentymentu wobec aktywów strefy euro.
-
Przy relatywnie pustym kalendarzu makroekonomicznym rynek będzie szukał nowego impulsu. W krótkim terminie największe znaczenie mogą mieć dalsze zmiany rentowności obligacji, ceny ropy oraz rozwój sytuacji fiskalnej we Francji, ponieważ to właśnie te czynniki mogą zdecydować, czy indeksy utrzymają się w pobliżu rekordów, czy też wysokie koszty kapitału zaczną mocniej ciążyć wycenom.
-
Samsung Electronics spada o prawie 2%, a SK Hynix o blisko 3,5%, wyraźnie odstając od szerszych wzrostów w sektorze półprzewodników. Inwestorzy zachowują ostrożność przed publikacją wyników za III kwartał, obawiając się m.in. mocnego koreańskiego wona, rosnących kosztów oraz możliwego spowolnienia popytu na chipy związane z AI i opóźnieniami części projektów centrów danych w USA.
-
Jednocześnie oczekiwania wobec wyników pozostają wysokie. Samsung ma opublikować wstępne wyniki jeszcze w tym tygodniu, a SK Hynix później w październiku; dodatkowym wsparciem dla sektora były mocne wyniki Micronu, które sugerowały, że popyt na pamięci i komponenty związane z AI pozostawał silny przynajmniej do końca września.
-
Donald Trump odniósł się wczoraj do doniesień o możliwej obecności wojskowej USA w Europie Środkowo-Wschodniej, powiedział, że kwestii bazy w Litwie „przyjrzy się”, a pytany o bazę USA w Polsce stwierdził, że „to może się wydarzyć”. Dodał też, że problem z dieslem wynika m.in. z ataków na rosyjskie rafinerie, a w sprawie napięć wokół Wielkiej Brytanii zapewniał, że sytuacja zostanie opanowana. Trump zasugerowa teżł, że za incydent z samolotem FlyDubai może odpowiadać Iran, a jednocześnie ostrzegł, że jeśli Teheran posiadałby drony bojowe w Wielkiej Brytanii, spotkałby się z bardzo zdecydowaną reakcją. Odnosząc
US500 (interwał D1)
Kontrakt na US500 wyrównał wczoraj rekord z 22 września, a wzrostowe momentum utrzymuje się przy relatywnie wysokim wskaźniku RSI bliskim 70. NAjbliższe wsparcie wydaje sie przebiegać w pobliżu 7800 punktów, gdzie widzimy EMA50 (pomarańczowa linia) oraz reakcje cenowe z ostatniego tygodnia września i początku października. Kluczowy opór stanowią okolice 7850 i 8000 punktów.
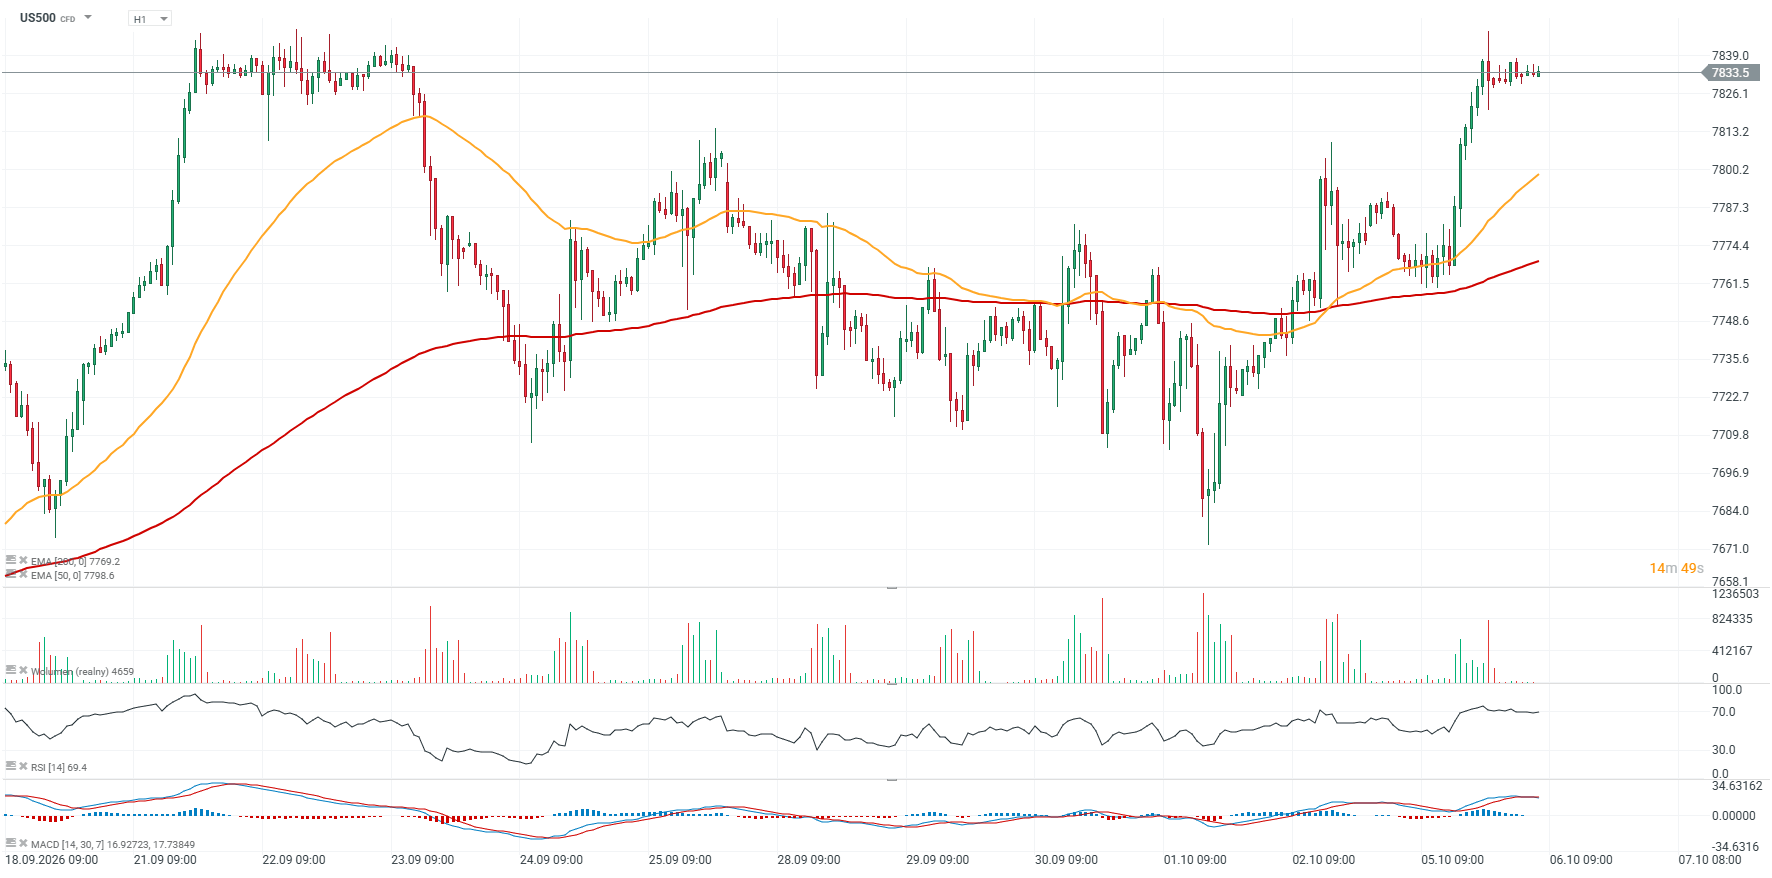
Źródło: xStation5
Kalendarz ekonomiczny: Sprzedaż detaliczna i komentarze członków Fed w centrum uwagi

🔴Bliżej Rynków - Euro ma problem (06.10.2026)
PILNE 🚩 Fatalny spadek produkcji przemysłowej w Niemczech


Podsumowanie dnia: Rentowności najwyżej od 2002 roku, a Wall Street i tak rośnie🚨
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.