


Kontrakty terminowe na pszenicę (WHEAT) pozostają pod presją sprzedających po dziewięciu kolejnych tygodniach spadków, w trakcie których straciły ponad 20%. Głównym źródłem słabości rynku są oczekiwania zwiększonego eksportu z Rosji, perspektywy wysokiej podaży zbóż na świecie oraz trójstronne rozmowy Rosji, USA i Chin a także dalsze negocjacje z Ukrainą, które mogłyby przynieść uspokojenie eksportu przez Morze Czarne. Jednocześnie popyt na amerykańską pszenicę wykazuje oznaki poprawy, a fundusze spekulacyjne utrzymują znaczące krótkie pozycje, zwiększając potencjał gwałtownego odbicia. Na 4 listopada 2026 roku rynek pozostaje więc pod wpływem sprzecznych sygnałów fundamentalnych, choć przewagę nadal mają czynniki podażowe.
Pszenica: najważniejsze informacje na 4 listopada 2026 roku
-
Kontrakty na pszenicę CBOT mają za sobą dziewięć kolejnych tygodni spadków, tracąc od szczytu ok. 24%, a głównym czynnikiem presji pozostaje perspektywa zwiększenia eksportu z Rosji, która ponownie umożliwiła statkom transportującym zboże opuszczanie Morza Azowskiego, po raz pierwszy od 10 lipca.
-
Dane USDA wskazują na silny popyt eksportowy. W tygodniu zakończonym 22 października sprzedaż amerykańskiej pszenicy wyniosła 849,8 tys. ton, osiągając najwyższy poziom w sezonie 2026/2027.
-
Chiny wykazują zainteresowanie zakupem amerykańskiej pszenicy miękkiej ozimej, choć zapytania ofertowe nie są jeszcze równoznaczne z potwierdzonymi transakcjami.
-
Fundusze managed money wg. danych CFTC Commitment of Traders utrzymywały 27 października krótką pozycję netto odpowiadającą około 74,6 tys. kontraktów CBOT, co wskazuje na wyraźnie negatywne nastawienie inwestorów spekulacyjnych.
Rosyjski eksport i wysokie zbiory wywierają presję na pszenicę
Perspektywa zwiększenia eksportu rosyjskiego zboża pozostaje jednym z głównych czynników ograniczających potencjał wzrostowy cen pszenicy. Przywrócenie możliwości wypływania statków z Morza Azowskiego może poprawić dostępność dostaw z regionu Morza Czarnego, który odgrywa kluczową rolę w globalnym handlu zbożami. Jednocześnie perspektywy wysokich zbiorów w Australii, Argentynie i Stanach Zjednoczonych wzmacniają oczekiwania utrzymania dużej podaży.
Niepewność geopolityczna pozostaje jednak istotnym czynnikiem ryzyka. Ataki na infrastrukturę transportową oraz zagrożenia dla żeglugi mogą ograniczać możliwości eksportowe i prowadzić do nagłych wzrostów premii za ryzyko. Ewentualna deeskalacja konfliktu rosyjsko-ukraińskiego mogłaby natomiast ułatwić transport zbóż, wywierając dodatkową presję na ceny.
Popyt eksportowy z USA rośnie. Czy Chiny pomogą ustabilizować ceny?
Pozytywnym sygnałem dla rynku pozostaje wyraźna poprawa amerykańskiej sprzedaży eksportowej, która w tygodniu zakończonym 22 października wzrosła do 849,8 tys. ton z 239,6 tys. ton tydzień wcześniej. Największymi odbiorcami były Filipiny, Korea Południowa i Indonezja. Dodatkowym potencjalnym wsparciem są informacje o zainteresowaniu Chin amerykańską pszenicą, choć skala ewentualnych zakupów pozostaje niepewna.
Z punktu widzenia równowagi rynkowej kluczowe będzie to, czy silniejsze zamówienia eksportowe okażą się trwałym trendem. Pojedynczy dobry odczyt nie musi bowiem wystarczyć do odwrócenia presji wynikającej z konkurencji cenowej ze strony innych eksporterów.
Fundusze grają na spadki pszenicy. Czy możliwe jest gwałtowne odbicie?
Według danych CFTC fundusze managed money utrzymywały pod koniec października krótką pozycję netto odpowiadającą około 74,6 tys. kontraktów na pszenicę CBOT. Tak wyraźnie negatywne pozycjonowanie zwiększa podatność rynku na gwałtowne odbicia, szczególnie jeśli pojawią się niespodziewane informacje o ograniczeniu podaży lub silniejszym popycie. Zamykanie krótkich pozycji może wówczas dodatkowo przyspieszać wzrost cen.
Jednocześnie samo nagromadzenie krótkich pozycji nie oznacza, że spadkowy trend dobiega końca. Dla trwalszego odbicia potrzebna byłaby poprawa bilansu podaży i popytu, ograniczenie konkurencji eksportowej lub wyraźny wzrost zakupów amerykańskiego zboża. Na początku listopada fundamentalna przewaga nadal pozostaje po stronie sprzedających, choć po dziewięciu tygodniach przeceny ryzyko technicznego odbicia jest podwyższone.
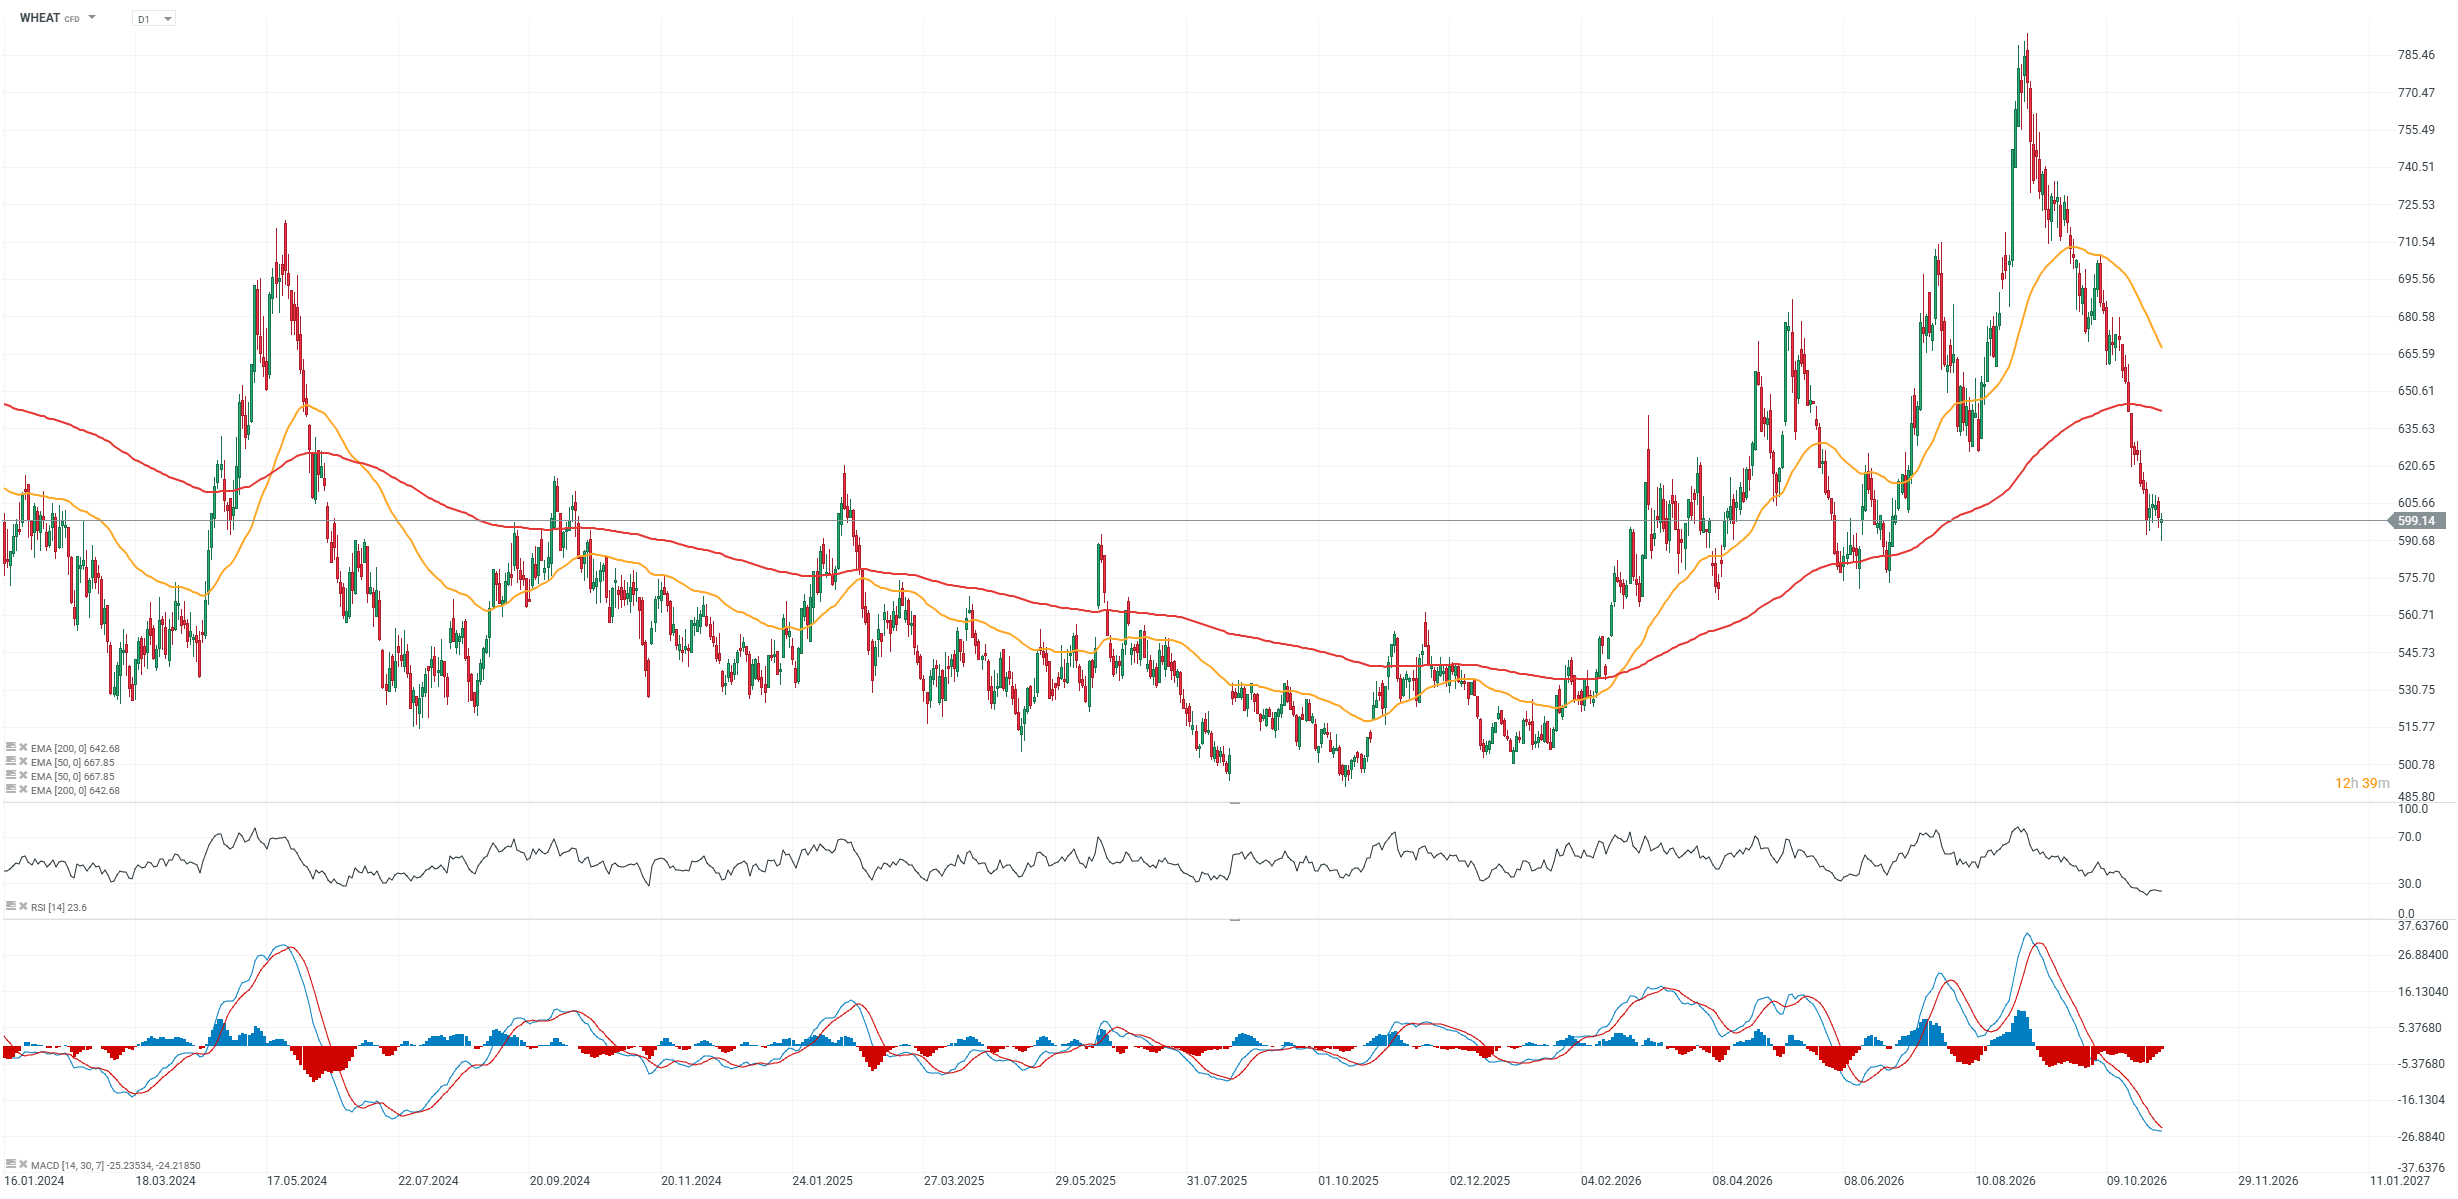
Wykres WHEAT (interwał D1)
Kontrakt na pszenicę (WHEAT) spadł do poziomów niewidzianych od początku lipca i wymazał euforyczną falę wzrostów. Wskaźnik RSI na poziomie 23 potwierdza głębokie wyprzedanie, natomiast bez zmian pozycjonowania dużych funduszy spekulacyjnych (managed money), sytuacja byków może być wciąż trudna. Z punktu widzenia price action istotne wsparcie to obecnie 575 centów za buszel, a oporu możemy szukać przy ok. 627 centów za buszel.
Źródło: xStation5
Kluczowe dane z raportu CFTC CoT
Raport CFTC Commitments of Traders (CoT) z 27 października 2026 roku wskazuje na wyraźne nasilenie negatywnego nastawienia funduszy spekulacyjnych do pszenicy notowanej na giełdzie CBOT w Chicago. Fundusze Managed Money zwiększyły krótką pozycję netto do 74,6 tys. kontraktów, co oznacza wzrost aż o ponad 43%. Jednocześnie rosnąca liczba otwartych pozycji (Open Interest) sugeruje napływ nowych zakładów na rynku, a nie wyłącznie zamykanie wcześniejszych transakcji.
-
Pozycja netto Managed Money: -74 606 kontraktów wobec -52 005 tydzień wcześniej, co oznacza pogłębienie przewagi krótkich pozycji o 22 601 kontraktów.
-
Pozycje krótkie funduszy: wzrosły o 13 970 do 154 233 kontraktów, odpowiadając za 29,3% całkowitego Open Interest.
-
Pozycje długie funduszy: spadły o 8 631 do 79 627 kontraktów, wskazując na jednoczesne ograniczanie ekspozycji na wzrost cen pszenicy.
-
Open Interest: wzrósł o 9 179 do 525 558 kontraktów, podczas gdy producenci i podmioty handlowe zwiększyli pozycje długie o 19 944 kontrakty.
Fundusze zwiększają zakłady na spadki pszenicy. Czy rynek jest już wyprzedany?
Dane CFTC pokazują, że presja na pszenicę wynika zarówno z otwierania nowych krótkich pozycji, jak i zamykania długich. Szczególnie interesujące jest zachowanie producentów i podmiotów handlowych, którzy zwiększali ekspozycję na wzrost cen, jednocześnie ograniczając krótkie pozycje. Może to wskazywać, że uczestnicy rynku fizycznego postrzegają obecne ceny jako coraz atrakcyjniejsze. Z perspektywy spekulacyjnej duża przewaga krótkich pozycji zwiększa ryzyko gwałtownego odbicia wywołanego ich zamykaniem (short covering). Nie oznacza to jednak automatycznie końca spadków. Jeśli globalna podaż pozostanie wysoka, fundusze mogą jeszcze zwiększać krótką ekspozycję, a rynek utrzymać trend spadkowy pomimo mocno negatywnego pozycjonowania.
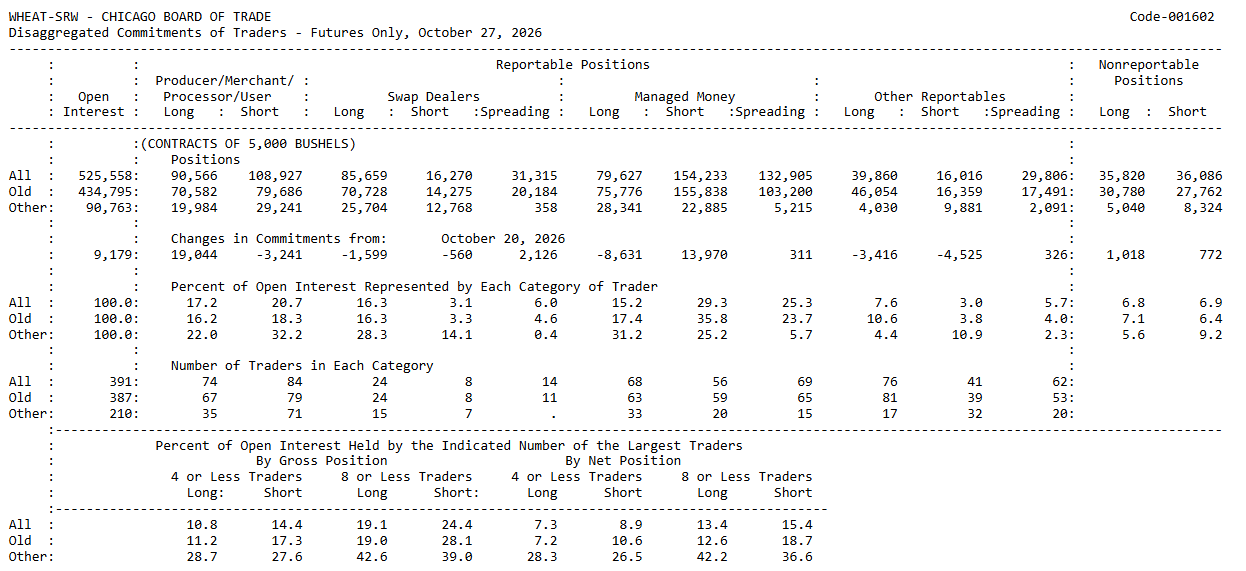
Fundusze spekulacyjne Managed Money pogłębiły krótką pozycję netto (net short) na pszenicy CBOT do 74,6 tys. kontraktów, wobec 52 tys. tydzień wcześniej. Oznacza to zwiększenie przewagi pozycji krótkich nad długimi o 43,5%, na skutek jednoczesnego otwierania nowych pozycji na spadki i zamykania pozycji na wzrosty Źródło: CFTC


Komentarz walutowy: Niebieskie tsunami na Kapitolu. Dolar traci, złoto wraca ponad 4000 USD

PILNE: Demokraci przejmują obie izby Kongresu. Jak reagują rynki?

📽️ Demokraci kontratakują i przejmują cały Kongres! | Bliżej Rynków, 04.11.2026
🎥 Wybory połówkowe w USA: Czy Trumpowi grozi odwołanie? | XTB x Polityka Zagraniczna
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.