


Wtorkowy poranek na GPW upływa pod znakiem publikacji raportów finansowych za III kwartał przez sektor bankowy, które wyraźnie pobiły rynkowe oczekiwania.
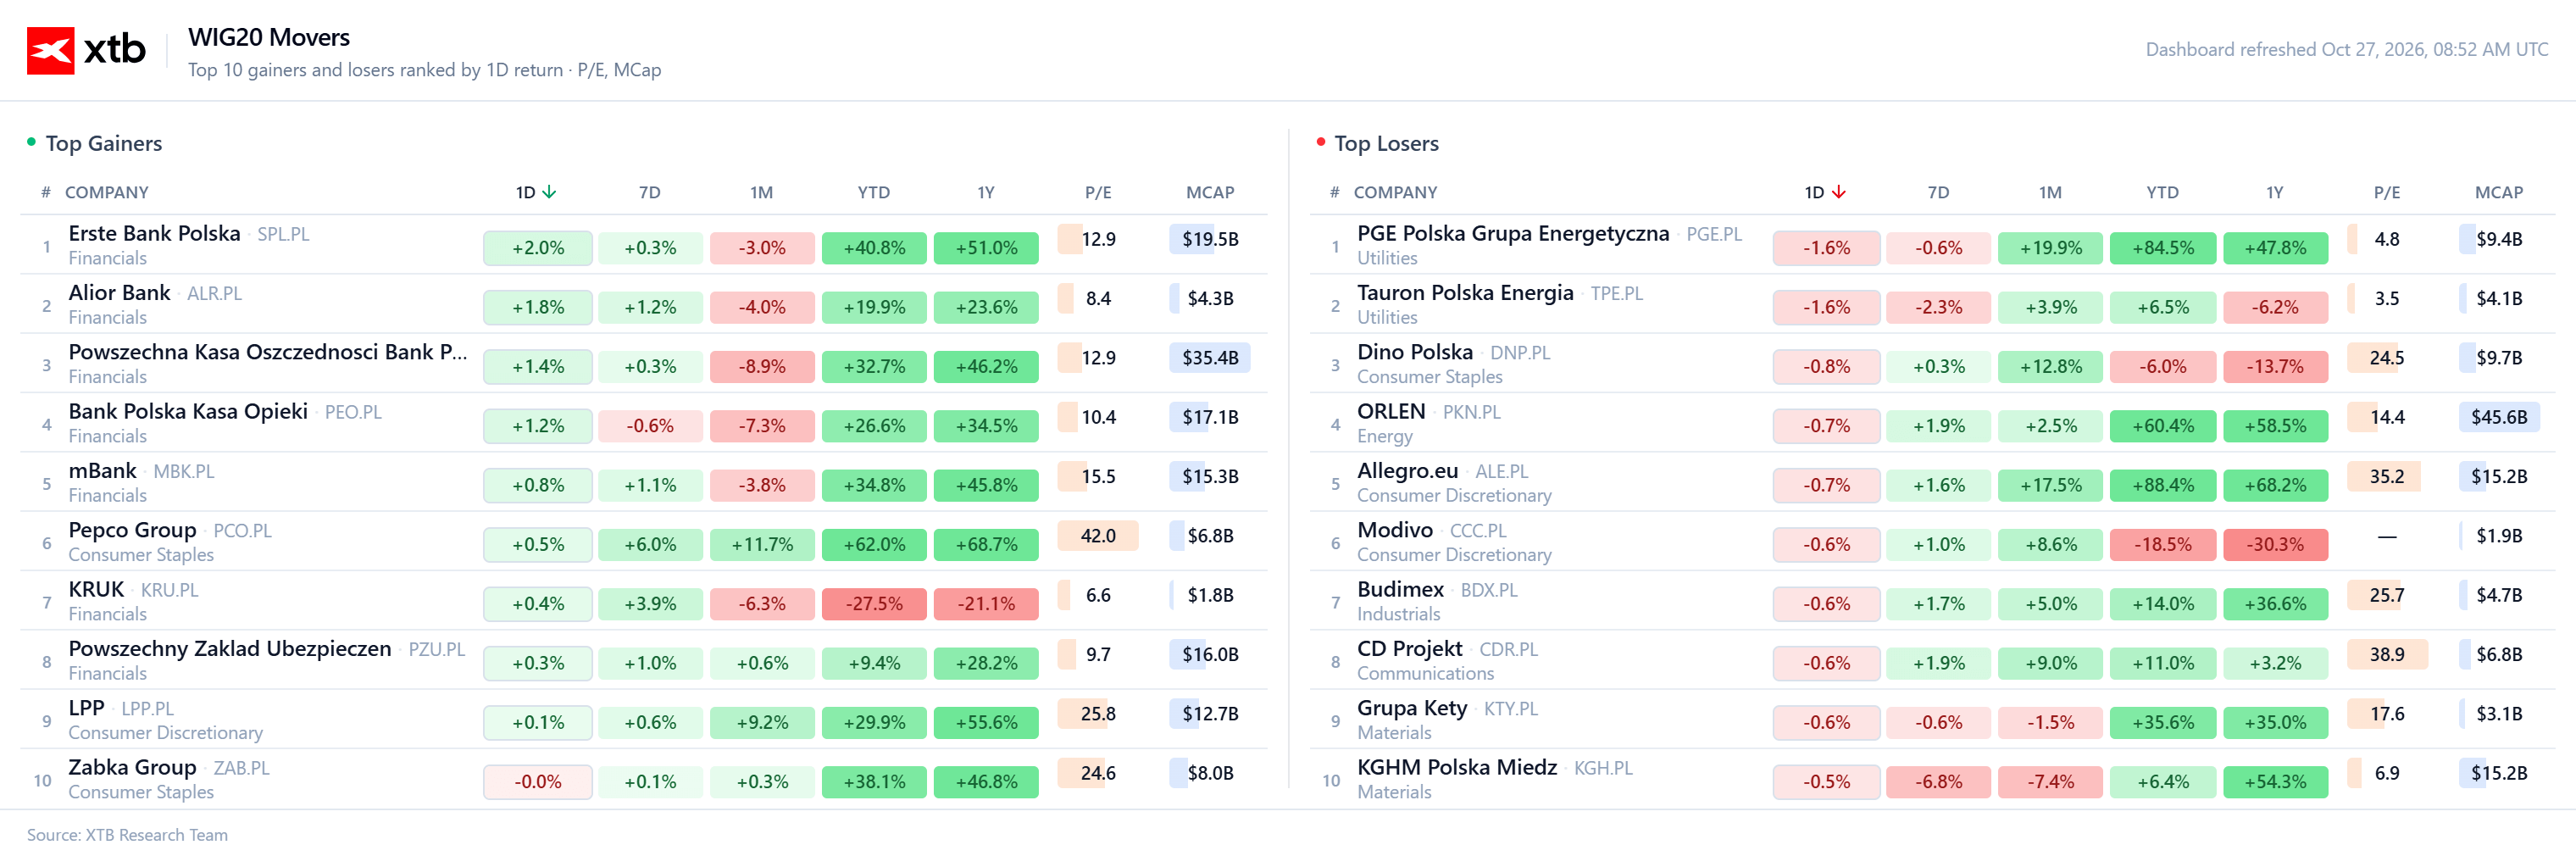
W pierwszych godzinach notowań w Europie nastrój pozostaje mieszany, jednak z umiarkowaną przewagą wzrostów. Sesja azjatycka dała czas na płytki oddech aktywów powiązanych z AI i technologią, Kospi umocnił się o 3%. Polskie indeksy plasują się dziś wśród instrumentów spadkowych, ale kontrakty na WIG20 odwracają początkowe spadki i w okolicy godz. 10:00 notują wzrosty o ok. 0,15%.
Informacje fundamentalne wspierają momentum sektora bankowego. PKO Bank Polski, mBank oraz Bank Pekao zyskały ponad 2%. Dobrze radzi sobie też przemysł, do wzrostów dołączają Budimex oraz KGHM Polska Miedź, obie spółki rosną ponad 2,5%. Presji sprzedających uległy koncerny energetyczne, z których najsłabiej wypadł Tauron Polska Energia ze spadkiem o ok. 1%.
Dolar kontynuuje umocnienie względem złotego, a kurs USD/PLN we wtorek około godziny 9:48 osiągał ~3,95 PLN, zyskując 0,25% względem poprzedniego poziomu odniesienia. Presja na polską walutę wynika zarówno z utrzymującego się popytu na dolara, jak i pogorszenia globalnego sentymentu do aktywów ryzykownych. Szczególne znaczenie mają podwyższone ceny ropy, napięcia na Bliskim Wschodzie oraz obawy o uporczywość amerykańskiej inflacji, które ograniczają przestrzeń Rezerwy Federalnej do łagodzenia polityki pieniężnej. Uwaga inwestorów koncentruje się obecnie na środowej decyzji Fed oraz czwartkowym posiedzeniu EBC, które mogą przesądzić o dalszym kierunku EUR/USD, a pośrednio również USD/PLN.
Wiadomości ze spółek
- Bank Millennium (MIL.PL) wypracował w III kwartale 2026 r. 400,4 mln zł zysku netto, co oznacza wynik o 6,3% wyższy od konsensusu PAP Biznes (376,7 mln zł) i wzrost o 16,2% r/r. Do poprawy rentowności przyczynił się m.in. spadek kosztów ryzyka prawnego kredytów walutowych o 62% r/r (do 168 mln zł brutto) oraz solidny wzrost portfela kredytowego o 11% r/r.
- Orange Polska (OPL.PL) zamknął III kwartał zyskiem EBITDAal na poziomie 1.039 mln zł oraz zyskiem netto sięgającym 328 mln zł, przebijając oczekiwania analityków (odpowiednio 998,1 mln zł oraz 314,8 mln zł). Spółka udowadnia odporność operacyjną i dyscyplinę kosztową w obliczu presji makroekonomicznej.
- Dino Polska (DNP.PL): Fundusz Two Sigma Investment powiększa swoją krótką pozycję na walorach spółki o 13%.
- Elektrotim (ELT.PL): Spółka poinformowała o zawarciu umowy na multilinię kredytową, ze zwiększonym limitem finansowania do 170 mln PLN. Akcje spółki zyskują ok. 3%.
- Grupa Kęty (KTY.PL) osiągnęła w III kwartale 208 mln zł skonsolidowanego zysku netto przypisanego akcjonariuszom jednostki dominującej oraz 331 mln zł EBITDA, poprawiając wyniki z analogicznego okresu ubiegłego roku (176 mln zł zysku netto). Wyniki okazały się lepsze także od wcześniejszych szacunków zarządu, potwierdzając dobrą koniunkturę w segmencie przetwórstwa.
- Alior Bank (ALR.PL): Zysk netto grupy Alior Banku w III kwartale 2026 r. wyniósł 473,2 mln zł i pobił rynkowy konsensus aż o 12% (oczekiwano ok. 421,7 mln zł), mimo spadku o 15,9% r/r wywołanego wyższą stawką podatku CIT oraz rezerwami na spory prawne w kwocie 78,6 mln zł. Wynik odsetkowy sięgnął 1.313,7 mln zł i był wyższy od prognoz, choć marża odsetkowa obniżyła się w ujęciu rocznym do 5,17%. Saldo odpisów wyniosło jedynie 73,5 mln zł, czyli aż o 41,3% poniżej konsensusu (125,3 mln zł).
Analiza techniczna W20 (D1)
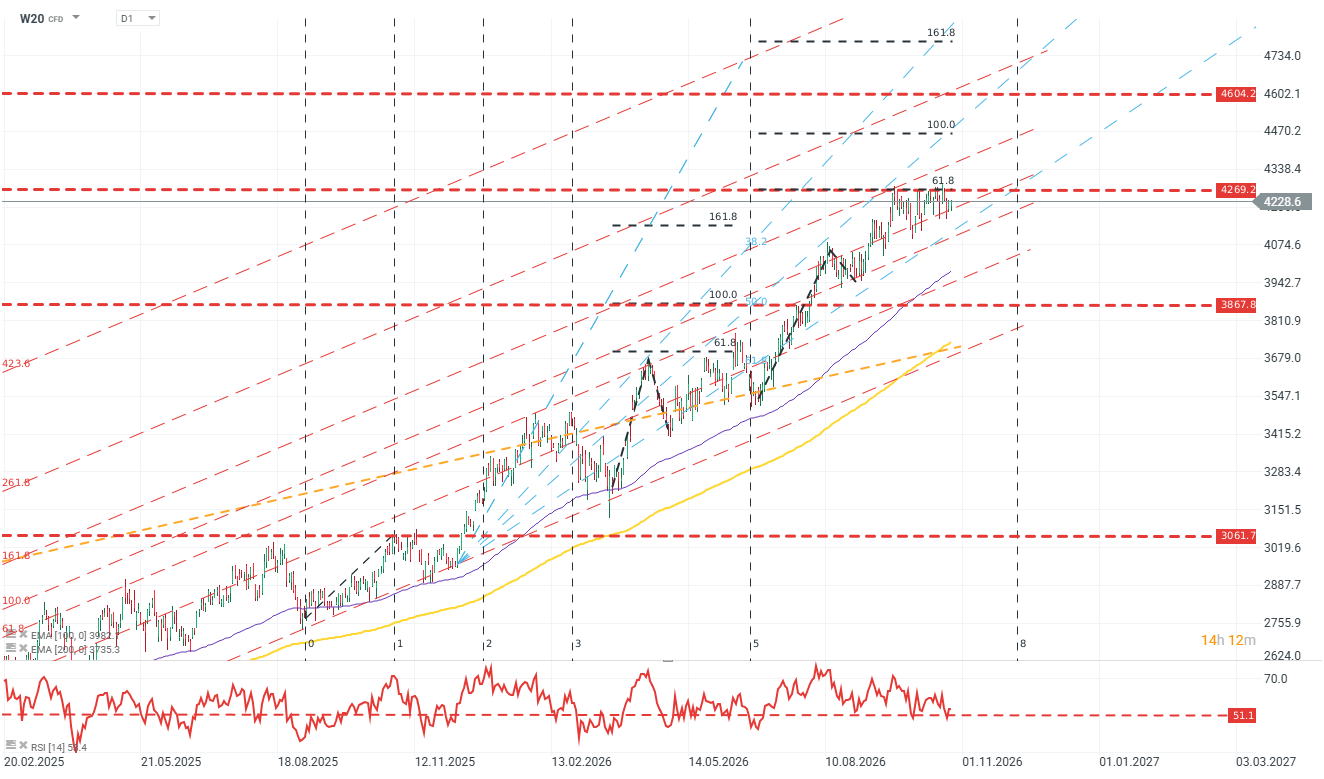
Cena na wykresie utrzymuje średnioterminowy trend wzrostowy, jednak ostatnie sesje wskazują na osłabienie impetu i przejście w fazę konsolidacji poniżej istotnego oporu na poziomie ~4270 pkt. Indeks pozostaje powyżej EMA100 i EMA200, co wspiera pozytywny obraz techniczny, choć spłaszczenie dynamiki wzrostów i seria nieudanych prób wybicia lokalnych szczytów sugerują rosnącą przewagę podaży w krótkim terminie. Wskaźnik RSI obniżył się w okolice 51 pkt, sygnalizując neutralizację wcześniejszego momentum bez wyraźnego wyprzedania rynku. Kluczowym warunkiem kontynuacji trendu wzrostowego pozostaje trwałe pokonanie strefy 4269–4300 pkt, co otworzyłoby drogę w kierunku 4470 pkt, a następnie 4604 pkt. Z kolei utrata lokalnego wsparcia w rejonie 4200–4220 pkt zwiększyłaby prawdopodobieństwo pogłębienia korekty w kierunku 4075 pkt, a w dalszej perspektywie 3868 pkt. Źródło: xStation5
Dane Makroekonomiczne
- O godz. 13:30 z USA wpłyną kluczowe dla światowych rynków dane o zamówieniach na dobra trwałe – rynek oczekuje wzrostu o 1,5%.
- O godz. 15:00 inwestorzy poznają dane na temat zaufania konsumentów. Oczekiwany jest spadek indeksu z 81,9 do 81.


Nvidia inwestuje 3 mld dolarów w Metę


Komentarz walutowy: Złoty traci w tygodniu banków centralnych. Brazylia i Izrael dokładają ryzyka


Złoto poniżej 4000 USD

Wykres dnia: Jen w pułapce. Interwencja Tokio i jastrzębi BoJ na horyzoncie
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.