

- Warszawska giełda notuje wyraźne spadki pod wpływem globalnych nastrojów i geopolityki.
- Wartość zagranicznych inwestycji bezpośrednich w Polsce wyniosła w 2025 roku 65,5 mld zł.
- Benefit Systems odnotował w III kwartale 2026 r. wzrost zysku netto o 34% r/r.

- Warszawska giełda notuje wyraźne spadki pod wpływem globalnych nastrojów i geopolityki.
- Wartość zagranicznych inwestycji bezpośrednich w Polsce wyniosła w 2025 roku 65,5 mld zł.
- Benefit Systems odnotował w III kwartale 2026 r. wzrost zysku netto o 34% r/r.
Piątkowa sesja przynosi wyraźne pogorszenie nastrojów na światowych rynkach finansowych. Warszawska giełda podąża śladem czwartkowej przeceny na Wall Street, która następnie przełożyła się na spadki w Azji i objęła również europejskie parkiety. Na GPW obserwujemy zdecydowaną przewagę sprzedających. Na godzinę 11:45 indeks WIG20 traci 2,5%, mWIG40 spada o 1,8%, a sWIG80 znajduje się około 2% pod kreską.
Dodatkowym źródłem niepokoju dla krajowych inwestorów są doniesienia o naruszeniu polskiej przestrzeni powietrznej przez obiekty związane z rosyjskim atakiem na Ukrainę. Według informacji przekazanych przez Ministerstwo Obrony Narodowej trzy obiekty naruszyły polską przestrzeń powietrzną, a ich szczątki odnaleziono w trzech lokalizacjach na Podkarpaciu i Lubelszczyźnie. Władze określają zdarzenie jako kolejną rosyjską prowokację, a wojsko zapowiada wzmocnienie działań obronnych. Incydent zwiększa niepewność geopolityczną i może dodatkowo skłaniać inwestorów do ograniczania ekspozycji na polskie aktywa.
Na globalne nastroje nadal negatywnie wpływają również coraz bardziej jastrzębie sygnały płynące z Rezerwy Federalnej, które zwiększają ryzyko utrzymania restrykcyjnej polityki monetarnej w Stanach Zjednoczonych. Perspektywa wyższych stóp procentowych przez dłuższy czas ogranicza atrakcyjność akcji, szczególnie spółek technologicznych, których wyceny w dużej mierze opierają się na oczekiwanych przyszłych zyskach.
Nie pomógł nawet udany debiut Anthropic na Nasdaq. Spółka rozpoczęła notowania po cenie 111,50 USD za akcję, jednak zainteresowanie nowym podmiotem nie zdołało poprawić nastrojów na szerokim rynku. Inwestorzy pozostają skoncentrowani na ryzyku związanym z wysokimi wycenami sektora AI, rosnącymi nakładami inwestycyjnymi oraz perspektywami dalszego finansowania rozwoju technologii.
Dla polskiego rynku oznacza to kumulację negatywnych czynników, zarówno zewnętrznych, jak i krajowych. Z jednej strony GPW pozostaje pod presją globalnego odwrotu od ryzykownych aktywów, z drugiej rosnące napięcia geopolityczne w bezpośrednim sąsiedztwie Polski mogą dodatkowo osłabiać zainteresowanie krajowymi akcjami. Szczególnie wrażliwe pozostają spółki o dużej płynności i udziale inwestorów zagranicznych, które mogą być wykorzystywane do szybkiego ograniczania ekspozycji na region.
W naszej ocenie najbliższe sesje pozostaną uzależnione przede wszystkim od rozwoju sytuacji na rynkach zagranicznych oraz dalszych informacji dotyczących bezpieczeństwa w regionie. Dopóki nie pojawią się sygnały stabilizacji na Wall Street i uspokojenia sytuacji geopolitycznej, GPW może pozostawać pod presją, a zmienność na krajowym parkiecie prawdopodobnie utrzyma się na podwyższonym poziomie.
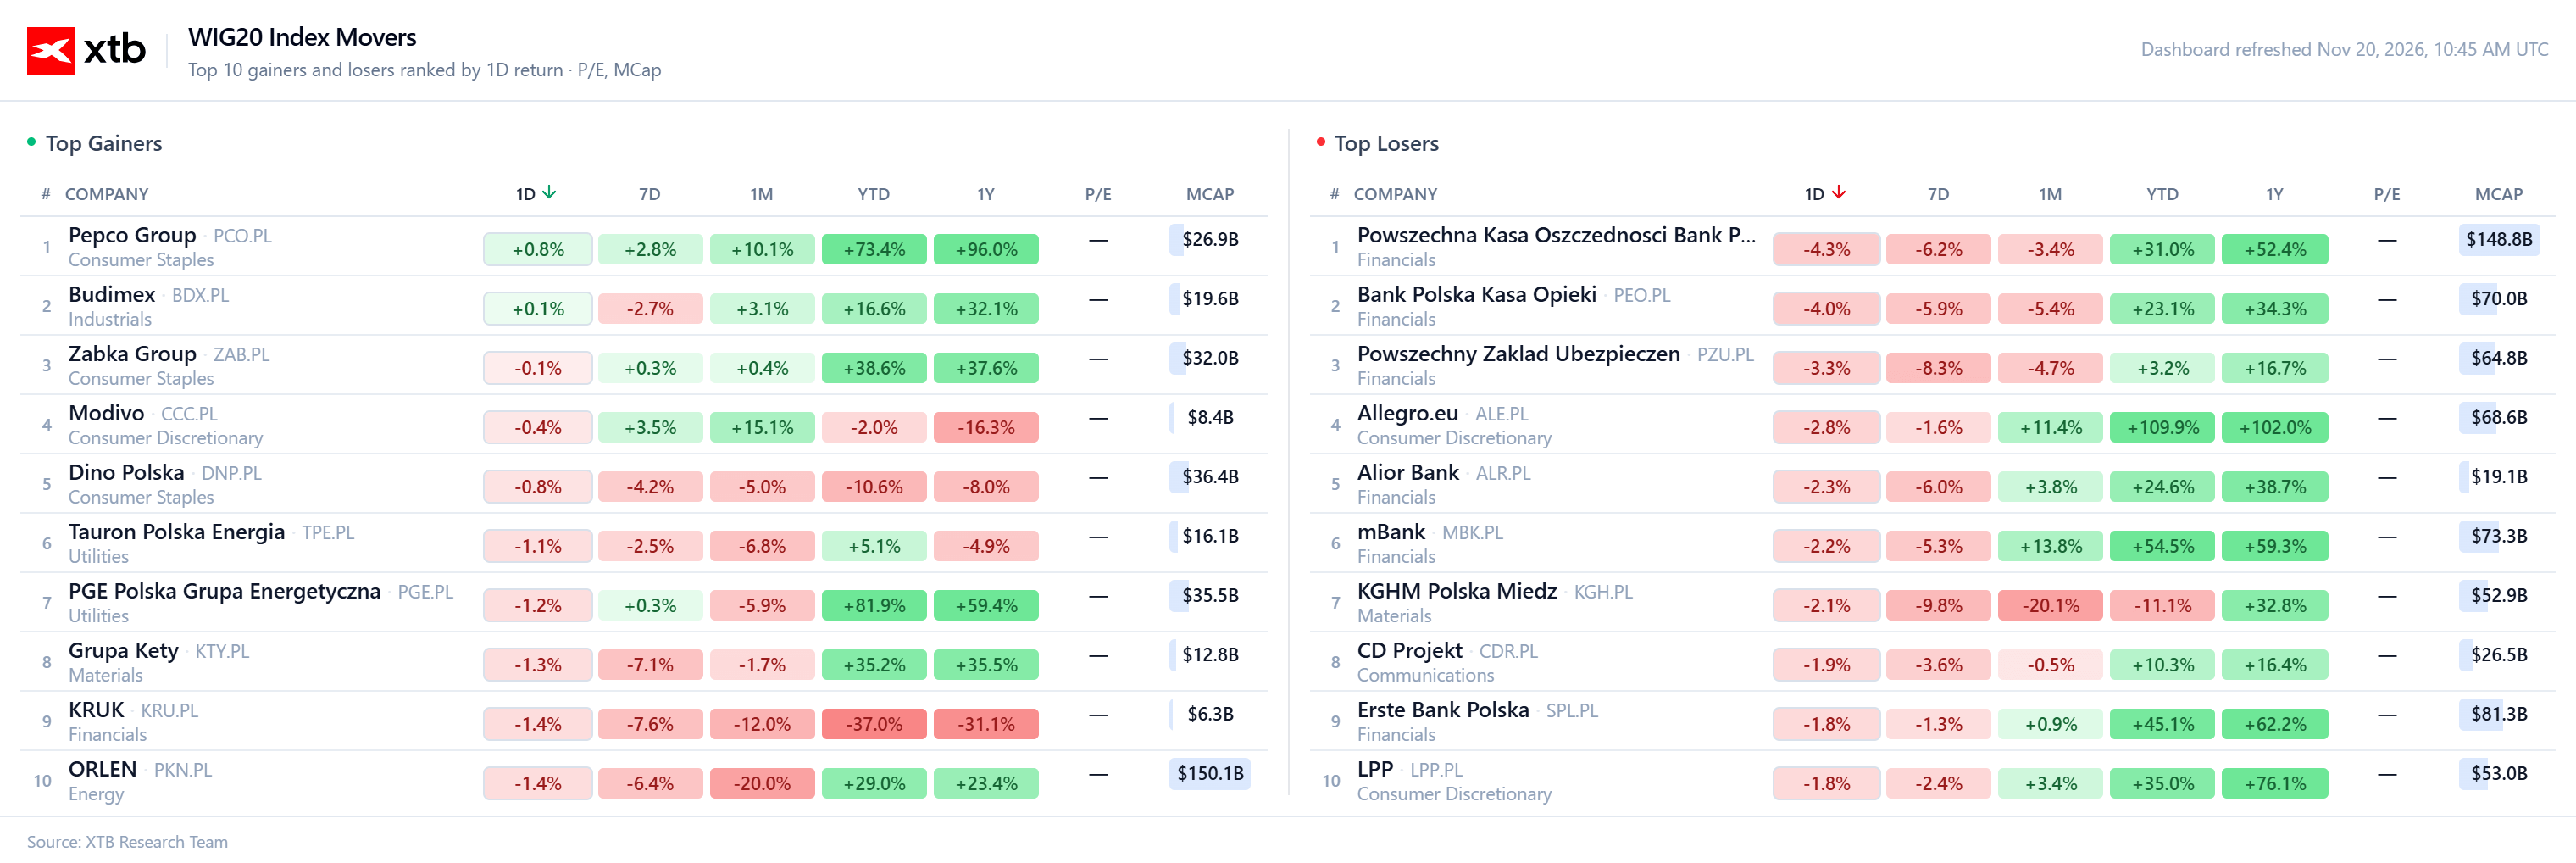
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Handel detaliczny i budownictwo jako jedyne na plusie: Liderem dziennych wzrostów jest Pepco Group, a obok niego po zielonej stronie rynku utrzymuje się wyłącznie Budimex
🔴 Kto dzisiaj traci?
-
Sektor bankowy i ubezpieczenia na czele spadków: Największą przecenę notuje Powszechna Kasa Oszczędności Bank Polski, a tuż za nim plasują się Bank Polska Kasa Opieki oraz Powszechny Zakład Ubezpieczeń.
-
E-commerce, banki i surowce pod silną presją: Kolejne miejsca po stronie wyraźnych strat zajmują Allegro.eu, Alior Bank, mBank oraz KGHM Polska Miedź.
-
Gaming, odzież i paliwa w środku czerwonej stawki: Dalszą część zestawienia spadkowego wypełniają CD Projekt, Erste Bank Polska, LPP, ORLEN oraz KRUK.
-
Przemysł, energetyka i handel zamykają listę: Zestawienie po stronie strat kończą Grupa Kęty, PGE Polska Grupa Energetyczna, Tauron Polska Energia, Dino Polska, Modivo oraz Zabka Group
Wiadomości ze spółek:
Benefit Systems (BFT.PL) ma za sobą bardzo udany III kwartał 2026 r. Przychody grupy wzrosły o 27% r/r, do 1,51 mld zł, a skorygowany zysk operacyjny zwiększył się o 38%, osiągając 378,8 mln zł. Zysk netto przypadający akcjonariuszom jednostki dominującej wzrósł natomiast o 34%, do 284,4 mln zł, wyraźnie przewyższając oczekiwania analityków. Dobre wyniki wspierał dalszy rozwój programu MultiSport, rosnąca liczba użytkowników kart sportowych oraz ekspansja zagraniczna, szczególnie na rynku tureckim. Na koniec września grupa obsługiwała ponad 2,7 mln użytkowników kart sportowych i posiadała 617 klubów fitness.
Comp (CMP.PL) odnotował wyraźną poprawę wyników po trzech kwartałach 2026 r. Przychody grupy wzrosły o 22% r/r, do 664,4 mln zł, a zysk netto zwiększył się o 18%, osiągając 60,9 mln zł. Jeszcze mocniej poprawił się wynik operacyjny, który wzrósł o 32%, do 82,3 mln zł. Pozytywnym sygnałem jest również wyraźna poprawa przepływów pieniężnych z działalności operacyjnej, które wyniosły 7 mln zł wobec ujemnych 106,3 mln zł rok wcześniej. Wyniki wskazują na rosnącą skalę działalności oraz poprawę efektywności operacyjnej grupy.
Eurocash (EUR.PL) zanotował w III kwartale 2026 r. spadek przychodów o 8% r/r, do 7,28 mld zł, oraz obniżenie EBITDA o 7%, do 216 mln zł. Pomimo słabszych wyników operacyjnych zysk netto wzrósł o 43%, osiągając 22 mln zł, czemu sprzyjała m.in. poprawa wyniku na poziomie operacyjnym i niższe koszty działalności. Spadek sprzedaży był związany przede wszystkim z restrukturyzacją sieci Delikatesy Centrum, ograniczeniem współpracy z mniej rentownymi klientami oraz zamykaniem części hal Cash&Carry. Jednocześnie pozytywnie wyróżnia się Frisco, którego rozwój może w przyszłości stanowić istotny element wzrostu grupy, również w kontekście rozważanego debiutu giełdowego.
Dębica (DBC.PL) zakończyła pierwsze trzy kwartały 2026 r. słabszymi wynikami. Przychody spadły o 5,3% r/r, do 2,13 mld zł, natomiast zysk netto zmniejszył się aż o 45%, do 67,3 mln zł. Pogorszenie rentowności wskazuje na utrzymującą się presję na marże i trudniejsze otoczenie rynkowe dla producenta opon.
Grupa Azoty (ATT.PL) nadal zmaga się z trudną sytuacją finansową, mimo poprawy wyniku operacyjnego względem ubiegłego roku. Po trzech kwartałach 2026 r. przychody wzrosły o 2,6% r/r, do 10,3 mld zł, jednak strata netto pogłębiła się do 1,14 mld zł. Na sytuację grupy nadal negatywnie wpływają wysokie koszty surowców oraz problemy związane z projektem Polimery Police.
Police (PCE.PL) poprawiły wyniki po trzech kwartałach 2026 r., zwiększając przychody o 3,2% r/r, do 1,96 mld zł, przy jednoczesnym ograniczeniu straty netto ze 170,3 mln zł do 103,4 mln zł. Mimo widocznej poprawy sytuacja spółki pozostaje trudna, a utrzymujące się problemy z rentownością i ujemny kapitał własny nadal stanowią istotne wyzwanie.
Atrem (ATR.PL) zwiększył przychody po trzech kwartałach 2026 r. o 25,8% r/r, do 241,5 mln zł, jednak wyższa sprzedaż nie przełożyła się na poprawę zysków. Zysk netto spadł o 9,1%, do 19,1 mln zł, a słabszy wynik operacyjny wskazuje na pogorszenie rentowności pomimo dynamicznego wzrostu skali działalności.
ZUE (ZUE.PL) odnotowało niewielki spadek przychodów po trzech kwartałach 2026 r., które zmniejszyły się o 2,9% r/r, do 671,2 mln zł. Jednocześnie zysk netto wzrósł o 6%, do 5,5 mln zł. Pozytywnym sygnałem pozostaje również portfel zamówień o wartości około 4,7 mld zł, zapewniający spółce dobrą widoczność przyszłych przychodów.
Captor Therapeutics (CTX.PL) odnotował po trzech kwartałach 2026 r. spadek przychodów z usług badawczo-rozwojowych do 3,3 mln zł wobec 4,6 mln zł rok wcześniej, a strata netto pogłębiła się do 36,3 mln zł. Pozytywnym aspektem pozostaje jednak zabezpieczenie finansowania działalności do końca III kwartału 2027 r., co daje spółce czas na dalszy rozwój projektów i poszukiwanie partnera biznesowego.
Selvita (SLV.PL) zakończyła pierwsze trzy kwartały 2026 r. słabszymi wynikami. Przychody grupy spadły o 11,8% r/r, do 239,8 mln zł, a strata netto pogłębiła się z 6,5 mln zł do 12,6 mln zł. Pogorszenie rezultatów odzwierciedla słabszą sprzedaż usług i utrzymującą się presję na rentowność działalności.
Najważniejsze wydarzenia z krajowego rynku:
Najnowsze dane dotyczące bezpośrednich inwestycji zagranicznych pokazują wyraźną poprawę napływu kapitału do Polski. W 2025 roku wartość zagranicznych inwestycji bezpośrednich wyniosła 65,5 mld zł, co oznacza wzrost o około 17 mld zł względem poprzedniego roku. Jednocześnie wartość polskich inwestycji bezpośrednich za granicą wyraźnie się zmniejszyła, co wskazuje na większą dysproporcję pomiędzy napływem kapitału do kraju a jego ekspansją zagraniczną.
Wzrost napływu zagranicznych inwestycji jest pozytywnym sygnałem dla polskiej gospodarki, szczególnie w kontekście utrzymującej się niepewności gospodarczej i geopolitycznej. Polska nadal pozostaje atrakcyjnym kierunkiem dla międzynarodowego kapitału, a wartość skumulowanych zagranicznych inwestycji bezpośrednich w naszym kraju na koniec 2025 roku przekroczyła 1,5 bln zł. Wzrost napływu kapitału może wspierać rozwój przedsiębiorstw, zwiększać możliwości finansowania nowych projektów oraz przyczyniać się do wzrostu produktywności i zatrudnienia.
Nieco inaczej wygląda sytuacja w przypadku polskich inwestycji za granicą. W 2025 roku odpływ kapitału z tytułu bezpośrednich inwestycji zagranicznych wyniósł 8,6 mld zł, co oznacza spadek o 48,6 proc. w porównaniu z poprzednim rokiem. Zmiana ta nie musi jednak świadczyć o wyraźnym ograniczeniu ekspansji polskich przedsiębiorstw. Na wynik istotnie wpłynęły rozliczenia w ramach instrumentów dłużnych, których saldo było ujemne, podczas gdy inwestycje kapitałowe oraz reinwestowane zyski nadal stanowiły istotną część przepływów.
Z perspektywy polskiej gospodarki najważniejszy pozostaje utrzymujący się napływ zagranicznego kapitału, który może wspierać długoterminowy rozwój i modernizację krajowego sektora przedsiębiorstw. Jednocześnie warto obserwować strukturę tych inwestycji, ponieważ sam wzrost wartości przepływów nie przesądza o tym, w jakim stopniu przekładają się one na nowe moce produkcyjne, technologie czy miejsca pracy.
Całościowo dane za 2025 rok wskazują na utrzymującą się atrakcyjność Polski dla zagranicznych inwestorów. Wyższy napływ kapitału przy jednoczesnym spadku polskich inwestycji za granicą może również odzwierciedlać zmianę priorytetów przedsiębiorstw w warunkach większej niepewności. W dłuższej perspektywie kluczowe będzie to, czy napływ zagranicznych inwestycji przełoży się na dalszy wzrost produktywności, konkurencyjności i potencjału polskiej gospodarki.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
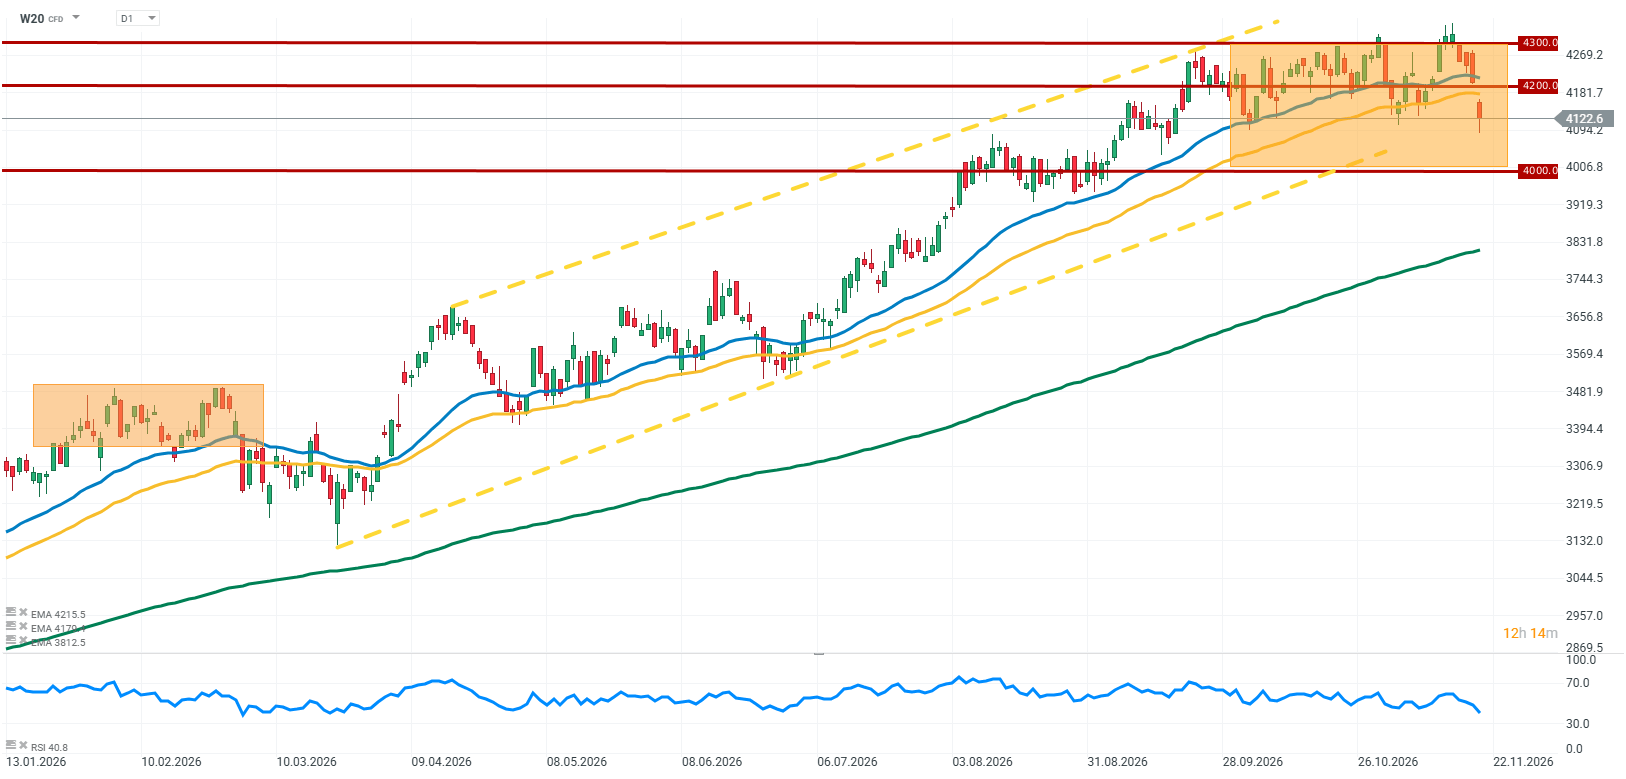
Kontrakty na WIG20 (W20) znajdują się dziś pod silną presją sprzedających, notując wyraźne spadki. Na pogorszenie nastrojów na krajowym rynku wpływa przede wszystkim jastrzębia retoryka Fed i rosnące obawy dotyczące dalszej ścieżki polityki monetarnej w USA. Dodatkowo inwestorzy coraz bardziej sceptycznie podchodzą do kontynuacji hossy w sektorze technologicznym, co przekłada się na pogorszenie globalnego sentymentu do ryzykownych aktywów. Negatywnym czynnikiem pozostaje również napięta sytuacja geopolityczna, związana z naruszeniem polskiej przestrzeni powietrznej, która dodatkowo zwiększa awersję do ryzyka. W rezultacie krajowe kontrakty pozostają pod wyraźną presją, a uwagę inwestorów skupiają obecnie zarówno sygnały płynące z amerykańskiej Rezerwy Federalnej, jak i rozwój sytuacji geopolitycznej. Od strony technicznej utrzymująca się presja podażowa pogarsza krótkoterminowy obraz rynku i zwiększa ryzyko pogłębienia korekty.
Źródło: XTB Research


Wykres dnia: US500 pogłębia spadki. Co dalej z Wall Street? (20.11.2026)


Komentarz walutowy: Rezerwa Federalna na czele jastrzębiego peletonu

(Spotkanie LIVE) US100 wyłamuje się niżej i wzmacnia trend spadkowy💥 | Bliżej Rynków, 20.11.2026

Poranna odprawa: Indeksy giełdowe i metale pogłębiają spadki 📉(20.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.