


Polskie indeksy rozpoczęły środową sesję wzrostami: WIG20 i mWIG40 zyskują ponad 0,7%. Rynek pokazuje wyraźną przewagę spółek finansowych i energetycznych, przy czym liderem wzrostów są akcje PGE rosnące prawie 4%, a mocne zachowanie Erste, Pekao, mBanku i PKO BP wskazuje na utrzymującą się siłę sektora bankowego w otoczeniu wspierającym jego wyniki odsetkowe. Światowej rynki czekają na dane PCE z USA o 14:30 i wyniki Micron, które poznamy po sesji giełdowej na Wall Street. Spośród spółek z GPW wyniki opublikował dziś Wielton, którego akcje nieznacznie zyskują po raporcie i Lubawa, która oddaje początkowe wzrosty.
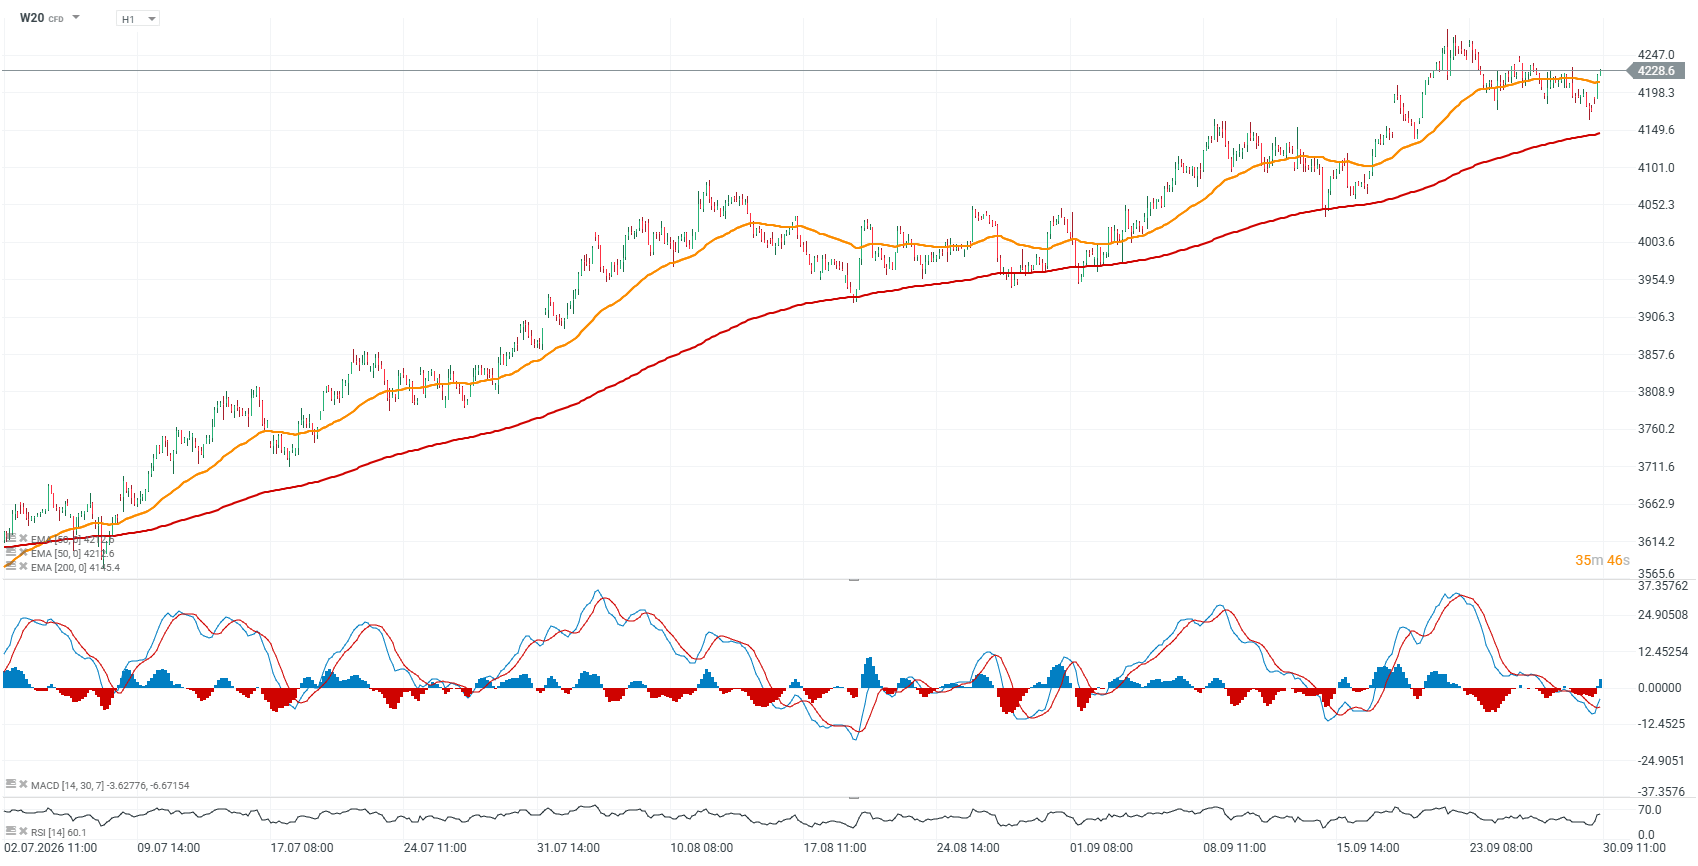
Wykres kontraktów na WIG20 (W20, interwał H1)
W20 wraca dziś powyżej 4200 punktów i wybija się powyżej 50-sesyjnej wykładniczej średniej kroczącej (EMA50, pomarańczowa linia), próbując zainicjować trend wzrostowy. Pierwszym oporem technicznym w krótkim terminie wydaje się 4250 punktów, zynaczone poprzednimi reakcją cenową na tym poziomie, a kluczowym 4300 punktów. W pobliżu 4150 punktów przebiega istotne wsparcie techniczne, wyznaczone przez 200-sesyjną EMA200 (czerwona linia) oraz reakcje cenowe z drugiego tygodnia września.
Źródło: xStation5
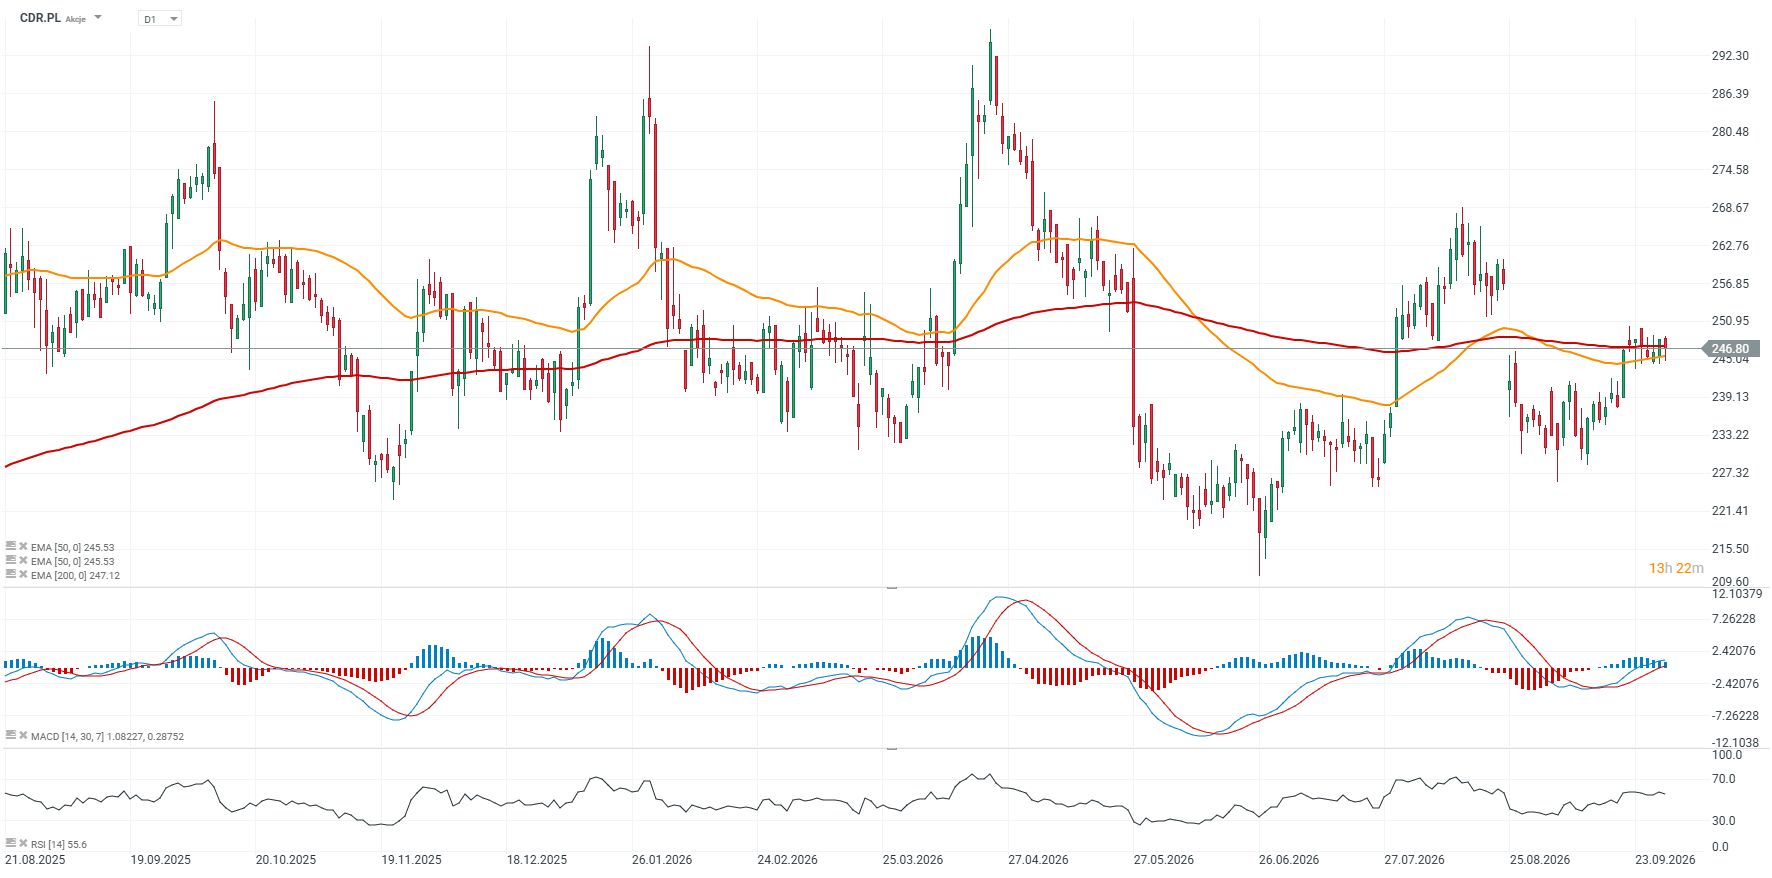
Akcje CD Projekt (interwał D1)
Akcje CD Projekt nie zareagowały skokiem mimo pozytywnie ocenianej premierze odnowionej graficznie odsłony Wiedźmina 3. Akcje spółki walczą o wybicie powyżej 200-sesyjnej EMA 200, oddzialejącej trend spadkowy od wzrostowego. Pokonanie 250 PLN za walor mogłoby otworzyć drogę do stabilniejszego odreagowania kursu w kierunku 265 PLN. Ważnym wsparciem poniżej EMA200, gdzie "zawisł" dziś kurs są poziomy bliskie 230 PLN.
Źródło: xStation5
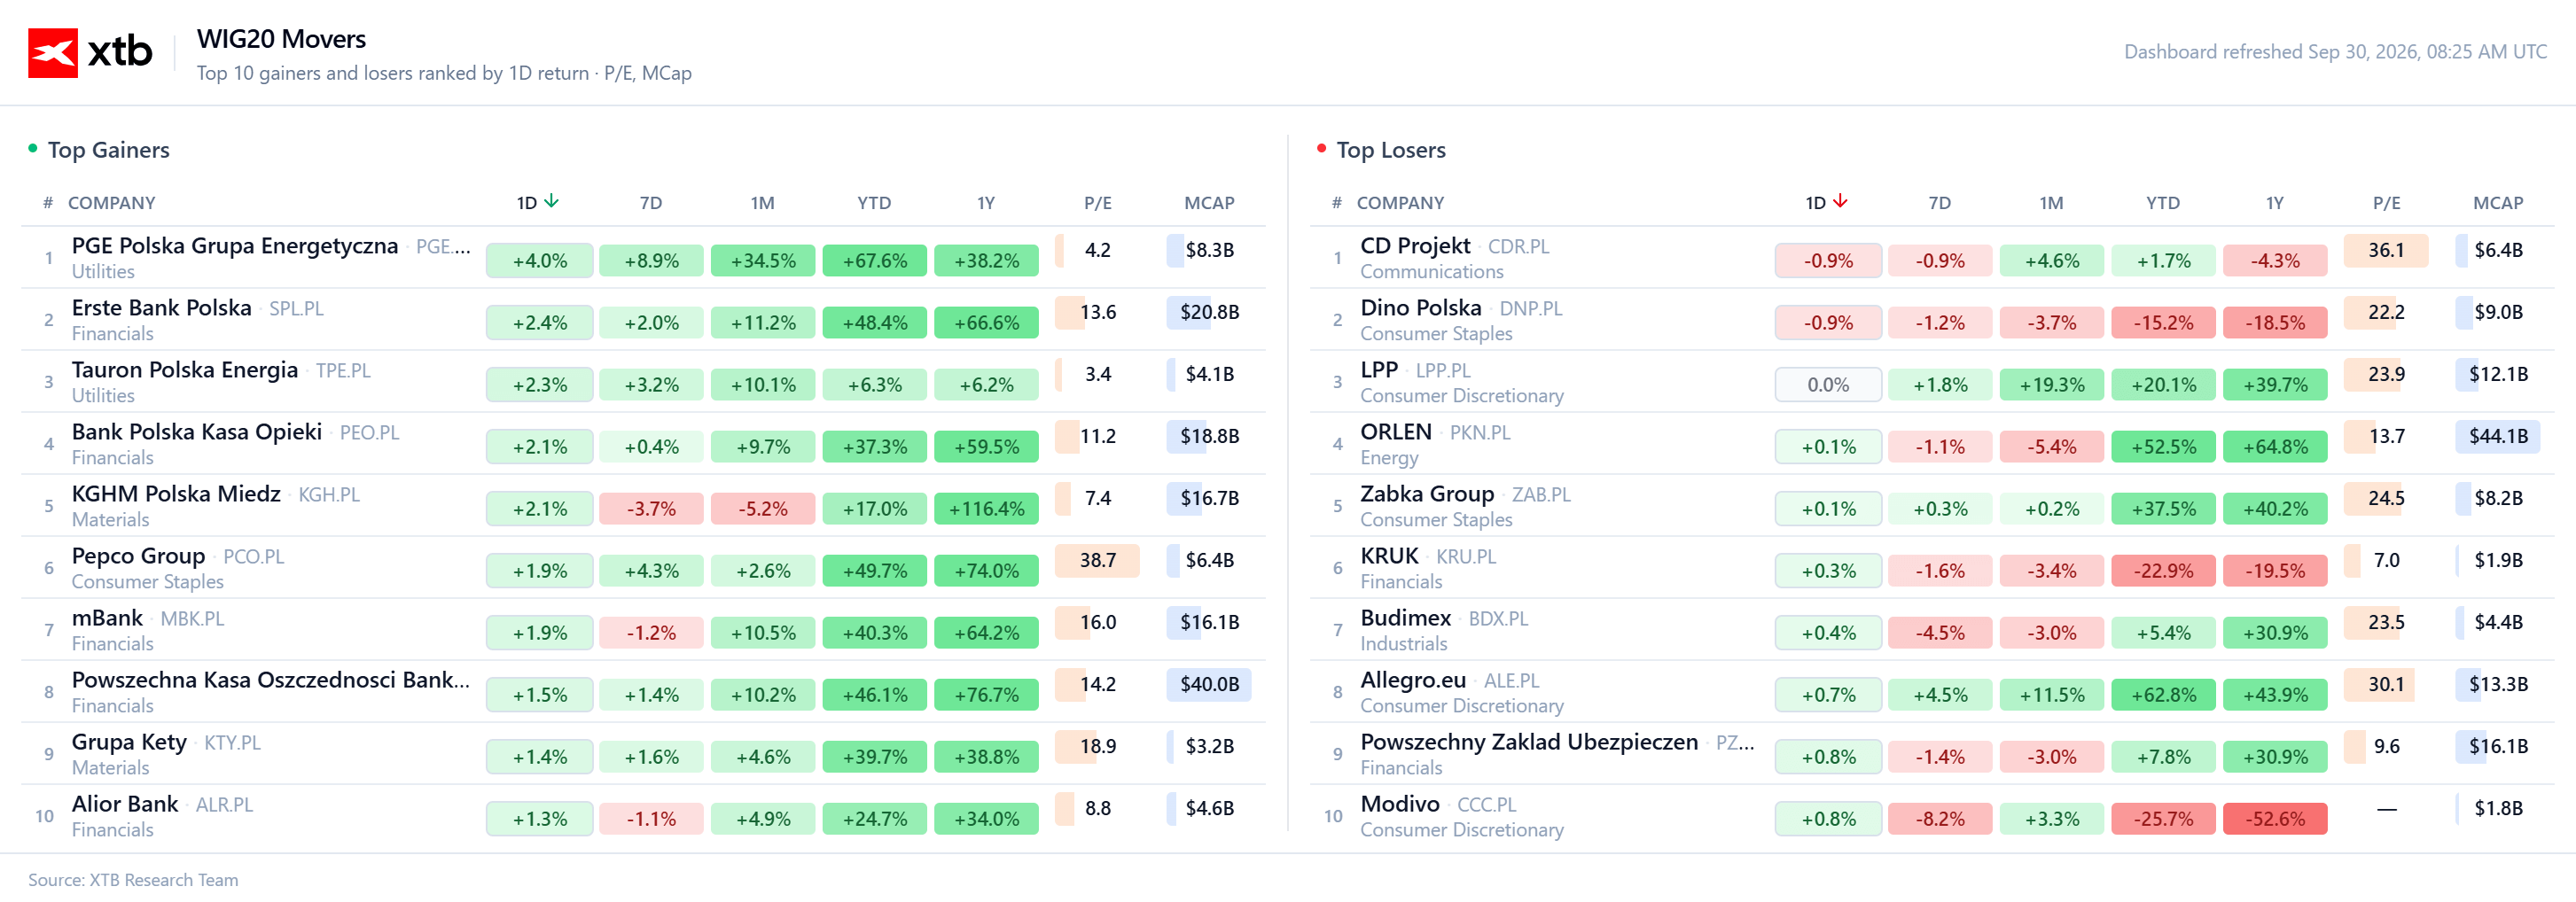
Zmienność akcji w WIG20
PGE mimo wzrostu o blisko 68% od początku roku pozostaje wyceniane przy c/z około 4,2, podobnie jak Tauron z mnożnikiem około 3,4, więc rynek nadal stosuje znaczące dyskonto wobec krajowych utility. KGHM rośnie dziś o ponad 2%, a jego ponad 116% stopa zwrotu za ostatni rok pokazuje, jak silnie poprawa sentymentu do surowców przełożyła się na wycenę spółki, choć ostatni miesiąc przyniósł już wyraźniejsze schłodzenie momentum. Po słabszej stronie rynku znajdują się CD Projekt i Dino. Cały obraz wskazuje więc na utrzymującą się rotację w stronę niżej wycenianych banków, energetyki i części spółek cyklicznych, podczas gdy segmenty handlowe i wzrostowe pozostają bardziej podatne na presję wynikającą z wyższych mnożników oraz nieco bardziej wymagających oczekiwań inwestorów.
Źródło: xStation5
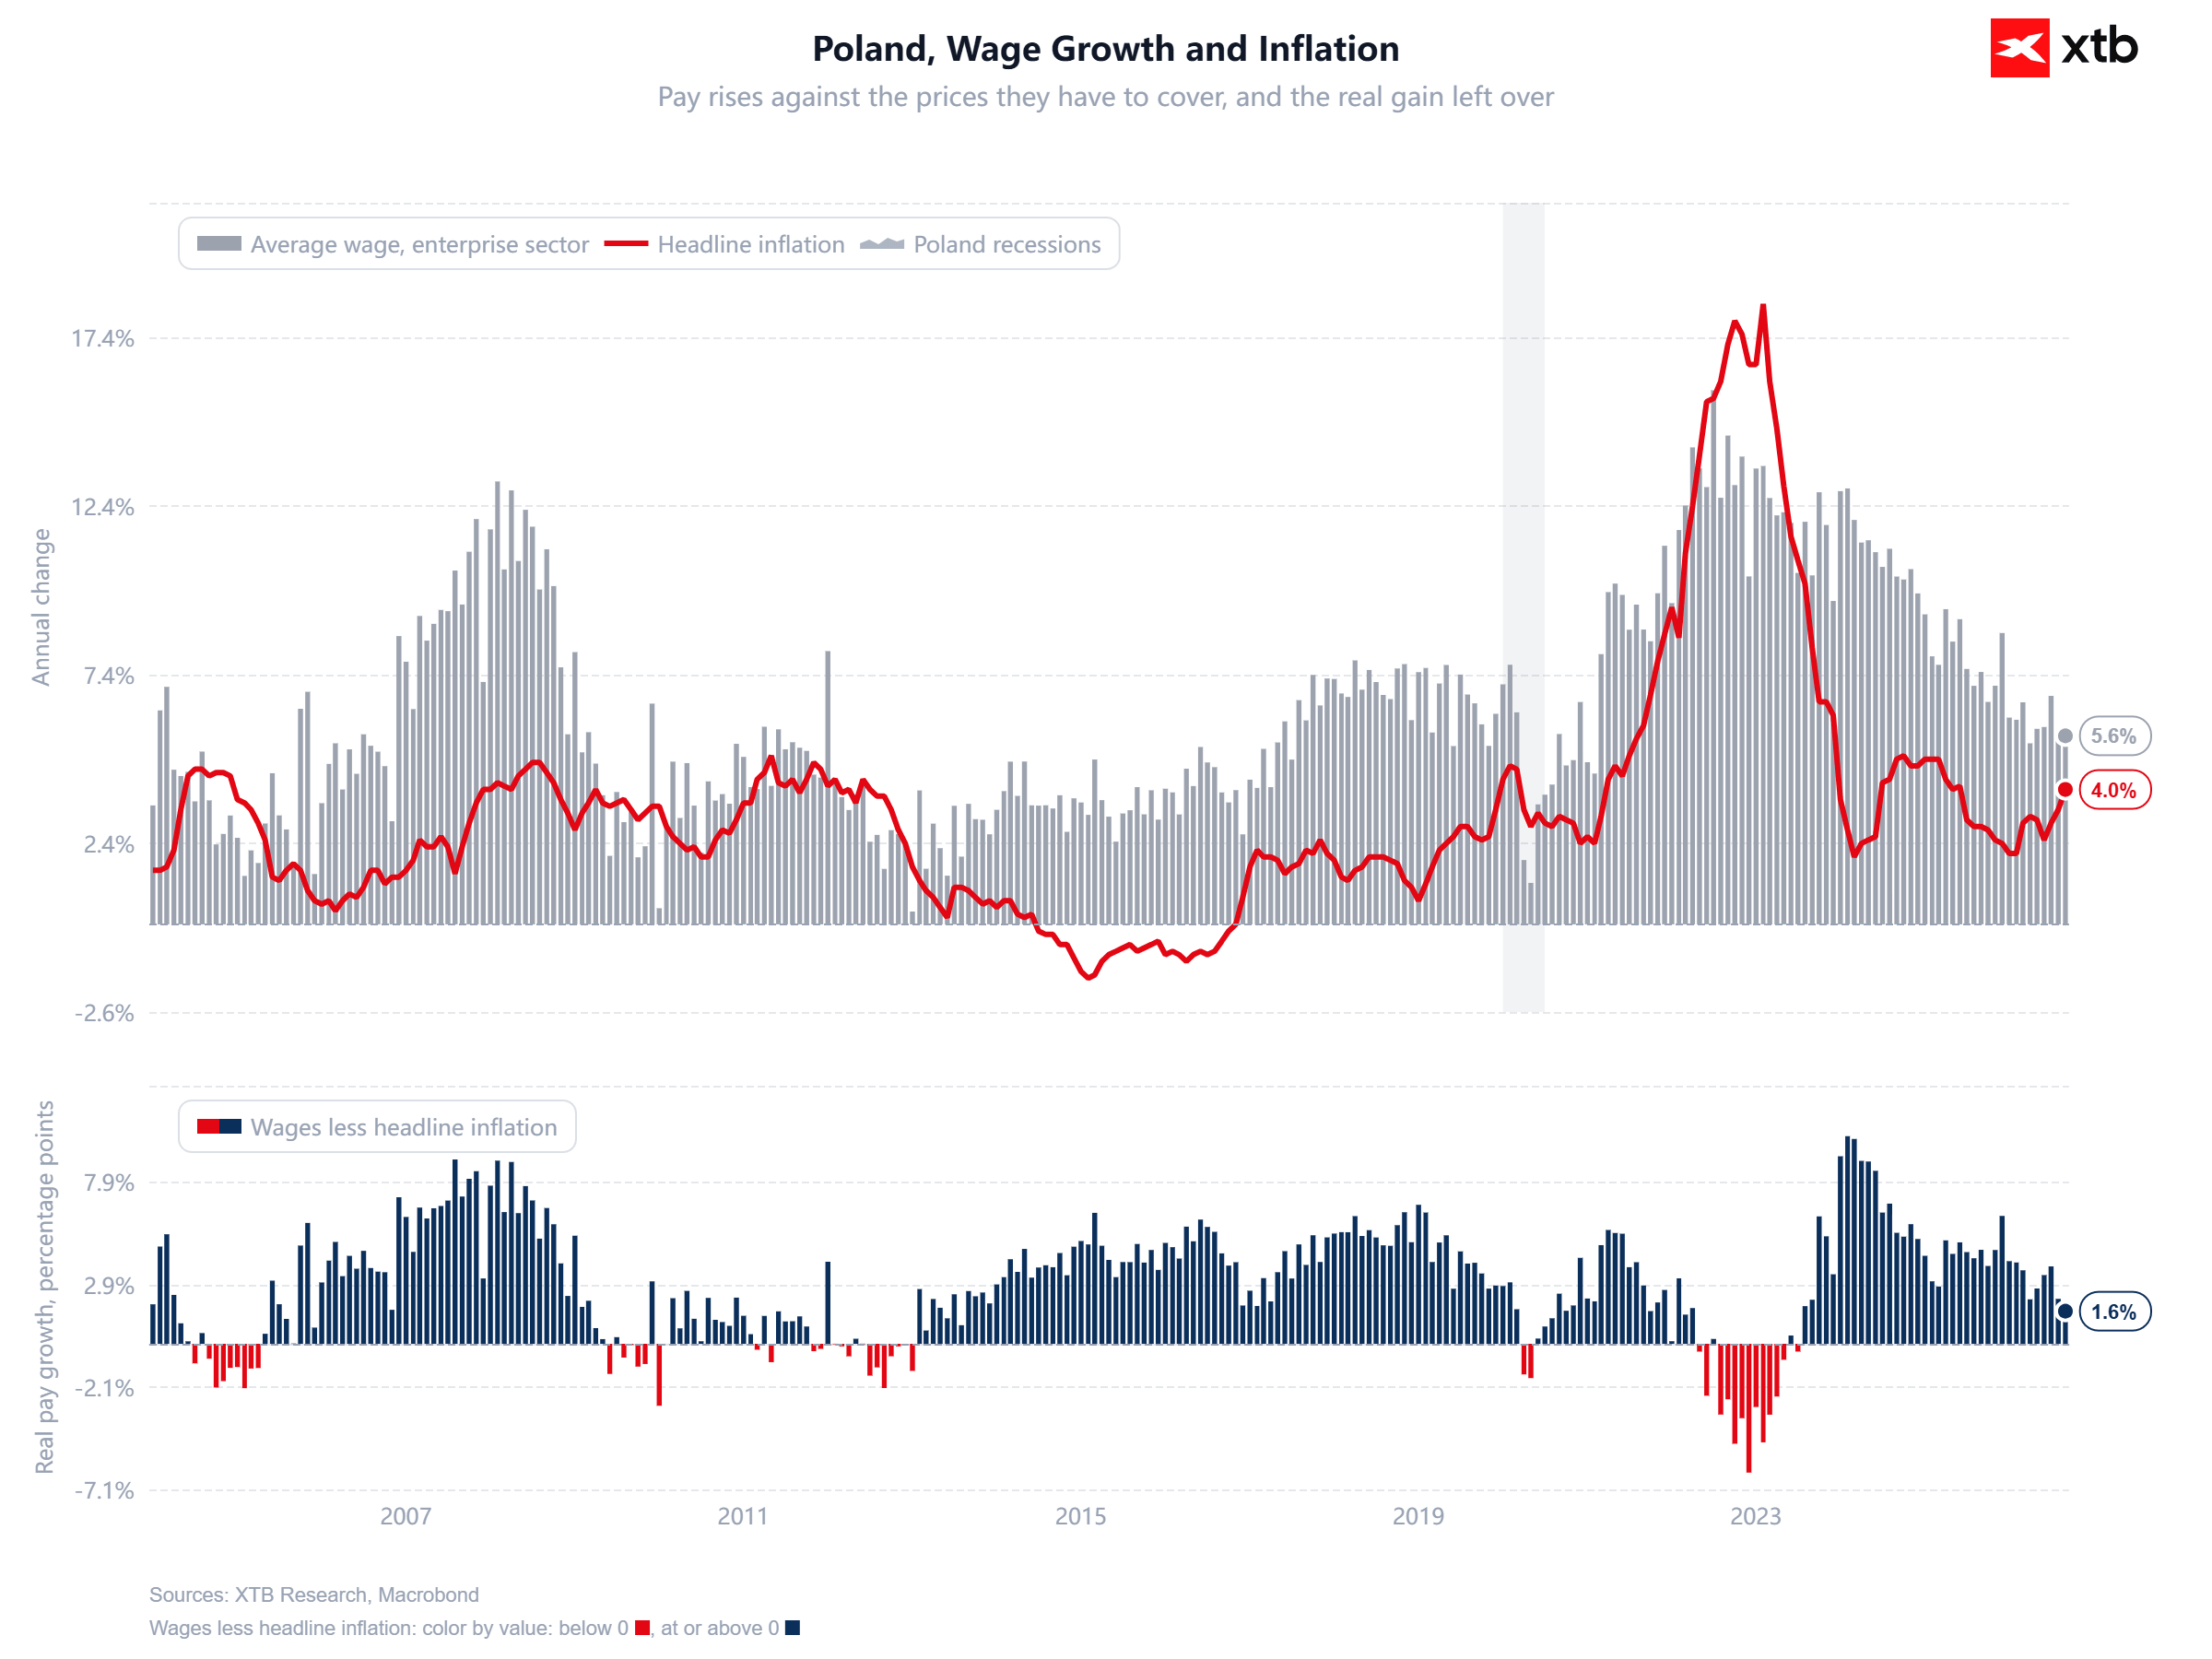
Wskaźnik CPI w Polsce we wrześniu w ujęciu rocznym wzrósł do 4% zgodnie z prognozą. Poprzednio było to 3,4% Dynamika miesięczna wyniosła 0,7%, względem oczekiwanych 0,8% i ukształtowała się powyżej odczytu na poziomie 0,3%. Wzrostowi inflacji towarzyszy spadek rocznej dynamiki wynagrodzeń co wydaje się "uspokajać" w kontekście dalszego trendu inflacyjnego.
Źródło: XTB Research
Wielton poprawia wyniki, ale rentowność jestwyzwaniem. Brytyjski rynek napędza odbudowę?
Pierwsze półrocze 2026 roku przyniosło Wieltonowi - jednemu z największych producentów naczep w Europie wyraźną poprawę wyników względem bardzo słabego okresu rok wcześniej. Grupa zwiększyła przychody i wolumen sprzedaży, wróciła do dodatniej EBITDA oraz ograniczyła stratę netto. Ale rentowność operacyjna pozostaje niska, a ujemne przepływy z działalności operacyjnej pokazują, że proces odbudowy finansowej nie zakończył się jeszcze. Najmocniejszym punktem raportu jest wzrost sprzedaży na kluczowych rynkach europejskich, szczególnie w Wielkiej Brytanii i Hiszpanii, podczas gdy Niemcy oraz Europa Środkowo-Wschodnia pozostają słabszym ogniwem grupy.
- W pierwszym półroczu 2026 roku Wielton wypracował 1,18 mld zł skonsolidowanych przychodów wobec 989 mln zł rok wcześniej, co oznacza wzrost o około 19 proc. r/r. Jednocześnie EBITDA poprawiła się z -32,9 mln zł do +17,4 mln zł, a odpowiadająca jej marża wzrosła z -3,3 proc. do 1,5 proc.
- Skala poprawy rok do roku jest więc znacząca. Strata operacyjna zmniejszyła się do 30 mln zł z 78 mln zł, natomiast strata netto przypisana akcjonariuszom jednostki dominującej spadła do 43 mln zł ze 106 mln zł rok wcześniej.
- Nie oznacza to jednak, że Wielton wrócił już do normalnej rentowności. Marża EBITDA na poziomie 1,5 proc. pozostaje bardzo niska jak na producenta przemysłowego o dużej skali działalności, a rentowność brutto poniżej 10 proc. wskazuje, że grupa nadal działa przy ograniczonym buforze bezpieczeństwa.
Poprawa jest realna, ale jej jakość pozostaje mieszana
Najważniejsza pozytywna zmiana dotyczy powrotu podstawowej działalności operacyjnej do dodatniego wyniku EBITDA. Po bardzo słabym pierwszym półroczu 2025 roku oznacza to, że restrukturyzacja kosztowa i wzrost wykorzystania mocy produkcyjnych zaczynają przynosić efekty.
Pozytywnie wygląda również ograniczenie kosztów ogólnych oraz wyraźnie lepszy wynik finansowy. Problemem pozostaje jednak konwersja wyników księgowych na gotówkę. Ujemne przepływy operacyjne oznaczają, że poprawa EBITDA nie przełożyła się jeszcze na trwałą poprawę płynności, a zadłużenie ponownie wzrosło.
To szczególnie ważne w przypadku Wieltonu, ponieważ w obecnej fazie cyklu nie wystarczy sama odbudowa wolumenu. Kluczowym testem będzie zdolność grupy do podnoszenia marż, generowania dodatnich przepływów pieniężnych i ograniczania zapotrzebowania na finansowanie zewnętrzne.
Wolumen wraca, a Wielton wykorzystuje odbicie europejskiego rynku
Grupa sprzedała w pierwszym półroczu 8.577 pojazdów wobec 7.796 rok wcześniej, co oznacza wzrost o 10 proc. r/r. Wzrost wolumenu jest jednym z najważniejszych elementów raportu, ponieważ pokazuje, że poprawa wyników nie wynika wyłącznie z działań kosztowych.
W Polsce sprzedaż wzrosła o 10,4 proc. do 2.398 pojazdów, a udział rynkowy Wieltonu i Langendorfa zwiększył się do 14,6 proc. z 14,0 proc. rok wcześniej. Grupa utrzymała dzięki temu trzecią pozycję na krajowym rynku naczep i przyczep.
We Francji Fruehauf pozostał liderem rynku z udziałem 16,1 proc., przy sprzedaży 1.454 pojazdów, o około 2 proc. większej niż przed rokiem. Francja pozostaje więc jednym z najbardziej stabilnych filarów działalności Wieltonu.
Wielka Brytania staje się jednym z najważniejszych motorów wzrostu
Największą pozytywną niespodzianką geograficzną pozostaje Wielka Brytania. Sprzedaż grupy wzrosła tam aż o 73,7 proc. r/r do 1.805 pojazdów, podczas gdy cały rynek zwiększył się o nieco ponad 14 proc.
Lawrence David, Wielton i Langendorf osiągnęły łącznie 13,3 proc. udziałów w rynku, awansując z czwartego na drugie miejsce. Oznacza to, że wzrost sprzedaży Wieltonu nie był wyłącznie efektem poprawy koniunktury, ponieważ grupa wyraźnie zwiększyła również swoją pozycję konkurencyjną.
Jeżeli ten trend okaże się trwały, rynek brytyjski może mieć coraz większe znaczenie dla poprawy miksu sprzedażowego grupy i absorpcji kosztów stałych. Dla przyszłych wyników równie istotne będzie jednak to, czy większemu wolumenowi będzie towarzyszyć poprawa marż.
Hiszpania przyspiesza, Niemcy i Europa Środkowa pozostają słabym punktem
Bardzo mocne tempo wzrostu odnotowano również w Hiszpanii. Sprzedaż zwiększyła się o ponad 94 proc. r/r do 451 pojazdów, a marki Guillen, Fruehauf i Wielton awansowały na czwartą pozycję z udziałem około 6,1 proc.
Dobrze prezentował się także rynek włoski, gdzie grupa zwiększyła sprzedaż do 773 pojazdów z 720 rok wcześniej, utrzymując udział na poziomie 8,5 proc.
Znacznie gorzej wygląda sytuacja w Niemczech. Mimo że tamtejszy rynek urósł o około 10,5 proc., sprzedaż Wieltonu spadła aż o 35,8 proc. do 409 pojazdów, a udział grupy wyniósł zaledwie 1,7 proc. Rozbieżność między rosnącym rynkiem a spadającą sprzedażą Wieltonu wskazuje, że problem ma charakter nie tylko cykliczny, ale również konkurencyjny.
Podobna sytuacja wystąpiła na rynkach Europy Środkowej i Wschodniej. Cały rynek zwiększył się o ponad 17 proc. r/r, podczas gdy sprzedaż Wieltonu spadła o ponad 9 proc. do 593 pojazdów.
Udział rynkowy grupy obniżył się do 4,5 proc. z 5,5 proc. rok wcześniej. Wielton utrzymał piątą pozycję, jednak utrata udziałów w tak szybko rosnącym otoczeniu stanowi jeden z wyraźniejszych słabszych punktów raportu.
Dla grupy ważne będzie więc nie tylko dalsze zwiększanie sprzedaży tam, gdzie jej pozycja jest już silna, ale również zatrzymanie erozji udziałów na rynkach, które w średnim terminie mogą mieć duże znaczenie dla europejskiego transportu drogowego.
Wielton Agro działa w trudniejszym otoczeniu, ale zwiększa sprzedaż
Rynek rolniczy pozostaje bardziej wymagający. Polski rynek przyczep rolniczych skurczył się w pierwszym półroczu o 29,6 proc. r/r pod wpływem wysokich kosztów produkcji rolnej i trudnych warunków pogodowych.
Mimo tego Wielton Agro sprzedał 517 przyczep, czyli niemal 19 proc. więcej niż rok wcześniej. Spółka zajęła szóste miejsce na krajowym rynku z udziałem 4,5 proc.
Na tle spadającego rynku wzrost własnego wolumenu należy oceniać jako relatywnie mocny wynik operacyjny. Segment Agro pozostaje jednak znacznie mniejszy niż podstawowa działalność związana z naczepami i przyczepami transportowymi, dlatego jego wpływ na całościowe wyniki grupy jest ograniczony.
Raport Wieltonu pokazuje wyraźnie, że pierwsza faza odbudowy biznesu już trwa. Przychody rosną, wolumen wraca, EBITDA ponownie jest dodatnia, a strata netto została istotnie ograniczona. Kolejny etap będzie jednak trudniejszy. Sam wzrost sprzedaży nie wystarczy, jeżeli grupa nie poprawi marży brutto, nie zacznie generować dodatnich przepływów operacyjnych i nie ustabilizuje zadłużenia. Przy obecnej marży EBITDA na poziomie 1,5 proc. nawet niewielkie pogorszenie warunków rynkowych może ponownie silnie odbić się na wynikach. Kolejne kwartały powinny być oceniane przede wszystkim przez trzy elementy: tempo poprawy marż, generowanie gotówki oraz stabilizację zadłużenia. Jeśli te trzy wskaźniki zaczną poprawiać się równolegle z wolumenem, będzie to znacznie mocniejszy sygnał, że Wielton przechodzi od fazy stabilizacji do rzeczywistej odbudowy rentowności.
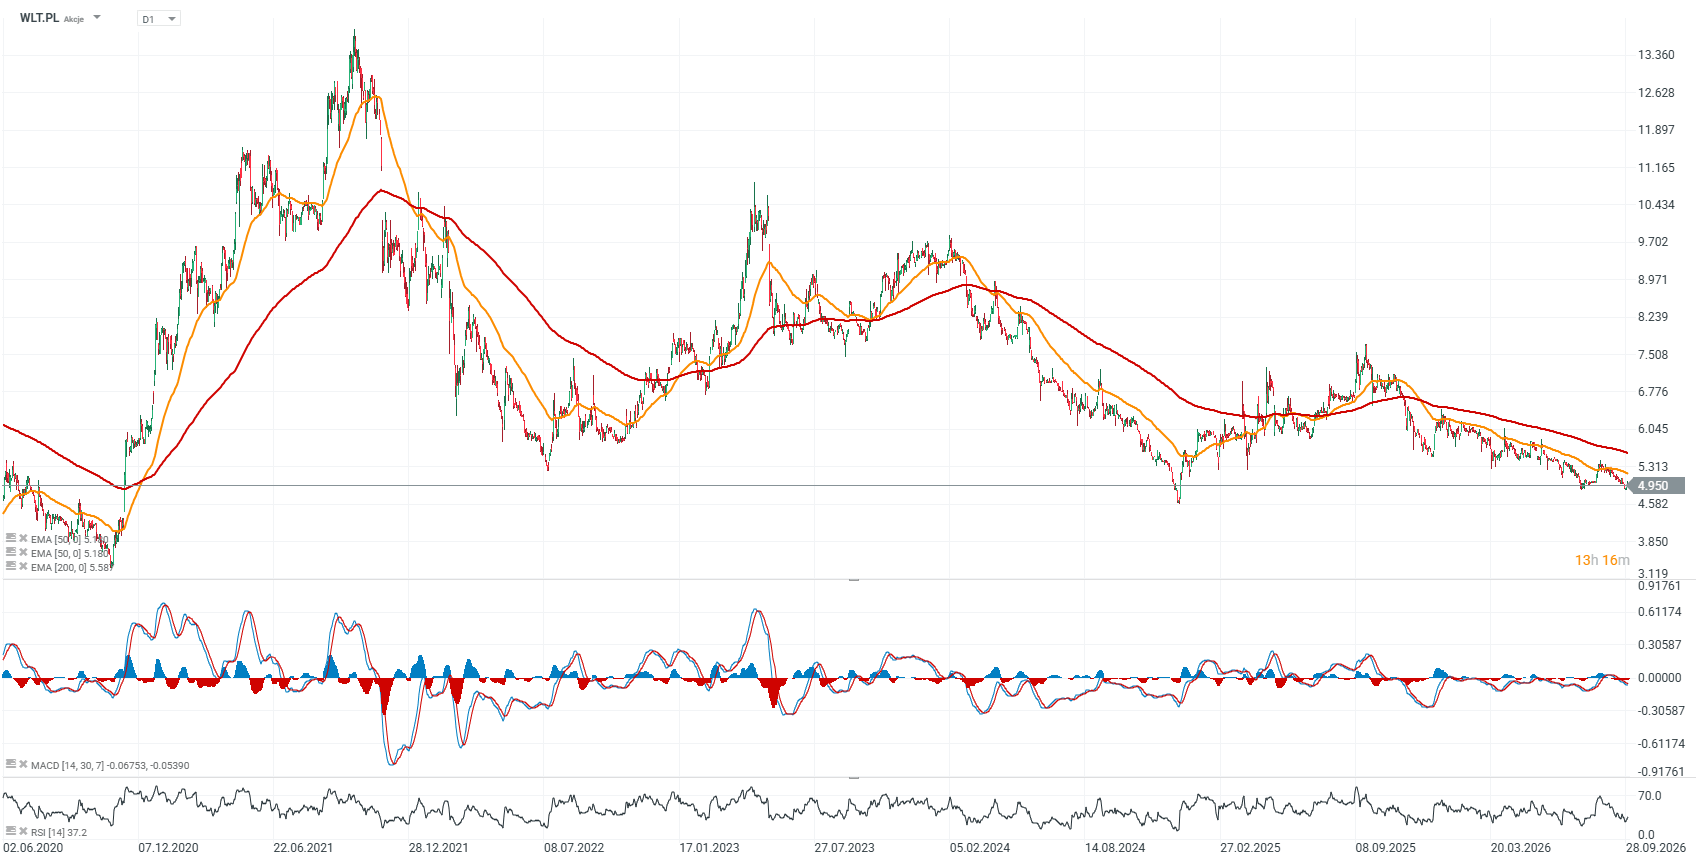
Wykres akcji Wieltonu (interwał D1)
Walory Wieltonu mają za sobą ogromne spadki, a wyniki półroczne opublikowane dziś nie zostały przez rynek uznane za dość dobre, by wrócić do zakupów akcji spółki. W stosunku do średniej EMA200 (czerwona linia) kurs traci około 15%.
Źródło: xStation5


Wyniki Micron dziś po sesji. Czy hossa spółek AI dostanie świeże paliwo?


Kalendarz ekonomiczny: Wall Street wyczekuje na dane PCE i wyniki Microna (30.08.2026)


PILNE: Inflacja z Polski rośnie zgodnie z oczekiwaniami do 4%, ale i tak nie daje dużej przestrzeni na podwyżki 🚨


📽️Szczyt cen ropy za nami❓ Webinar Na Żywo | Bliżej Rynków, 30.09.2026
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.