


Jeden z wiodących producentów układów pamięci, Micron Technology opublikuje dziś po zamknięciu sesji w USA wyniki za czwarty kwartał roku fiskalnego. Raport może okazać się jednym z najważniejszych testów dla trwającej hossy spółek powiązanych ze sztuczną inteligencją. Wynik pokaże nie tylko skalę popytu na pamięci HBM wykorzystywane w centrach danych, ale również kondycję cen DRAM i NAND, poziom marż oraz perspektywy inwestycji w kolejną generację infrastruktury AI. Znaczenie wyników Micron wykracza przy tym daleko poza samą spółkę. Rynek będzie próbował odpowiedzieć na pytanie: czy boom inwestycyjny w sztuczną inteligencję nadal przekłada się na realny wzrost przychodów, przepływów pieniężnych i rentowności w całym łańcuchu dostaw półprzewodników, czy też obecne wyceny zaczęły już wyprzedzać fundamenty.
Micron stał się jednym z największych beneficjentów boomu AI
Niegdyś Micron był postrzegany przede wszystkim jako klasyczny producent pamięci, którego wyniki pozostawały silnie uzależnione od cykli podaży i popytu na rynku DRAM i NAND. Rozwój generatywnej sztucznej inteligencji może wyraźnie zmienić ten model. Dlaczego? Nowoczesne akceleratory AI potrzebują ogromnych ilości bardzo szybkiej pamięci, a HBM stało się jednym z najważniejszych elementów całej infrastruktury centrów danych. Oznacza to, że wzrost wydatków hyperscalerów na serwery AI przekłada się bezpośrednio na popyt na produkty Micron.
Skala tej zmiany jest widoczna w wynikach spółki. W poprzednim kwartale przychody wzrosły do 41,46 mld USD z 23,86 mld USD kwartał wcześniej i 9,30 mld USD rok wcześniej. Jednocześnie marża brutto sięgnęła 84,6%, wobec 74,4% w poprzednim kwartale i 37,7% rok wcześniej. Tak gwałtowna poprawa pokazuje, że Micron korzysta obecnie jednocześnie z kilku czynników: wzrostu wolumenów, wysokich cen pamięci, korzystniejszego miksu produktowego oraz ograniczonej podaży najbardziej zaawansowanych komponentów.
Rynek oczekuje kolejnego bardzo mocnego kwartału
Na czwarty kwartał roku fiskalnego Micron prognozuje około 50 mld USD przychodów, z przedziałem plus-minus 1 mld USD. Spółka zakłada również około 86% skorygowanej marży brutto oraz zysk na akcję w pobliżu 31 USD. Oczekiwania rynkowe są jeszcze wyższe, niż sugerowałą sama spółka. Konsensus zakłada przychody przekraczające 51 mld USD oraz zysk na akcję na poziomie około 31,6 USD.
Jeżeli prognozy się potwierdzą, dynamika wzrostu rok do roku pozostanie ekstremalnie wysoka. To z kolei będzie potwierdzeniem, że popyt ze strony centrów danych nadal jest wystarczająco silny, aby nie tylko zwiększać sprzedaż Micron, ale również utrzymywać historycznie wysoką rentowność.
Problem polega jednak na tym, że rynek już spodziewa się bardzo dobrych wyników. Po silnym wzroście kursu akcji w 2026 roku samo pobicie prognoz może nie wystarczyć, jeżeli komentarz dotyczący kolejnych kwartałów okaże się bardziej ostrożny. Dla inwestorów najważniejszą częścią raportu mogą nie być same przychody czy EPS, lecz komentarz dotyczący przyszłego popytu na pamięci HBM.
Micron rozpoczął już wysokonakładowe dostawy HBM4 do kluczowych klientów i przygotowuje się do wdrożenia HBM4E w 2027 roku. To właśnie kolejne generacje HBM są dziś jednym z głównych elementów wyścigu technologicznego między producentami półprzewodników.
W poprzednim kwartale segment Cloud Memory wygenerował 13,77 mld USD przychodów wobec 7,75 mld USD kwartał wcześniej. Sprzedaż związana z centrami danych również wzrosła ponad dwukrotnie w ujęciu kwartalnym. Jeżeli Micron potwierdzi utrzymanie podobnego tempa wzrostu zamówień i dalszą ekspansję kontraktów wieloletnich, rynek może uznać to za kolejny dowód, że wydatki na AI pozostają strukturalnym, a nie jedynie cyklicznym motorem popytu.
Marże Micron są testem siły całego cyklu pamięci
Wyniki Micron są szczególnie istotne dlatego, że rynek pamięci od dekad charakteryzuje się gwałtownymi zmianami koniunktury. W okresach nadpodaży ceny DRAM i NAND mogą spadać bardzo szybko, prowadząc do załamania marż nawet u największych producentów. Obecny cykl wygląda inaczej, ponieważ ogromna część nowej mocy produkcyjnej jest kierowana do bardziej zaawansowanych pamięci HBM. To ogranicza dostępność tradycyjnych produktów DRAM i może pośrednio wspierać ceny także poza segmentem AI.
Prognozowana przez Micron marża brutto na poziomie około 86% sugeruje, że obecne warunki rynkowe pozostają wyjątkowo korzystne. Dlatego inwestorzy będą bardzo uważnie analizować komentarze dotyczące średnich cen sprzedaży DRAM i NAND. Pierwsze oznaki osłabienia cen mogłyby zostać odebrane jako sygnał, że najbardziej lukratywna faza cyklu zaczyna się zbliżać do szczytu.
Rynek AI jest dziś oparty na ogromnej skali inwestycji kapitałowych. Największe firmy technologiczne wydają dziesiątki miliardów dolarów na centra danych, procesory, pamięci i infrastrukturę sieciową. Micron znajduje się w jednym z najbardziej newralgicznych punktów całego tego łańcucha.
Jeżeli sprzedaż HBM nadal będzie rosła szybciej niż podaż, może to oznaczać, że inwestycje hyperscalerów pozostają bardzo silne. Taki scenariusz wspierałby nie tylko producentów pamięci, lecz również dostawców GPU, infrastruktury serwerowej, sprzętu sieciowego i technologii chłodzenia centrów danych. Jeśli natomiast spółka zacznie sygnalizować wolniejsze tempo wzrostu zamówień lub większą ostrożność klientów, rynek może zacząć zadawać pytania o tempo zwrotu z wielomiliardowych inwestycji w AI. W tym sensie Micron staje się jednym z barometrów całego cyklu inwestycyjnego sztucznej inteligencji.
CapEx może powiedzieć, czy producenci zaczynają wierzyć w wieloletni supercykl
Drugim kluczowym elementem raportu będzie poziom inwestycji. Micron wydał w poprzednim kwartale 7,1 mld USD na nakłady inwestycyjne, a w całym roku fiskalnym 2026 CapEx ma wynieść około 27 mld USD. Spółka sygnalizuje jednocześnie, że w 2027 roku wydatki mogą być jeszcze wyższe.
Tak duże inwestycje są konieczne, aby zwiększyć produkcję zaawansowanych pamięci i zaspokoić rosnący popyt ze strony centrów danych. Jednocześnie jest to jeden z największych długoterminowych czynników ryzyka.
Historia sektora pamięci pokazuje, że okresy bardzo wysokiej rentowności często prowadzą do nadmiernych inwestycji. Jeżeli kilka największych firm jednocześnie zwiększy moce produkcyjne szybciej niż będzie rósł popyt, niedobór pamięci może w przyszłości zmienić się w nadpodaż.
Wieloletnie umowy mogą zmienić charakter branży pamięci
Jednym z najbardziej interesujących elementów obecnego cyklu jest rosnąca rola strategicznych, wieloletnich umów z klientami. Dla Micron takie kontrakty są szczególnie istotne, ponieważ mogą ograniczyć tradycyjną zmienność branży. Jeżeli duża część przyszłej produkcji HBM jest zabezpieczona umowami z największymi operatorami centrów danych, widoczność przychodów i przepływów pieniężnych może być znacznie większa niż w poprzednich cyklach.
To również jeden z argumentów stojących za tezą, że rozwój AI może zmienić sposób, w jaki rynek wycenia producentów pamięci. Zamiast traktować ich wyłącznie jako spółki głęboko cykliczne, inwestorzy mogą stopniowo przyznawać im wyższe mnożniki, jeżeli większa część biznesu stanie się oparta na długoterminowych kontraktach i strategicznych produktach.
Perspektywy na 2027 rok ważniejsze niż same wyniki
Dzisiejszy raport będzie wyjątkowo istotny dlatego, że oczekiwania dotyczące kolejnego roku fiskalnego są już bardzo wysokie. Rynek będzie szukał odpowiedzi na kilka podstawowych pytań: czy wzrost popytu na HBM pozostaje szybszy niż wzrost podaży, czy ceny DRAM i NAND pozostaną wysokie, jak szybko będzie rosła produkcja HBM4 i HBM4E oraz czy marże mogą utrzymać się w pobliżu obecnych poziomów.
To właśnie prognoza na 2027 rok może zadecydować o reakcji kursu. Bardzo dobry raport za Q4 w połączeniu z ostrożnymi prognozami mógłby zostać odebrany jako sygnał, że rynek pamięci znajduje się blisko lokalnego szczytu. Z kolei utrzymanie bardzo mocnej dynamiki zamówień i wysokich marż mogłoby wzmocnić narrację o dłuższym, strukturalnym cyklu napędzanym przez AI.
Silny wzrost rentowności Micron przekłada się również na przepływy pieniężne. W poprzednim kwartale spółka wygenerowała około 25,4 mld USD przepływów operacyjnych oraz ponad 17 mld USD wolnych przepływów pieniężnych. Na koniec kwartału posiadała ponad 30 mld USD gotówki, inwestycji rynkowych i środków o ograniczonej dostępności.
To sprawia, że coraz większego znaczenia nabiera sposób wykorzystania nadwyżek finansowych. Micron posiada nadal niewykorzystaną część istniejącego programu skupu akcji, ale jego możliwości prowadzenia buybacków były ograniczone warunkami związanymi z amerykańskim wsparciem w ramach CHIPS Act. Ograniczenia te mają wygasnąć w grudniu 2026 roku. Jeżeli spółka zasygnalizuje większą skalę zwrotu kapitału akcjonariuszom po ich wygaśnięciu, może to stać się dodatkowym katalizatorem dla kursu.
Micron przed najważniejszym testem obecnej hossy AI
Dzisiejszy raport Micron będzie jednym z najczystszych testów tego, jak głęboko boom AI przekłada się na realne fundamenty sektora półprzewodników. Bardzo wysoki popyt na HBM, rosnące ceny pamięci, rekordowe marże i potężny cash flow pokazują, że obecna fala inwestycji w sztuczną inteligencję nie jest wyłącznie historią opartą na oczekiwaniach. Na razie generuje ona również bardzo konkretne przychody i zyski.
Jednocześnie skala wzrostu wycen oznacza, że poprzeczka została ustawiona wyjątkowo wysoko. Dlatego inwestorzy prawdopodobnie będą nie tyle zainteresowani tym, czy Micron pobije kwartalny konsensus, a bardziej tym, co zarząd powie o popycie, cenach, nowych mocach produkcyjnych i marżach w 2027 roku.
Jeżeli spółka potwierdzi, że niedobór zaawansowanych pamięci może utrzymać się przez kolejne kwartały, wyniki mogą stać się kolejnym argumentem za kontynuacją hossy AI. Jeśli jednak pojawią się pierwsze sygnały spowolnienia zamówień lub normalizacji cen, rynek może zacząć znacznie bardziej krytycznie patrzeć na wyceny całego sektora technologicznego.
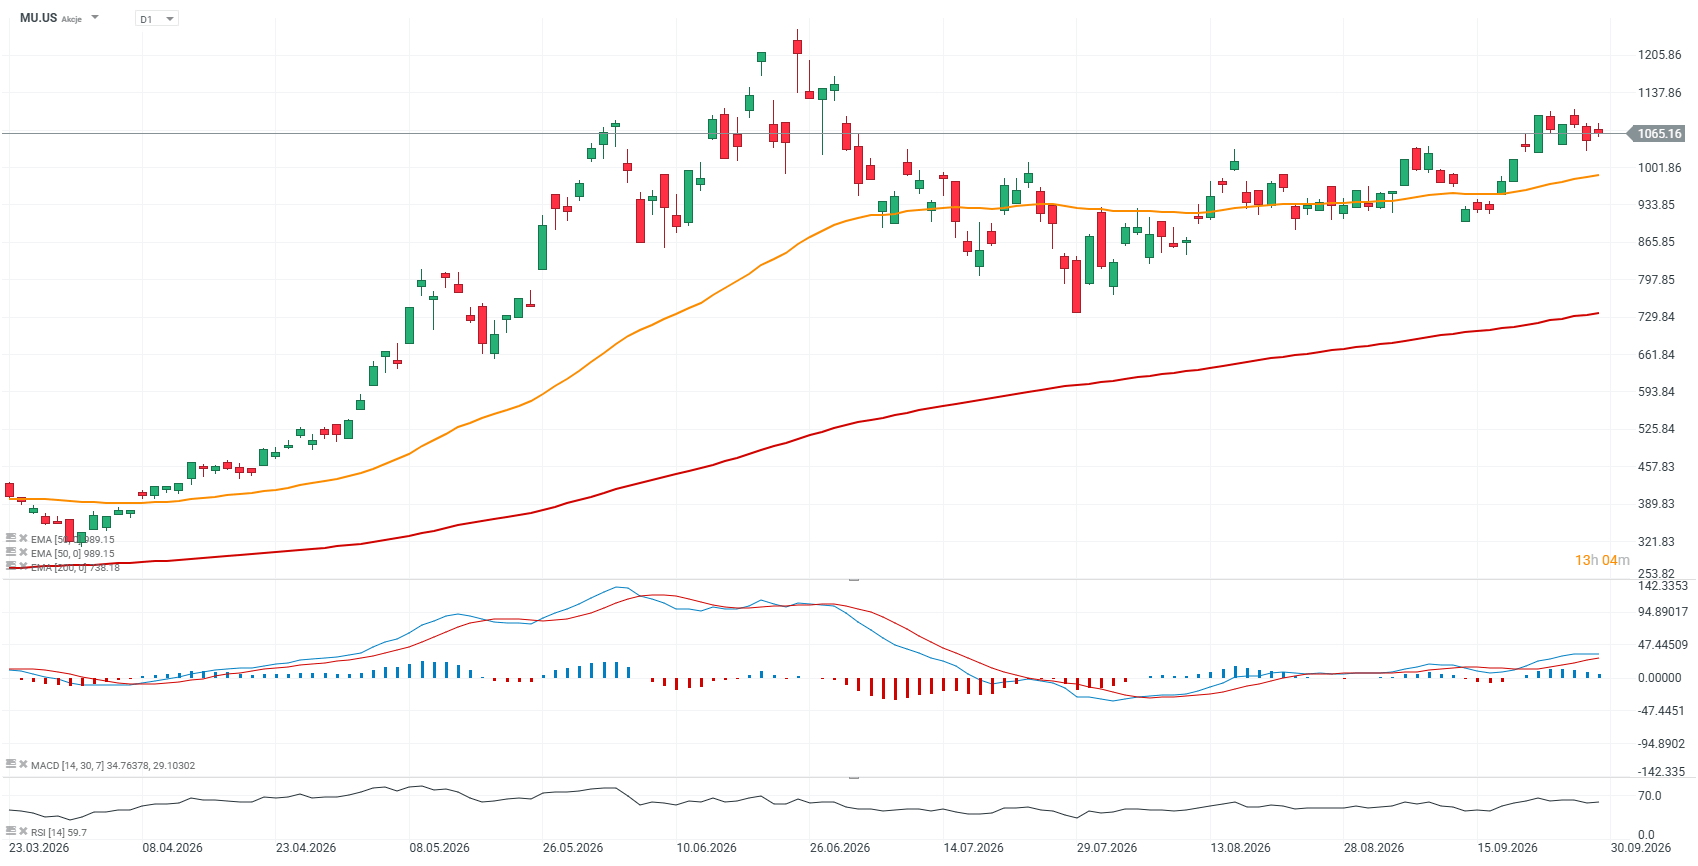
Wykres Micron (interwał D1)
Akcje Micronu notowane są ok. 10% poniżej historycznego maksimum z czerwca tego roku. Świetny raport i prognoza w teorii mogą zainicjować wysoką zmienność i pchnąć walor w stronę 1200 USD. Z durgiej stronie "rysa" na raporcie może sprawić, że akcje wrócą poniżej poziomu 1000 USD, z potencjalnie istotnym testem w pobliżu 900 USD.
Źródło: xStation5

Puls GPW: Polskie indeksy odbijają 📈 Zyskuje PGE, CD Projekt walczy z ważnym oporem



Poranna odprawa: AI napędza Nikkei 225, ceny ropy w dół (30.09.2026)

Geralt wraca na szlak. Wiedźmin 3 po raz trzeci.


(LIVE) META jest problemem dla Amazona❓ | Bliżej Giełdy, Bartek Szyma
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.