


Początek listopada przynosi niewielkie pogorszenie nastrojów na warszawskim parkiecie. Na godzinę 12:20 WIG20 traci około 0,8 proc., natomiast indeksy średnich i małych spółek zachowują się nieco słabiej. mWIG40 cofa się o około 1 proc., a sWIG80 zniżkuje o około 0,9 proc. Presja na rynku pozostaje więc umiarkowana, choć spadki obejmują wszystkie główne segmenty GPW.
Bez wątpienia nadchodzący tydzień będzie istotny dla krajowego rynku akcji. Jednym z najważniejszych wydarzeń będzie decyzja Rady Polityki Pieniężnej dotycząca poziomu stóp procentowych. Nasz scenariusz bazowy zakłada utrzymanie ich na niezmienionym poziomie. Przemawia za tym między innymi niższy od oczekiwań ostatni odczyt inflacji CPI w Polsce, który ogranicza presję na szybkie podejmowanie kolejnych decyzji dotyczących kosztu pieniądza. Inwestorzy będą jednak zwracać uwagę nie tylko na samą decyzję, ale również na komunikację RPP i ewentualne sygnały dotyczące dalszej ścieżki polityki pieniężnej.
Drugim ważnym wydarzeniem będzie ponowna ocena ratingowa Polski. W tym kontekście uwagę zwraca przedłużający się spór wokół Trybunału Konstytucyjnego, który może być postrzegany jako dodatkowy czynnik ryzyka dla oceny instytucjonalnej i wiarygodności kredytowej kraju. Połączenie tego tematu z przeglądem ratingowym może okresowo zwiększać presję na polski dług oraz złotego. Nie zakładamy jednak obniżenia ratingu Polski. Uważamy również, że utrzymujący się kryzys prawny, choć może wpływać na krótkoterminowe postrzeganie ryzyka kraju, nie powinien sam w sobie stanowić czynnika trwale negatywnie oddziałującego na krajowy rynek akcji w średnim i dłuższym terminie.
W naszej ocenie bazowy scenariusz dla GPW na koniec roku pozostaje umiarkowanie pozytywny, choć początek listopada może przynieść podwyższoną zmienność. W najbliższych dniach uwaga inwestorów skoncentruje się przede wszystkim na decyzji RPP, przeglądzie ratingowym Polski oraz napływających danych makroekonomicznych. Nie widzimy obecnie podstaw do zakładania głębszej korekty, ale również trudno wskazać jednoznaczny impuls, który mógłby wywołać zdecydowane wzrosty. W rezultacie bardziej prawdopodobne pozostaje zachowanie rynku w ramach szerszej konsolidacji, z okresowymi wahaniami nastrojów.
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
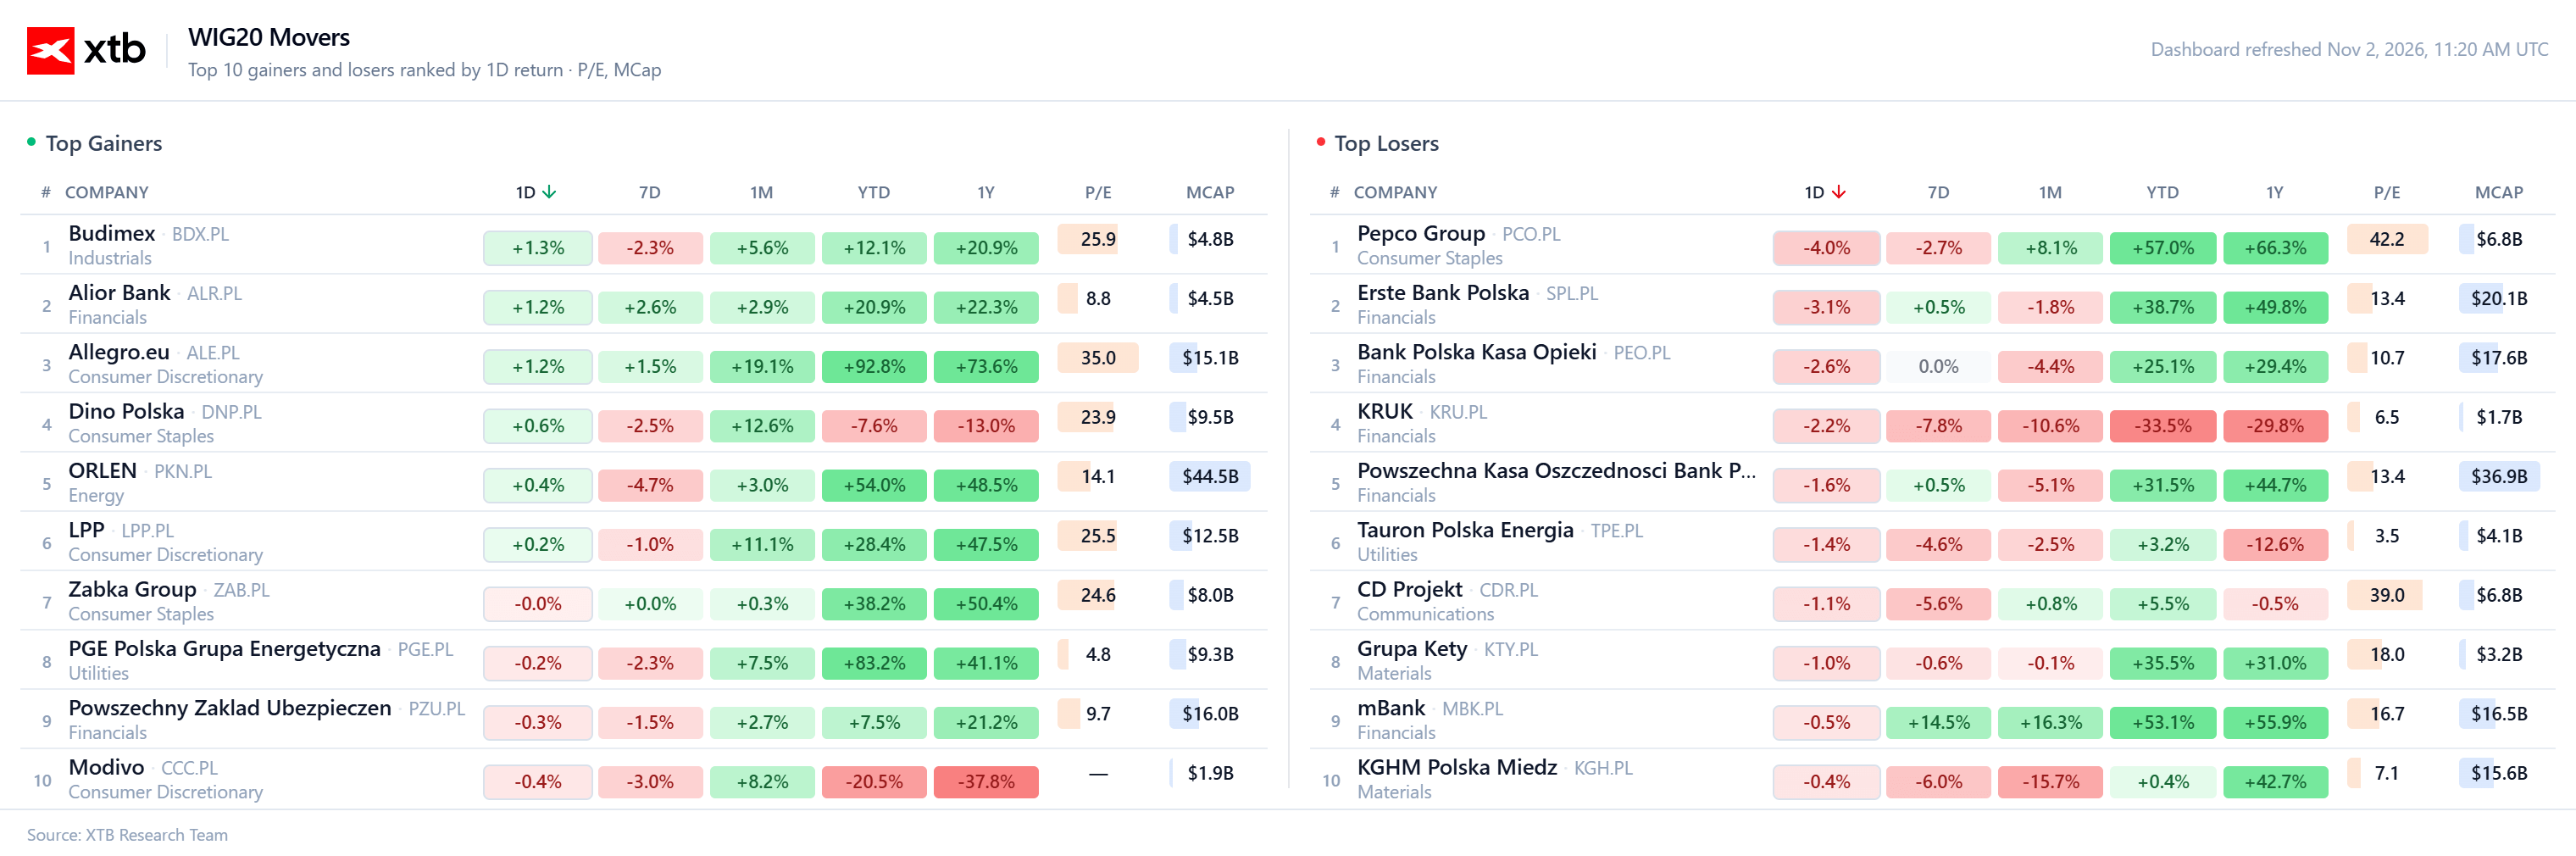
🟢 Kto dzisiaj zyskuje?
-
Platformy e-commerce i budownictwo na czele: Liderem dziennych wzrostów jest Allegro.eu, a za nim plasują się Alior Bank (będący wyjątkiem w swoim sektorze) oraz Budimex.
-
Sieci handlowe, paliwa i odzież uzupełniają wzrosty: Po zielonej stronie zestawienia znajdują się również Dino Polska, ORLEN oraz LPP.
🔴 Kto dzisiaj traci?
-
Dyskonty niespożywcze i sektor bankowy na czele spadków: Największą przecenę notuje Pepco Group, a za nim plasuje się przeważająca część instytucji finansowych: Erste Bank Polska, Bank Polska Kasa Opieki, KRUK oraz Powszechna Kasa Oszczędności Bank Polski.
-
Energetyka, przemysł i gaming pod presją: Kolejne miejsca po stronie spadków zajmują Tauron Polska Energia, Grupa Kęty oraz CD Projekt.
-
Ubezpieczenia i finanse zamykają listę: Zestawienie po stronie strat kończą Powszechny Zakład Ubezpieczeń oraz mBank.
Wiadomości ze spółek:
Odlewnie Polskie (ODL.PL) opublikowały wyniki za pierwsze trzy kwartały 2026 r., które wskazują na wyraźną poprawę sytuacji finansowej spółki. Przychody wzrosły o około 17 proc. r/r, do 213,5 mln zł, natomiast zysk netto zwiększył się o blisko 46 proc., osiągając 22,8 mln zł. Na uwagę zasługuje również poprawa przepływów operacyjnych, co dodatkowo potwierdza dobrą kondycję działalności podstawowej.
Mirbud (MRB.PL) podpisał umowę kredytu konsorcjalnego z BGK oraz mBankiem o wartości do 350 mln zł. Finansowanie ma zostać przeznaczone wyłącznie na potencjalne przejęcie podmiotu działającego w sektorze kolejowym, co wpisuje się w strategię dywersyfikacji działalności grupy i rozszerzania obecności na rynku infrastrukturalnym. Na tym etapie nie oznacza to jeszcze sfinalizowania transakcji, ale zapewnia spółce istotne możliwości finansowania ewentualnej akwizycji.
Sygnis (SGN.PL) rozwija plany związane z uruchomieniem w Polsce zakładu produkcji światłowodów we współpracy z Innova Green. W ramach przedsięwzięcia Sygnis ma odpowiadać za zaplecze technologiczne, know-how oraz przygotowanie procesów produkcyjnych, natomiast partner za zapewnienie finansowania i wsparcie inwestycyjne. Projekt może otworzyć spółce nowe możliwości rozwoju, szczególnie w kontekście rosnącego zapotrzebowania na światłowody wykorzystywane m.in. w systemach dronowych, jednak jego realizacja będzie zależała od dalszego postępu prac inwestycyjnych.
CI Games (CIG.PL) zawarło z Erste Bank Polska oraz Bankiem Ochrony Środowiska umowę kredytu konsorcjalnego o wartości 28,6 mln EUR. Finansowanie ma posłużyć zarówno refinansowaniu dotychczasowego zadłużenia, jak i pokryciu kosztów bieżącej działalności, w tym ukończenia produkcji oraz przygotowania premiery gry Lords of the Fallen II, planowanej na pierwszy kwartał 2027 r. Pozyskany kapitał zabezpiecza finansowanie projektu bez konieczności przeprowadzania nowej emisji akcji, choć istotnym czynnikiem dla przyszłej sytuacji finansowej spółki pozostanie komercyjny sukces samej gry.
Najważniejsze wydarzenia z krajowego rynku:
Wrześniowe dane o sprzedaży detalicznej przyniosły słabszy od oczekiwań wynik. Sprzedaż w cenach stałych wzrosła o 3,3 proc. rok do roku, wobec 3,8 proc. w sierpniu i prognoz ekonomistów na poziomie 3,7 proc. Polacy nadal zwiększają wydatki, ale dynamika sprzedaży nieco osłabła, co może wskazywać na mniej zdecydowaną poprawę popytu konsumpcyjnego.
Wynik nie oznacza jeszcze, że gospodarstwa domowe zaczynają wyraźnie ograniczać zakupy. Wzrost sprzedaży pozostaje dodatni, a różnica względem oczekiwań nie jest na tyle duża, by na podstawie jednego odczytu formułować daleko idące wnioski. Niemniej po mocniejszym sierpniu wrześniowe dane studzą nieco optymizm dotyczący konsumpcji jako jednego z filarów wzrostu polskiej gospodarki. Istotne będzie to, czy słabsza dynamika utrzyma się w kolejnych miesiącach, czy też okaże się jedynie przejściowym wahaniem.
Z perspektywy konsumpcji kluczowe pozostają sytuacja na rynku pracy oraz stabilność dochodów gospodarstw domowych. Nawet przy rosnących wynagrodzeniach niepewność dotycząca zatrudnienia może skłaniać część konsumentów do ostrożniejszego planowania wydatków. Dlatego jutrzejsze dane o stopie bezrobocia za wrzesień będą ważnym uzupełnieniem publikacji z tego tygodnia.
Według wcześniejszego szacunku Ministerstwa Rodziny, Pracy i Polityki Społecznej stopa bezrobocia rejestrowanego we wrześniu wyniosła 5,8 proc., czyli tyle samo co w sierpniu. Taki sam wynik zakładają ekonomiści. Jutrzejszy odczyt GUS pozwoli zweryfikować te szacunki. Warto przy tym pamiętać, że stabilna stopa bezrobocia nie musi oznaczać braku zmian na rynku pracy, dlatego znaczenie będzie miała również szersza ocena sytuacji zatrudnieniowej.
Naszym zdaniem dzisiejszy odczyt sprzedaży detalicznej jest sygnałem do zachowania ostrożności, ale nie świadczy jeszcze o wyraźnym osłabieniu konsumpcji. Jutrzejsze dane o bezrobociu pomogą ocenić, czy gospodarstwa domowe nadal mogą stanowić stabilne wsparcie dla krajowej gospodarki. Na razie bazowy scenariusz zakłada dalszy wzrost wydatków konsumentów, choć wrześniowy wynik pokazuje, że jego tempo nie musi być równomierne w kolejnych miesiącach.
Wykres 2 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
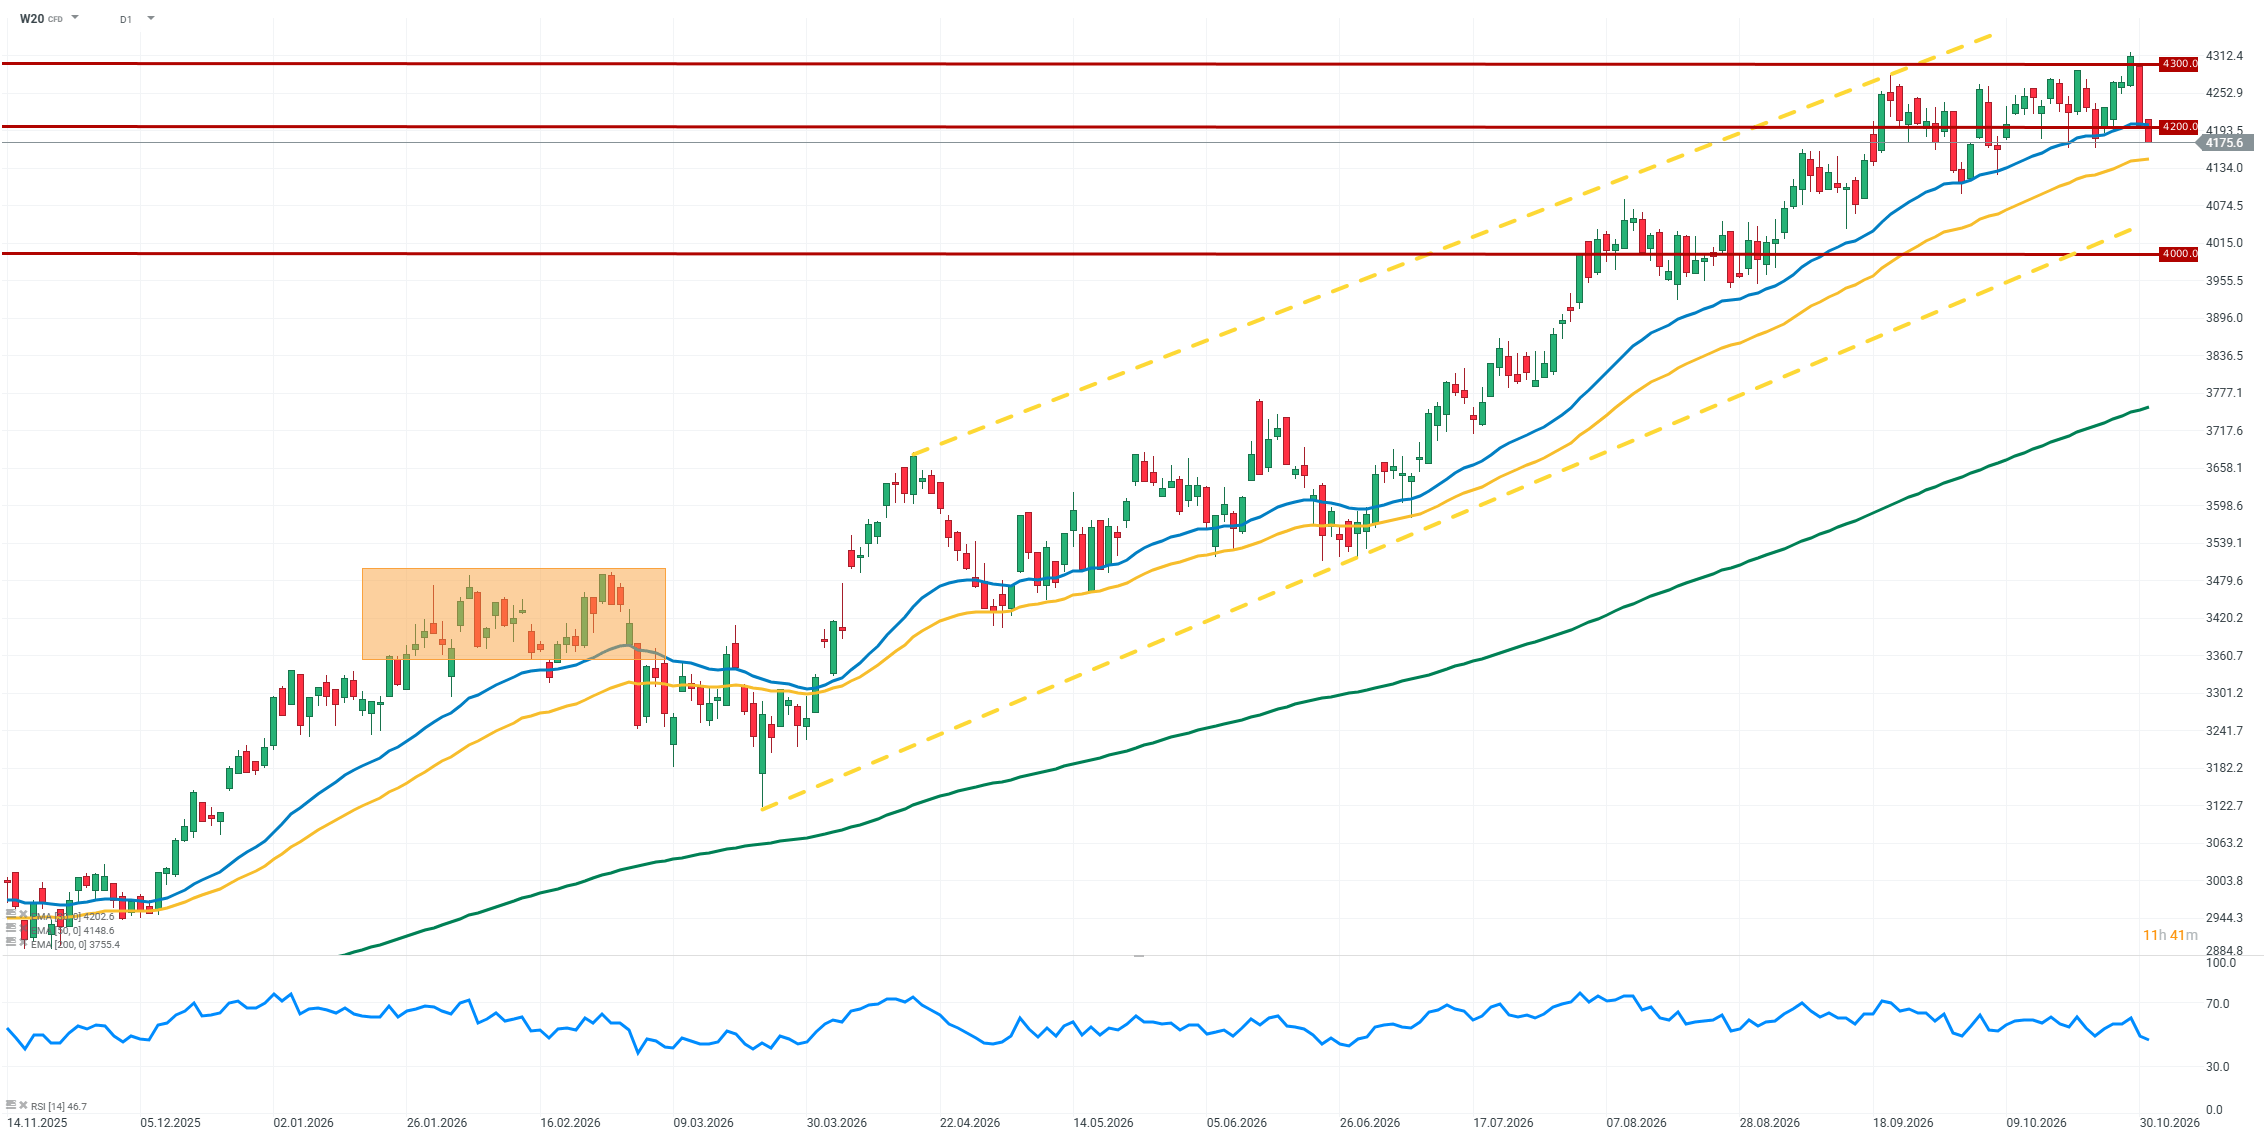
Kontrakty na WIG20 (W20) pozostają pod lekką presją, co można wiązać z podwyższoną niepewnością przed nadchodzącymi wydarzeniami krajowymi. Inwestorzy oczekują przede wszystkim na decyzję RPP w sprawie stóp procentowych oraz piątkowy przegląd ratingu Polski przez agencję S&P, a dodatkowym źródłem niepewności pozostaje sytuacja wokół Trybunału Konstytucyjnego. Od strony technicznej notowania coraz bardziej przypominają początek konsolidacji, a stopniowo zawężający się zakres wahań wskazuje na wyczekiwanie rynku na nowy impuls. W najbliższych sesjach kluczowe będzie utrzymanie obecnego przedziału notowań, a następnie ewentualne wybicie, które może wyznaczyć kierunek kolejnego ruchu.
Źródło: XTB Research


🛢️Wykres dnia: Ropa Brent spada mimo słów Trumpa o braku chęci do negocjacji (02.11.2026)


Co dalej z S&P 500? 🗽Podsumowanie sezonu wyników w USA


Panika na Alstom, akcje tracą 25% 🚩 Kryzys francuskiego giganta kolejowego?


Wybory przyćmią sezon wyników? LIVE 7:50 ⏰
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.