


Początek tygodnia na GPW upływa pod znakiem niewielkich zmian głównych indeksów. Warszawski rynek pozostaje blisko poziomów odniesienia, a przy braku wyraźnego impulsu inwestorzy nie decydują się na mocniejsze ruchy w żadnym z kierunków. Najsłabszy mWIG40 traci około 0,2 proc., podczas gdy WIG i WIG20 pozostają w relatywnie wąskim przedziale wahań.
Obecna stabilizacja może jednak okazać się jedynie chwilowa. Kalendarz najbliższych dni przynosi szereg publikacji, które mogą istotnie wpłynąć na ocenę perspektyw rynkowych. Na krajowym rynku kluczowym punktem uwagi będą dane o inflacji CPI. Z kolei z USA napłyną informacje dotyczące inflacji PCE oraz kondycji rynku pracy, które pozostają istotnymi elementami układanki z punktu widzenia oczekiwań dotyczących polityki Fed.
Uwagę inwestorów przyciągną również wyniki Microna. Rezultaty amerykańskiego producenta pamięci będą ważnym sygnałem dla sektora półprzewodników, a ich odbiór przez rynek może przełożyć się na zachowanie spółek technologicznych i sentyment na globalnych rynkach akcji.
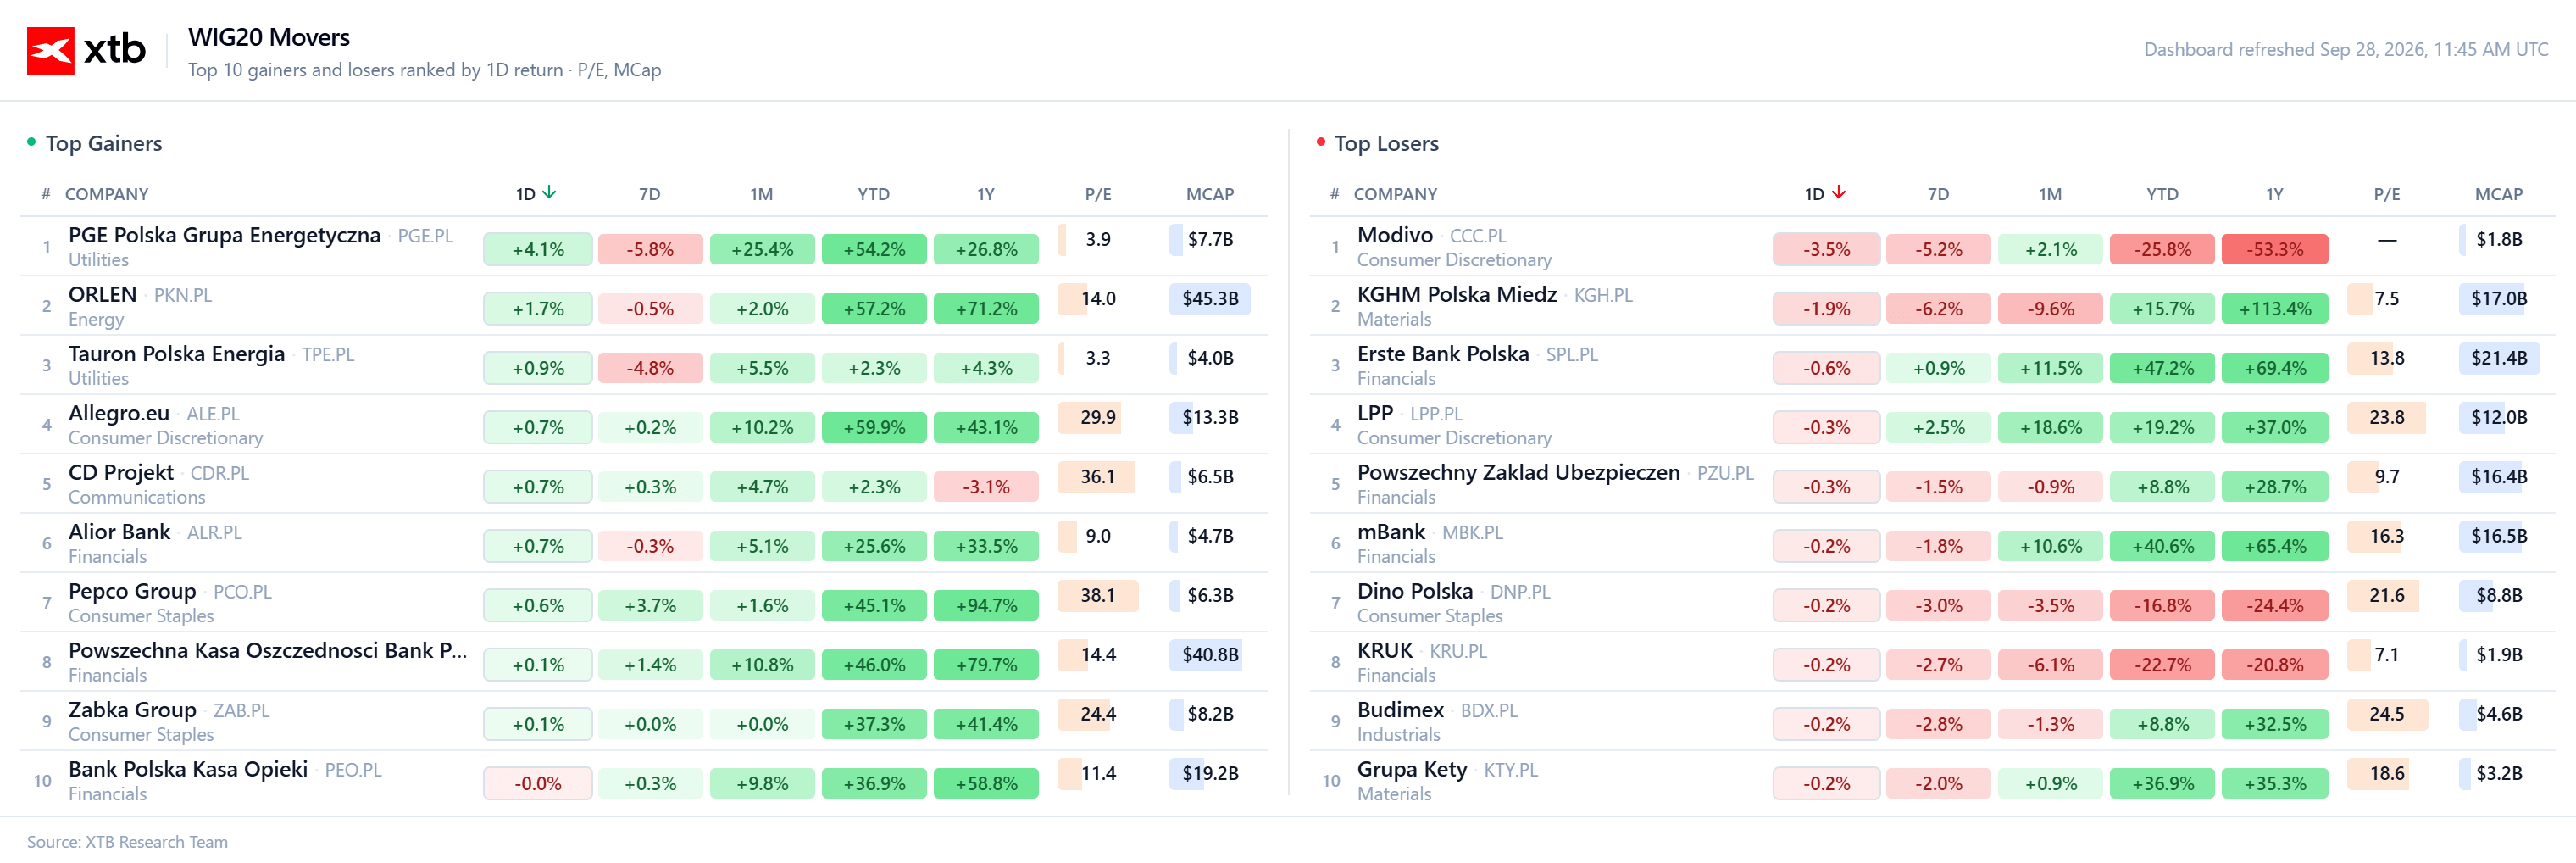
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
🟢 Kto dzisiaj zyskuje?
-
Energetyka i handel na czele: Liderem dziennych wzrostów jest PGE Polska Grupa Energetyczna, a tuż za nią plasują się ORLEN, Allegro.eu oraz Tauron Polska Energia.
-
Handel, technologie i finanse na plusie: Wśród zyskujących spółek obecne są również Pepco Group, CD Projekt, Zabka Group oraz Powszechna Kasa Oszczędności Bank Polski (PKO BP).
-
Finanse zamykają listę: Alior Bank oraz KRUK kończą zestawienie po stronie spółek zyskujących.
🔴 Kto dzisiaj traci?
-
Odzież, surowce i finanse na czele spadków: Największą przecenę notuje Modivo, a tuż za nim plasują się KGHM Polska Miedź, mBank oraz Grupa Kęty.
-
Odzież, handel, budownictwo i finanse pod presją: Wyraźne spadki zaliczają LPP, Dino Polska, Budimex oraz Bank Polska Kasa Opieki.
-
Finanse zamykają listę spadków: Zestawienie po stronie strat kończą Erste Bank Polska oraz Powszechny Zakład Ubezpieczeń (PZU).
Wiadomości ze spółek:
Creotech Instruments (CRI.PL) pokazał w I półroczu dobre wyniki, potwierdzając dalszy wzrost skali działalności i mocną pozycję spółki w realizowanych projektach kosmicznych. To przede wszystkim pozytywna informacja z perspektywy dalszego rozwoju biznesu, szczególnie biorąc pod uwagę rosnący portfel zamówień i kolejne etapy realizowanych kontraktów. Warto jednak pamiętać, że rekordowy wynik netto został w dużej mierze podbity przez jednorazowy efekt związany z wydzieleniem segmentu kwantowego, dlatego przy ocenie spółki znacznie ważniejsze pozostają wyniki działalności operacyjnej. Całościowo raport można więc odebrać pozytywnie, choć rynek będzie przede wszystkim obserwował, czy rosnąca skala działalności będzie w kolejnych kwartałach przekładała się na trwałą poprawę rentowności.
Najważniejsze wyniki za I półrocze 2026:
-
Przychody ze sprzedaży: 89,65 mln zł wobec 67,94 mln zł rok wcześniej, wzrost o 31,9 proc. r/r
-
Zysk netto ogółem: 685,27 mln zł wobec 3,54 mln zł rok wcześniej
Mostostal Zabrze (MSZ.PL) podpisał przez spółkę zależną umowę na realizację instalacji chemicznej w Niemczech o wartości około 305 mln zł. To bardzo dobra informacja z perspektywy rozwoju biznesu, ponieważ kontrakt stanowi istotną część rocznych przychodów grupy i będzie realizowany do początku 2028 roku, zwiększając tym samym widoczność przychodów w kolejnych okresach. Nowa umowa dodatkowo wzmacnia już wysoki portfel zamówień Mostostalu Zabrze i pokazuje, że spółka skutecznie wykorzystuje dobrą koniunkturę w segmencie przemysłowym.
ORLEN (PKN.PL) chce, aby polskie firmy odpowiadały za przynajmniej 45 proc. prac przy projekcie morskiej farmy wiatrowej Baltic East, przy czym docelowo spółka liczy na zwiększenie tego udziału do około 50 proc. Dla krajowych przedsiębiorstw oznacza to szansę na większe zaangażowanie w realizację inwestycji, zarówno na etapie budowy, jak i późniejszej obsługi oraz utrzymania farmy.
VIGO Photonics (VGO.PL) pokazało w I półroczu bardzo dobre wyniki, wyraźnie poprawiając zarówno przychody, jak i rentowność. Spółka zwiększyła skalę działalności, a jednocześnie mocno poprawiła wynik EBITDA i wróciła do zyskowności. Raport należy więc ocenić jako wyraźnie pozytywny, szczególnie że spółka ma również mocny portfel zamówień, który powinien wspierać wyniki w kolejnych kwartałach.
Najważniejsze wyniki:
-
Przychody: 54,0 mln zł, wzrost o 27,4 proc. r/r
-
Skorygowana EBITDA: 11,25 mln zł wobec 3,01 mln zł rok wcześniej, wzrost o 174 proc.
-
Skorygowany zysk netto: 3,3 mln zł wobec 1,5 mln zł straty rok wcześniej
-
Zysk netto: 0,23 mln zł wobec 2,66 mln zł straty rok wcześniej
-
Backlog na koniec sierpnia: 87,5 mln zł, +43 proc. r/r.
Najważniejsze wydarzenia z krajowego rynku:
Po stronie krajowych impulsów uwagę zwraca najnowsza prognoza Fitch dotycząca polskiej gospodarki. Agencja zakłada, że realny wzrost PKB Polski wyniesie 3,0 proc. w 2027 roku i 3,1 proc. w 2028 roku. W naszej ocenie jest to bardzo dobra wiadomość, szczególnie w kontekście ostatnich decyzji dotyczących polskiego ratingu. Niedawno Moody’s obniżył ocenę kredytową Polski, wskazując przede wszystkim na pogarszającą się sytuację fiskalną, wysokie deficyty oraz rosnące koszty obsługi zadłużenia.
Jednocześnie najnowsza prognoza Fitch pokazuje, że mimo presji po stronie finansów publicznych polska gospodarka nadal ma być jedną z szybciej rozwijających się gospodarek w regionie. To ważny argument, ponieważ w przypadku zadłużenia liczy się nie tylko to, ile państwo pożycza, ale również jak szybko rośnie gospodarka, która ten dług ma w przyszłości obsługiwać.
Im szybciej rośnie PKB, tym większa staje się baza, do której odnosimy zadłużenie. Wysoka dynamika gospodarcza działa więc na korzyść Polski, ponieważ zwiększa mianownik relacji długu do PKB, a jednocześnie sprzyja wzrostowi dochodów budżetowych. Jeżeli nominalny PKB rośnie szybciej niż dług, sama relacja długu do PKB może się stabilizować nawet wtedy, gdy nominalna wartość zobowiązań państwa nadal się zwiększa.
I właśnie tutaj pojawia się zasadniczy problem. Polska gospodarka może rozwijać się w tempie około 3 proc. rocznie, ale państwo nie ma obecnie komfortu znaczącego ograniczania wydatków. Nakłady na obronność, ochronę zdrowia, świadczenia społeczne, inwestycje oraz koszty obsługi długu będą w kolejnych latach wywierały silną presję na budżet. Oznacza to, że szybki wzrost PKB, choć bardzo korzystny, może nie wystarczyć do zatrzymania wzrostu zadłużenia, jeżeli wydatki będą rosły jeszcze szybciej.
Kontrast jest więc wyraźny. Po jednej stronie mamy gospodarkę, która według prognoz Fitch nadal będzie rozwijała się w relatywnie wysokim tempie. Po drugiej stronie mamy finanse publiczne, w których skala wydatków i deficytu ogranicza korzyści płynące z tego wzrostu. Im szybciej rośnie gospodarka, tym łatwiej stabilizować relację długu do PKB. Jeżeli jednak państwo jednocześnie zwiększa wydatki w tempie przewyższającym wzrost dochodów, wzrost gospodarczy przestaje być wystarczającą tarczą dla finansów publicznych. Ostatecznie rachunek jest prosty: wzrost może dać Polsce czas, ale nie zastąpi konsolidacji fiskalnej.
Wykres 3 prezentuje analizę techniczną notowań kontraktów na WIG20 w interwale dziennym
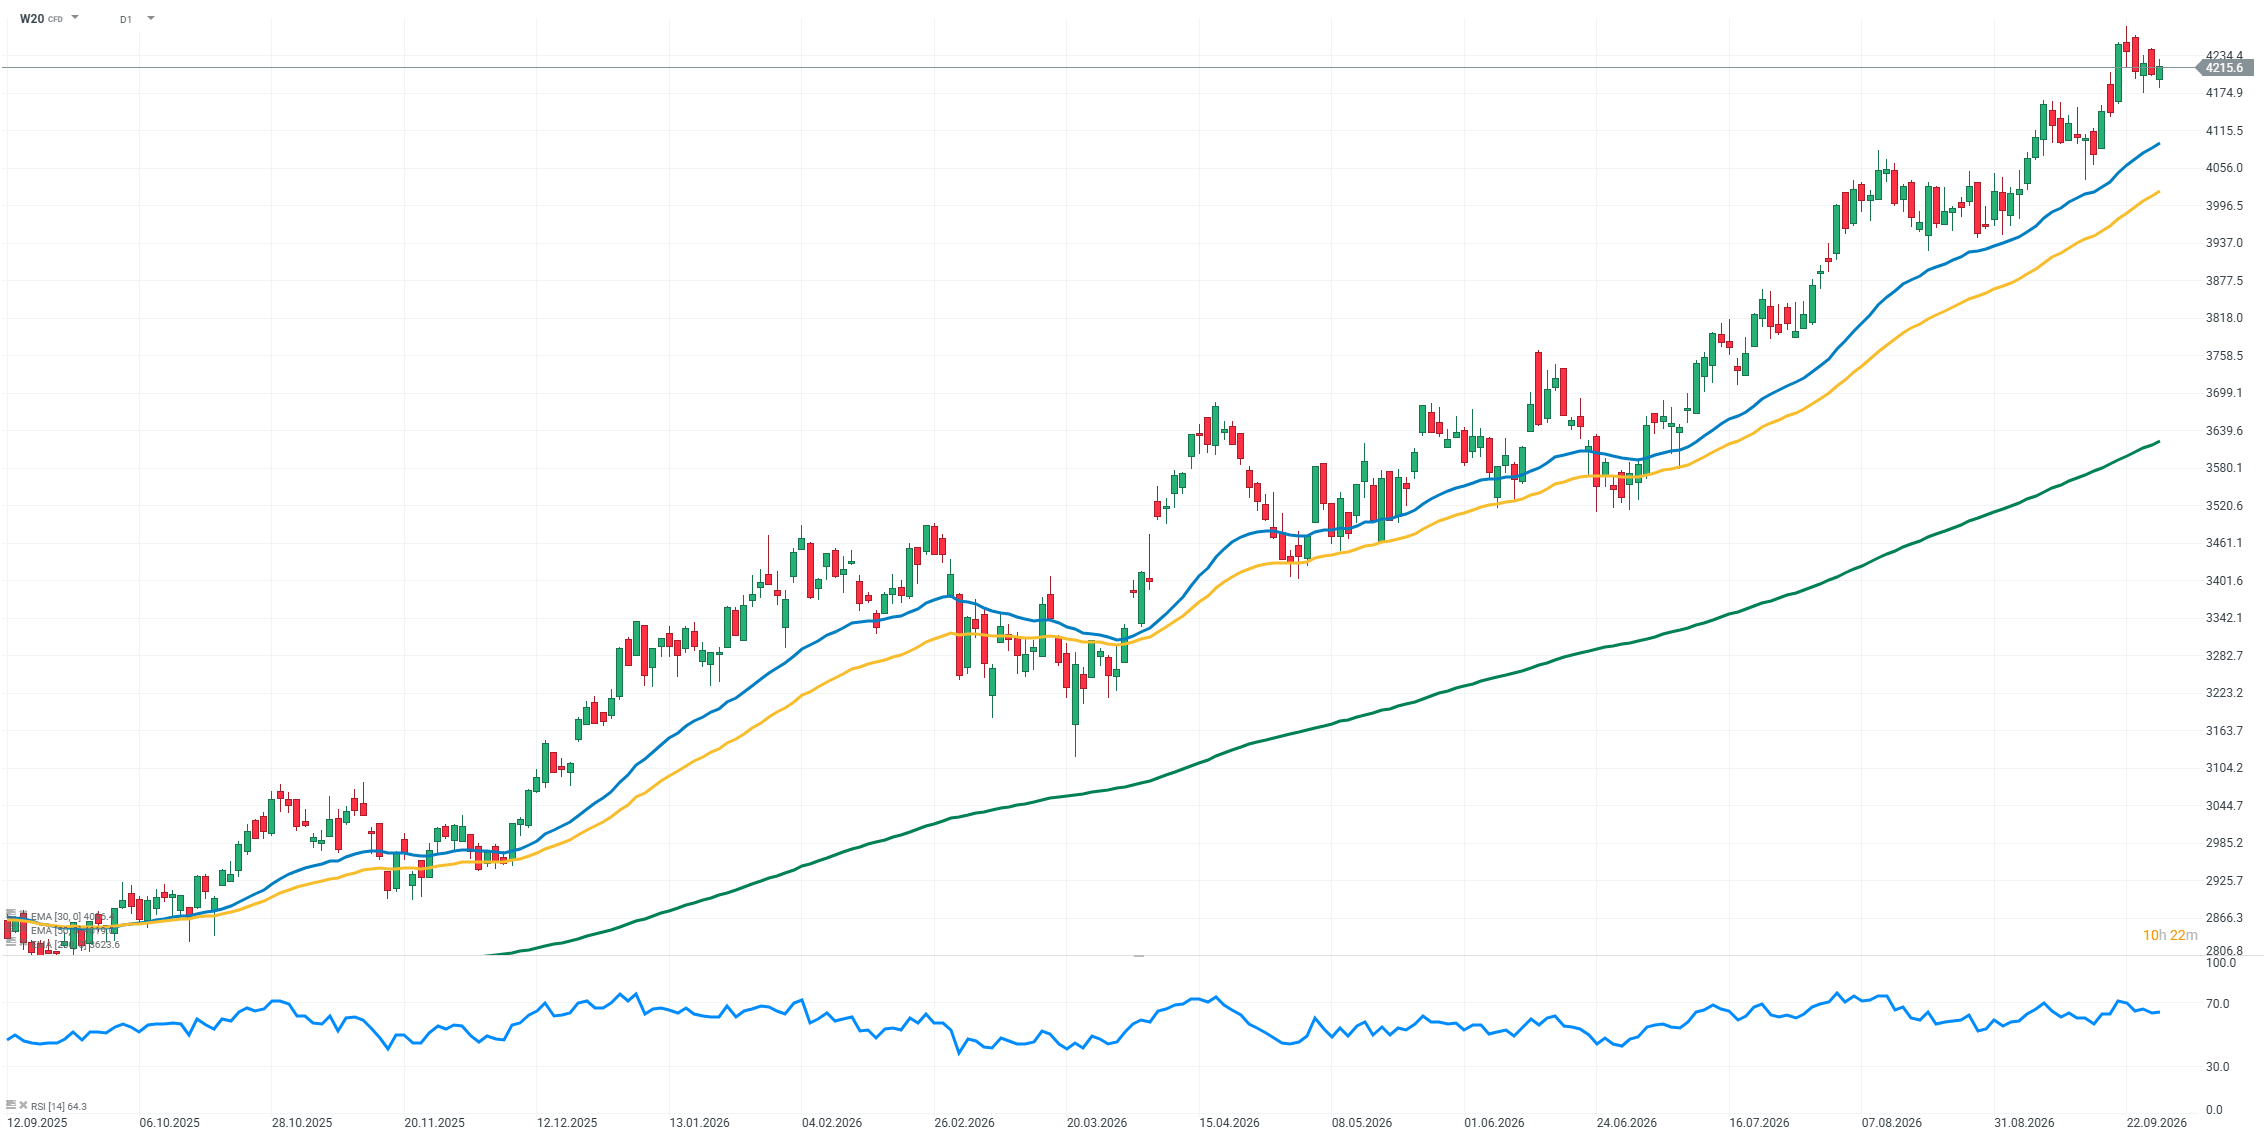
Kontrakty na WIG20 (W20) delikatnie zyskują na wartości na początku tygodnia. Niemniej notowania poruszają się w wąskim przedziale, a żadna ze stron rynku nie jest w stanie wyraźnie przejąć inicjatywy. Większa zmienność będzie towarzyszyła w połowie tygodnia w momencie kiedy otrzymamy istone publikacje makroekonomiczne z USA i Polski.
Źródło: XTB Research



📊Przegląd rynkowy: Ropa napędza rentowności i spadki na złocie (28.09.2026)


Komentarz walutowy: Wysokie rentowności nie odpuszczają, a złoty wraca do defensywy

🛢️Oil Big Short? Eksport z Zatoki Perskiej wraca, ale zimna wojna na rynku ropy trwa


Kalendarz ekonomiczny: Tąpnięcie cen złota w cieniu przemówień bankierów🏛️
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.