


Środowa sesja na GPW przebiega pod znakiem odrabiania porannych strat. Na godzinę 11:15 kontrakty na WIG20 pozostają praktycznie bez zmian, mWIG40 traci około 0.2%, a sWIG80 zniżkuje o ok. 0,4%. Rano spadki były wyraźnie głębsze, teraz rynek powoli się odbija.
Wsparciem są wczorajsze wyniki Nvidii. Przychody wzrosły o ponad 100% r/r do 115,8 mld USD, a prognoza na bieżący kwartał (ok. 130 mld USD) wypadła powyżej konsensusu (ok. 125 mld USD). Do tego spółka ogłosiła skup akcji za 150 mld USD. Jednak najważniejszą informacją z wczorajszego raportu jest prognoza przychodów na kolejny kwartał w wysokości 130 mld dolarów, co przewyższa i tak już wygórowane oczekiwania analityków. Uwagę inwestorów dalej przyciąga zmiana na stanowisku prezesa Nvidii. Niewiadomą jest, jak spółka poradzi sobie ze znalezieniem kolejnego CEO, oraz jak rynek przyjmie potencjalny wybór. Smaku do tego wątku dodaje wczorajsza wypowiedź Jensena Huanga, który zaznaczył swoją gotowość do powrotu na to stanowisko, jeśli rada nadzorcza uzna to za najlepsze rozwiązanie dla firmy. Kontrakty na amerykańskie indeksy rosną, to ważny sygnał po słabej wtorkowej sesji, gdy S&P 500 spadł o ok. 1%, a obawy o inwestycje w sztuczną inteligencję ciążyły też surowcom.
O 11:00 zostały również opublikowane dane o inflacji w strefie euro. W październiku okazała się wyższa, niż wynikało z szacunku wstępnego. Ostateczny odczyt HICP wyniósł 4,0% r/r, zgodnie z prognozami, ale w ujęciu miesięcznym ceny wzrosły o 0,5% (prognoza: 0,4%). Zrewidowana w górę została też inflacja bazowa: do 2,6% r/r z 2,5% w szacunku wstępnym. Skala korekty jest niewielka, ale kierunek ma znaczenie. Ponad 4% przy rosnącej bazowej to scenariusz, w którym EBC trudno będzie sygnalizować luzowanie polityki, zwłaszcza przy drogim gazie. Europejskie rentowności obligacji jednak spadają, ponieważ rynek bardziej niż presji cenowej obawia się spowolnienia gospodarczego. Obecny skok cen wynika głównie z szoku energetycznego, który wpływa negatywnie na konsumentów, oraz dławi przemysł.
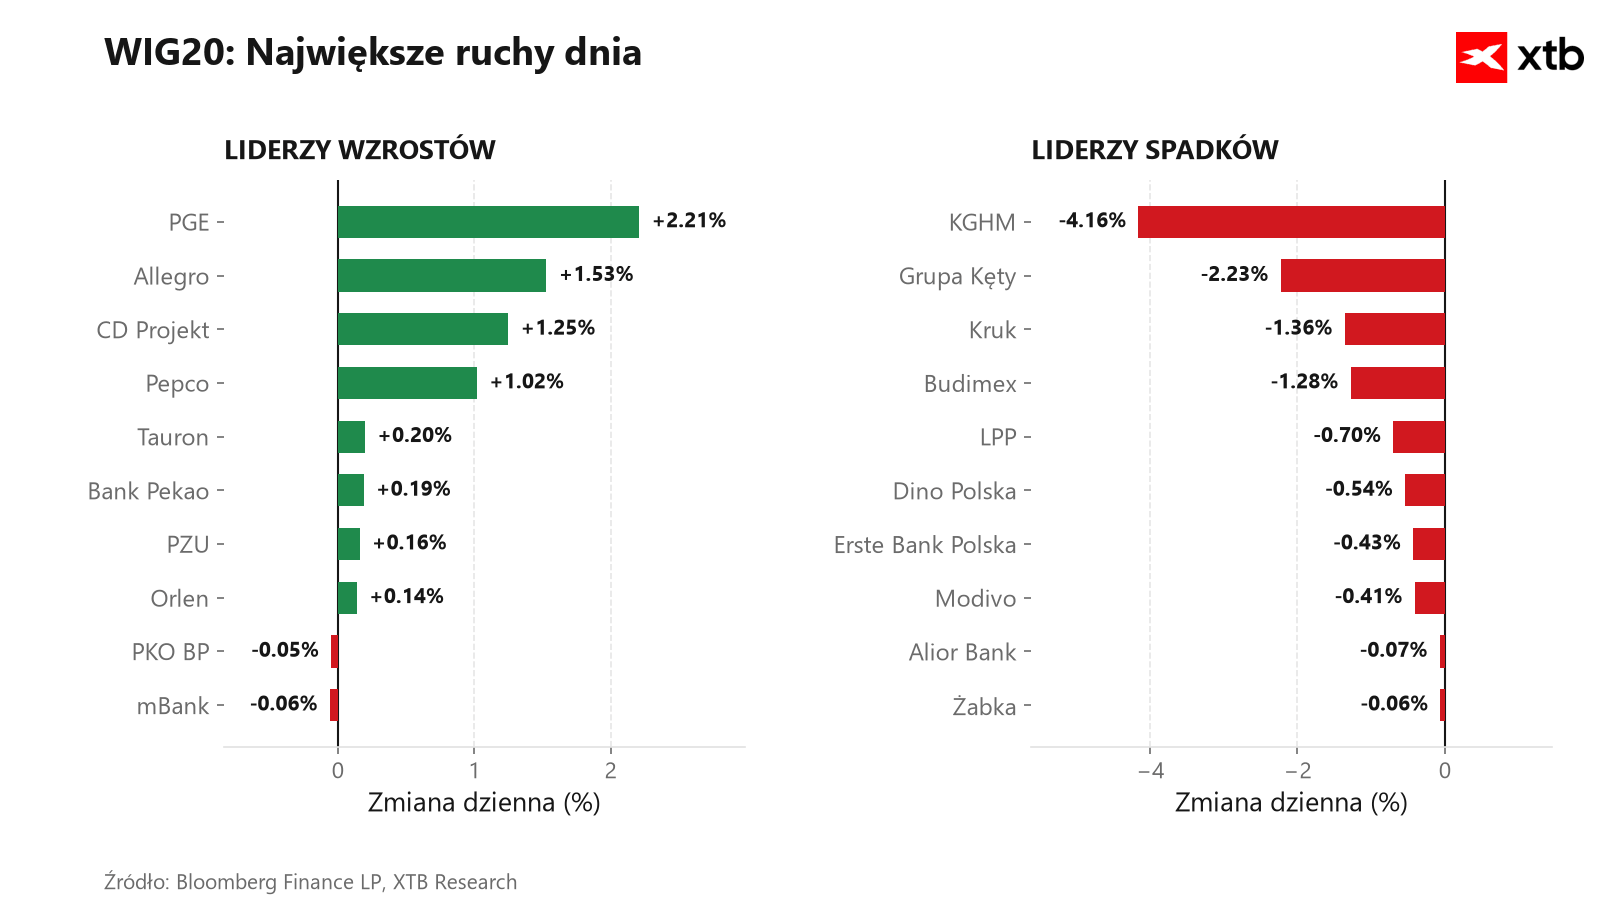
Wykres 1 prezentuje ruch jaki notują największe spółki notowane na GPW
Wiadomości ze spółek
- Synektik (SNT.PL): Kurs reaguje negatywnie na wyniki IV kwartału roku obrotowego. Przychody (165,3 mln zł) były o ok. 11% niższe od konsensusu, EBITDA wyniosła 40,5 mln zł wobec oczekiwanych 47 mln zł, a zysk netto 27,6 mln zł wobec 33,8 mln zł. Zarząd tłumaczy słabszy kwartał przesunięciem rozliczeń inwestycji w ochronie zdrowia finansowanych z KPO oraz projektów IT. Pozostaje optymistą: od października podpisał umowy lub wygrał przetargi za ponad 114 mln zł. Zarząd przedstawił również cele na kolejny rok finansowy, między innymi dalszy wzrost przychodów powtarzalnym, powiększanie bazy systemów robotycznych , oraz zwiększenie udziału rynków zagranicznych w przychodach do około 25%. (kurs spada o blisko 2%)
- Inter Cars (CAR.PL): Zysk netto w III kwartale wyniósł 290,7 mln zł (ok. 22% więcej r/r) i był o ok. 2,5% niższy od konsensusu, przy przychodach powyżej oczekiwań (6,29 mld zł, +16,2% r/r). Z raportu wynika, że w greckiej spółce zależnej wykryto nieprawidłowości w księgach, a korekty obniżyły wynik grupy o 47 mln zł. Spółka ocenia ich wpływ na wcześniejsze okresy jako nieistotny. (kurs spada o około 1%)
- Orlen (PKN.PL): Spółka podpisała z Naftogazem kontrakt na dostawy gazu z trzech ładunków amerykańskiego LNG, który po regazyfikacji w Świnoujściu trafi na Ukrainę w I kwartale 2027 r. Wolumen nie został ujawniony, więc to bardziej kolejny krok w budowaniu roli regionalnego dostawcy niż impuls dla wyników. (kurs bez większych zmian)
- Creotech (CRI.PL): Spółka otworzyła w Bremie niemiecką spółkę zależną, usytuowaną naprzeciwko siedziby OHB. Ma być ośrodkiem inżynieryjnym i ułatwić dostęp do programów ESA. To kolejny krok w realizacji strategii, by do 2029 r. znaleźć się w gronie czterech najważniejszych integratorów misji kosmicznych w Europie. (kurs bez większych zmian)
- KGHM (KGH.PL): Kurs spada razem z miedzią, która na LME kosztuje ok. 13 tys. USD za tonę, czyli najmniej od końca czerwca i ok. 12% poniżej rekordu z września. Ciążą mocniejszy dolar, słabsze dane z Chin (produkcja przemysłowa w październiku wzrosła o 4,8% r/r) oraz zapowiedź Kazachstanu zwiększenia produkcji koncentratu miedzi o 50%. (kurs spada o ponad 3%)
- Allegro (ALE.PL) kontynuuje wzrosty na fali dobrego raportu za 3 kwartał, i po licznych rewizjach rekomendacji w górę, sentyment rynkowy do spółki dalej rośnie. UOKiK poinformował o nałożeniu na firmę blisko 55 mln zł kary za greenwashing w ramach akcji sadzenia drzew. Chodzi o akcję w której za każde odebrane przez klienta 10 przesyłek w ramach Allegro One, firma miała sadzić drzewo. Urząd dopatrzył się uchybień w tym faktycznym braku posadzenia kilku milionów drzew. (kurs zyskuje 2.5%)
Analiza Techniczna W20 (D1)
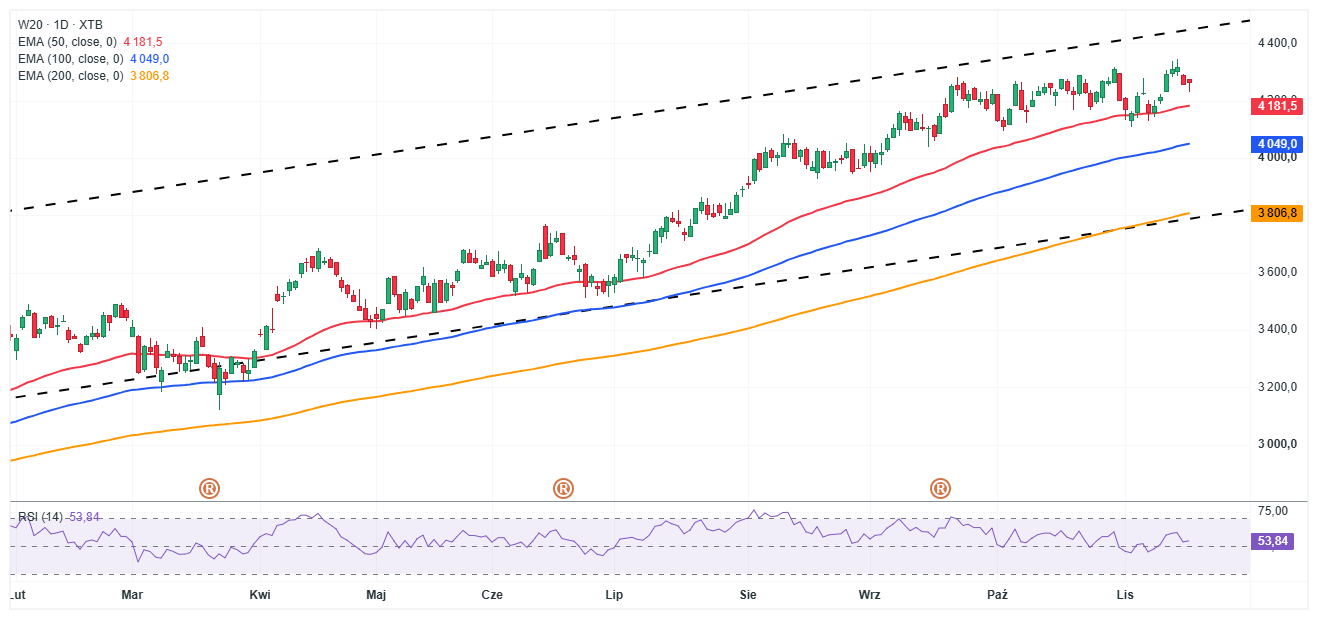
Kontrakt na WIG20 oscyluje w rejonie 4 260 pkt, po tym jak nie udało mu się trwale pokonać okolic 4 330 pkt, czyli ostatnich szczytów. Notowania pozostają w kilkumiesięcznym kanale wzrostowym, którego górne ograniczenie przebiega obecnie w pobliżu 4 450 pkt. Kurs utrzymuje się powyżej wszystkich kluczowych średnich: EMA 50 (ok. 4 181 pkt) była w listopadzie skutecznym wsparciem, a niżej znajdują się EMA 100 (ok. 4 049 pkt) i EMA 200 (ok. 3 802 pkt). Neutralny RSI w okolicach 53 pkt pokazuje brak wyraźnego impetu. O ile EMA 50 zostanie obroniona, scenariusz bazowy to powrót do szczytów i test górnej linii kanału, a zejście pod tę średnią otworzy drogę do rejonu EMA 100. Źródło: xStation5
Kalendarz na dzisiaj:
- 16:30 - zapasy ropy wg EIA (prognoza: -477 tys. baryłek, poprzednio: +4,7 mln). Po dużym wzroście w poprzednim tygodniu rynek sprawdzi, czy popyt wraca. Dane wpływają na cenę ropy, a przez nią na Orlen.
- 16:30 - zapasy benzyny i destylatów wg EIA
- 16:30 - wykorzystanie mocy rafinerii w USA
- 20:00 - zapis dyskusji z październikowego posiedzenia FOMC. Rynek będzie szukał sygnałów, jak szeroko Fed dopuszcza dalsze luzowanie polityki. Po wtorkowej przecenie technologii ton zapisu może przesądzić o tym, czy odbicie po wynikach Nvidii się utrzyma.


Nvidia i Fed uratują hossę na Wall Street? | Bliżej Rynków, 18.11.2026



Przegląd Rynkowy: Spółki AI pod presją, Iceye sięga po Avio


PULS GPW: Spore spadki na WIG20


Indeks DAX: korekta po wyprzedaży spółek AI i Nvidii
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.