

- Saudi Aramco rozważa ograniczenie obecności w Polsce lub całkowite wycofanie się z rynku.
- Koncern odzyskał zainwestowane 2,2 mld PLN w niecałe trzy lata działalności.
- Najbardziej prawdopodobna jest sprzedaż hurtowej spółki Aramco Fuels Poland za kwotę do 5 mld PLN.

- Saudi Aramco rozważa ograniczenie obecności w Polsce lub całkowite wycofanie się z rynku.
- Koncern odzyskał zainwestowane 2,2 mld PLN w niecałe trzy lata działalności.
- Najbardziej prawdopodobna jest sprzedaż hurtowej spółki Aramco Fuels Poland za kwotę do 5 mld PLN.
Saudi Aramco, największa spółka publiczna zajmująca się eksportem ropy i paliw na świecie oraz w ostatnich latach główny dostawca surowca do polskich rafinerii, rozważa ograniczenie obecności w Polsce albo całkowite wycofanie się z naszego rynku. Takie doniesienia podaje Rzeczpospolita w swoim tekście. Według dziennika koncern zlecił JPMorgan Chase zbadanie rynku, a na krótkiej liście potencjalnych kupców mają być już trzy podmioty. Najbardziej prawdopodobna jest sprzedaż hurtowej spółki Aramco Fuels Poland. Na stole leży jednak także wariant radykalny, obejmujący 30% udziałów w Rafinerii Gdańskiej.
Jeśli do transakcji dojdzie, zwrot z inwestycji będzie gigantyczny, gdyż Saudyjczycy zamkną jedną z najbardziej opłacalnych inwestycji w historii polskiej energetyki. W 2022 r. zapłacili za cały pakiet około 2,2 mld zł. NIK wyceniał go później na 9,4 mld zł. Sam biznes hurtowy w dwa lata zarobił więcej, niż kosztował.
Tylko jedno źródło, a pytań zdecydowanie więcej.
Informacje pochodzą z jednego źródła, czyli z publikacji „Rzeczpospolitej”, która powołuje się na kilku nienazwanych rozmówców z branży. Bloomberg, Business Insider, RMF24 i bne IntelliNews powtarzają ustalenia dziennika. Niezależnych potwierdzeń na razie nie ma:
- Aramco odmówiło komentarza.
- Orlen, który kontroluje pozostałe 70% Rafinerii Gdańskiej, „nie komentuje działań innych uczestników rynku”.
- Rząd nie zabrał głosu.
Według „Rzeczpospolitej” żadne decyzje nie zapadły, więc do doniesień trzeba podchodzić ostrożnie.
Co Aramco ma w Polsce i ile za to zapłaciło
Saudyjczycy przejęli w listopadzie 2022 r. aktywa, które Orlen musiał sprzedać na żądanie Komisji Europejskiej, aby sfinalizować przejęcie Grupy Lotos.
- 30% Rafinerii Gdańskiej (około 210 tys. baryłek dziennie): cena w 2022 r. około 1,15 mld zł (1,1 mld zł po rozliczeniach). Wycena NIK w raporcie (2024 r.) to 4,6 mld zł (wraz z prawem do odbioru produktów)
- 100% Lotos Paliwa, dziś Aramco Fuels Poland (hurt paliw): cena w 2022 r. około 1,0–1,05 mld zł. Wycena NIK (2024 r.) to 1,4-1,75 mld zł
- 50% Lotos-Air BP, dziś Air BP Aramco Poland (paliwo lotnicze na 7 lotniskach): cena w 2022 r. w pakiecie
- Razem: cena w 2022 r. około 2,2 mld zł; wycena NIK (2024 r.) około 9,4 mld zł
NIK w swoim raporcie uznał, że pakiet sprzedano o ponad 7 mld zł poniżej jego wartości. Za 1,1 mld zł Aramco dostało nie tylko 30% udziałów w rafinerii, ale też prawo do dysponowania połową produktów opuszczających Gdańsk, czyli około 5 mln ton rocznie, oraz prawo weta w kluczowych sprawach spółki. Ówczesne władze Orlenu i Ministerstwo Aktywów Państwowych odpowiadały, że wyliczenia NIK opierały się na wyjątkowo wysokich marżach z 2022 r. Podkreślały też, że sprzedaż udziałów była warunkiem podpisania kontraktu na dostawy 200–337 tys. baryłek saudyjskiej ropy dziennie, a ten kontrakt był fundamentem odejścia od rosyjskiego surowca.
Inwestycja zwróciła się w niespełna trzy lata
Najważniejszym źródłem pieniędzy dla Saudyjczyków w Polsce okazał się hurt paliw, a nie sama rafineria:
Aramco Fuels Poland:
- W 2023 r. spółka miała 20,95 mld zł przychodów, 600 mln zł zysku operacyjnego (EBIT) i 573 mln zł zysku netto, przy zwrocie z kapitału (ROE) 31%.
- W 2024 r. miała 19,1 mld zł przychodów, 722 mln zł EBIT i 542 mln zł zysku netto.
- Za ubiegły rok „Rzeczpospolita” podaje 18,2 mld zł przychodów, a w tym roku te przychody z pewnością mogą być rekordowe ze względu na potężne marże rafineryjne.
- Łącznie za lata 2023–2024 spółka zarobiła na czysto ponad 1,1 mld zł, czyli więcej, niż Aramco za nią zapłaciło.
Rafineria Gdańska:
- Po fuzji działa w modelu usługowym: przerabia ropę na zlecenie Orlenu (70% wolumenu) i Aramco (30% wolumenu).
- Marża rafineryjna nie zostaje w spółce, tylko trafia do udziałowców.
- Sama rafineria zarabia więc umiarkowanie: 311 mln zł netto w 2023 r. i 111 mln zł w I półroczu 2024 r.
- Część przypadająca na Aramco to około 60–90 mln zł rocznie.
Air BP Aramco Poland:
- Przychody to około 0,9 mld zł rocznie, a wyniki są zmienne.
- Zysk netto wyniósł 12,9 mln zł w 2023 r., 0,2 mln zł w 2024 r. i 24,8 mln zł w 2025 r.
Kluczem jest połączenie tych elementów. Aramco dostarcza własną ropę, przerabia ją w Gdańsku po koszcie usługi, a produkty sprzedaje przez własny hurt. Saudyjczycy zarabiają więc na całym łańcuchu: na surowcu, na marży rafineryjnej i na marży handlowej. Uwzględniając zyski Aramco Fuels Poland, dywidendy z rafinerii i marże na dostawach ropy, koncern odzyskał całe 2,2 mld zł przed upływem trzech lat od zamknięcia transakcji.
Jakie mają być scenariusze?
- Częściowe wyjście (bardziej prawdopodobne). Aramco sprzedaje Aramco Fuels Poland, a zatrzymuje udział w rafinerii albo opiera relacje z Polską wyłącznie na kontrakcie na dostawy ropy.
- Pełne wyjście. Sprzedaż hurtu, udziału w rafinerii i połowy spółki paliwa lotniczego. Ten wariant ma przed sobą poważne bariery prawne.
Ile Aramco mogłoby zarobić?
Poniższe szacunki są nasze:
Aramco Fuels Poland: 3–5 mld zł.
- Wycena 5–7x zysku operacyjnego (około 720 mln zł) albo 6–9x zysku netto (około 540 mln zł).
- Można w tym wypadku wystosować dyskonto, bo marże z lat 2023–2024 były wysokie, a rząd wprowadził w tym roku wyższe opodatkowanie firm paliwowych ze względu na rekordowe marże, w celu finansowania programu CPN.
30% Rafinerii Gdańskiej z prawami do przerobu i odbioru produktów: 1,5–4,6 mld zł.
- Wycenę ciągnie w górę obecne otoczenie: ropa Brent jest powyżej 110 USD, a rynek oleju napędowego pozostaje napięty.
- Górna granica to wycena NIK.
50% Air BP Aramco Poland: 0,1–0,2 mld zł.
Razem: około 4,5–9,5 mld zł, czyli około 1,2–2,5 mld USD. To 2–4 razy więcej, niż Aramco zapłaciło w 2022 r., nie licząc zysków już wypracowanych w Polsce.
Czy Aramco w ogóle potrzebuje tych pieniędzy?
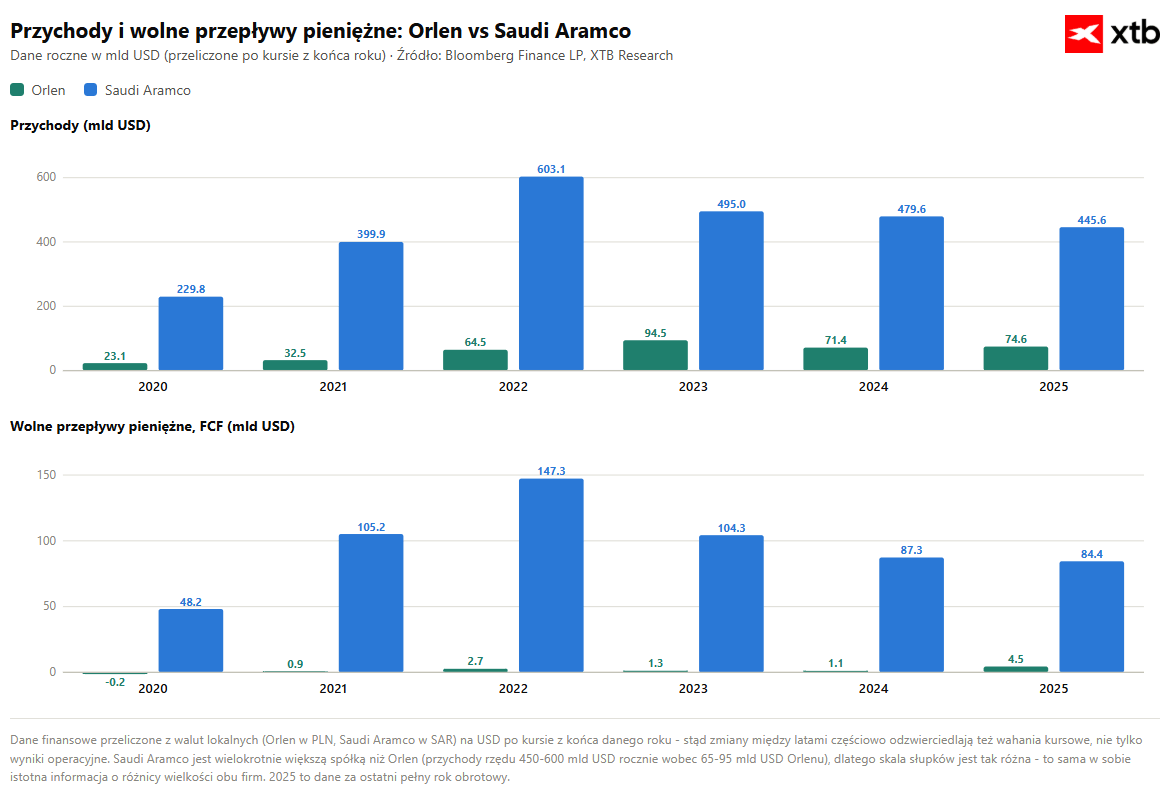
Na pierwszy rzut oka nie. W 2024 r. koncern zarobił na czysto 106,2 mld USD, a w 2025 r. 93,4 mld USD. Nawet górna granica naszej wyceny polskich aktywów to około 2,7% ubiegłorocznego zysku netto. W 2025 r. Aramco zadeklarowało 85,5 mld USD dywidendy, czyli około 234 mln USD dziennie. Cały polski pakiet to więc równowartość 5–11 dni wypłat dla akcjonariuszy.
Problem leży jednak gdzie indziej. W 2024 r. Aramco wypłaciło 124,2 mld USD dywidendy przy wolnych przepływach pieniężnych na poziomie 85,3 mld USD. Państwo saudyjskie i fundusz PIF potrzebują pieniędzy na megaprojekty w ramach Vision 2030 oraz ostatnie postanowienia związane z uniezależnieniem się od eksportu ropy i paliw przez Cieśninę Ormuz. Koncern łata lukę długiem i sprzedażą aktywów. Według Reutersa Aramco prowadzi przegląd portfela wartego do 50 mld USD. W tym programie są m.in.:
- Project Yellowstone, czyli sprzedaż mniejszościowego udziału w infrastrukturze siarkowej, wartego do 7 mld USD,
- elektrownie, instalacje do uzdatniania wody i nieruchomości.
Wcześniej transakcje typu lease-and-leaseback na rurociągach przyniosły Aramco 38,9 mld USD. Do tego dochodzą nowe wydatki wymuszone wojną z Iranem: rozbudowa ropociągu East-West z 7 do 10 mln baryłek dziennie, nowe trasy eksportowe i magazyny za granicą.
Polska nie jest tu celem samym w sobie, tylko elementem globalnego porządkowania portfela. Kapitał płynie z dojrzałej, dekarbonizującej się Europy do Azji, gdzie Aramco inwestuje w rafinerie i petrochemię w Chinach i Indiach. To tam może trwale zabezpieczyć zbyt dla swojej ropy.
Dlaczego sprzedawać biznes, który przynosi ponad 500 mln zł zysku rocznie?
Bo to dobry moment. Marże są wysokie, wyceny także, a przed hurtem paliw piętrzą się ryzyka:
- Podatki. Rząd szuka dodatkowych dochodów budżetowych i rozważa wyższe obciążenia firm paliwowych.
- Regulacje UE. Wymogi należytej staranności w zakresie zrównoważonego rozwoju (CSDDD), rosnące koszty uprawnień do emisji CO2 w systemie EU ETS i zaostrzające się raportowanie ESG to dla koncernu naftowego z Zatoki Perskiej realne koszty i ryzyko prawne.
- Pozycja mniejszościowa w rafinerii. 30% udziałów oznacza ponoszenie kosztów modernizacji i ryzyk regulacyjnych bez pełnej kontroli nad spółką.
- Bagaż polityczny. Transakcja z 2022 r. jest przedmiotem kontroli i sporów politycznych. Bycie symbolem kontrowersyjnej sprzedaży aktywów to dla inwestora zagranicznego niewygodna pozycja.
Sprzedaż za kwotę kilkukrotnie wyższą od zapłaconej, po wcześniejszym odzyskaniu całej inwestycji, to klasyczne zrealizowanie zysku na szczycie cyklu.
A co z polskim hubem?
Polska to dla Saudyjczyków ważny rynek. W 2025 r. Arabia Saudyjska odpowiadała za 46,9% ropy dostarczanej do polskich rafinerii, a Norwegia za 34,3%. Gdańsk z Naftoportem to brama do Europy Środkowej.
Hub to jednak przede wszystkim kontrakt na dostawy ropy i prawo do przerobu w Gdańsku, a nie hurtownia paliw. Według źródeł „Rzeczpospolitej” sprzedaż aktywów nie oznacza automatycznego wygaśnięcia kontraktu z Orlenem. Dlatego bardziej realny wydaje się scenariusz, w którym Aramco sprzedaje hurt, a zostaje przy rafinerii i dostawach.
Wrzesień pokazał, że zależność działa w obie strony. Po atakach na ropociąg East-West import saudyjskiej ropy do Europy spadł z około 900 tys. do około 460 tys. baryłek dziennie. Orlen musiał wtedy kupować zastępcze ładunki m.in. z Norwegii, Wielkiej Brytanii, Algierii i Kazachstanu, a rafinerie działały bez przerw. W październiku saudyjskie dostawy wracają, a Aramco oferuje dodatkowe ładunki, żeby odzyskać utracony udział w rynku.
Kto mógłby kupić?
„Rzeczpospolita” nie podaje nazw trzech podmiotów z krótkiej listy. Logika rynku wskazuje na trzy grupy. Nazwy firm to wyłącznie nasze typy:
- Globalni traderzy surowców, np. Vitol, Trafigura czy Gunvor. Mają doświadczenie w hurcie paliw w Europie Środkowej, a dostęp do produktów z Gdańska byłby dla nich atrakcyjny.
- Gracze regionalni. Naturalnym kandydatem jest MOL, który w 2022 r. przejął 417 stacji Lotosu i potrzebuje stabilnego zaopatrzenia. Możliwi są też duzi niezależni operatorzy krajowi, np. Unimot, który mógłby wejść w transakcję z partnerem finansowym.
- Fundusze infrastrukturalne i private equity, zainteresowane stabilnymi przepływami z kontraktów przerobowych i hurtu.
Orlen, który wydaje się oczywistym kupcem, ma związane ręce. Odkupienie aktywów oddanych w ramach warunków Komisji Europejskiej wymagałoby zgody Brukseli. Taką zgodę trudno sobie wyobrazić, bo oznaczałaby odtworzenie dominującej pozycji Orlenu, której warunki z 2022 r. miały zapobiec.
Trzy bariery dla pełnego wyjścia
- Komisja Europejska. W praktyce prawa konkurencji spółka zobowiązana do sprzedaży aktywów zwykle nie może ich odkupić przez 10 lat bez zgody Komisji.
- Rząd. Od 1 stycznia 2023 r. Rafineria Gdańska jest na liście podmiotów podlegających szczególnej ochronie. Minister aktywów państwowych może sprzeciwić się nabywcy, który zagrażałby bezpieczeństwu energetycznemu kraju.
- Umowa wspólników. Aramco może sprzedać udziały tylko „dozwolonemu nabywcy” z doświadczeniem w branży rafineryjnej. Orlen ma prawo pierwszeństwa albo możliwość wskazania alternatywnego inwestora.
W praktyce każdy nowy udziałowiec w Gdańsku musiałby więc zyskać akceptację Warszawy i Orlenu.
Czy Orlen na tym zyska, czy straci?
Bilans dla Orlenu nie jest jednoznaczny, a dużo zależy od tego, kto ewentualnie kupi aktywa. Doniesienia o możliwym wyjściu Aramco zbiegły się w czasie z informacją, że koncern obciąży wyniki za III kwartał odpisami aktualizującymi na 1,6 mld zł netto. Brutto odpisy są wyższe i wynoszą 2,4 mld zł:
- 1,6 mld zł dotyczy segmentu Downstream, głównie nakładów na petrochemiczny projekt Nowa Chemia, czyli dawne Olefiny III, realizowany w Płocku od 2021 r.,
- 0,8 mld zł dotyczy segmentu Energy,
- częściowo równoważy je odwrócenie wcześniejszych odpisów w segmencie Upstream & Supply na 0,8 mld zł.
To odpisy księgowe i niegotówkowe. Nie mają związku z Gdańskiem ani z Aramco, ale po raz kolejny pokazują, że największa inwestycja petrochemiczna Orlenu ciąży na wynikach. Ograniczają też komfort koncernu przy ewentualnych nowych zaangażowaniach kapitałowych. Dane operacyjne za ten sam kwartał są pod względem rafineryjnym solidne. Wykorzystanie mocy przerobowych wróciło do 94%, a przerób wyniósł 10,08 mln ton. Sprzedaż rafineryjna poza grupę spadła jednak o 5% r/r, a sprzedaż paliw na stacjach o 2% r/r, co dobrze pokazuje, jak ważna jest dla Orlenu walka o wolumeny.
Szansa dla koncernu leży przede wszystkim w Gdańsku. Dzięki prawu pierwszeństwa i możliwości wskazania alternatywnego inwestora Orlen będzie miał realny wpływ na wybór nowego udziałowca. Może też wynegocjować korzystniejsze warunki niż te z 2022 r., na przykład w sprawie prawa do odbioru połowy produktów czy praw weta. Wyjście Aramco pozwoliłoby ponadto zamknąć politycznie niewygodny rozdział fuzji z Lotosem.
Ryzyka leżą głównie w hurcie paliw. Aramco Fuels Poland to bezpośredni konkurent Orlenu w sprzedaży hurtowej. Gdyby trafił w ręce agresywnego globalnego tradera albo MOL-a, który już zarządza dawną siecią stacji Lotosu, presja na wolumeny i marże Orlenu mogłaby wzrosnąć. Samodzielnie Orlen tego biznesu raczej nie odkupi, bo wymagałoby to zgody Komisji Europejskiej. Kluczowe jest jednak to, że według źródeł „Rzeczpospolitej” kontrakt na dostawy saudyjskiej ropy nie jest powiązany z udziałami, więc bezpieczeństwo zaopatrzenia rafinerii nie powinno ucierpieć.
W naszej ocenie przy częściowym wyjściu Aramco, czyli sprzedaży samego hurtu, efekt dla Orlenu byłby neutralny lub lekko negatywny przez zaostrzenie konkurencji. Pełne wyjście mogłoby z kolei okazać się szansą na odzyskanie większej kontroli nad Rafinerią Gdańską. Więcej o kondycji koncernu powie raport za III kwartał, który Orlen opublikuje 5 listopada.
Podsumowanie
Jeśli doniesienia „Rzeczpospolitej” się potwierdzą, najbardziej realny scenariusz to sprzedaż Aramco Fuels Poland za kwotę rzędu 3–5 mld zł. Saudyjczycy zachowaliby wtedy udział w Rafinerii Gdańskiej i kontrakt na dostawy ropy. Dla Aramco to transakcja symboliczna wobec skali koncernu, ale bardzo opłacalna: zapłacili około 2,2 mld zł, odzyskali tę kwotę w niespełna trzy lata, a teraz mogą sprzedać aktywa po kilkukrotnie wyższej wycenie.
Dla Polski stawka jest większa niż same pieniądze. Na kupca hurtu trzeba patrzeć przez pryzmat bezpieczeństwa paliwowego. Zmiana udziałowca w rafinerii będzie wymagała zgody państwa. Do tego wraca pytanie, ile w 2022 r. naprawdę kosztowała fuzja z Lotosem. Na razie wszystko opiera się na jednym źródle, choć jednocześnie wcześniejsze poszlaki związane z globalną działalnością Aramco sugerują, że faktycznie coś może być na rzeczy.
Michał Stajniak, CFA
Szef Działu Analiz XTB
michal.stajniak@xtb.pl


Puls GPW: Banki ciągną indeks w dół, Orlen opiera się odpisom i saudyjskim spekulacjom 📉


Komentarz walutowy: Złoty pod ostrzałem drogiej ropy. Dolar powyżej 3,92 zł, euro zbliża się do 4,40 zł


PILNE: Francja hamuje, Niemcy się trzymają. Euro spada poniżej 1,12



Podsumowanie Dnia: Wyceny znów pod presją, kapitał ucieka od technologii
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.