

- Demokraci przejęli kontrolę nad obiema izbami Kongresu po wyborach środka kadencji.
- Indeks Dow Jones wzrósł o 2,6% i przebił poziom 53 150 pkt.
- Gina Hinojosa wygrała wybory na gubernatora Teksasu i zapowiedziała moratorium na nowe centra danych AI.
- Akcje Tesli spadły o prawie 4% w reakcji na wyniki wyborcze.

- Demokraci przejęli kontrolę nad obiema izbami Kongresu po wyborach środka kadencji.
- Indeks Dow Jones wzrósł o 2,6% i przebił poziom 53 150 pkt.
- Gina Hinojosa wygrała wybory na gubernatora Teksasu i zapowiedziała moratorium na nowe centra danych AI.
- Akcje Tesli spadły o prawie 4% w reakcji na wyniki wyborcze.
- Wybory środka kadencji przyniosły przejęcie obu izb Kongresu przez Partię Demokratyczną, co inwestorzy potraktowali jako klasyczne oczyszczenie rynku z niepewności politycznej (clearing event).
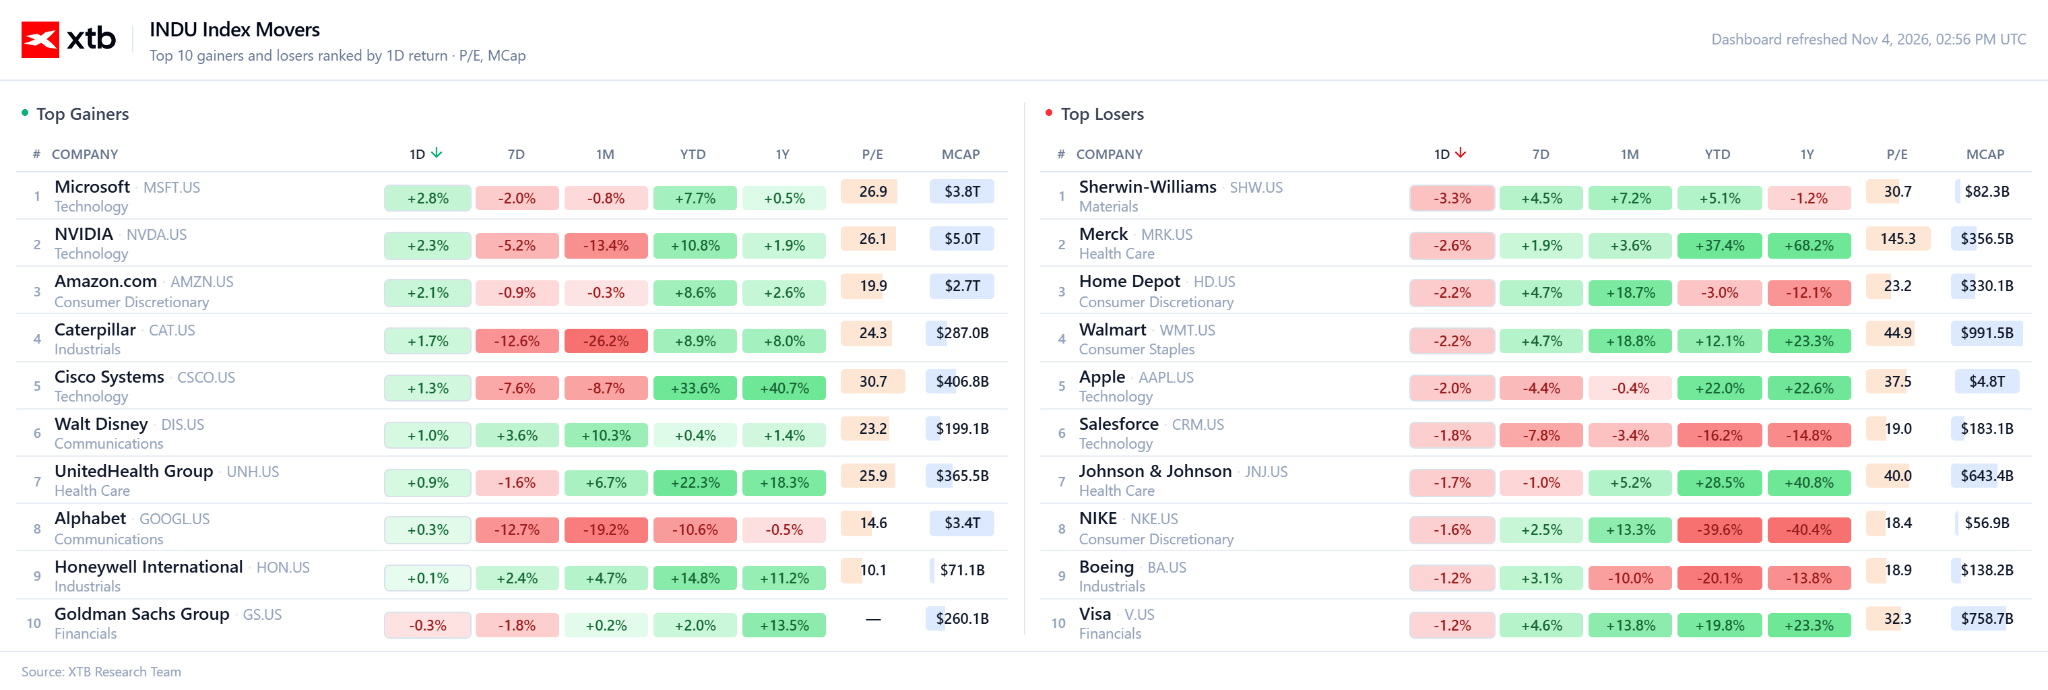
- Indeks Dow Jones zyskuje po otwarciu około 2,6%, przebijając pułap 53 150 pkt, a szeroki S&P 500 rośnie o 1,6%, wspierany przez gwałtowną rotację w stronę ochrony zdrowia oraz zielonej energii.
- Akcje powiązane z centrami danych AI oraz spółki Elona Muska (Tesla traci blisko 3,9%, a SpaceX spada o 6% na rynku prywatnym) znalazły się pod presją po niespodziewanym zwycięstwie Giny Hinojosa w wyścigu o fotel gubernatora Teksasu.
- Spółki AI mogą pozostać pod presją w najbliższym czasie ze względu na ryzyko mocniejszych regulacji. Z drugiej strony USA nie będą chciały zostać w tyle wyścigu technologicznym.
Środowa sesja na nowojorskim parkiecie rozpoczęła się od spektakularnego zwrotu akcji i zdecydowanego wejścia w tryb risk-on. Po początkowym, nocnym załamaniu kontraktów terminowych o ponad 2%, na rynek wkroczyli kupujący dołki, interpretując pełne przejęcie władzy ustawodawczej przez Demokratów jako sygnał do zakończenia wielotygodniowej niepewności wyborczej. Z pewnością pomógł też sam Donald Trump, który uznał zwycięstwo Demokratów oraz zapowiedział możliwą współpracę, co sugeruje możliwy brak impasu rządowego w najbliższych miesiącach, które bedą kluczowe pod względem budżetu.
Obserwujemy potężną rotację kapitałową: inwestorzy wycofują się z przewartościowanych podwykonawców infrastruktury sztucznej inteligencji i przenoszą środki do defensywnego sektora ochrony zdrowia oraz beneficjentów zielonej transformacji. Wsparciem dla nastrojów pozostaje trwający sezon publikacji raportów finansowych, w którym 83% spółek z indeksu S&P 500 pobiło dotychczasowe prognozy zysków. Sesję uzupełniają dzisiejsze publikacje makroekonomiczne z USA, w tym raport ADP wskazujący na przyrost zatrudnienia na poziomie 67 tys. wobec 90 tys. w poprzednim miesiącu oraz deficyt bilansu handlowego sięgający -107,9 mld USD.
Przejęcie Kongresu przez Demokratów i tektoniczne przesunięcie na giełdzie
Zwycięstwo Partii Demokratycznej w wyborach środka kadencji oznacza przejęcie kontroli nad obiema izbami Kongresu – Senatem i Izbą Reprezentantów. Choć prezydent Donald Trump zachowuje prawo weta wobec ustaw federalnych, rynki finansowe natychmiast zaczęły wyceniać długoterminowe przesunięcia regulacyjne. Największe trzęsienie ziemi wywołały jednak wybory lokalne, a w szczególności wygrana kandydatki Demokratów, Giny Hinojosa, w wyścigu o fotel gubernatora Teksasu, gdzie pokonała ona urzędującego Grega Abbotta. Był to wyścig określany przez strategów Bank of America mianem „referendum między kosztami życia a centrami danych AI”. Deklaracja nowej gubernator o zamiarze natychmiastowego wprowadzenia moratorium na budowę nowych kampusów obliczeniowych wywołała wyprzedaż podmiotów powiązanych z infrastrukturą centrów danych, uderzając m.in. w CoreWeave czy Vertiv.
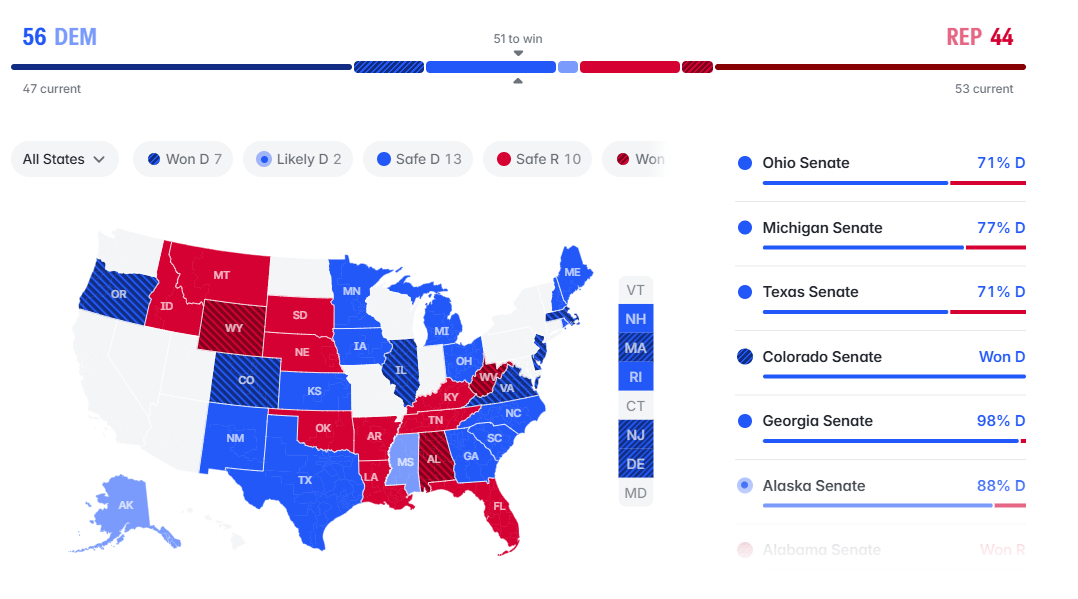 Wygrana Demokratów w Senacie powoduje, że prowadzenie polityki przez Trumpa będzie mocno utrudnione. Tak wyraźne zwycięstwo może również zwiększać potencjalne ryzyko wprowadzenia procedury impeachmentu, które wymagałoby przekonania jedynie 10 senatorów republikańskich. Źródło: Polymarket
Równocześnie na pozostałych klasach aktywów obserwujemy wyraźną reakcję: dolar traci na wartości, rentowności obligacji skarbowych spadają w obawie przed spowolnieniem deregulacji, a złoto zyskuje. Silny popyt widać w sektorze farmaceutycznym i ubezpieczeniowym, które liczą na rozszerzenie dotacji w ramach programów opieki zdrowotnej i Medicaid, a także wśród producentów energii odnawialnej. Sektor obronny (m.in. spadki Lockheed Martin i Northrop Grumman o ponad 2%) oraz banki oddają z kolei część premii związanej z oczekiwaniami na poluzowanie nadzoru.
Główne indeksy po dzwonku otwierającym prezentują się następująco:
- US500: notowania w rejonie 7730 pkt (+1,60%), szeroki rynek dynamicznie nadrabia straty, zasilany popytem na sektory defensywne i spółki o silnych bilansach.
- US100: kurs w okolicach 28 803 pkt (+1,37%), technologiczny benchmark wychodzi na plus po obronie kluczowych średnich, mimo wewnętrznej rotacji z segmentu centrów danych.
- US30: notowania powyżej 53 150 pkt (+2,60%), indeks blue chipów rośnie o ponad 1000 punktów, przewodząc fali optymizmu dzięki spółkom przemysłowym i medycznym.
- US2000: poziom w rejonie 2887 pkt (+2,32%), indeks małych spółek silnie odbija, odreagowując ostatnie dyskonto wynikające z niepewności legislacyjnej.
Analiza techniczna S&P 500 (US500)
Szeroki rynek zanotował książkowe odbicie po głębokiej nocnej przecenie, a kontrakt terminowy na indeks S&P 500 oscyluje obecnie w rejonie 7720 pkt, zyskując 1,60% w skali doby oraz 1,53% w ujęciu tygodniowym. Ruch ten został zainicjowany przez techniczne wykupienie na poziomie indeksu technologicznego Nasdaq 100, który w nocnym handlu przetestował 200-dniową średnią kroczącą i otarł się o terytorium wyprzedania. Wskaźnik forward P/E dla spółek technologicznych spadł w okolice 19, czyli poziomu nienotowanego od dekady i znacząco odbiegającego od 10-letniej średniej wynoszącej 23, co wyzwoliło dynamiczny napływ kapitału instytucjonalnego.
Na wykresie US500 kluczowym zadaniem popytu było błyskawiczne odzyskanie strefy wsparcia w rejonie 7650-7700 pkt. Obecnie poziom 7700 pkt przekształcił się w lokalne wsparcie intraday. Najbliższy istotny opór wyznacza psychologiczna bariera 7800 pkt, której pokonanie otwiera drogę do testu dotychczasowych szczytów hossy. Niemniej przed tym testem kluczowe będzie przełamanie spadkowej linii trendu oraz średnich 25 i 50 SMA.
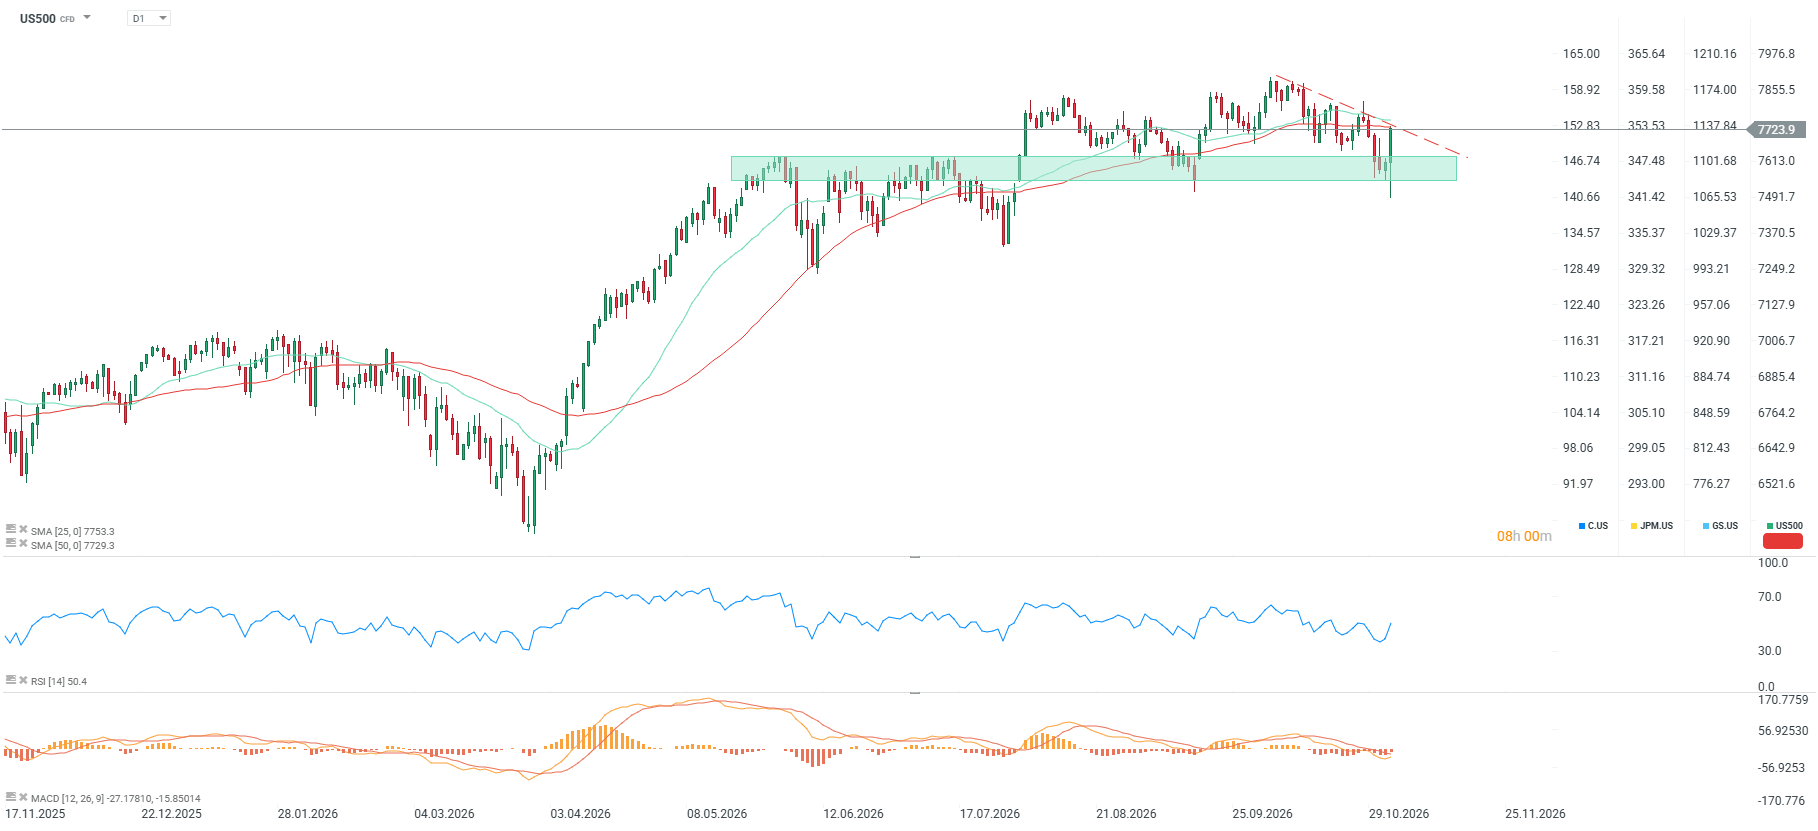
- Scenariusz pro-wzrostowy (kontynuacja): Utrzymanie handlu powyżej strefy 7700 pkt i stabilne wybicie rejonu 7800 pkt potwierdzi wejście w tradycyjnie silną posezonową aprecjację w listopadzie i grudniu, napędzaną zamykaniem pozycji krótkich.
- Scenariusz negacji: Spadek notowań z powrotem poniżej 7650 pkt zneutralizuje impet kupujących i zepchnie indeks w stronę poziomu 7550 pkt, co potwierdziłoby obawy analityków Bank of America o ryzyko obniżek prognoz zysków korporacyjnych pod presją zapowiedzi podwyżek podatków.
Najważniejsze informacje ze spółek
- Aktywa Elona Muska pod silną presją polityczną: Tesla (TSLA.US) spada o 3,88%, a wyceniany na rynku niepublicznym SpaceX notuje zniżkę o ponad 6%. Inwestorzy obawiają się, że przejęcie Kongresu przez Demokratów uderzy w pozycję biznesową kluczowego darczyńcy Republikanów i doprowadzi do zaostrzenia kontroli nad federalnymi kontraktami miliardera.
- Załamanie na zapleczu centrów danych: CoreWeave (CRWV.US) traci 6,50% (Deutsche Bank ściął cenę docelową ze 150 USD do 125 USD), a Vertiv Holdings (VRT.US) zniżkuje o 6,60%. Wyprzedaż napędza wybór Giny Hinojosa na gubernatora Teksasu i zapowiedź moratorium na budowę nowych kampusów obliczeniowych, co stawia pod znakiem zapytania tempo rozbudowy infrastruktury AI w tym stanie.
- HCA Healthcare (HCA.US) drożeje o 5,90% (w porywach sięgając 6,5%), przewodząc sektorowi ochrony zdrowia, który rośnie na fali oczekiwań dotyczących rozbudowy federalnych dotacji zdrowotnych po zwycięstwie Demokratów.
- Advanced Micro Devices (AMD.US) rośnie o 4,79%. Inwestorzy nagradzają podwyższenie prognozy sprzedaży procesorów do centrów danych (przychody z tego segmentu niemal się podwoiły r/r), co zrównoważyło obniżenie ceny docelowej przez Bank of America z 720 USD do 650 USD.
- Amazon (AMZN.US) zyskuje 7,33%, plasując się na czele liderów technologicznych w ślad za potężnym napływem kapitału do platform chmurowych i handlu detalicznego po wyprzedaży w ostatnich tygodniach.
- Apple (AAPL.US) rośnie o 5,64%, skutecznie ignorując obniżenie rekomendacji przez analityków DZ Bank do „sprzedaj” (z ceną docelową 300 USD), wspierany ogólnym rajdem na spółkach o największej kapitalizacji.
- Datadog (DDOG.US) nurkuje o 12,08%. Mimo że dostawca oprogramowania do monitoringu chmury pobił oczekiwania rynkowe i podniósł prognozę skorygowanego zysku na akcję, umiarkowana dynamika rewizji okazała się niewystarczająca dla wyśrubowanych wycen segmentu SaaS.
- Block (XYZ.US) rośnie o 10,50% po publikacji solidnych wyników za III kwartał, które przewyższyły konsensus zysków i przychodów, a także w reakcji na optymistyczne wytyczne operacyjne oraz ujawnienie warunków ugody z Departamentem Sprawiedliwości.
- Arista Networks (ANET.US) zyskuje 7,10% po przedstawieniu prognozy przychodów na IV kwartał zdecydowanie przewyższającej szacunki Wall Street, potwierdzając niezaspokojony popyt na zaawansowany sprzęt sieciowy.
- Amdocs (DOX.US) notuje potężny krach o 38,00% w związku z drastycznym obniżeniem prognozy finansowej na I kwartał, co jest bezpośrednim skutkiem eskalacji sporu biznesowego z operatorem T-Mobile.
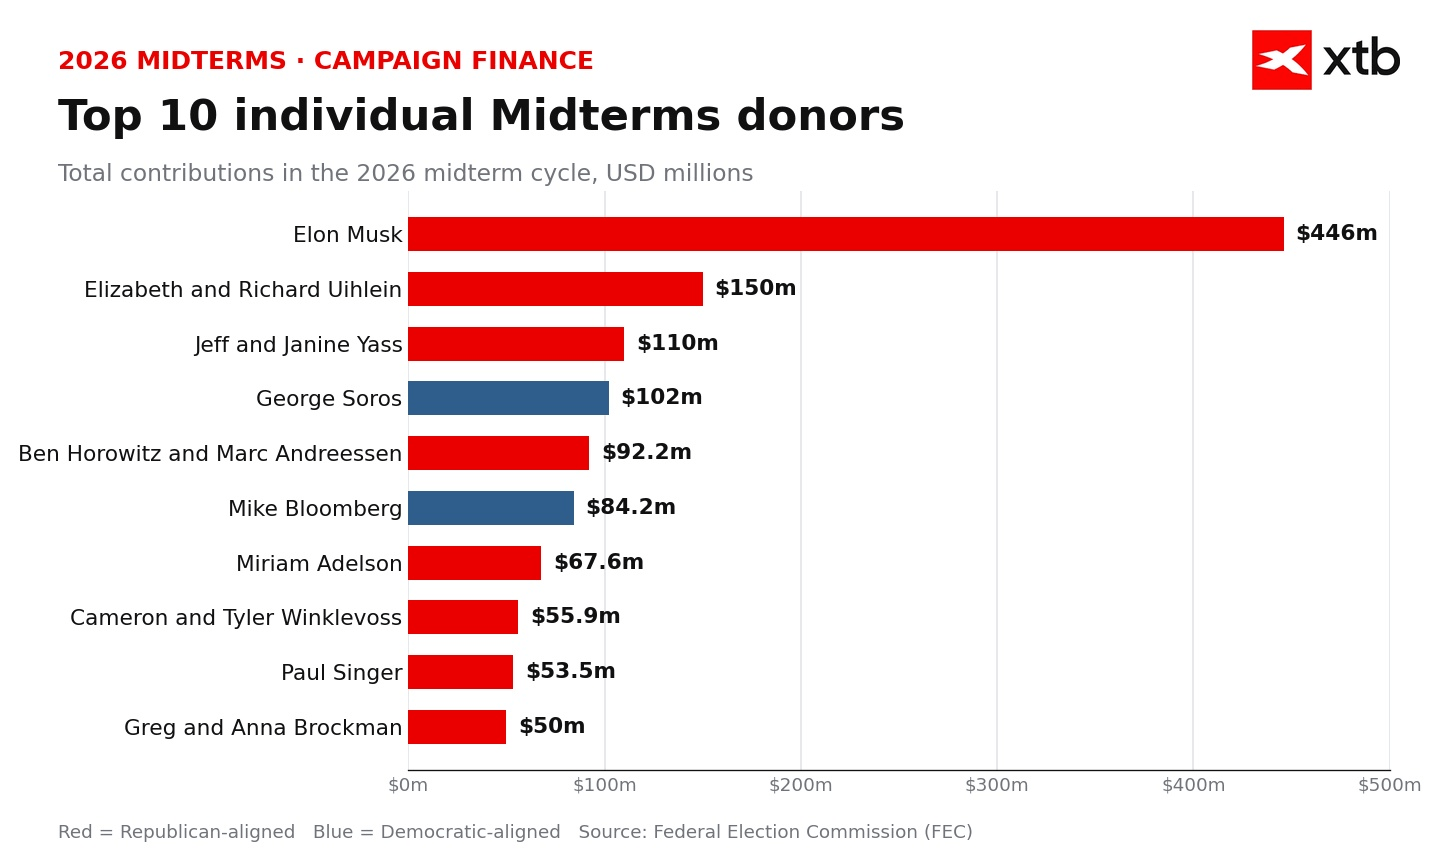 Elon Musk był największym indywidualnym donatorem kampanii wyborczej. Oznacza to, że mocno zależało mu na tym, aby Demokraci nie przejęli władzy. Źródło: XTB
Co słychać wśród małych inwestorów?
- Historyczna detronizacja Intela: Na forach r/stocks oraz r/stockstobuytoday najgorętszym tematem jest fakt, że kwartalna prognoza przychodów AMD po raz pierwszy w historii przewyższyła prognozę Intela, co inwestorzy detaliczni celebrują jako ostateczny koniec wieloletniej dominacji dawnego giganta z Santa Clara.
- Euforia po wystrzale kontraktów na Wall Street: Społeczność r/wallstreetbets zalały zrzuty ekranu z potężnymi zyskami z opcji na indeks S&P 500 (SPY), a pozycje detalistów grających pod odbicie po wyborach przyniosły kilkudziesięciotysięczne zyski, wywołując falę wymuszonego zamykania pozycji krótkich (short covering).
- Krytyka powyborczego portfela Goldman Sachs: Wątki detaliczne intensywnie analizują wiralowy zestaw 9 transakcji przygotowanych przez Goldman Sachs na wypadek zwycięstwa Demokratów; dominuje sceptycyzm wobec bezkrytycznego kopiowania ruchów instytucji, zwłaszcza w obliczu dużej zmienności na spółkach zbrojeniowych.
- Konsternacja wokół infrastruktury AI: Wśród inwestorów indywidualnych rośnie niepewność co do formacji technicznych na spółkach sztucznej inteligencji (pojawiające się ostrzeżenia przed formacją „krzyża śmierci”), a doniesienia o teksańskim moratorium na centra danych zderzają się z optymizmem wokół umowy SpaceX z Qualcommem w zakresie łączności satelitarnej.
Kalendarz
- 19 listopada 2026 r.: Publikacja raportu finansowego za III kwartał przez Nvidia – kluczowy punkt zwrotny dla całego globalnego handlu wokół sztucznej inteligencji.

Cyberbezpieczeństwo na GPW: Przecena Passusa po raporcie.


RPP nie zaskakuje, złoty rośnie w siłę [Komentarz po decyzji RPP]
PILNE: Stopy procentowe w Polsce bez zmian!


XTB x Parkiet: Co dalej z Wall Street, złotem i złotym?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.