


Nasdaq 100 (US100) odrabia straty po najmocniejszej wyprzedaży z ostatnich 19 miesięcy, choć piątkowe odbicie nie zmienia faktu, że rynek wszedł w znacznie bardziej nerwową i zmienną fazę. Źródłem niepewności pozostają przede wszystkim spółki związane z infrastrukturą AI, gdzie inwestorzy zaczęli kwestionować tempo dalszej rozbudowy centrów danych po politycznej zmianie w USA. Jednocześnie mocny raport z rynku pracy ogranicza przestrzeń do bardziej gołębiego zwrotu Fed, co dodatkowo podnosi koszt kapitału dla wysoko wycenianych spółek technologicznych. Piątkowe zakupy wyglądają więc bardziej jak próba stabilizacji po gwałtownej przecenie niż jednoznaczny powrót apetytu na ryzyko.
-
Nasdaq 100 rośnie około 2,5%, a S&P 500 około 1,2%, podczas gdy Dow Jones pozostaje lekko pod kreską. Odbicie koncentruje się głównie w segmencie technologicznym i półprzewodnikowym, czyli tam, gdzie dzień wcześniej skala wyprzedaży była największa - Nvidia zyskuje ponad 5%, a świetne nastroje obserwujemy w akcjach półprzewodników, które dodatkowo wsparły wyniki Lam Research.
-
Czwartkowa sesja przyniosła najmocniejsze jednodniowe spadki głównych indeksów od kwietnia 2025 roku: Nasdaq stracił 5,5%, S&P 500 4,4%, a Dow ponad 1800 punktów. Nasdaq zakończył dzień ponad 10% poniżej ostatniego szczytu, formalnie wchodząc w fazę korekty.
-
Największa presja dotknęła spółki powiązane z boomem AI, a siedem największych technologicznych firm straciło łącznie około 1 bln USD kapitalizacji w ciągu jednej sesji. Piątkowe odbicie Microna i Nvidii pokazuje, że część inwestorów zaczęła kupować przecenę, ale skala wcześniejszego spadku nadal podkreśla wysokie ryzyko koncentracji rynku.
-
Rynek zaczął mocniej dyskontować możliwość ograniczenia tempa budowy centrów danych po politycznych zmianach w USA i rosnącej presji regulacyjnej. To uderza bezpośrednio w narrację stojącą za wysokimi wycenami producentów chipów, dostawców infrastruktury i części hyperscalerów.
-
Raport z rynku pracy okazał się znacznie mocniejszy od oczekiwań: zatrudnienie poza rolnictwem wzrosło o 165 tys., a stopa bezrobocia spadła do 4,1%. Dane zmniejszają presję na szybkie łagodzenie polityki pieniężnej i mogą utrzymywać rentowności obligacji na podwyższonych poziomach, co pozostaje dodatkowym obciążeniem dla segmentu growth.
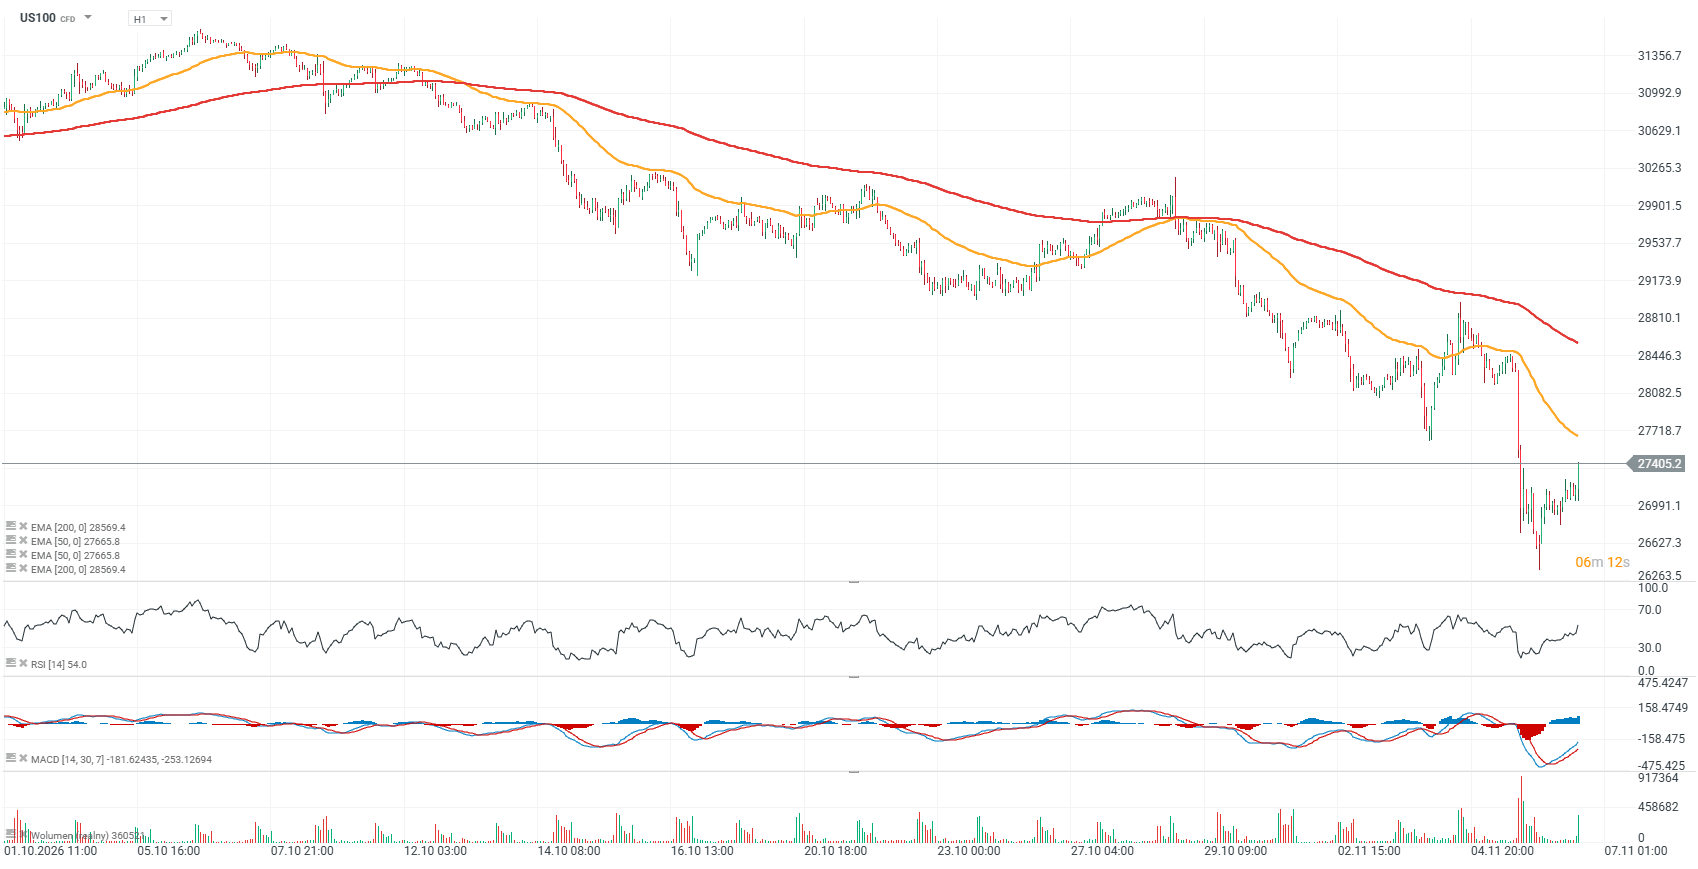
Wykres US100 (jnterwał H1, D1)
Kontrakt na Nasdaq 100 zbliżył się do 50-sesyjnej EMA50 (pomarańczowa linia), ale perspektywa poprawy nastrojów nie wydaje się jeszcze przesądzona, choć wzrosty odbywają się na podwyższonym wolumenie. Ważnym oporem w krótkim terminie wydaje się 27,600 - 27,700 punktów, a wsparciem dno wczorajszej wyprzedaży przy 27,200 punktów.
Źródło: xStation5
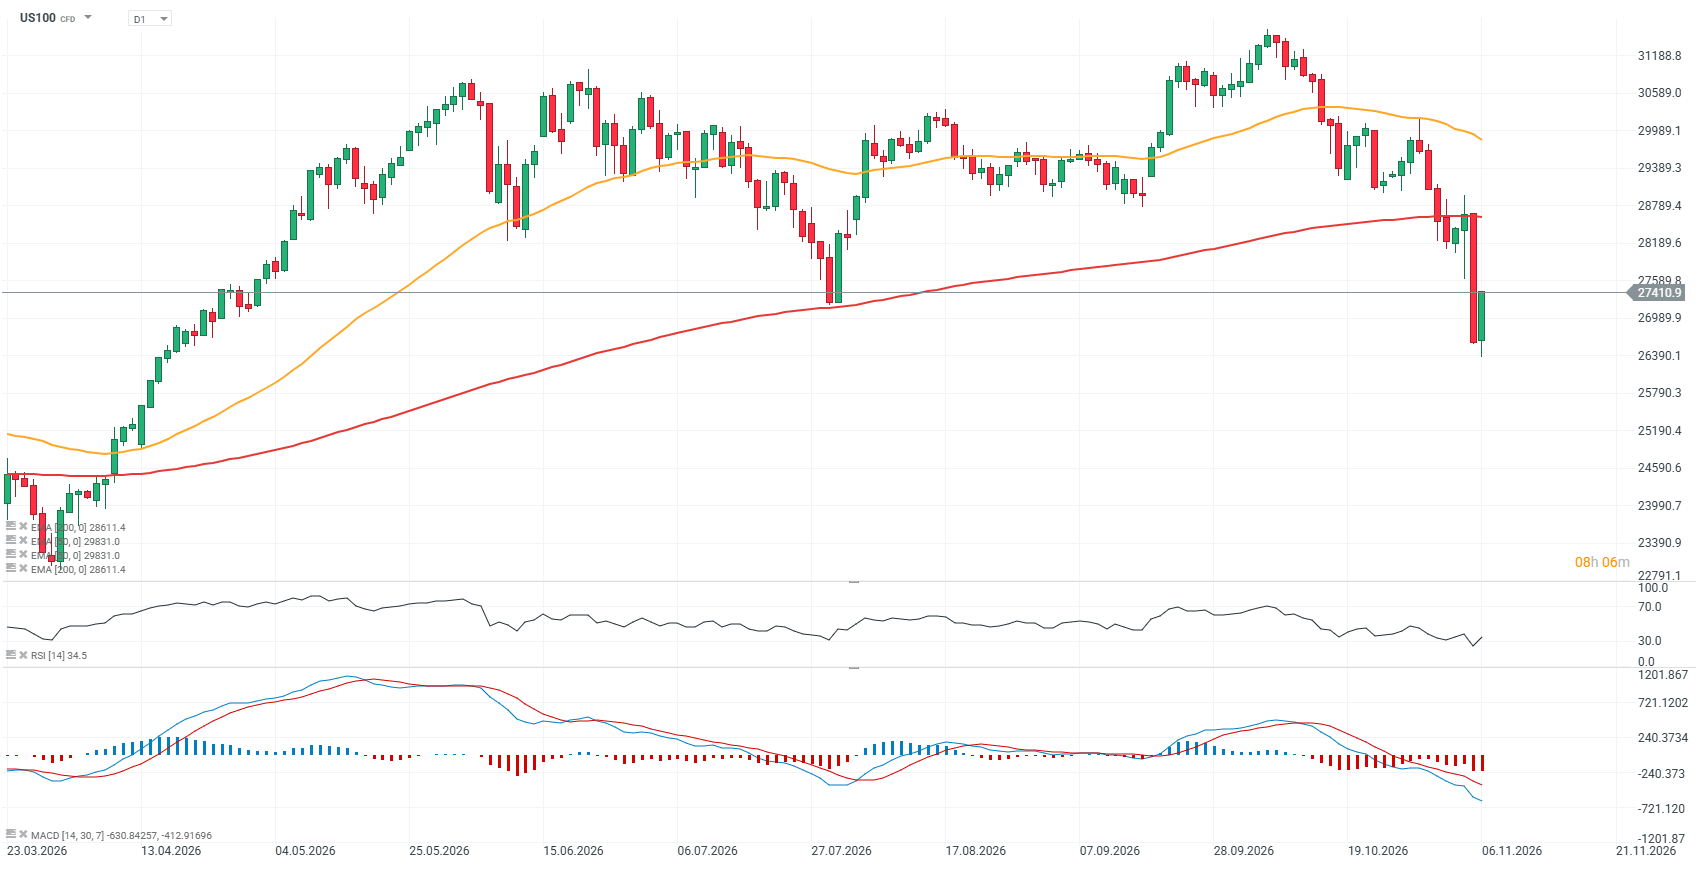
Na szerszym interwale dziennym widzimy, że kontrakt na Nasdaq 100 notowany jest w pobliżu dna wyprzedaży z lipca, ale osunął się poniżej 200-sesyjną EMA200 (czerwona linia), potencjalnie ryzykując odwrócenie trendu w średnim i dłuższym terminie. Powolny powrót powyżej 28,600 punktów (czerwona linia) jest obecnie dla byków kluczowym oporem i celem.
Źródło: xStation5
Lam Research rośnie po ogłoszeniu skupu akcji. Półprzewodniki wrócą do łask?
Lam Research rośnie o ponad 10% po gwałtownej przecenie sektora półprzewodników, a rynek pozytywnie reaguje na nowy program skupu akcji o wartości 25 mld USD oraz kwartalną dywidendę w wysokości 0,33 USD na akcję. Odbicie wpisuje się w szerszą próbę stabilizacji segmentu chipów po najgorszej sesji Philadelphia Semiconductor Index od marca 2020 roku.
- Zarząd Lam Research zatwierdził program odkupu akcji, co rynek odebrał jako silny sygnał wiary kierownictwa w długoterminową wartość spółki.
- Spółka ogłosiła również kwartalną dywidendę gotówkową na poziomie 0,33 USD na akcję, wzmacniając narrację o solidnej generacji gotówki i gotowości do zwrotu kapitału akcjonariuszom.
- LYNX Equity Strategies wskazuje, że popyt na urządzenia do produkcji pamięci i NAND w Azji pozostaje bardziej odporny, niż sugerowała gwałtowna reakcja kursu po wyborach.
- Needham, Mizuho i Morgan Stanley utrzymały konstruktywne rekomendacje dla Lam Research mimo obniżek cen docelowych, a konsensus analityków nadal pozostaje wyraźnie pozytywny.
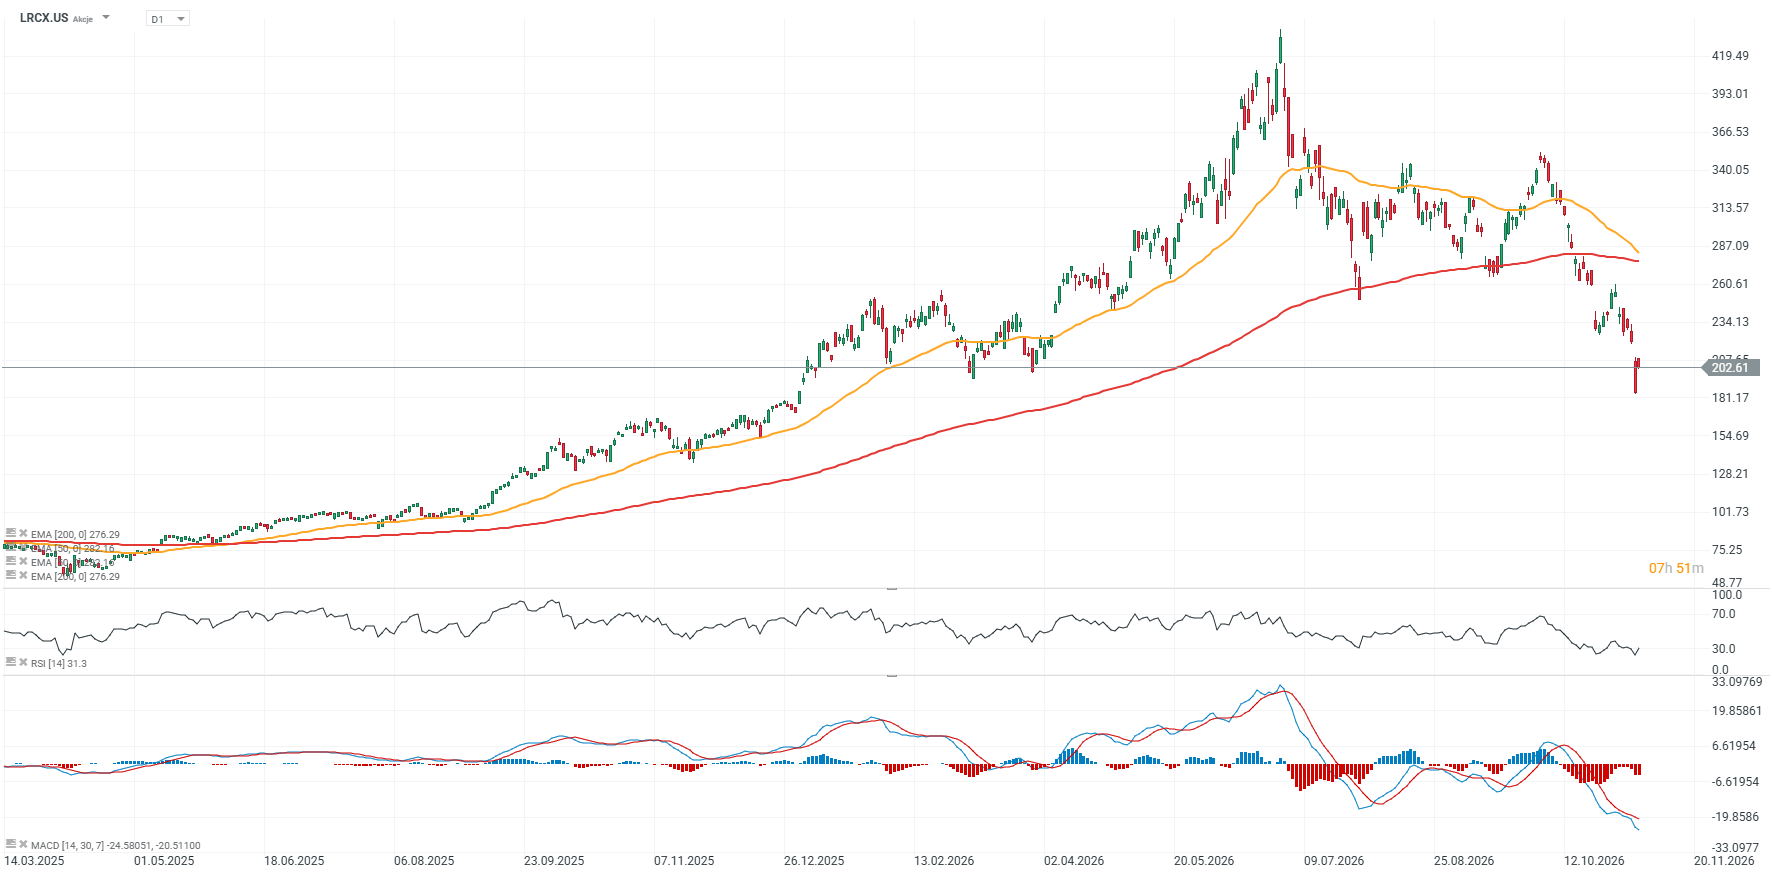
Wykres Lam Research (LRCX.US), interwał D1
Mimo wzrostu biznesu i poprawy fundamentów akcje spółki cofnęły się ok. 25% poniżej EMA200 (czerwona linia). Kluczowy opór to obecnie 260 USD, wzmocniony dodatkowo reakcjami cenowymi, a wsparcie przebiega przy 180 USD za walor.
Źródło: xStation5
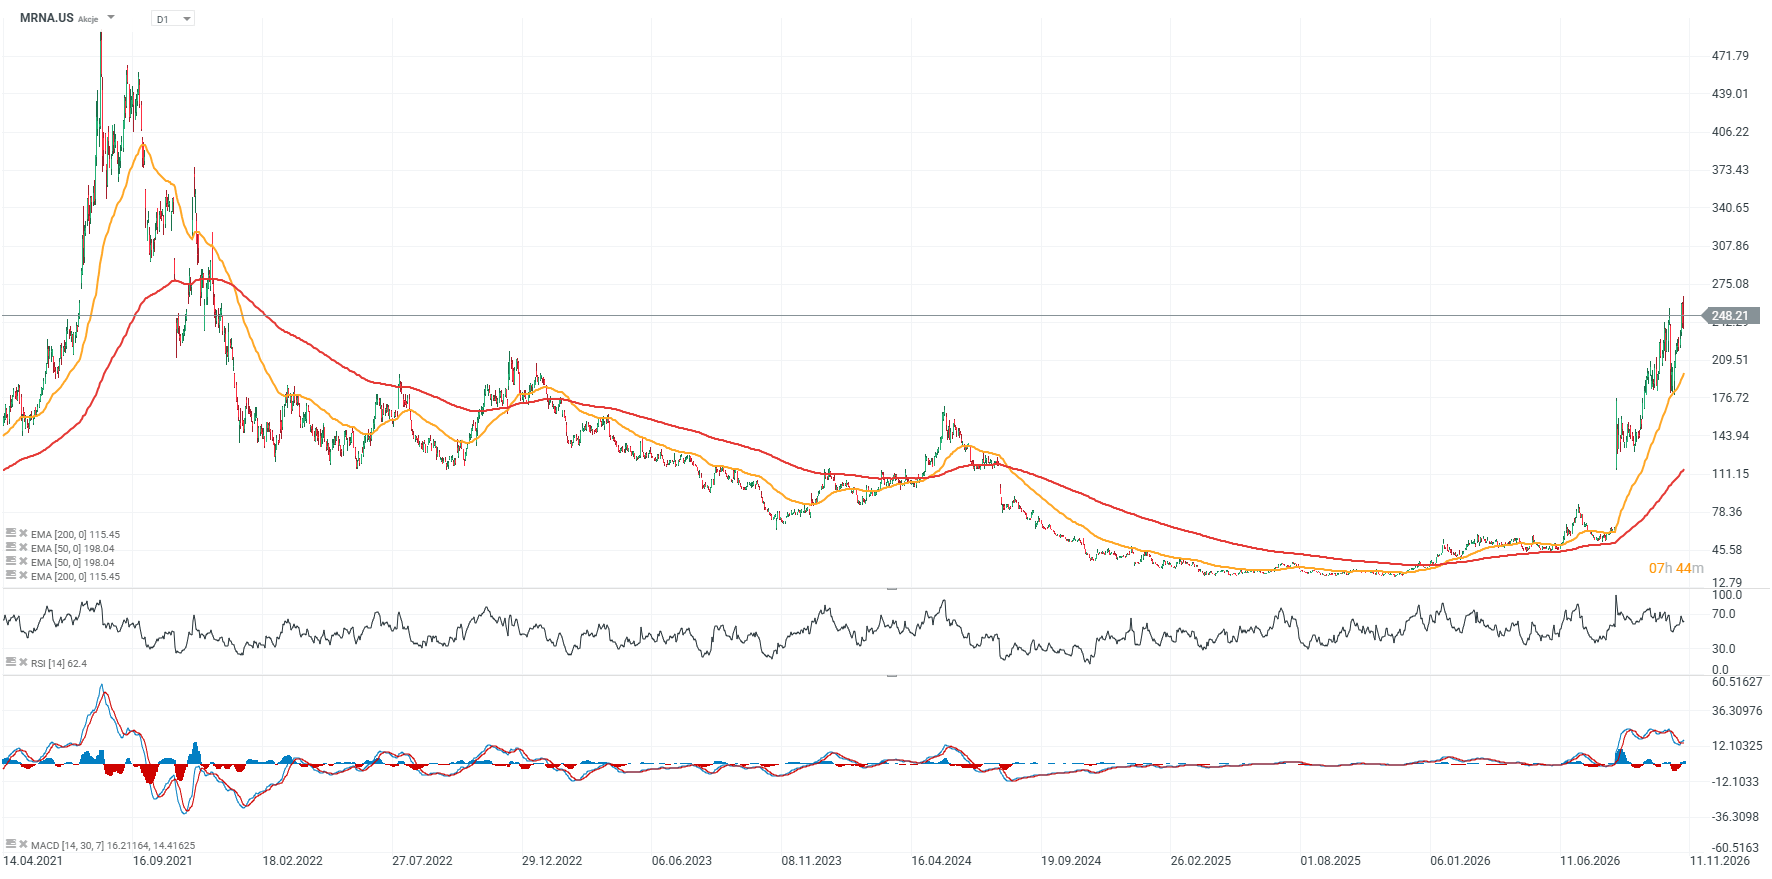
Moderna na fali po kwartalnych wynikach
Moderna (MRNA.US) rośnie o blisko 4% po wynikach za III kwartał wyraźnie lepszych od oczekiwań oraz podniesieniu prognozy wzrostu przychodów na 2026 rok do poziomu 15 do 25% z wcześniejszego maksimum 10%. Spółka skorzystała przede wszystkim na silniejszej sprzedaży szczepionek przeciw COVID-19 poza USA, jednocześnie ograniczając wydatki na badania i rozwój. Dodatkowym pozytywnym impulsem było podniesienie całorocznych prognoz sprzedaży oraz oczekiwanego poziomu gotówki na koniec roku.
-
Skorygowany EPS wyniósł 0,38 USD wobec oczekiwanej przez rynek straty na poziomie 1,09 USD na akcję.
-
Przychody wzrosły o 29% r/r do 1,31 mld USD, wyraźnie powyżej konsensusu wynoszącego około 892 mln USD.
-
Sprzedaż w USA wyniosła 780 mln USD, a rynki międzynarodowe odpowiadały za 533 mln USD przychodów.
-
Głównym motorem wzrostu były większe dostawy szczepionek przeciw COVID-19 poza USA, realizowane m.in. w ramach długoterminowych kontraktów rządowych.
-
Moderna wypracowała 162 mln USD zysku netto wobec 200 mln USD straty rok wcześniej, co pokazuje istotną poprawę rentowności.
-
Wydatki na badania i rozwój spadły o 27% do 583 mln USD, wspierając poprawę wyniku operacyjnego i ograniczenie tempa spalania gotówki.
Spółka podniosła prognozę wzrostu przychodów w całym 2026 roku do 15–25%, podczas gdy wcześniej zakładała wzrost nieprzekraczający 10%. Prognozowany poziom gotówki na koniec roku został podniesiony do 8,1–8,3 mld USD z wcześniejszych 4,7–5,2 mld USD, co istotnie wzmacnia pozycję płynnościową spółki.
Moderna obniżyła jednocześnie oczekiwane wydatki R&D na 2026 rok do około 2,7 mld USD z wcześniejszych 2,9 mld USD. Poza wynikami finansowymi pozytywnym katalizatorem pozostają postępy pipeline’u: FDA zatwierdziła szczepionkę przeciw grypie mFLUSIVA, a intismeran uzyskał pozytywne wyniki badania fazy III w czerniaku. Dla inwestorów kluczowe pozostaje teraz, czy Moderna zdoła utrzymać poprawę marż i dyscyplinę kosztową, jednocześnie skutecznie dywersyfikując biznes poza rynek szczepionek przeciw COVID-19.
Wykres akcji Moderna (MRNA.US), interwał D1
Źródło: xStation5


Trzy rynki do obserwacji w przyszłym tygodniu: GBPUSD, US500, OIL (06.11.2026)


Wall Street ciągnie w górę 📈 OpenAI zapowiada dalsze inwestycje w centra danych

Eurodolar traci po serii danych z USA 🗽
Komentarz Giełdowy: Sprzedawanie spółek czy sprzedawanie ryzyka?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.