


Wall Street wchodzi w dzień wyborów parlamentarnych w USA z pewną dawką optymizmu. Kontrakty na S&P 500 rosną o ok. 0,5%, na Nasdaq 100 zaś o ok. 0,9%, odrabiając skromną część poniesionych wczoraj strat.
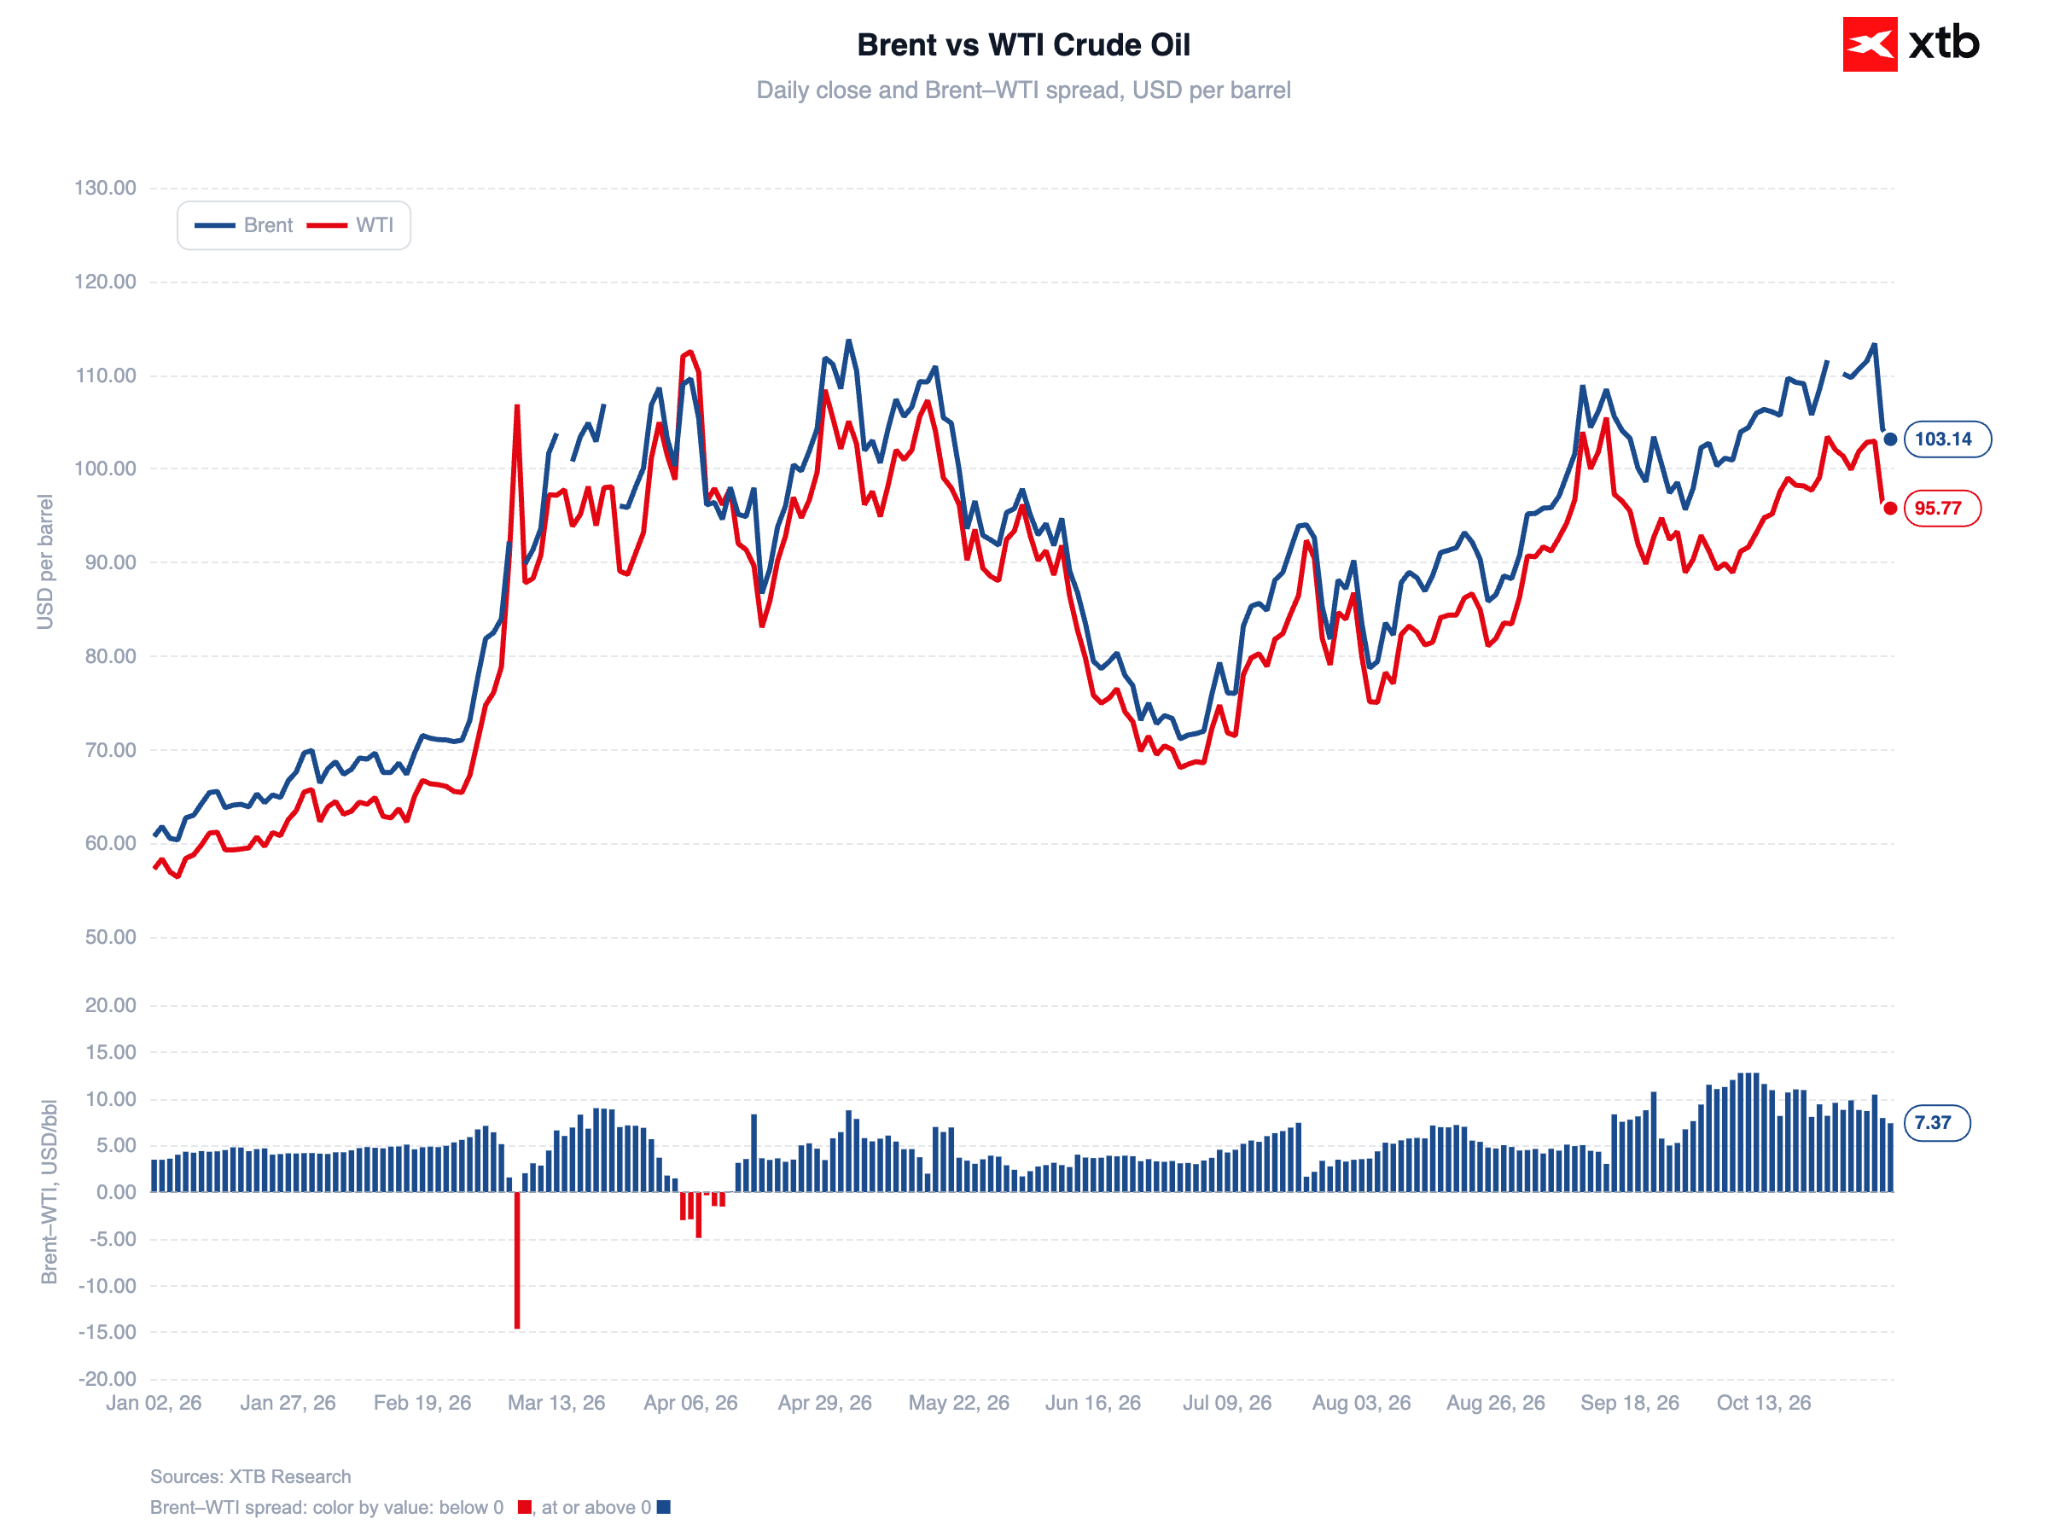
Głównym czynnikiem poprawy nastrojów jest tańsza ropa. Brent, który w godzinach porannych znajdował się w okolicach 107 dolarów za baryłkę, w ciągu sesji zszedł w pobliże 102 USD. Na ów spadek wpłynęły doniesienia o projekcie memorandum przedstawionym przez mediatorów z Kataru, które wywołały spekulacje o deeskalacji.
Wykres 1: Ropa naftowa Brent i WTI (2026)
 Źródło: XTB Research, 03.11.2026
Rynek coraz pewniejszy zwycięstwo Demokratów
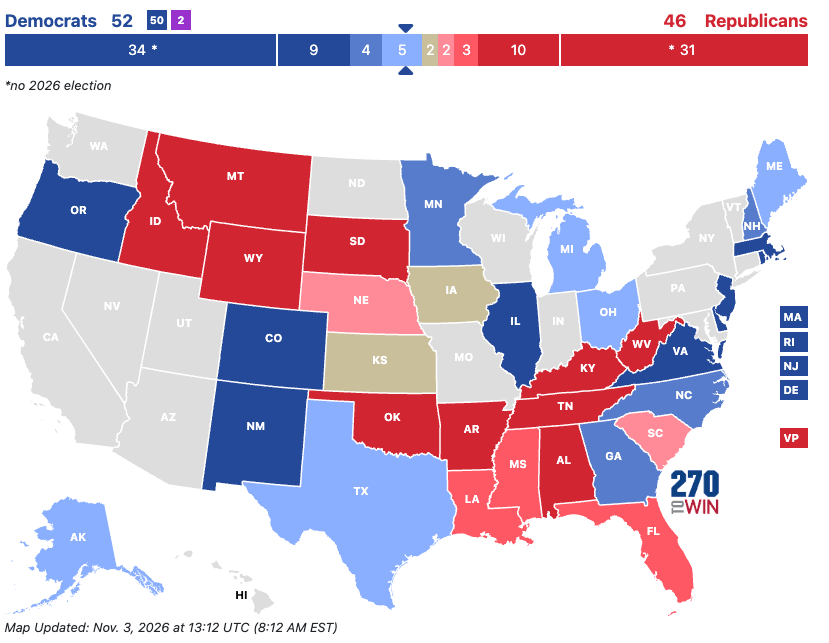
Według wycen na rynkach predykcyjnych, szansa na przejęcie przez Demokratów Izby Reprezentantów wynosi ok. 95%, Senatu zaś mniej więcej 75%. Utrata przez Republikanów obu izb Kongresu stanowi dla szerokiego rynku akcji (a z pewnością dla spółek związanych z rewolucją AI) najmniej korzystny scenariusz.
Wykres 2: Prognoza rozkładu miejsc w Senacie (270-to-win)
 Źródło: 270-to-win, 03.11.2026
Warto jednak zaznaczyć, że spośród 19 ostatnich cykli wyborczych nie znajdziemy ani jednego w którym po 120 dniach roboczych od wyborów indeks S&P 500 znajdowałby się pod kreską. Średnia stopa zwrotu w tym okresie wynosiła 13%. Więcej na ten temat opowiemy wraz z Michałem Stajniakiem na dzisiejszym webinarze o godz. 21:00. Zapraszamy!
Nadzieje na memorandum ciągną ropę w dół
Amerykańskie uderzenia na irańską wyspę Qeshm w Cieśninie Ormuz i incydenty z irańskimi Strażnikami Rewolucji pogorszyły nieco sentyment we wczesnych godzinach handlu. Równolegle Katar przekazał jednak Iranowi projekt memorandum, a prezydent Iranu sygnalizował większe pole manewru rządu w rozmowach.
Wygląda na to, że ropa będzie reagować gwałtownie na każdą wiadomość z Doha czy Teheranu. Trump sugerował dziś, że po wyborach USA nie wznowią działań militarnych, ale rynek traktuje tę zapowiedź z dystansem – przypomnijmy, że poprzednie czerwcowe memorandum rozpadło się po około dwóch tygodniach.
Spółki technologiczne odżywają po 10-proc. korekcie
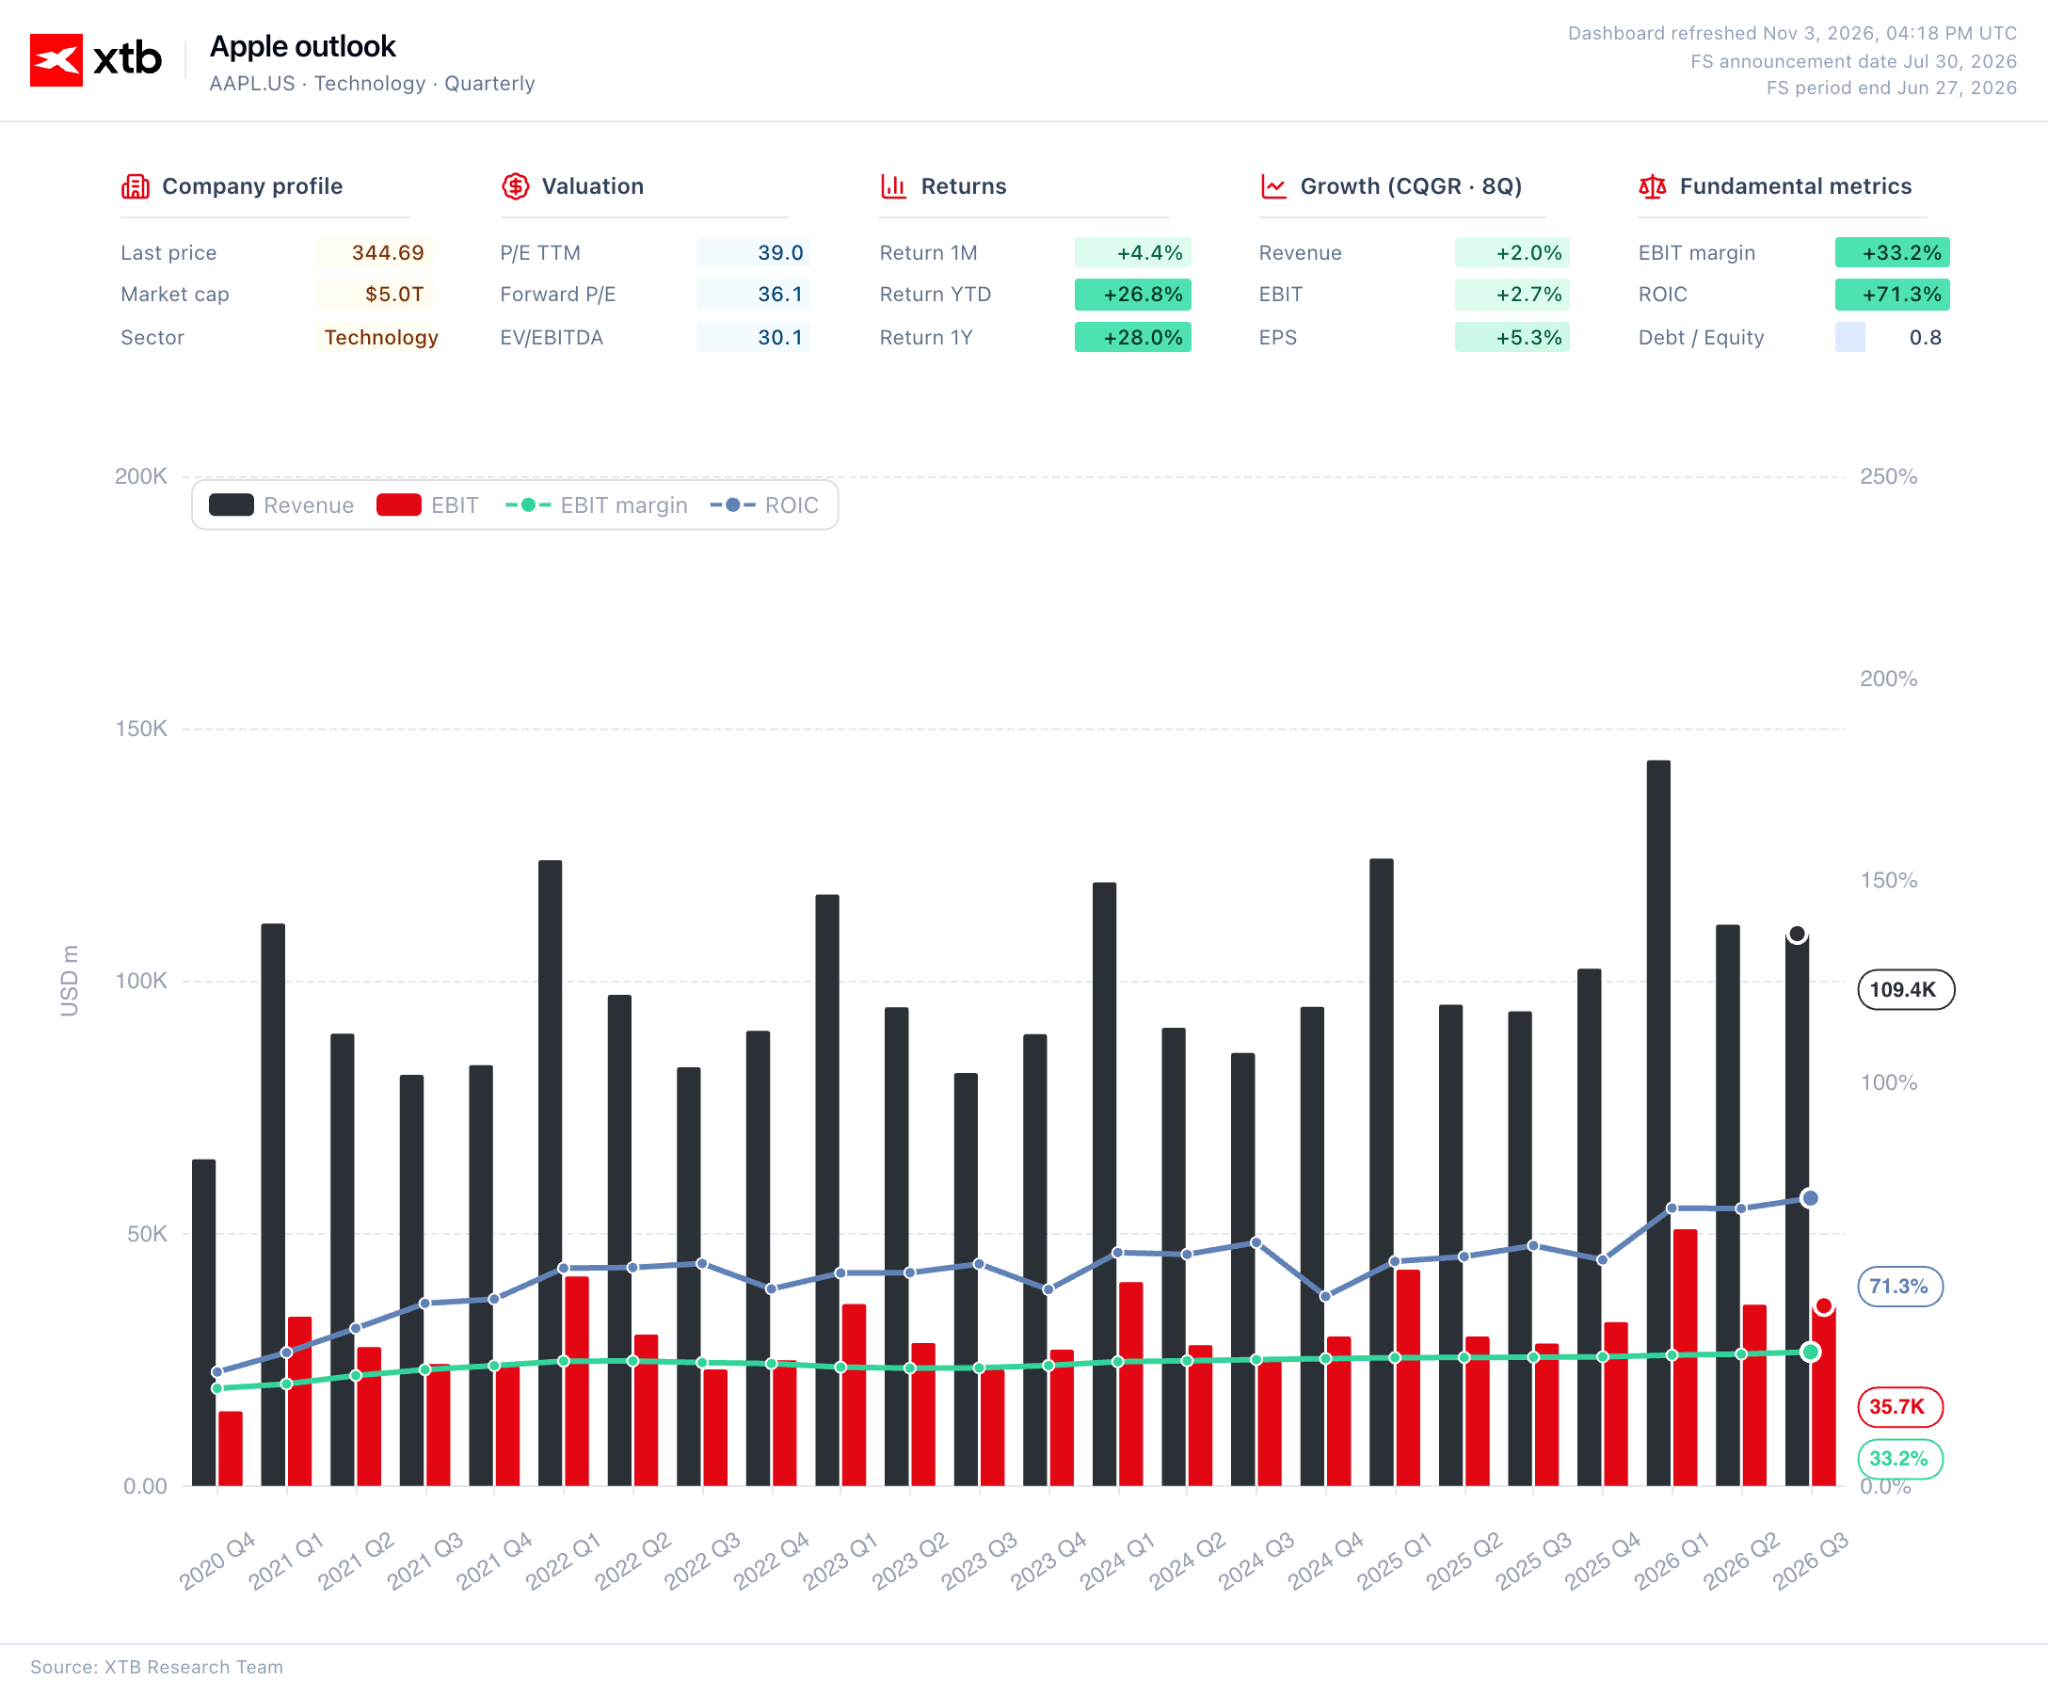
Popularny indeks SOXX spadł w ciągu trzech ostatnich dni o ok. 10%. Dziś obserwujemy dość dynamiczne odbicie (+3,4%). Nasdaq 100 także radzi sobie nieżle (+1%). Zdecydowanie ciąży mu Apple (-2,9%), które w pewnym stopniu rozczarowało wynikami za trzeci kwartał (zwłaszcza przychodami z Chin).
Wykres 3: Dashboard dla Apple (2020 - 2026)
 Źródło: XTB Research, 03.11.2026
Na minusie także Palantir (-1,3%), który wskazał w swoim raporcie na możliwe spowolnienie wzrostu sprzedaży.
Dane makroekonomiczne
Przed sesją w USA opublikowano wstępne odczyty ISM PMI za październik. Indeks dla sektora przemysłowego sięgnął 55,5, dla usług zaś 54,9. Oba odczyty nie stanowią większego zaskoczenia i są spójne z tempem wzrostu PKB na które wskazuje model GDPNow (ok. 3,7% w ujęciu zannualizowanym w Q4).
Z innych wieści makro: liczba ofert pracy w USA (JOLTS) wzrosła we wrześniu do 7,52 mln wobec oczekiwanych 7,1 mln. Odczyt z sierpnia zrewidowano z 7,08 do 7,19 mln. Liczba zatrudnionych osób wyniosła 5,40 mln, wskaźnik rezygnacji 2,1%, a zwolnień 1%. Dane są mocniejsze od prognoz.
Najważniejsze informacje ze spółek
- Apple (AAPL.US): -2,9%, skromne rozczarowanie kluczowymi wskaźnikami w raporcie za Q3, zwłaszcza przychodami z Chin. Presja na marże i spowolnienie w segmencie usług.
- Palantir (PLTR.US): -1,3%, prognoza kwartalna sugeruje możliwe spowolnienie wzrostu sprzedaży.
- Shopify (SHOP.US): -8,4%, przychody z subskrypcji za III kwartał okazały się niższe od oczekiwań, po raz pierwszy od czterech lat.
- Walt Disney (DIS.US): -0,2%, doniesienia o zbliżających się tysiącach zwolnień, w ramach których menedżerowie mają szukać 20-proc. oszczędności kosztów.


🗽Wieczór wyborczy z XTB: Czy Trump przegra wybory? LIVE 21:00


PULS GPW: WIG20 wciaż pod presją, KGHM pogłębia spadki

Bliżej Rynków: Nadchodzi porażka Trumpa. Co na to rynek? (03.11.2026)

Komentarz walutowy: EURPLN najwyżej od 3 lat – wpływ kryzysu wokół Trybunału Konstytucyjnego na złotego (02.11.2026)
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.