


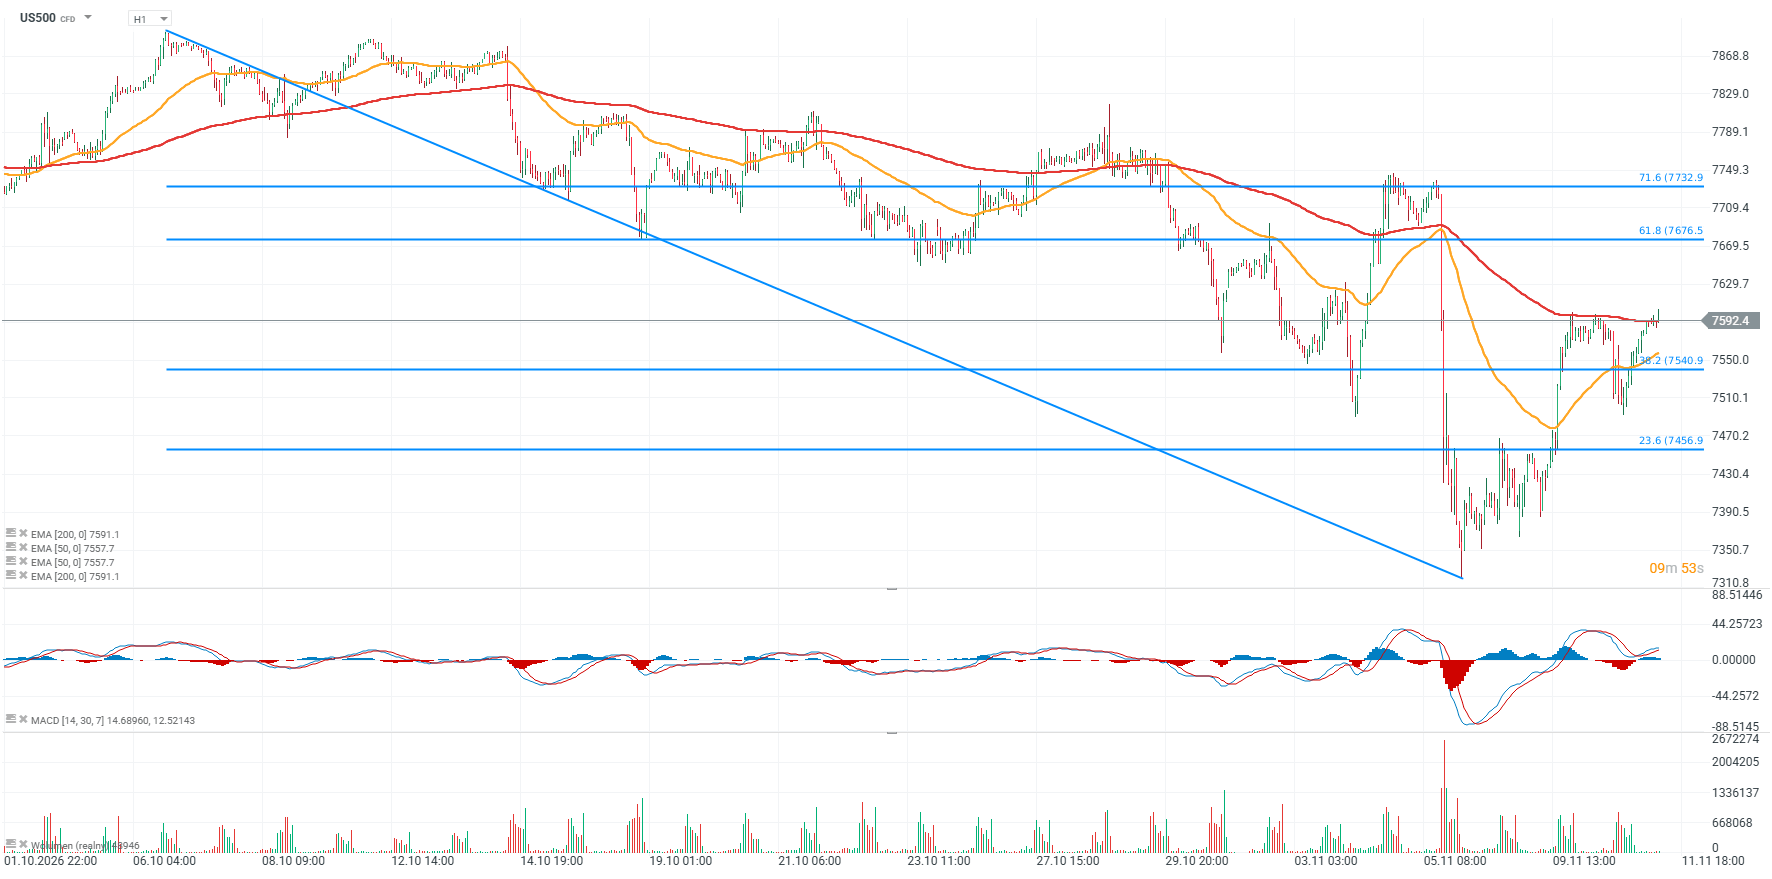
Kontrakty na S&P 500 rosną dziś o około 0,6% i kontynuują odbicie po gwałtownej wyprzedaży z ubiegłego czwartku, kiedy indeks spadł aż o 4,4%, notując najgorszą sesję od kwietnia 2025 roku. Od tamtego momentu S&P 500 odrobił już większość strat, wspierany przede wszystkim przez powrót popytu na spółki technologiczne i poprawę sentymentu wokół infrastruktury AI.
- W poniedziałek sam indeks wzrósł o 2,35%, a mimo wtorkowego spadku o 0,38% kontrakty ponownie kierują się dziś w stronę poziomów sprzed ubiegłotygodniowego załamania.
- Wyniki o prognozy największego 'neocloudu' wynajmującego moc obliczeniową, CoreWeave przekroczyły oczekiwania rynku, a akcje spółki wzrosły o około 8% w handlu po zamknięciu rynku
- Ostatnie komentarze OpenAI czy niemieckiego giganta półprzewodnikowego Infineon wskazują, że branża technologiczna nie zamierza ograniczać inwestycji w centra danych.
- Rynek powoli przesuwa uwagę na debiut Anthropic, który prawdopodobnie w trzecim tygodniu listopada ma szansę "tchnąć" nowy powiew optymizmu w sektorze tech oraz wyniki Nvidia, zaplanowane na 17 listopada, po sesji w USA
Najważniejszym impulsem dla dzisiejszego odbicia pozostają jednak wyniki CoreWeave. Akcje spółki silnie rosły w handlu posesyjnym po lepszych od oczekiwań przychodach i podniesieniu prognoz, co częściowo ograniczyło obawy o trwałość wysokich wydatków na centra danych oraz finansowaną długiem ekspansję sektora AI.
Nasdaq 100 futures zyskują około 1,4%, wyraźnie więcej niż S&P 500, co pokazuje, że to właśnie segment technologiczny ponownie przewodzi wzrostom. Dodatkowego wsparcia dostarczają oczekiwania wobec potencjalnego IPO Anthropic oraz informacje o bardzo szybkim wzroście biznesu największych firm AI.
Jednocześnie otoczenie makroekonomiczne pozostaje wymagające, nawet jeśli na obecnym etapie odbicia zeszlo na drugi plan. Wyższa od oczekiwań inflacja CPI w USA zwiększyła prawdopodobieństwo grudniowej podwyżki stóp Fed, a rynek zaczął nawet uwzględniać możliwość ruchu o 50 pb. Rentowność 2-letnich obligacji wzrosła we wtorek o około 18 pb, a rentowność 10-letnich Treasury chwilowo przekroczyła 5%, co nadal stanowi istotne ryzyko dla wycen akcji.
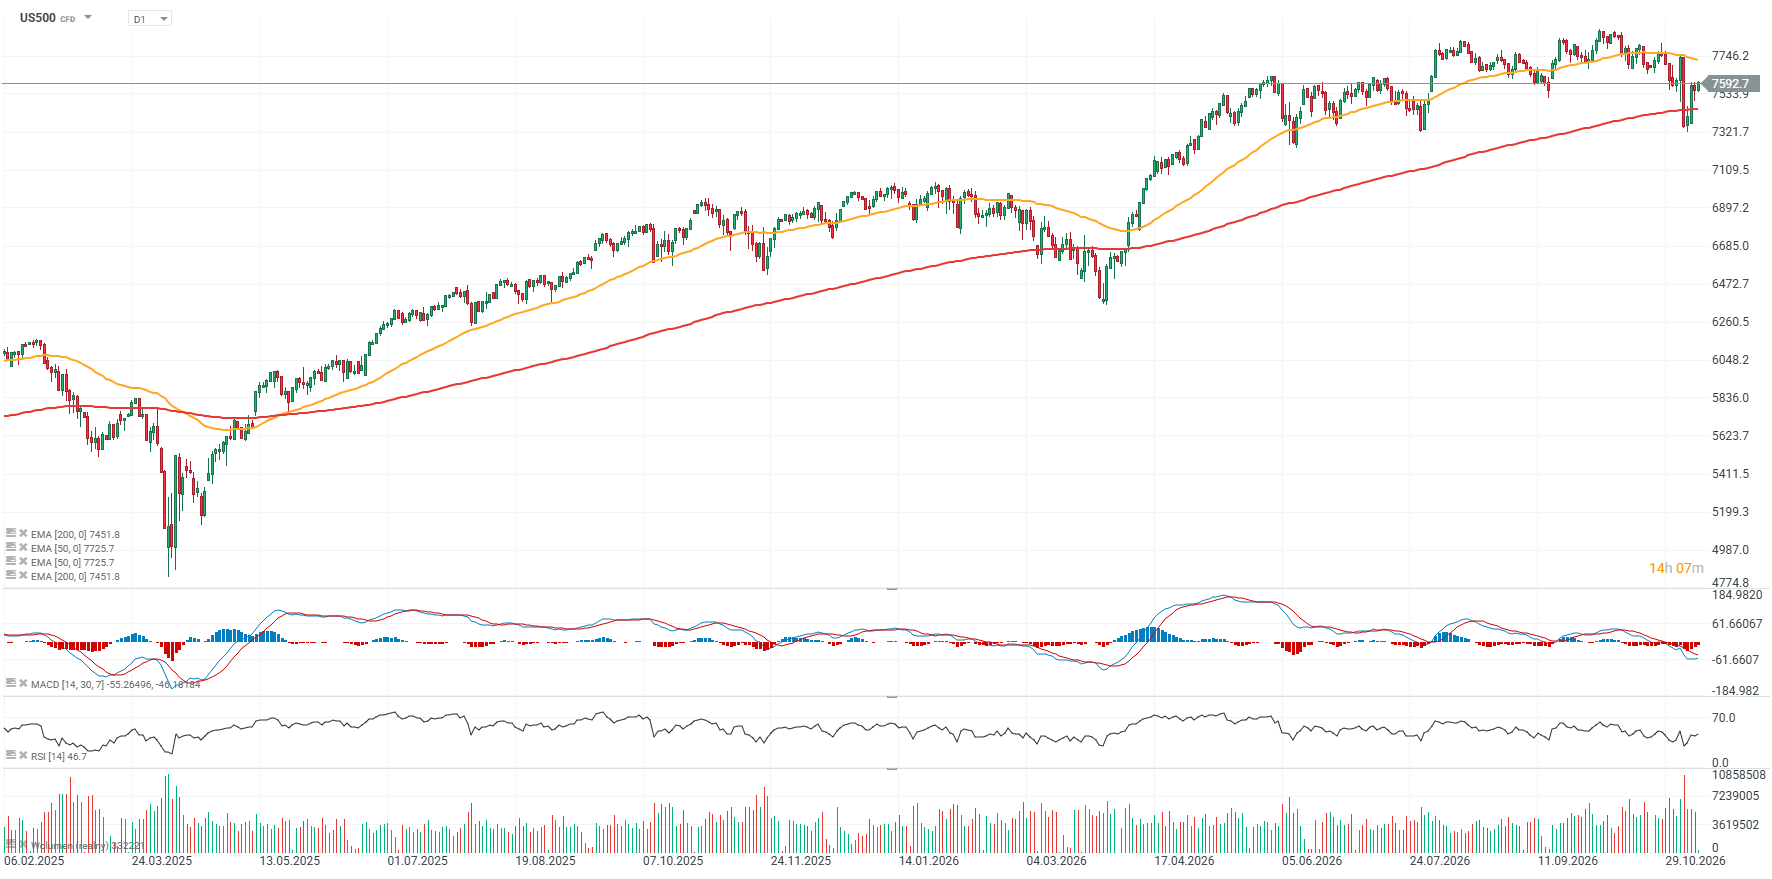
Na razie inwestorzy wyraźnie większą wagę przykładają jednak do poprawy perspektyw sektora AI niż do jastrzębiego zwrotu Fed. Odbicie S&P 500 pozostaje więc mocne, ale dalszy powrót w okolice ostatnich szczytów będzie wymagał utrzymania wzrostu oczekiwanych zysków przy jednoczesnym uniknięciu kolejnej gwałtownej przeceny na rynku obligacji.
Wykres US500 (interwał H1, D1)
Źródło: xStation5
Źródło: xStation5
Wyniki spółek pozostają mocnym fundamentem dla S&P 500
Sezon wyników za III kwartał 2026 roku pozostaje wyraźnie mocniejszy od wcześniejszych oczekiwań rynku. Przy 88% spółek z S&P 500, które opublikowały już raporty, 84% przebiło prognozy EPS, a 74% oczekiwania dotyczące przychodów. Wzrost zysków dla całego indeksu wynosi obecnie 31,4% r/r wobec 29,1% oczekiwanych jeszcze pod koniec września. Jeśli tempo to utrzyma się do końca sezonu, będzie to trzeci kolejny kwartał z dynamiką EPS przekraczającą 25%, a wszystkie 10 raportujących sektorów pokazuje dziś lepszy wzrost zysków niż zakładano przed rozpoczęciem sezonu.
Nieco mniej imponująca pozostaje jednak skala samych niespodzianek wynikowych. Zyski są średnio tylko o 2,7% wyższe od konsensusu, wobec 5-letniej średniej na poziomie 7,5% i 10-letniej wynoszącej 8%, co sugeruje, że poprzeczka oczekiwań była ustawiona relatywnie wysoko. Jednocześnie sytuacja po stronie przychodów wygląda lepiej, ponieważ dodatnie zaskoczenia przekraczają 2% i pozostają lekko powyżej historycznych średnich.
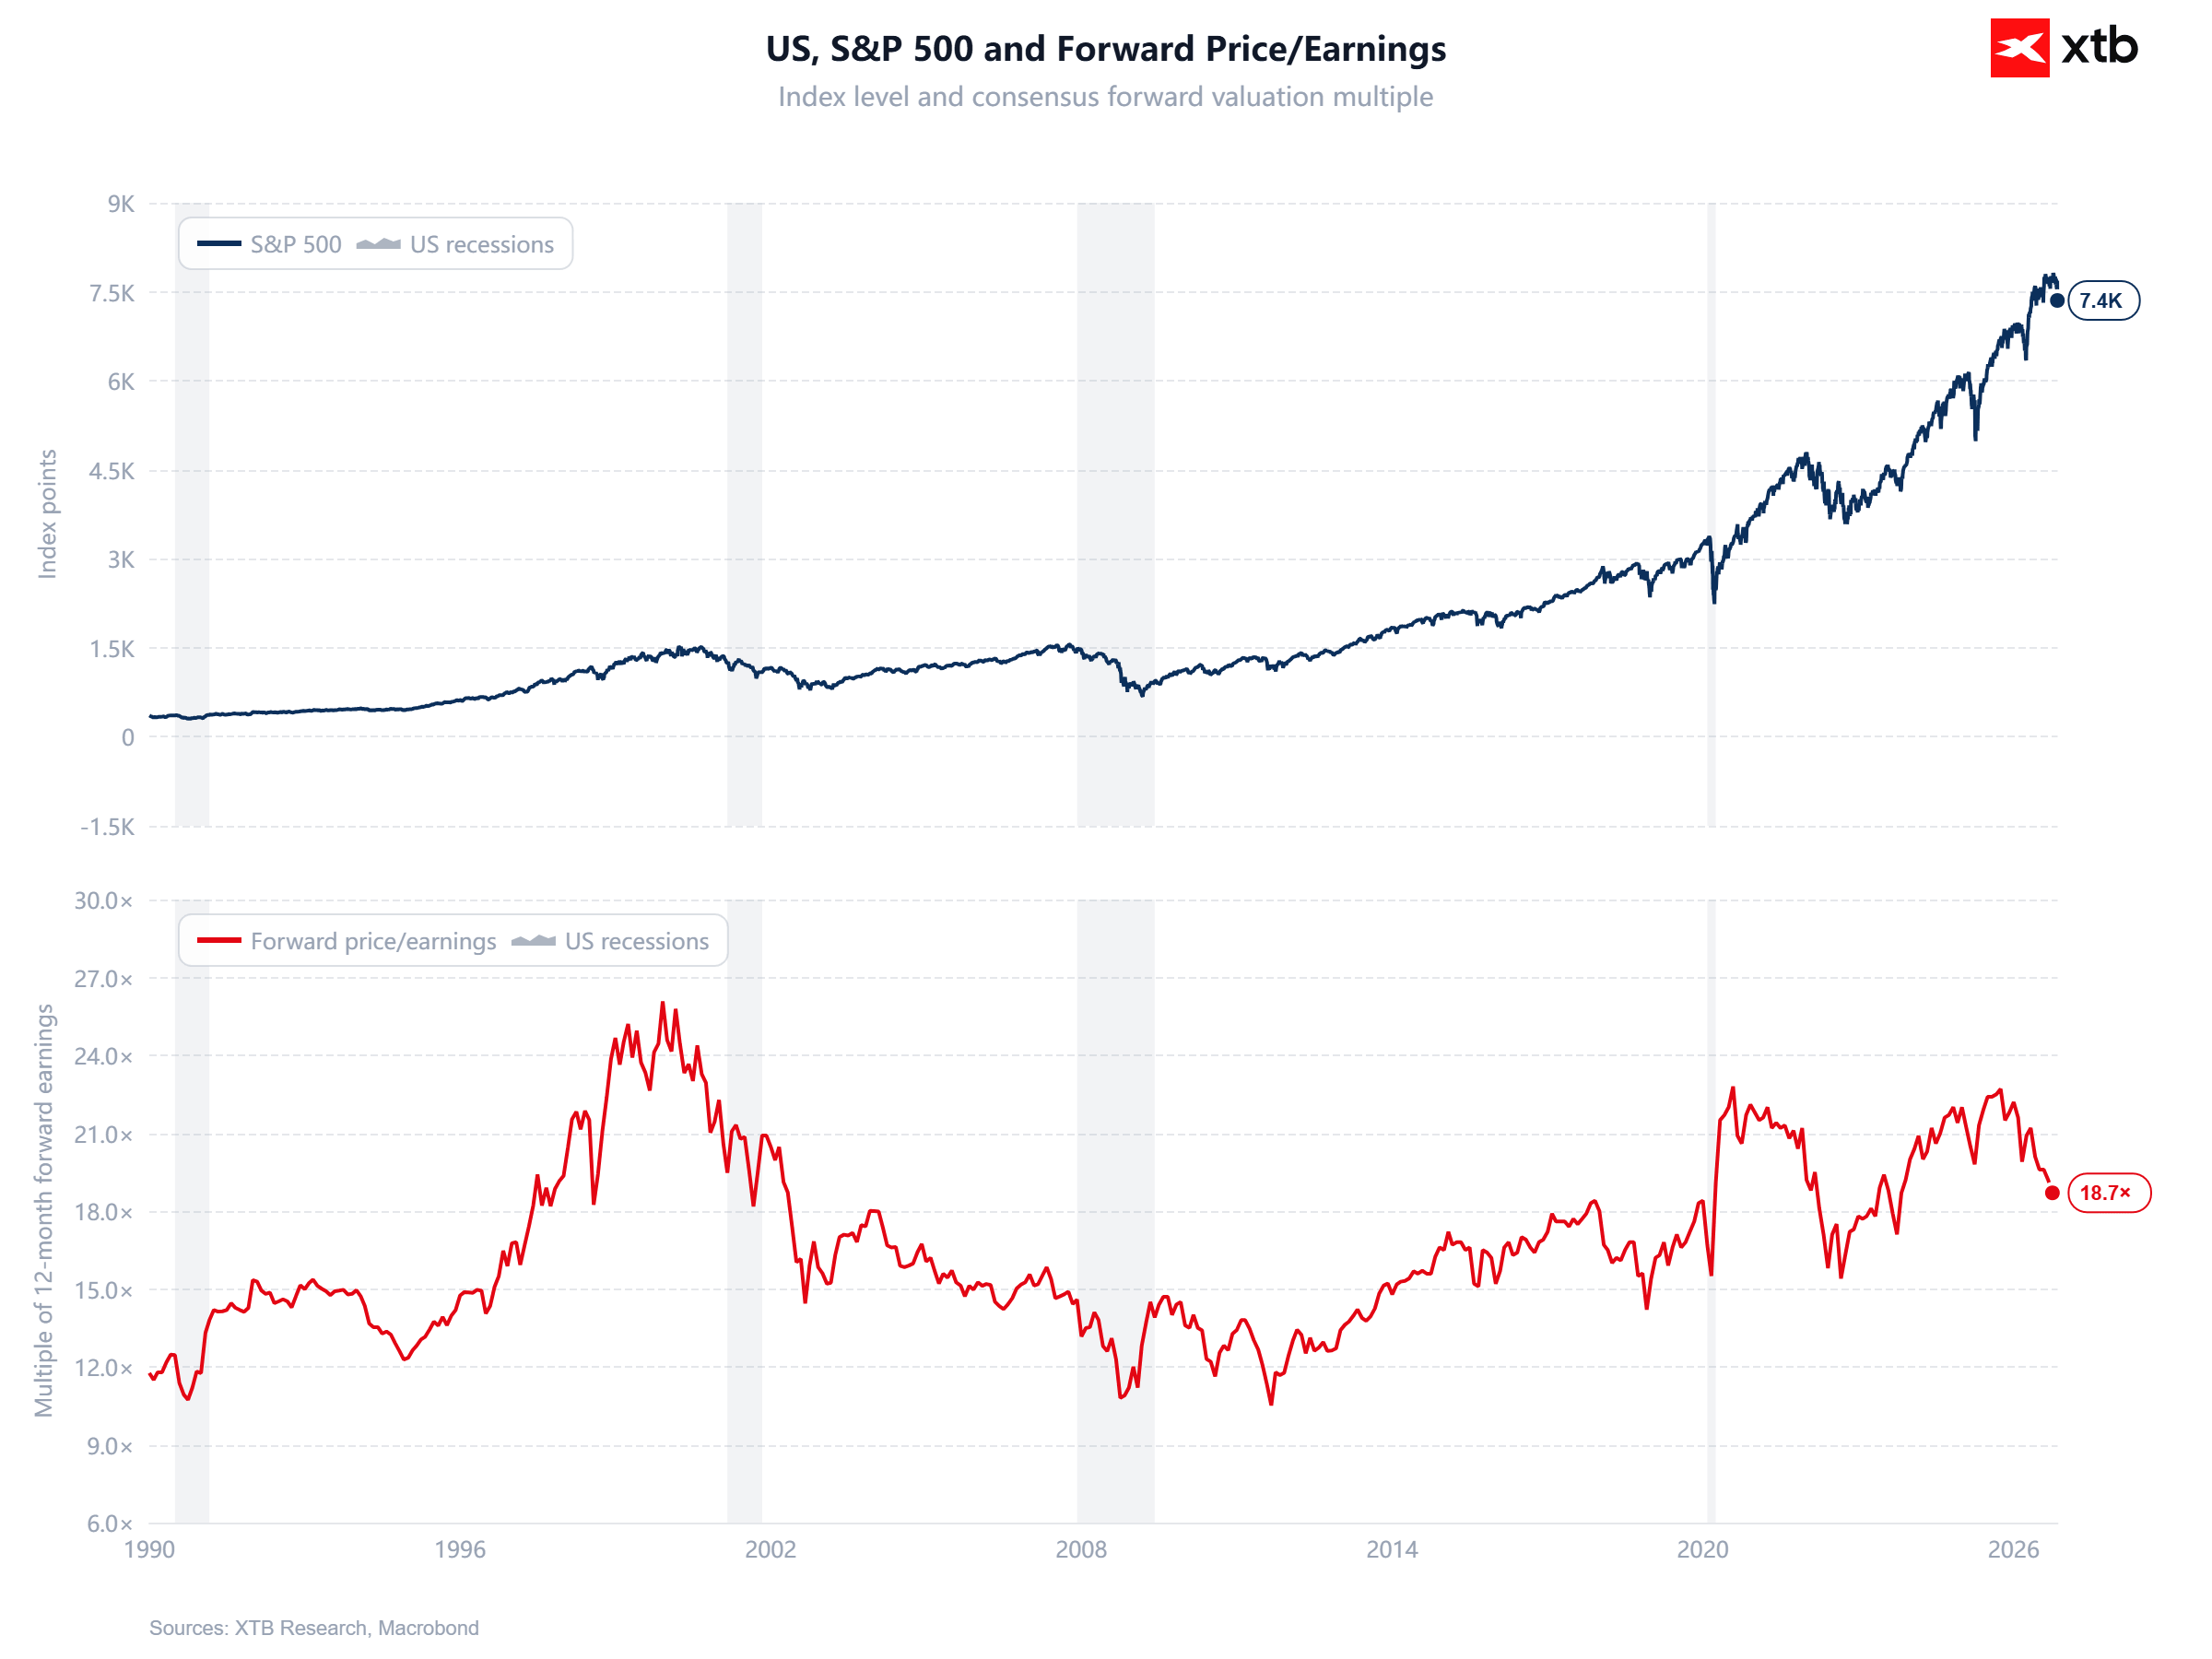
Dla rynku istotne jest również to, że poprawie wyników towarzyszy spadek wyceny indeksu. Wskaźnik ceny do oczekiwanych zysków (forward P/E) dla S&P 500 wynosi obecnie 18,8 ale w szczycie wyprzedaży spadł poniżej 18, wobec średniej 5-letniej na poziomie 19,8 i 10-letniej wynoszącej 19,1. Przy jednocześnie konstruktywnym guidance na IV kwartał, gdzie 43 spółki wydały pozytywne prognozy EPS wobec 32 negatywnych, fundamenty pozostają jednym z głównych argumentów wspierających odbicie.
Wykres 1: S&P 500 i wycena wskaźnikowa
Wycena S&P 500 wyraźnie schłodziła się mimo utrzymywania indeksu blisko historycznych szczytów, a 12-miesięczny forward P/E spadł obecnie do około 18,7x. To istotna zmiana względem poziomów powyżej 22x obserwowanych wcześniej, sugerująca, że część wcześniejszej premii wycenowej została skorygowana bez konieczności głębokiej bessy na samym indeksie. Historycznie okolice 18–19x nie oznaczały ekstremalnie taniego rynku, ale są znacznie mniej wymagające niż wyceny charakterystyczne dla okresów największego optymizmu, takich jak bańka technologiczna czy ostatnia fala euforii wokół AI. Kluczowe jest jednak to, że dalszy potencjał wzrostowy coraz bardziej zależy od realizacji oczekiwanej dynamiki zysków, a nie od dalszej ekspansji mnożników. Innymi słowy, przy obecnym poziomie wycen rynek nadal płaci premię za jakość i wzrost amerykańskich spółek, ale margines błędu wobec rozczarowań wynikowych pozostaje ograniczony.
Źródło: XTB Research
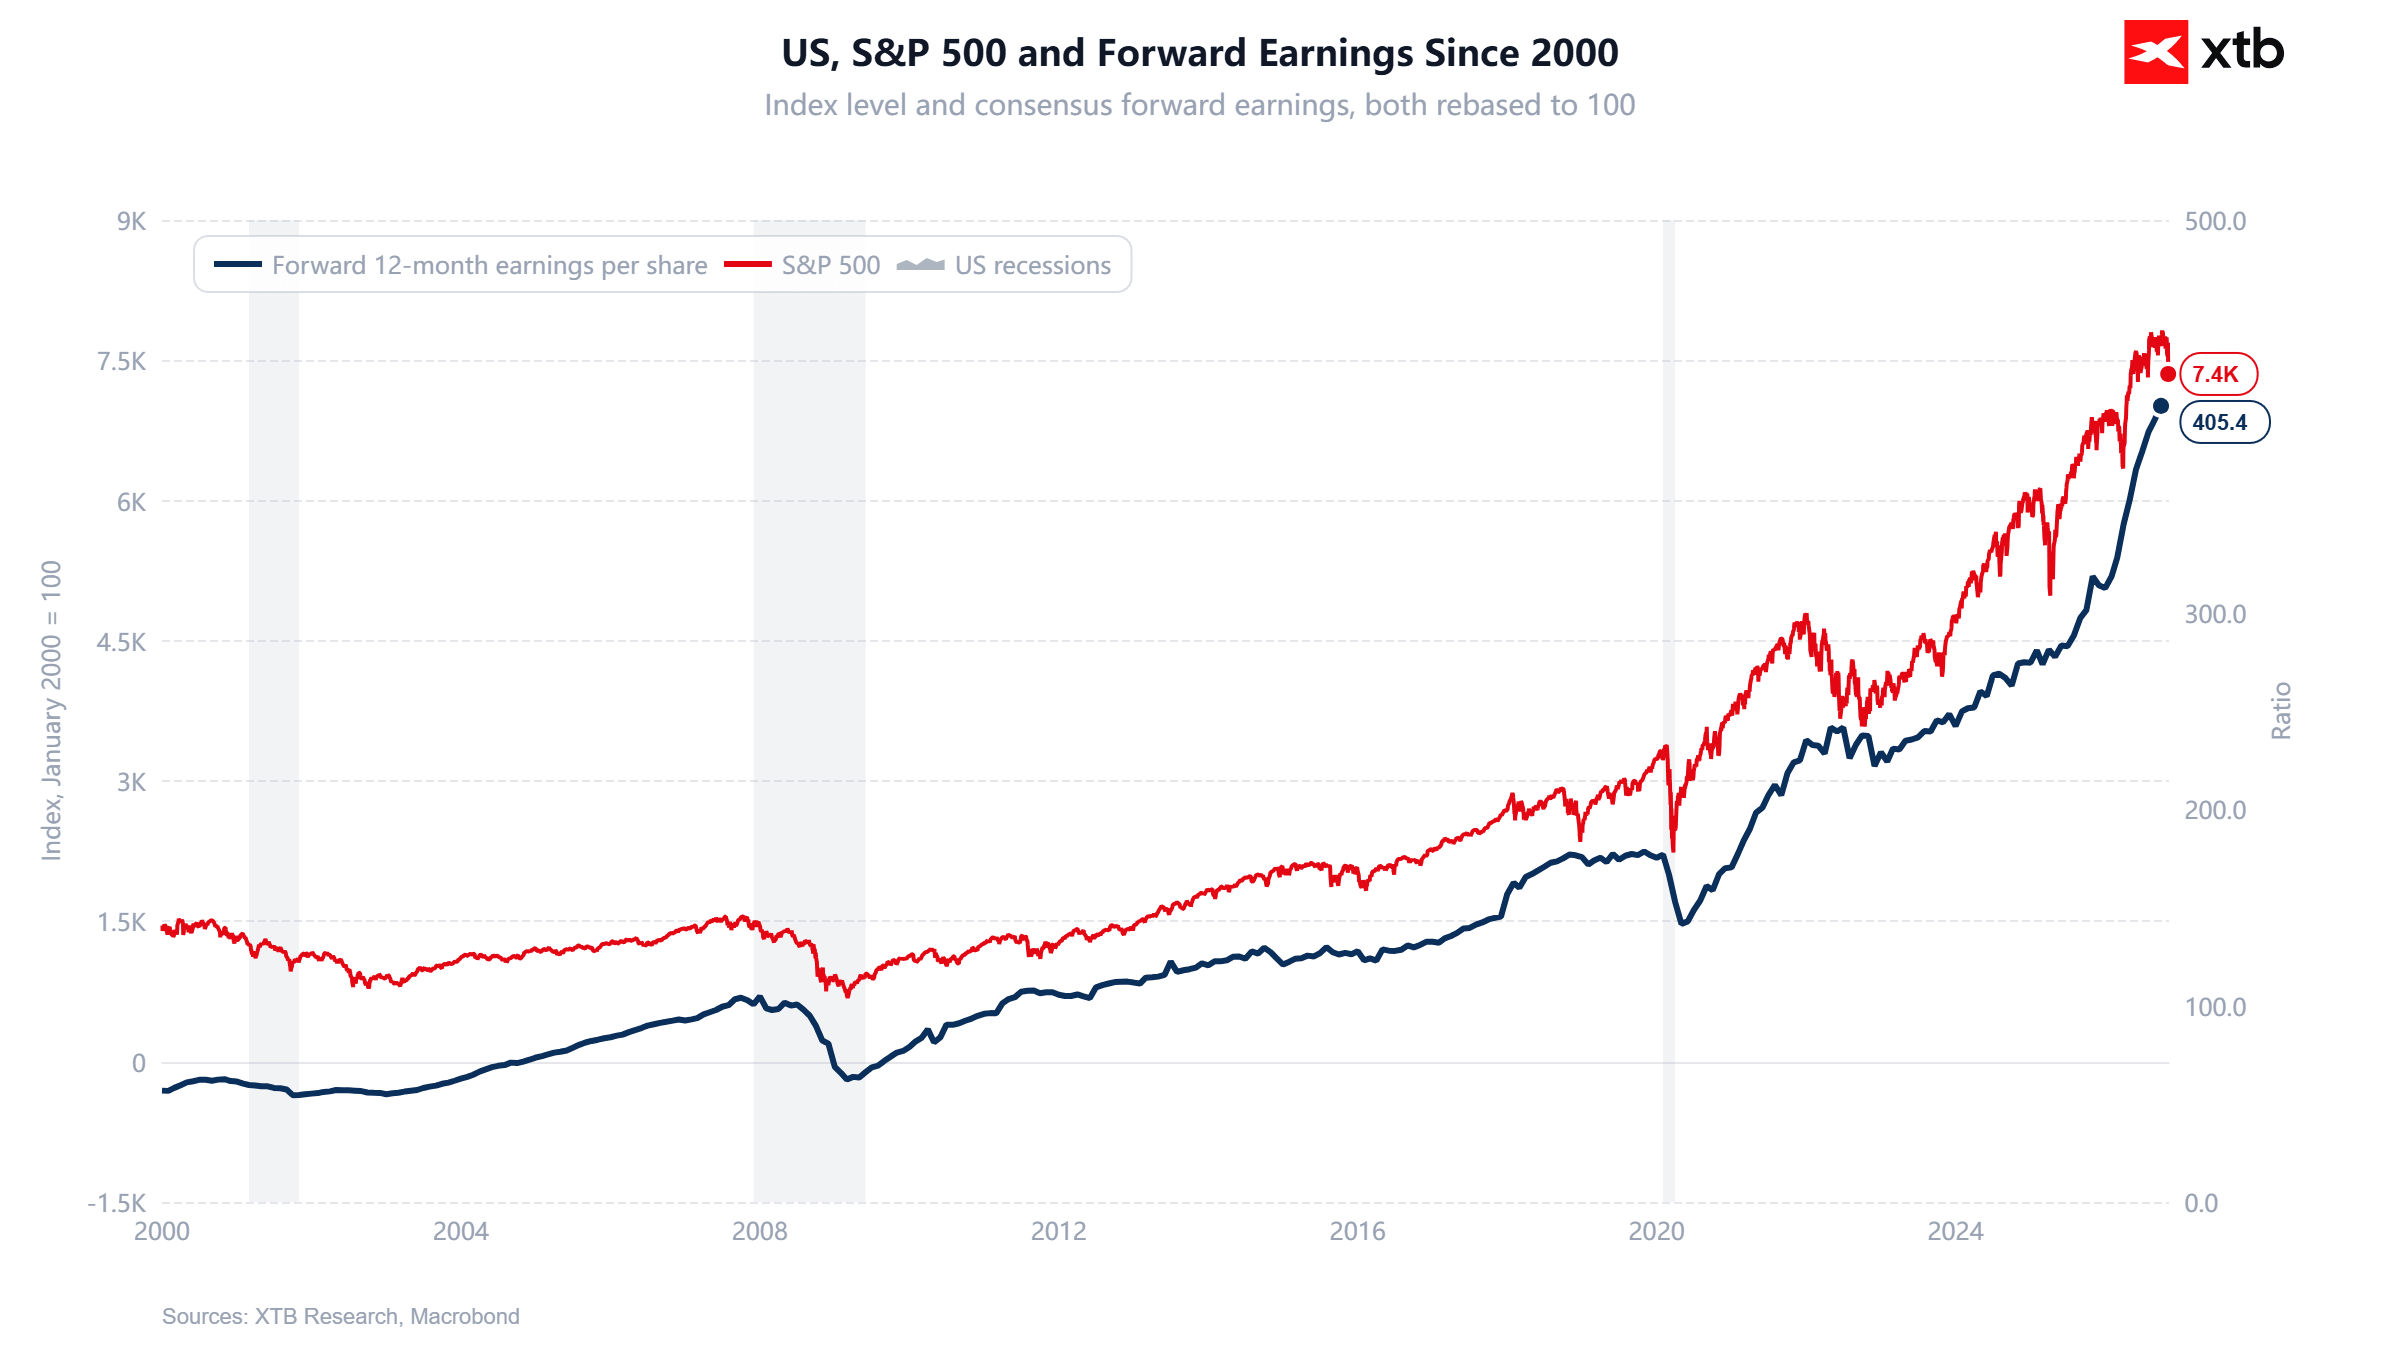
Wykres 2: S&P 500 i oczekiwane zyski
Drugi wykres pokazuje, że długoterminowy wzrost S&P 500 jest przede wszystkim zakotwiczony w rosnącej zdolności spółek do generowania zysków, ponieważ forward EPS znajduje się dziś na rekordowych poziomach. Od 2000 roku oczekiwane zyski na akcję wzrosły ponad czterokrotnie, a najsilniejsze impulsy wzrostowe pojawiały się po okresach recesji, kiedy poprawa marż i cyklu gospodarczego prowadziła do gwałtownej odbudowy prognoz. W ostatnich latach indeks wzrósł jednak szybciej niż same forward earnings, co oznacza, że część hossy była napędzana również przez ekspansję wycen, a nie wyłącznie przez fundamenty. Obecnie ponowny wzrost oczekiwanych zysków zmniejsza tę dysproporcję i wzmacnia fundamentalne uzasadnienie wysokiego poziomu indeksu. Najważniejszym pytaniem na kolejne kwartały pozostaje więc nie to, czy S&P 500 jest nominalnie wysoko, lecz czy tempo wzrostu EPS będzie wystarczające, aby utrzymać obecne poziomy wycen bez konieczności dalszego wzrostu mnożników.
Źródło: XTB Research


Poranna odprawa: Indeksy akcji kontynuują odbicie 🔼 Prognozy CoreWeave wsparły Nasdaq? (11.11.2026)



Podsumowanie dnia: Odczyt CPI uderza w rynki, jastrzębi Fed i przecena na Wall Street

Gwałtowny odwrót od złota. Wyższe CPI w USA otwiera drogę do podwyżki stóp w USA o 50 pb
US OPEN: Wyższa inflacja CPI chłodzi nastroje, Anthropic celuje w wycenę 1,4 bln USD
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.