



Złoto pogłębia wyprzedaż i spada do najniższego poziomu od 14 miesięcy, tracąc ponad 30% względem historycznych maksimów z początku 2026 roku. Notowania metalu zniżkują dziś o ponad 2%, schodząc w okolice 3750 USD za uncję, podczas gdy rynek niemal w pełni wycenia grudniową podwyżkę stóp procentowych Fed o 25 punktów bazowych. Zdaniem analityków UBS obecna przecena wynika przede wszystkim ze zmiany pozycjonowania inwestorów, a nie trwałego pogorszenia fundamentalnych perspektyw złota. Szwajcarski bank obniżył prognozę na koniec 2026 roku do 4500 USD, ale utrzymał cel na koniec 2027 roku na poziomie 5000 USD za uncję.
-
Złoto traci ponad 30% od szczytu: rosnące realne rentowności amerykańskich obligacji, silny dolar i perspektywa kolejnych podwyżek stóp Fed wywierają presję na cały rynek metali szlachetnych.
-
UBS zakłada odbicie w 2027 roku: bank wskazuje, że długoterminowy popyt banków centralnych pozostaje istotnym wsparciem, choć odbudowa notowań może wymagać czasu.
-
Kluczowe poziomy dla złota: okolice 3800 USD zostały dziś naruszone, otwierając drogę do testu 3600–3500 USD. Powrót powyżej 4000 USD mógłby być pierwszym sygnałem poprawy sytuacji technicznej.
Dlaczego złoto spada? Realne rentowności obligacji osiągają niemal 3%
Największym problemem rynku złota nie jest obecnie brak geopolitycznej niepewności ani gwałtowne załamanie popytu fizycznego, lecz rosnąca atrakcyjność amerykańskich obligacji skarbowych. Rentowność 10-letnich obligacji indeksowanych inflacją (TIPS) wzrosła w okolice 2,92%, podczas gdy rentowność nominalnych obligacji 10-letnich utrzymuje się powyżej 5%. Oznacza to, że inwestorzy mogą uzyskać niemal 3% rocznej rentowności realnej na papierach skarbowych USA, podczas gdy złoto nie generuje odsetek ani dywidend.
Różnica ma fundamentalne znaczenie z perspektywy alokacji kapitału. Złoto konkuruje bowiem nie tylko z akcjami czy dolarem, lecz przede wszystkim z bezpiecznymi aktywami przynoszącymi dochód. Im wyższe realne stopy procentowe, tym większy koszt alternatywny utrzymywania kruszcu. W takim otoczeniu nawet utrzymująca się inflacja nie musi wspierać cen metalu, jeżeli równocześnie rosną realne rentowności obligacji.
Sytuację pogarsza zdecydowanie jastrzębie nastawienie Rezerwy Federalnej. Według dzisiejszych wycen rynku kontraktów terminowych prawdopodobieństwo grudniowej podwyżki stóp o 25 punktów bazowych sięga około 95%, a pozostałe 5% przypada na scenariusz podwyżki o 50 punktów bazowych. Wypowiedzi przedstawicieli Fed, w tym Alberto Musalema, podtrzymują oczekiwania dalszego zaostrzania polityki pieniężnej.
Wyprzedaż złota nie oznacza końca długoterminowego trendu
Analityczka UBS Joni Teves ocenia, że ostatnie spadki są przede wszystkim konsekwencją redukcji pozycji inwestycyjnych, a nie zasadniczej zmiany długoterminowego otoczenia dla złota. Silniejszy dolar, rosnące rentowności obligacji oraz przesunięcie zainteresowania inwestorów w stronę spółek związanych ze sztuczną inteligencją i energetyką ograniczają napływ kapitału do metali szlachetnych. Dodatkowo podczas wyprzedaży amerykańskich akcji technologicznych złoto mogło być sprzedawane w celu pozyskania płynności i ograniczenia ryzyka w portfelach.
To istotne rozróżnienie: złoto może tanieć podczas wzrostu awersji do ryzyka, jeżeli inwestorzy potrzebują gotówki na pokrycie strat lub zabezpieczeń na innych rynkach. W krótkim terminie jego wysoka płynność może paradoksalnie działać przeciwko cenie. Według UBS inwestorzy długoterminowi pozostają jednak relatywnie odporni na przecenę, a zasoby złota w funduszach ETF nie wskazują na powszechną kapitulację. Bank zwraca również uwagę na zwiększoną aktywność zakupową banków centralnych w okresach spadków.
Prognozy wskazują, że część instytucji finansowych nadal zakłada znaczącą poprawę notowań w 2027 roku:
-
UBS: 4500 USD za uncję (na koniec 2026 roku)
-
UBS: 5000 USD za uncję (na koniec 2027 roku)
-
ANZ: 4800 USD za uncję w 2027 roku
-
Goldman Sachs: 4800 USD za uncję (koniec 2027 roku)
Przy cenie ok. 3750 USD za uncję prognoza UBS na koniec 2027 roku oznaczałaby potencjalny wzrost o około 33%. Nie oznacza to jednak, że nastąpi szybkie zakończenie korekty. Przeciwnie, utrzymywanie się wysokich rentowności obligacji i silnego dolara może ograniczać skalę ewentualnego odbicia jeszcze przez kilka kwartałów.
Banki centralne kupują złoto, ale ich popyt nie zatrzymał przeceny
Jednym z najbardziej interesujących aspektów obecnej sytuacji jest rozbieżność między popytem inwestycyjnym a zakupami banków centralnych. Według przytoczonych danych banki centralne kupowały ponad 1000 ton złota rocznie w latach 2022–2024, a w 2025 roku ich zakupy wyniosły około 863 ton. Jednocześnie globalne zasoby złota w funduszach ETF miały osiągnąć rekordowe 4275 ton w październiku 2026 roku. Mimo utrzymującego się zainteresowania inwestorów instytucjonalnych notowania kruszcu spadły jednak poniżej psychologicznej granicy 4000 USD.
Można zatem postawić pytanie, dlaczego zakupy banków centralnych nie wystarczają do ustabilizowania cen? Odpowiedź może tkwić w różnicy między strukturalnym popytem długoterminowym a kapitałem, który wyznacza ceny na rynku terminowym. Banki centralne kupują złoto przede wszystkim w celu dywersyfikacji rezerw, natomiast inwestorzy finansowi znacznie szybciej reagują na zmiany rentowności obligacji, kursu dolara czy poziomu dostępnej płynności. Stabilny popyt fizyczny może więc ograniczać skalę spadków, niekoniecznie powstrzymując krótkoterminową wyprzedaż.
Warto również zwrócić uwagę na mniej oczywisty czynnik, którym jest finansowanie boomu sztucznej inteligencji. Według BloFin Research największe amerykańskie firmy technologiczne wyemitowały w pierwszych ośmiu miesiącach 2026 roku obligacje o wartości około 220 mld USD, zwiększając podaż długu na rynku. Jeżeli rosnące potrzeby finansowania infrastruktury AI przyczyniają się do wzrostu premii za ryzyko i rentowności obligacji, mogą pośrednio wywierać presję również na złoto. Ewentualne wyhamowanie emisji długu i spadek realnych rentowności mogłyby z czasem poprawić warunki dla odbicia kruszcu, choć taki scenariusz nie jest przesądzony.
Co dalej z cenami złota? Rynek obserwuje rudniową decyzję Fed
Najważniejszym czynnikiem dla złota pozostanie jednak kierunek realnych rentowności obligacji USA. Jeśli Fed utrzyma jastrzębie nastawienie, a inflacja będzie wymuszała dalsze podwyżki stóp procentowych, presja na kruszec może utrzymywać się pomimo zakupów banków centralnych. Z drugiej strony pogorszenie koniunktury gospodarczej, spadek rentowności realnych lub ponowne osłabienie dolara mogłyby poprawić perspektywy metalu.
Obecna przecena pokazuje przede wszystkim, że złoto nie stanowi automatycznego zabezpieczenia przed każdą formą niepewności gospodarczej. Szczególnie niekorzystne okazuje się dla niego środowisko, w którym szok inflacyjny prowadzi do wzrostu realnych stóp procentowych, zamiast do ich obniżenia. To właśnie ten mechanizm może wyjaśniać, dlaczego kruszec traci pomimo napięć geopolitycznych, wysokiego zadłużenia państw i utrzymującego się popytu ze strony banków centralnych.
Wykres złota (GOLD, interwał D1)
Z perspektywy technicznej zejście poniżej 3800 USD osłabia wcześniejszy obszar wsparcia i zwiększa znaczenie kolejnych poziomów cenowych. Okolice 3500 USD to obecnie potencjalny cel dalszej przeceny w przypadku trwałego naruszenia 3800 USD, natomiast rynek może zacząć się stabilizować mniej więcej na obecnych poziomach cen. Pierwszym istotnym sygnałem poprawy sytuacji byłoby odzyskanie poziomu 4000 USD, z widokiem na 4250 USD (200-sesyjna wykładnicze średnia krocząca EMA200, czerwona linia), choć samo ich przekroczenie nie przesądzałoby jeszcze o zakończeniu trendu spadkowego. Taka próba z przełomu sierpnia i września zakończyła się szybkim ochłodzeniem nastrojów.
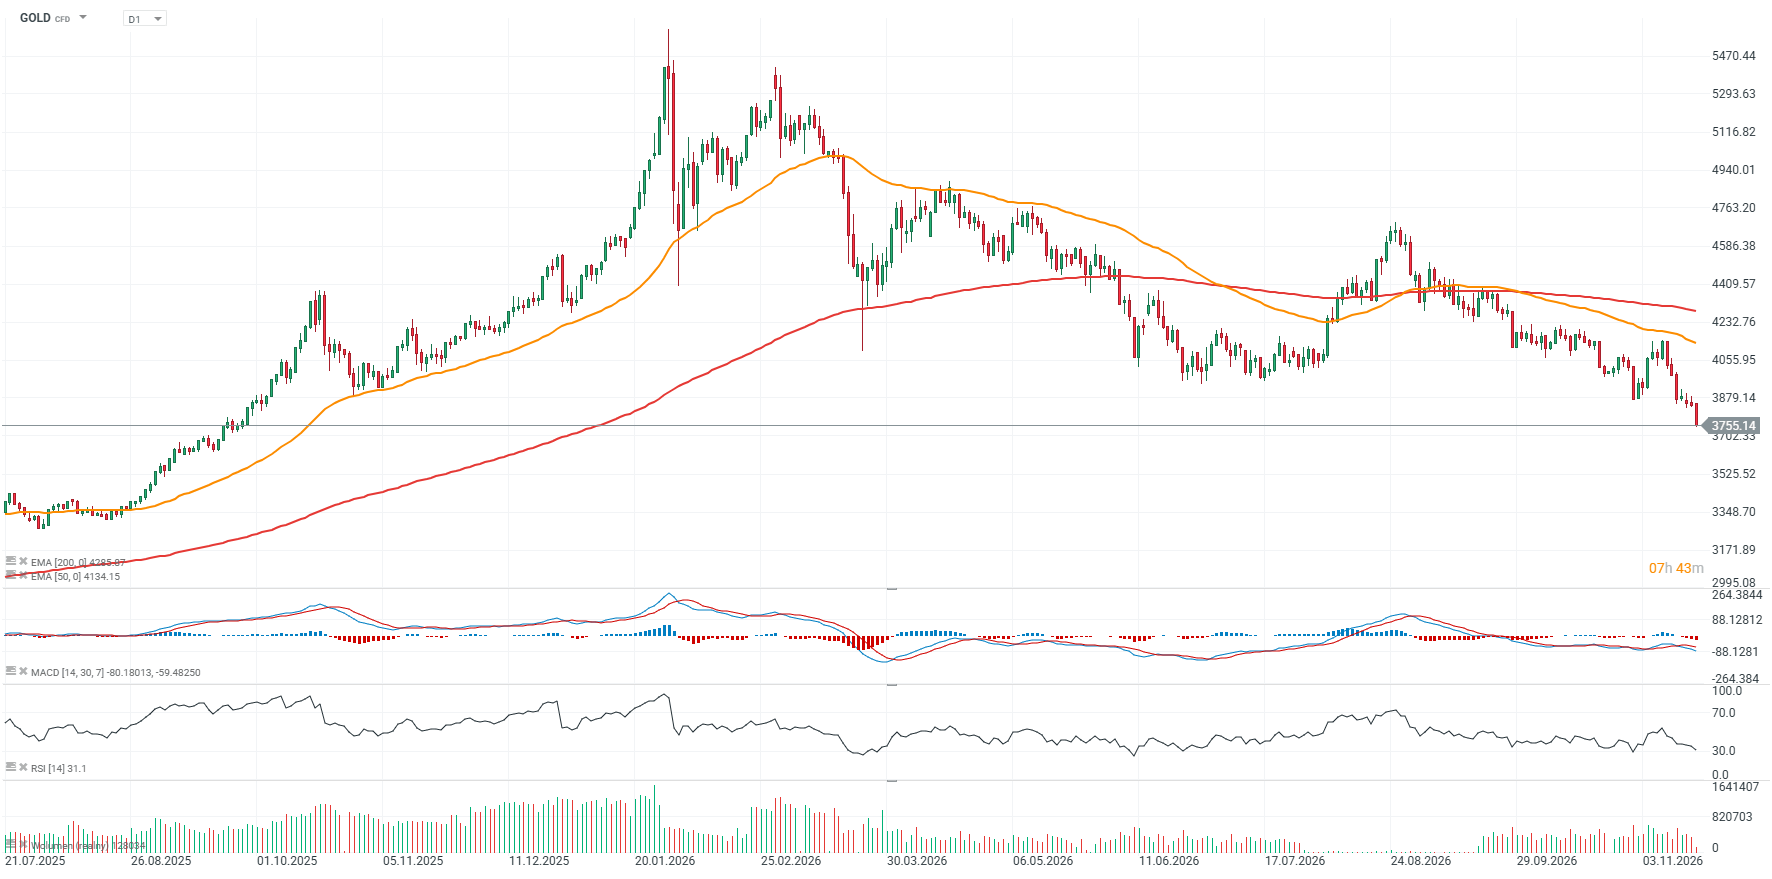
Źródło: XTB

US OPEN: Nvidia nie wystarcza, Wall Street wraca pod kreskę

Przegląd rynkowy: Mieszane nastroje rynku akcji w Europie 🚩 Dobre wyniki Nvidia to za mało?

Puls GPW: WIG spokojnie po wynikach Nvidii

🚩 Srebro traci 3%
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.