

Akcje spółek wydobywających złoto, takich jak Newmont, Barrick Mining, Agnico Eagle czy AngloGold Ashanti, pozwalają uzyskać ekspozycję na rynek złota poprzez wyniki przedsiębiorstw prowadzących kopalnie. Z sektorem związane są również spółki działające w modelu royalty i streaming, takie jak Franco-Nevada i Wheaton Precious Metals, które same nie prowadzą kopalń, lecz czerpią przychody z umów powiązanych z wydobyciem metali szlachetnych. Oba modele mają inne profile ryzyka i kosztów. Na notowania akcji firm związanych ze złotem wpływają nie tylko ruchy cen złota, ale także koszty wydobycia, jakość aktywów, poziom produkcji czy niepewność geopolityczna.
Najważniejsze informacje
-
Rola w portfelu: akcje spółek wydobywających złoto mogą stanowić część zdywersyfikowanego portfela inwestycyjnego, a także odgrywać rolę w bardziej skoncentrowanym podejściu nastawionym na metale szlachetne w perspektywie długoterminowej.
-
Model biznesowy ponad skalę: spółki wydobywcze różnią się między sobą bardziej modelem biznesowym i ekspozycją na ryzyko niż samą wielkością produkcji - i to właśnie decyduje o tym, jak reagują na zmiany ceny złota.
-
Wrażliwość na czynniki spółki: spółki wydobywające złoto zwykle zarabiają więcej, gdy złoto jest droższe, ale wpływają na nie także zadłużenie, koszty wydobycia, rezerwy czy obszary geograficzne działalności.
-
Różne struktury: najlepsze akcje spółek złota reprezentują odmienne modele - od tradycyjnych producentów, takich jak Newmont, po spółki royalty, takie jak Franco-Nevada - które potrafią zachować się zupełnie inaczej w tych samych warunkach rynkowych.
Czym są akcje spółek wydobywających złoto?
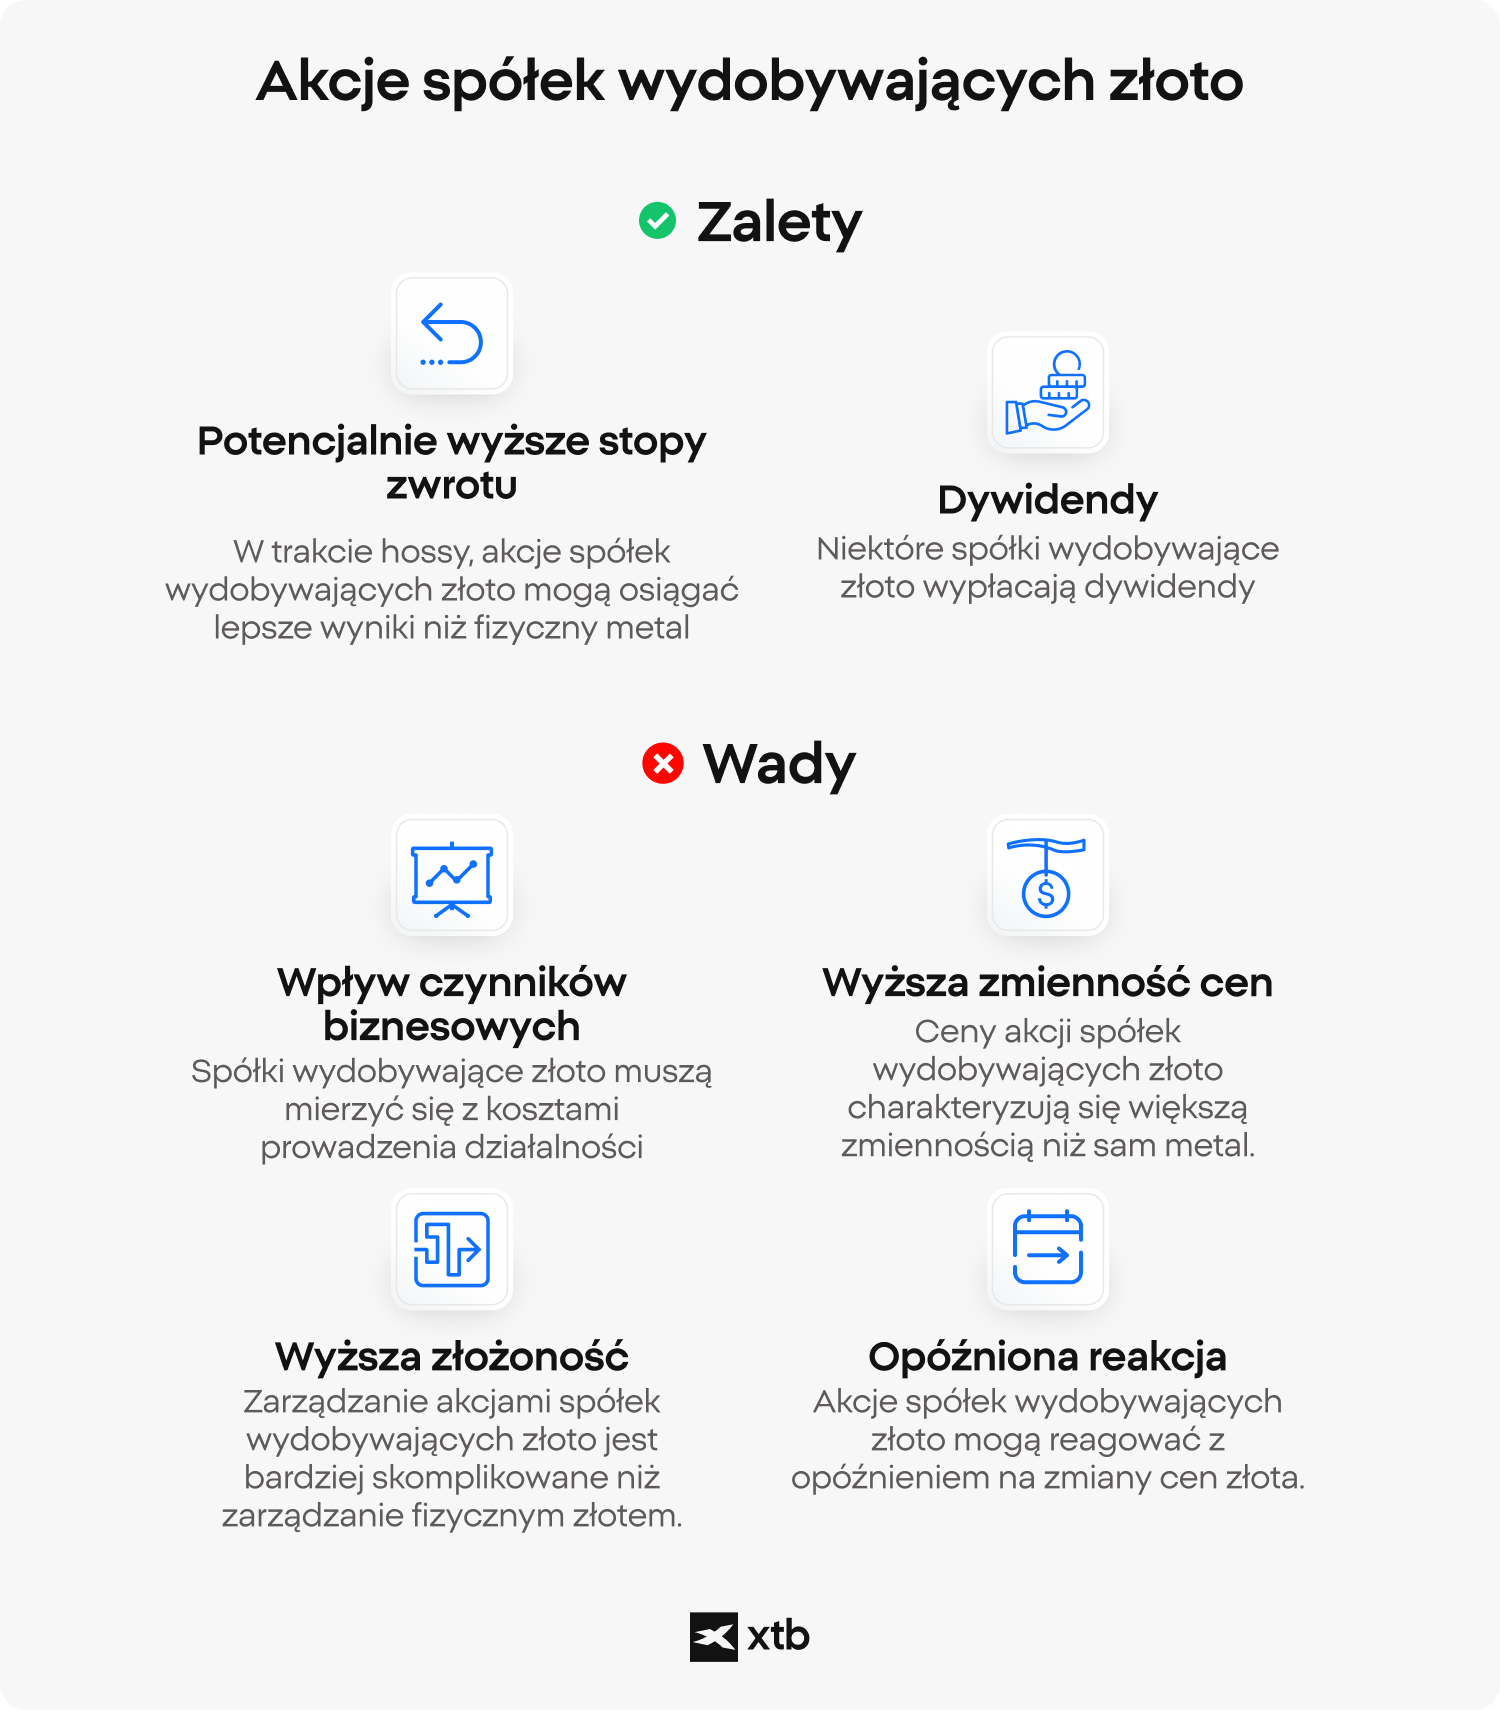
Akcje spółek wydobywających złoto to udziały w firmach, które zarabiają na złocie - zarówno w spółkach wydobywczych, jak i w firmach działających w modelu royalty i streaming. Jedne produkują kruszec bezpośrednio, inne finansują cudze projekty wydobywcze w zamian za udział w produkcji lub przychodach. Kupując takie akcje, inwestor uzyskuje więc ekspozycję na rynek złota poprzez wyniki spółki, a nie przez fizyczne (czy syntetyczne) posiadanie metalu. Kluczowa różnica względem fizycznego złota jest taka, że akcje spółek wydobywających złoto zwykle cechują się wyższą zmiennością niż sam kruszec. Potrafią rosnąć mocniej niż złoto, gdy sektor wspierają wysokie marże i dobre nastroje - ale bywa też, że reagują z opóźnieniem nawet gdy złoto bije rekordy.
W słabszych warunkach rynkowych, gdy nastroje wokół kruszcu się psują, akcje spółek zajmujących się wydobyciem złota często tracą silniej niż samo złoto. Do tego dochodzi kwestia dochodu: część spółek wydobywających złoto wypłaca dywidendy, podczas gdy fizyczne złoto nie generuje żadnego przepływu pieniężnego. Jednocześnie na notowania tych akcji wpływają czynniki biznesowe - koszty, jakość realizacji, ekspozycja regionalna- co czyni je bardziej złożoną inwestycją niż zwykłe trzymanie metalu.
Warto od razu zaznaczyć skalę tego lewara. W ciągu trzech lat cena złota wzrosła o około 140%, a notowania VanEck Gold Miners ETF (GDX), czyli funduszu skupiającego największych górników złota, zyskały w tym samym okresie aż 208%. To dobrze pokazuje, dlaczego akcje spółek wydobywczych bywają traktowane jako lewarowana ekspozycja na cenę złota.
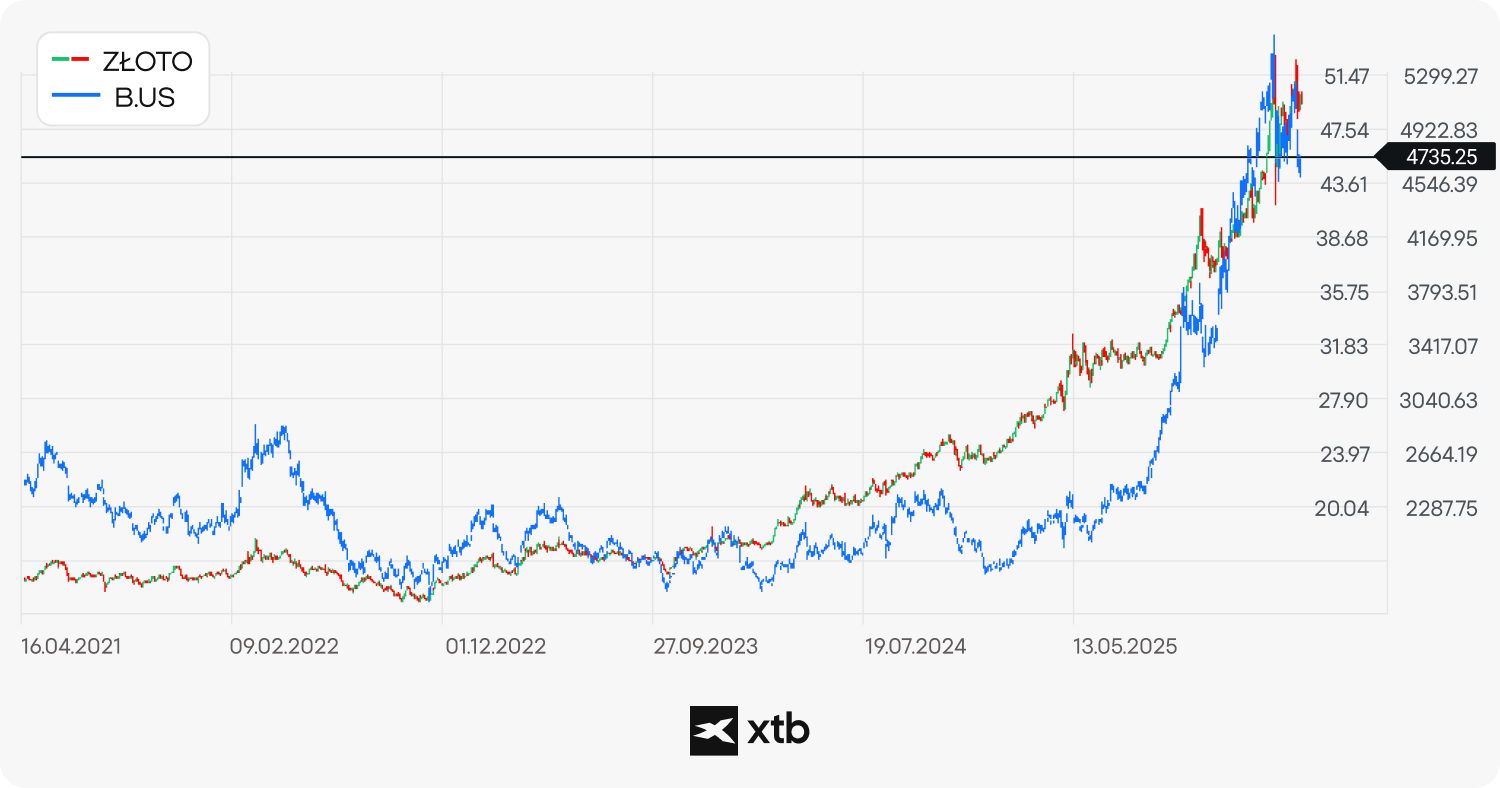
Patrząc na wykres, widać, że gdy złoto podrożało z około 2 600 USD do 5 500 USD za uncję, dając prawie 111% zwrotu, akcje Barrick Gold wzrosły o niemal 246% - z 15 USD w grudniu 2025 do 52 USD w styczniu 2026. Pamiętaj, że wyniki z przeszłości nie są wskaźnikiem przyszłych rezultatów. Zawsze przeprowadzaj własną analizę. Źródło: aplikacja XTB
Które akcje spółek wydobywających złoto warto obserwować w 2026 roku?
Pierwsza połowa 2026 roku przyniosła wyjątkowo dużą zmienność na rynku złota. W styczniu cena kruszcu osiągnęła historyczne szczyty powyżej 5 400 USD za uncję, po czym w czerwcu spadła w okolice 4 000 USD. Tak silne ruchy cen złota zwróciły uwagę inwestorów również na akcje spółek wydobywających złoto. Przy analizie poszczególnych firm znaczenie ma jednak nie tylko cena kruszcu, ale także koszty AISC, jakość aktywów, wielkość produkcji, kondycja bilansu i lokalizacja kopalń. Poniżej przedstawiamy sześć dużych spółek związanych z rynkiem złota reprezentujących różne modele biznesowe:
-
Newmont Corporation (NEM) - największy producent złota na świecie, z jednym z najbardziej zdywersyfikowanych portfeli w branży, co wspiera stabilną produkcję na przestrzeni cykli. Bilans historycznie utrzymywał umiarkowane zadłużenie, a marże odzwierciedlają zarówno korzyści skali, jak i wrażliwość na rosnące koszty wydobycia. Newmont oferuje stopę dywidendy na poziomie około 1,3%.
-
Barrick Mining Corporation (B) - jeden z największych producentów złota na świecie, prowadzący również znaczącą działalność na rynku miedzi. W 2025 roku spółka wyprodukowała 3,26 mln uncji złota, natomiast aktualny guidance na 2026 rok zakłada produkcję na poziomie 2,90-3,25 mln uncji. Prognozowane koszty AISC wynoszą 1 760-1 950 USD za uncję. Wyniki Barrick pozostają więc wrażliwe zarówno na cenę złota, jak i koszty wydobycia, efektywność operacyjną oraz realizację planów produkcyjnych w poszczególnych kopalniach.
-
Agnico Eagle Mines (AEM) - firma wydobywcza działająca głównie w jurysdykcjach o niższym ryzyku, co ogranicza niepewność geopolityczną. Ma jedne z najniższych kosztów wydobycia w Ameryce Północnej i względnie konsekwentną kontrolę kosztów, choć utrzymanie marż wymaga równoważenia stabilnej produkcji z bieżącymi nakładami. Dywidenda to około 1%.
-
AngloGold Ashanti (AU) - łączy działalność na rynkach rozwiniętych i wschodzących, co daje szerszy miks ekspozycji geopolitycznej. Profil finansowy odzwierciedla trwające porządkowanie portfela, a stabilność marż zależy od regionalnej presji kosztowej i efektów restrukturyzacji.
-
Franco-Nevada (FNV) - spółka działająca w modelu royalty i streaming, która nie prowadzi bezpośrednio kopalń ani prac poszukiwawczych. Czerpie przychody ze zdywersyfikowanego portfela praw royalty i umów streamingowych, dzięki czemu ma ograniczoną bezpośrednią ekspozycję na koszty prowadzenia kopalń. Na wyniki nadal wpływają jednak m.in. poziom produkcji aktywów bazowych, cena metali, jakość aktywów i sytuacja ich operatorów. W 2026 roku Franco-Nevada ogłosiła 19. z rzędu roczną podwyżkę dywidendy.
-
Wheaton Precious Metals (WPM) - również spółka typu streaming/royalty, która nie prowadzi kopalń. Skutkuje to strukturalnie odmiennym profilem kosztowym i niską wrażliwością na inflację kosztów operacyjnych. Bilans jest zwykle mniej obciążony długiem niż u tradycyjnych producentów, a marże kształtują warunki kontraktów, a nie bieżące koszty wydobycia.
Które z tych akcji spółek wydobywających złoto są „najlepsze"? Nie ma jednej odpowiedzi - najlepszą spółkę ocenia się przez pryzmat skali produkcji, dyscypliny kosztowej, siły bilansu i ekspozycji na różne jurysdykcje czy projekty realizowane w ostatnich latach, a nie samego rozmiaru. Na rynek złota w 2026 roku wpływa jednocześnie wiele czynników makroekonomicznych. W pierwszej połowie roku szczególne znaczenie miały niepewność geopolityczna, zmieniające się oczekiwania dotyczące stóp procentowych oraz pozycjonowanie inwestorów. Istotnym elementem popytu pozostają również banki centralne. W przypadku akcji spółek wydobywających złoto znaczenie tych czynników łączy się dodatkowo z kosztami wydobycia, poziomem produkcji i sytuacją finansową poszczególnych firm.
⚠️ Uwaga
Niniejszy przegląd ma charakter wyłącznie informacyjny i edukacyjny i nie stanowi porady inwestycyjnej. Wymienione spółki przedstawiono jako przykłady szeroko śledzonych akcji spółek wydobywających złoto, w oparciu o skalę, model biznesowy i obecność rynkową. Ich uwzględnienie odzwierciedla ogólną obserwację rynku, a nie rekomendację, a przeszłe czy obecne wyniki spółki nie gwarantują przyszłych rezultatów.
Poniższy wykres pokazuje ciekawą rzecz. Od 2021 roku zwrot z akcji Franco-Nevada, Barrick Gold i Newmont był niższy niż z samego złota. Z kolei Wheaton Precious Metals, AngloGold Ashanti i Agnico Eagle Mines wzrosły znacznie mocniej niż kruszec, a AngloGold zyskał 385% od początku 2021 roku. Jeśli jednak spojrzeć na odbicie od dołka z 2025 roku, akcje Newmont, Barrick i Franco-Nevada radzą sobie w ujęciu procentowym wyraźnie lepiej niż złoto w tym samym okresie. I rzecz najważniejsza dla całego sektora: wszystkie te akcje spółek złota pobiły indeksy S&P 500 i Nasdaq 100 - te wzrosły odpowiednio o 60% i 80% od początku 2021 roku. Warto jednak pamiętać, że stopy zwrotu akcji spółek wydobywczych w dużej mierze zależą od zmiennych warunków rynkowych, a wyniki osiągnięte w przeszłości nie są wiarygodnym wskaźnikiem przyszłych rezultatów.
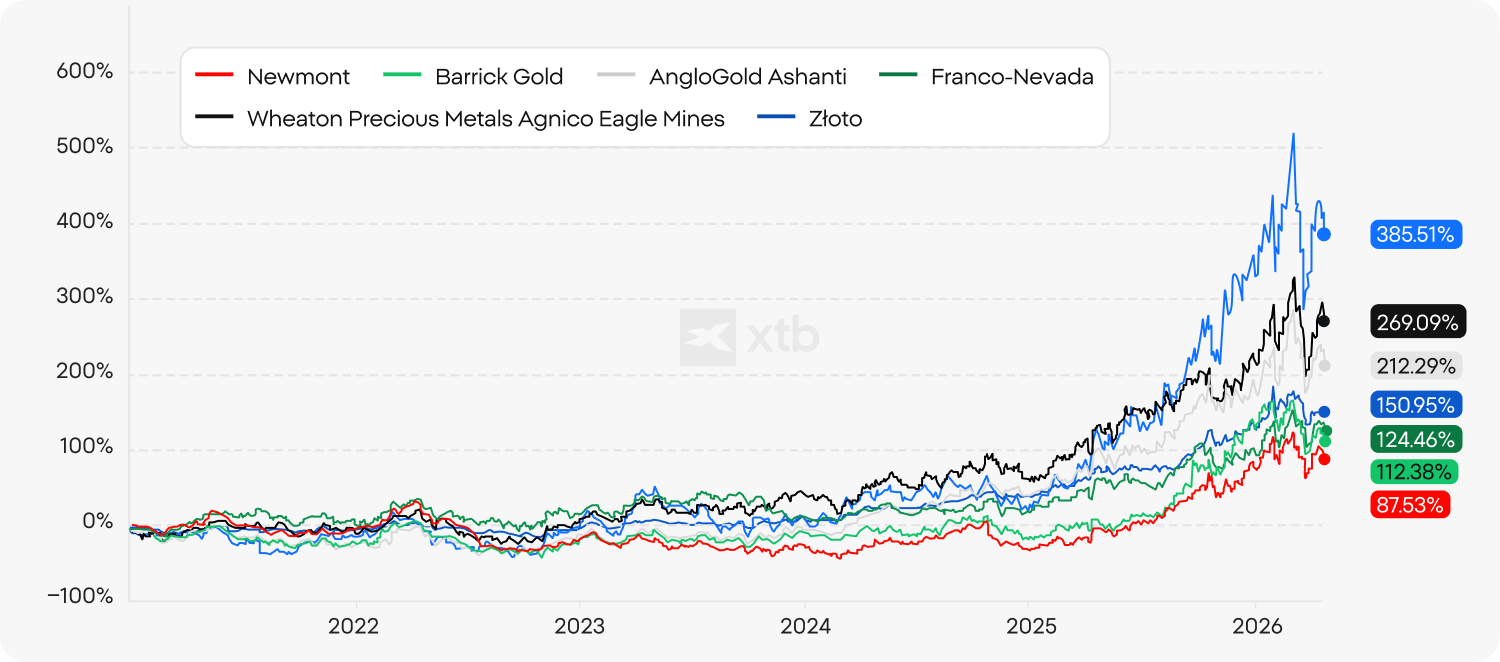
Wykres porównujący wyniki sześciu głównych akcji spółek złota względem ceny złota od 2021 do 2026. Źródło: Dział Analiz XTB. Wyniki z przeszłości nie są wiarygodnym wskaźnikiem przyszłych rezultatów.
Które fundusze ETF inwestują w kopalnie złota?
Alternatywą dla wyboru pojedynczych akcji spółek wydobywających złoto są fundusze ETF skupiające firmy z tego sektora. Przykładem jest VanEck Gold Miners UCITS ETF (GDX.UK), który zapewnia ekspozycję na koszyk globalnych spółek związanych z wydobyciem złota i innych metali szlachetnych. Dzięki temu inwestor nie uzależnia wyniku od jednej firmy, choć nadal pozostaje narażony na ryzyka charakterystyczne dla całego sektora wydobywczego.
Fundusze ETF na górników złota bywają wygodną alternatywą dla fizycznego kruszcu i dla samodzielnego składania portfela z pojedynczych spółek. Inwestowanie przez fundusze ETF pozwala rozłożyć ryzyko operacyjne pojedynczej firmy na wiele podmiotów naraz, a jednocześnie zachować lewarowaną ekspozycję górników złota na ruchy cen złota. Dla wielu początkujących inwestorów fundusze ETF, takie jak GDX, są prostszym punktem wejścia niż analiza bilansów kilkunastu spółek wydobywczych - choć, jak każdy fundusz ETF, wiążą się z własnymi kosztami i ryzykiem. Warto pamiętać, że fundusze ETF na akcje górników złota potrafią być równie zmienne jak same spółki, bo dziedziczą ich dźwignię operacyjną.
Alokacja złota w portfelu: co pogląd Raya Dalio oznacza dla akcji spółek wydobywających złoto?
Ray Dalio, założyciel Bridgewater Associates, podczas Greenwich Economic Forum w październiku 2025 roku wskazywał, że z perspektywy strategicznej alokacji złoto mogłoby stanowić około 15% portfela. Była to jednak jego własna ocena dotycząca roli złota jako dywersyfikatora, a nie uniwersalna zasada alokacji aktywów. Udział złota czy akcji spółek wydobywających złoto w portfelu zależy m.in. od jego konstrukcji, horyzontu inwestycyjnego i akceptowanego poziomu ryzyka.
Inwestowanie w złoto dla początkujących częściej kojarzy się z instrumentami takimi jak fundusze ETF niż z pojedynczymi akcjami górników złota, które bywają bardziej złożone. Jednocześnie akcje spółek złota napędza silne momentum kruszcu, które ruszyło w 2025 roku, dokładając portfelom nieco dodatkowej wartości. Badanie Gold mining stocks - an investor's perspective autorstwa Baranowskiego i Pery (2023) pokazuje, że cena akcji spółek wydobywających złoto jest kształtowana przede wszystkim przez wahania ceny złota, a inwestycja w te akcje daje efekt dźwigni ceny złota.
Autorzy wykazali, że akcje górników złota są swego rodzaju lewarowanym instrumentem pochodnym, w którym cena złota pełni funkcję instrumentu bazowego. Ich ekspozycja na stopę zwrotu z ceny złota jest większa niż na stopę zwrotu z rynku akcji jako całości. Wniosek jest prosty: inwestor, który wierzy we wzrost ceny złota, może rozważyć ulokowanie części kapitału właśnie w akcjach spółek wydobywających złoto, żeby zmaksymalizować potencjalne zyski - pamiętając, że dźwignia działa w obie strony.
Jakie są rodzaje akcji spółek złota - i gdzie mieszczą się te firmy?
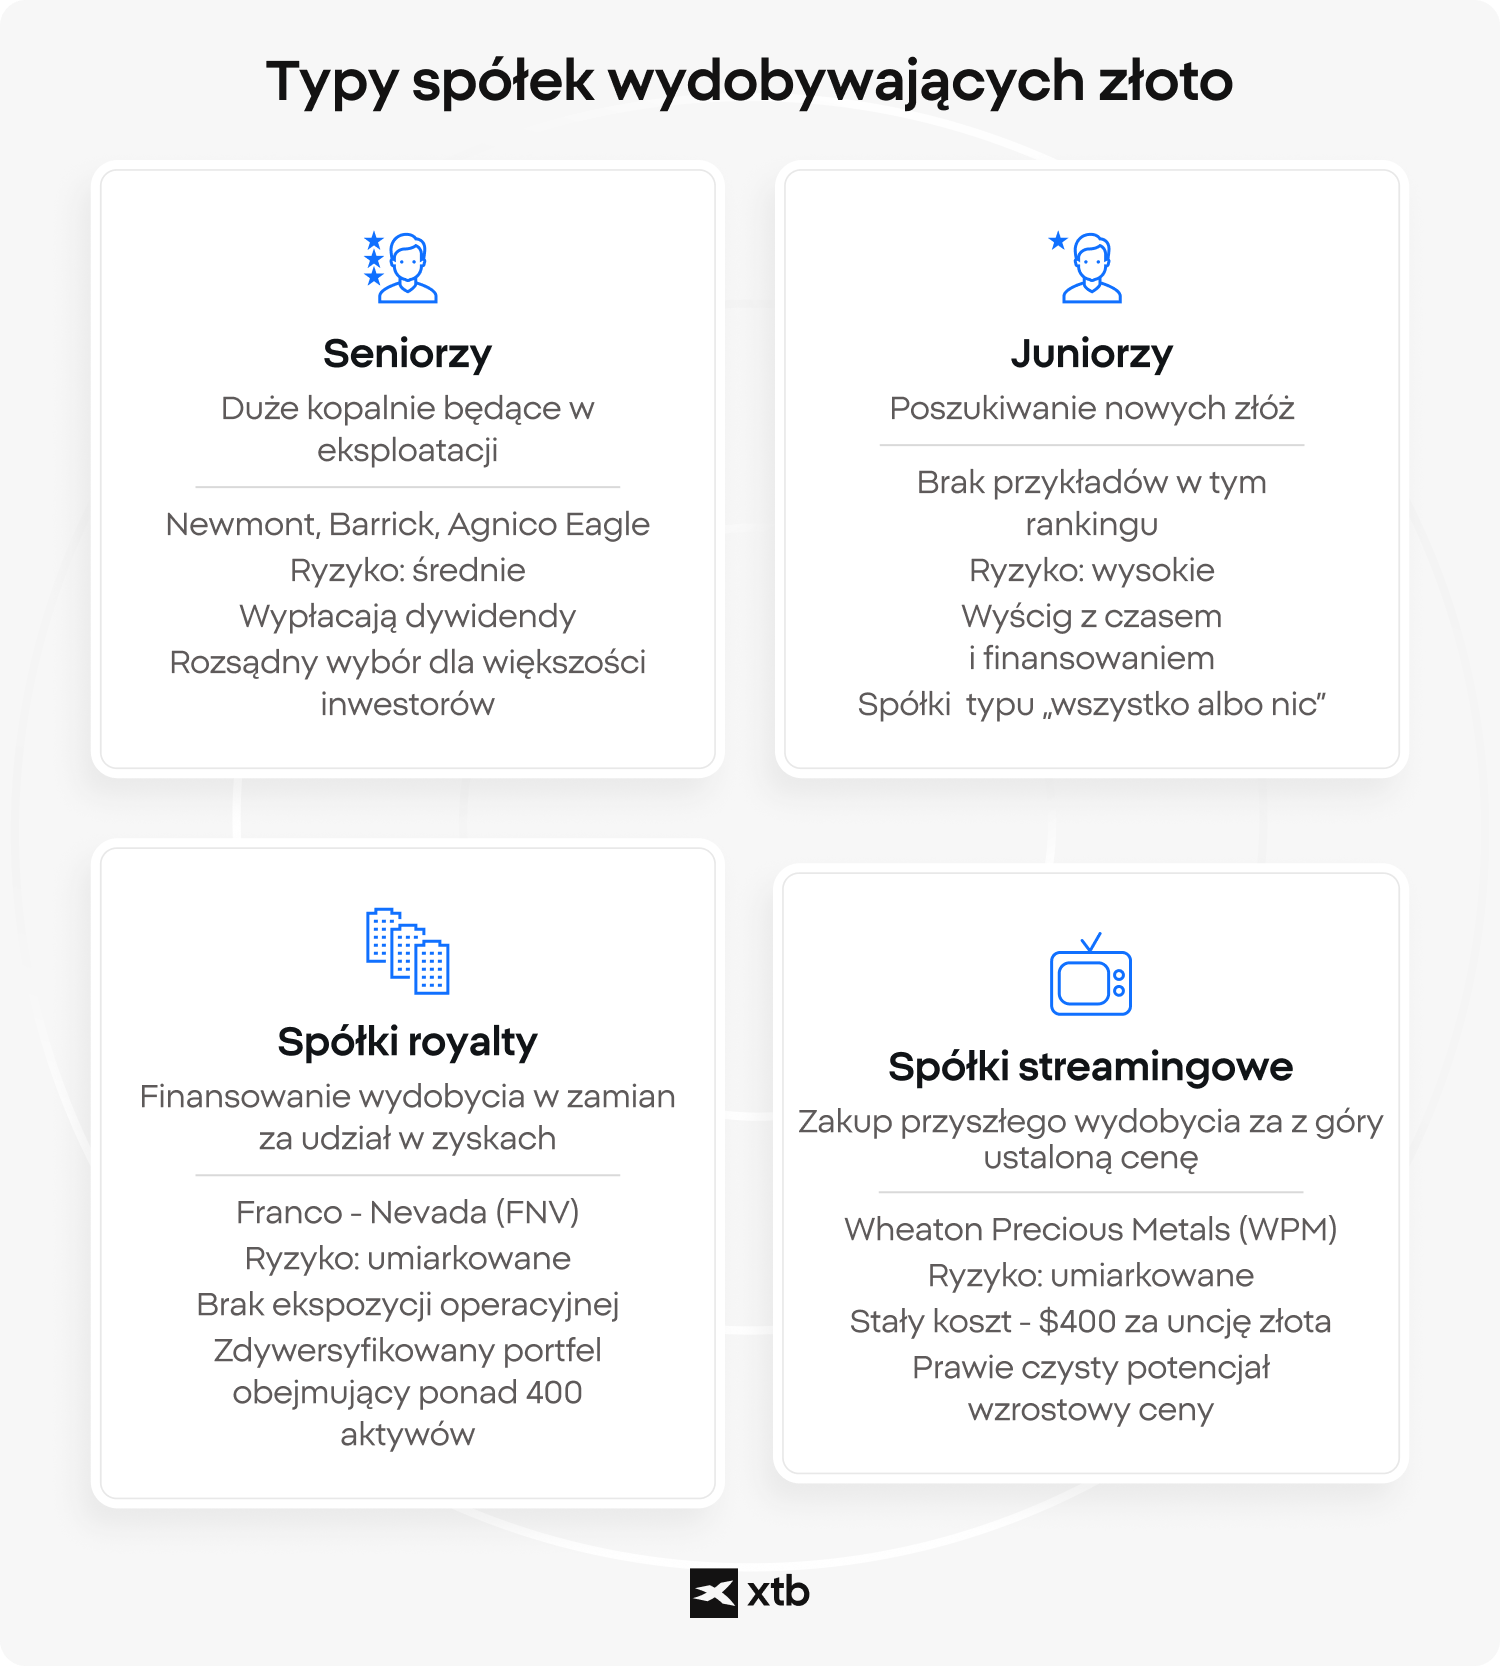
Akcje spółek złota dzielą się zasadniczo na trzy kategorie: seniorów (dużych producentów), juniorów (małych producentów) oraz spółki royalty i streaming. To rozróżnienie nie jest wyłącznie akademickie - każdy z tych modeli inaczej reaguje na ceny złota, presję kosztową i cykle kapitałowe.
Seniorzy (senior miners), tacy jak Newmont, Barrick, Agnico Eagle czy AngloGold Ashanti, operują dużymi, zdywersyfikowanymi bazami aktywów. Ich wyniki napędza wciąż przede wszystkim cena złota, ale o marżach decyduje dyscyplina kosztowa i efektywność operacyjna. Większość generuje stabilne przepływy pieniężne i zwraca kapitał w formie dywidend - dlatego traktuje się ich jako bardziej „defensywną" część sektora.
Juniorzy (junior miners) to drugi biegun. Spółki na etapie poszukiwań i rozwoju, których wycena zależy nie tyle od bieżącej produkcji, ile od prawdopodobieństwa odkrycia złoża i przyszłej ekonomiki projektu. Dostęp do kapitału jest tu kluczowy, a nastroje potrafią zmienić się z dnia na dzień, co czyni ten segment strukturalnie bardziej zmiennym i spekulacyjnym.
Spółki royalty i streaming działają inaczej niż tradycyjne spółki wydobywcze. W modelu royalty firma otrzymuje określoną część przychodów lub wartości produkcji danego aktywa zgodnie z warunkami umowy. Streaming zazwyczaj polega natomiast na przekazaniu finansowania w zamian za prawo do zakupu części przyszłej produkcji metalu na wcześniej określonych warunkach. Firmy te nie ponoszą bezpośrednio większości kosztów prowadzenia kopalni, dzięki czemu ich ekspozycja na inflację kosztów operacyjnych jest mniejsza. Nadal pozostają jednak zależne od produkcji, rozwoju projektu, sytuacji operatora i jakości aktywów bazowych.
W praktyce oznacza to, że akcje spółek wydobywających złoto nie poruszają się jak jedna grupa. Dwie firmy mogą skorzystać z tego samego otoczenia cenowego złota na bardzo różne sposoby. W tym sektorze model biznesowy potrafi ważyć tyle samo - albo i więcej - co sam surowiec bazowy.
Na co zwrócić uwagę przed zakupem akcji firm związanych z rynkiem złota?
Zanim kupisz akcje spółki złota, warto skupić się na kilku podstawowych wskaźnikach, które pokazują, jak odporny jest biznes, gdy zmieniają się warunki rynkowe. W przypadku spółek wydobywczych liczą się przede wszystkim koszty produkcji, jurysdykcja wydobywcza, siła bilansu oraz jakość przyszłych projektów. To one - bardziej niż sama cena złota - mówią o długoterminowej trwałości.
AISC, czyli All-In Sustaining Cost, jest jednym z kluczowych wskaźników wykorzystywanych do oceny kosztów spółek wydobywających złoto. Obejmuje nie tylko bieżące koszty operacyjne (jak np. koszty wydobycia), ale również m.in. nakłady potrzebne do utrzymania istniejącej produkcji oraz wybrane koszty administracyjne i związane z działalnością kopalni. Nie jest jednak równoznaczny z całkowitym kosztem działalności spółki. Im niższe koszty AISC względem ceny złota, tym większy pozostaje bufor pomiędzy ceną sprzedaży kruszcu a kosztami utrzymania produkcji.
Cztery czynniki dają tu jaśniejszy obraz niż samo złoto:
-
Koszty produkcji (AISC) - producenci o niższych kosztach lepiej znoszą słabsze otoczenie cenowe niż ci o wysokich całkowitych kosztach.
-
Jurysdykcja wydobywcza - stabilność regulacyjna, opodatkowanie i infrastruktura wprost przekładają się na niezawodność operacyjną. Korzystne przepisy potrafią realnie obniżyć ryzyko.
-
Siła bilansu - relacja zadłużenia do przepływów pieniężnych decyduje o elastyczności w okresach spowolnienia.
-
Portfel projektów - solidny pipeline i ciągłość mineralizacji wspierają przyszłą produkcję, ale wymagają kapitału i konsekwentnej realizacji.
Spółki royalty i streaming wymagają innego spojrzenia. Ich wyniki zależą mniej od kosztów operacyjnych, a bardziej od struktury umów - zwłaszcza dywersyfikacji na wiele aktywów i stałego kosztu za uncję zapisanego w kontraktach. Stabilność ich przychodów wynika więc z jakości umów, a nie z bieżących prac górniczych, co strukturalnie odróżnia je od tradycyjnych producentów.
Kontekst kosztowy warto znać. Koszty wydobycia w branży złota wyraźnie wzrosły w ostatnich latach. Według danych World Gold Council średni globalny AISC producentów złota wyniósł w I kwartale 2026 roku około 1 785 USD za uncję, co oznacza wzrost o 16% rok do roku i ustanowienie nowego rekordu. Na wzrost kosztów wpływały m.in. opłaty royalty, koszty administracyjne, nakłady podtrzymujące produkcję oraz presja kosztowa związana z prowadzeniem kopalń. Wysoka cena złota nadal może wspierać marże wielu producentów, ale wzrost AISC ogranicza skalę korzyści wynikających z droższego kruszcu.
📌 Przykład
Dlaczego AISC ma znaczenie, gdy ceny złota spadają.
Wyobraź sobie dwie kopalnie produkujące podobne ilości złota. Ta o niższym koszcie utrzymania produkcji ma większą szansę zachować szeroką marżę, gdy ceny idą w dół. To nie eliminuje ryzyka, ale ogranicza tempo i skalę, w jakiej spadające ceny złota uderzają w rentowność - zwłaszcza gdy presja kosztowa pozostaje stabilna.
Jak cena złota wpływa na marże spółek wydobywających złoto?
Najprościej odczytać to porównanie, patrząc na to, jak zyski reagują na zmiany cen złota. Efekt bywa zaskakująco silny. Gdy złoto zmienia się o 10%, marża spółki wydobywczej może zmienić się o znacznie więcej - szczególnie przy wysokich kosztach. U producenta niskokosztowego 10-procentowy ruch ceny złota przekłada się na około 30-procentową zmianę marż. Ale u producenta o wyższych kosztach, działającego bliżej progu rentowności, ten sam ruch potrafi zmienić marże aż o 75%.
To właśnie mechanizm dźwigni operacyjnej. Firmy o wyższych kosztach są bardziej wrażliwe na zmiany cen - mogą rosnąć szybciej na silnym rynku, ale też szybciej spadać, gdy złoto słabnie. Stąd prosty wniosek: wzrost ceny złota o 1% potrafi przełożyć się na 2–3-procentowy ruch cen akcji górników złota, w jedną i drugą stronę.
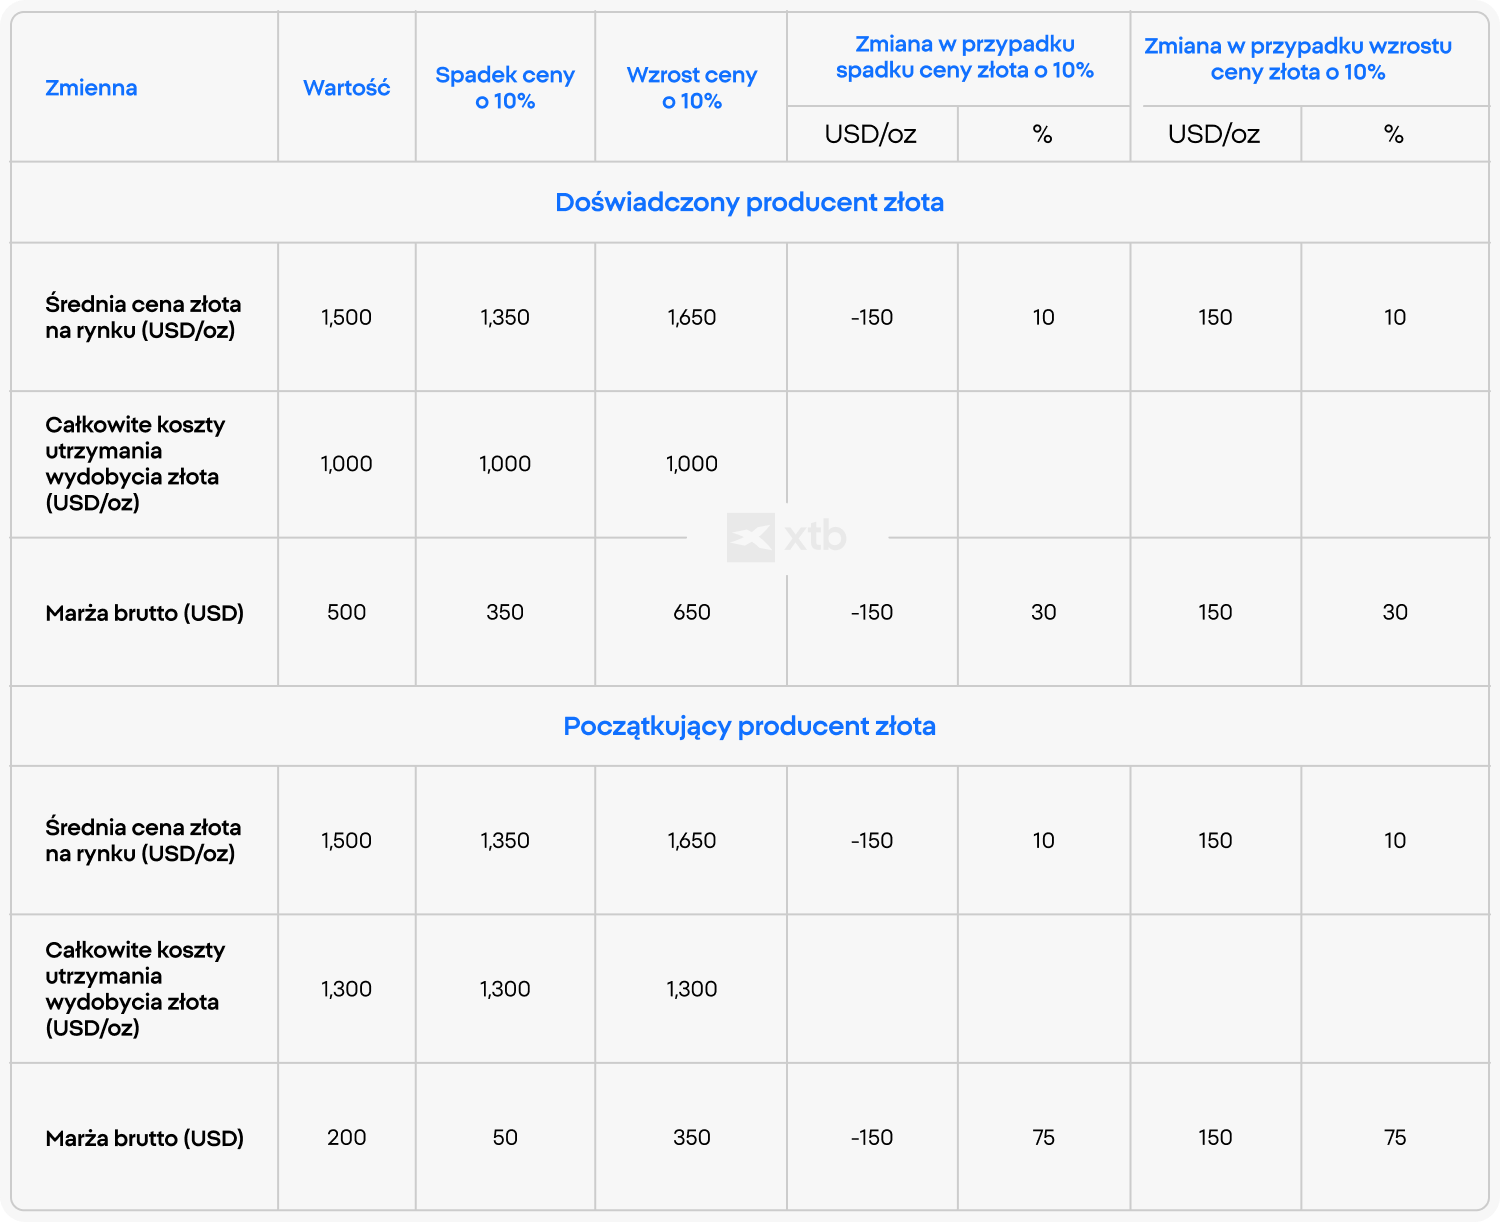
Źródło: Gold mining stocks - an investor's perspective autorstwa Baranowskiego i Pery (2023)
Jakie są główne ryzyka akcji spółek złota, które początkujący często przeoczają?
Akcje spółek złota potrafią spadać szybciej, niż spodziewa się wielu początkujących - bo dźwignia operacyjna działa w obie strony. Gdy marże rosną, akcje spółek wydobywczych reagują silnie w górę, ale gdy koszty wydobycia rosną, produkcja rozczarowuje albo złoto tanieje, ruch w dół bywa równie gwałtowny. To dlatego spółki wydobywające złoto są bardziej wrażliwe niż fizyczne złoto na zmiany warunków biznesowych - albo nawet na samo ich przeczucie.
Do tego dochodzą ryzyka geopolityczne i operacyjne. Kopalnie mierzą się z opóźnieniami w pozwoleniach, zmianami podatków, lokalnymi zakłóceniami czy słabszą realizacją, a rosnące koszty energii potrafią zjeść marżę nawet wtedy, gdy cena złota sprzyja. Z tego samego powodu ogromne znaczenie mają zdolności zarządcze kadry menedżerskiej - słaba alokacja kapitału czy nieudane projekty potrafią zaszkodzić wynikom niezależnie od tego, co robi szeroki rynek.
Najczęstsze zaskoczenie? Akcje spółek złota potrafią tracić na wartości nawet wtedy, gdy złoto rośnie. Dzieje się tak, gdy wyższe ceny kruszcu są równoważone przez słabsze marże, problemy operacyjne albo kłopoty specyficzne dla spółki. To najlepszy dowód, że akcje górników złota nie podążają za metalem w prostym schemacie jeden do jednego.
❓ Czy wiesz, że...
Rosnąca cena złota nie gwarantuje mocniejszych akcji spółek wydobywczych. Jeśli wzrost ceny jest tylko chwilowy, napędzany spekulacją albo skrajnie niestabilny, akcje spółek złota mogą wypaść gorzej niż samo złoto. A gdy w tym samym czasie rosną koszty paliwa, pracy czy przetwarzania, rentowność górnika i tak może znaleźć się pod presją.
Jak kupić akcje spółek wydobywczych złota?
W praktyce masz dwie główne drogi. Pierwsza to zakup pojedynczych akcji spółek wydobywających złoto - np. Newmont, Barrick czy Agnico Eagle Mines - przez rachunek maklerski. Druga to fundusze ETF na górników złota, takie jak VanEck Gold Miners ETF (GDX), które jednym ruchem dają ekspozycję na cały koszyk największych producentów. Inwestowanie w koszyk akcji przez fundusze ETF bywa wygodniejsze dla początkujących niż wybieranie pojedynczych okazji, bo rozkłada ryzyko operacyjne na wiele spółek. Niezależnie od wybranej ścieżki warto trzymać rękę na pulsie: śledzić koszty wydobycia, jakość aktywów i sytuację na rynku złota. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Najczęściej zadawane pytania
Czy akcje spółek złota to to samo co posiadanie fizycznego złota?
Nie do końca - a ta różnica jest ważniejsza, niż się wydaje. Akcje spółek złota to udziały w działających firmach, a nie w samym metalu, więc ich wartość zależy zarówno od ceny złota, jak i od wyników spółki. Potrafią być bardziej zmienne niż złoto i nie zawsze poruszają się zgodnie z kruszcem, zwłaszcza w krótszym terminie.
Dlaczego niektóre akcje spółek wydobywających złoto zachowują się inaczej niż pozostałe?
Zwykle decyduje o tym kombinacja struktury, bazy kosztowej i ekspozycji geograficznej. Spółka o niskich kosztach wydobycia i aktywach w stabilnych regionach może zachować się zupełnie inaczej niż firma z wyższymi kosztami albo działająca w trudnych jurysdykcjach. Siła bilansu i decyzje zarządu też robią różnicę - dlatego spółki z tego samego sektora potrafią dać skrajnie różne wyniki.
Czy akcje spółek złota zawsze rosną, gdy ceny złota rosną?
Nie - to jedno z najczęstszych nieporozumień. Wyższa cena złota może wspierać przychody, ale ważniejsze jest to, czy w tym samym czasie poprawiają się marże. Jeśli koszty rosną razem z ceną złota, korzyść bywa ograniczona albo wręcz zniwelowana, a wtedy akcje mogą wypaść słabiej.
Czy wypłaty dywidend są powszechne w akcjach spółek złota?
Dywidendy częściej spotkasz u większych, ugruntowanych producentów, ale nie są gwarantowane. Zależą od rentowności, potrzeb kapitałowych i długoterminowych planów - a to potrafi się zmieniać. Dla porządku: Newmont oferuje stopę dywidendy około 1,3%, Barrick około 1,8%, Agnico Eagle około 1%, a Franco-Nevada podnosi dywidendę już 19 lat z rzędu. Mniejsze lub nastawione na wzrost spółki częściej wybierają reinwestycję niż regularne wypłaty.
Co odróżnia spółki royalty i streaming?
Te spółki nie prowadzą kopalń bezpośrednio - zarabiają na umowach z operatorami wydobywczymi. Dzięki temu mają mniejszą bezpośrednią ekspozycję na ryzyka operacyjne, takie jak inflacja kosztów czy problemy z produkcją. Ich wyniki zależą jednak od jakości i dywersyfikacji portfela umów, co tworzy inny rodzaj zależności niż w przypadku tradycyjnych górników złota.
Quiz
1. Jakie jest główne źródło przychodów spółek wydobywających złoto?
A. Sprzedaż złota wydobytego z kopalń
B. Handel złotem na giełdach towarowych
C. Pożyczanie kapitału inwestorom prywatnym
D. Produkcja wyrobów jubilerskich
Poprawna odpowiedź: A. Sprzedaż złota wydobytego z kopalń ✅
2. Co pomaga ocenić AISC?
A. Czystość złota
B. Bieżący koszt utrzymania produkcji
C. Globalny popyt na złoto
D. Politykę dywidendową
Poprawna odpowiedź: B. Bieżący koszt utrzymania produkcji ✅
3. Dlaczego akcje spółek złota mogą spadać, nawet gdy ceny złota rosną?
A. Ponieważ złoto traci swoją wartość przemysłową
B. Ponieważ wyższe ceny złota zawsze zmniejszają popyt
C. Ponieważ koszty lub problemy specyficzne dla spółki mogą zniwelować korzyść z wyższych cen
D. Ponieważ spółki wydobywcze przestają raportować przychody
Poprawna odpowiedź: C. Ponieważ koszty lub problemy specyficzne dla spółki mogą zniwelować korzyść z wyższych cen ✅
4. Co najlepiej opisuje spółkę royalty?
A. Spółka, która bezpośrednio prowadzi duże kopalnie złota
B. Spółka, która otrzymuje płatności powiązane z przychodami z aktywów wydobywczych
C. Spółka, która rafinuje złoto na sztabki
D. Spółka, która ustala ceny na rynku złota
Poprawna odpowiedź: B. Spółka, która otrzymuje płatności powiązane z przychodami z aktywów wydobywczych ✅
5. Dlaczego jurysdykcja wydobywcza ma znaczenie?
A. Zmienia jakość chemiczną złota
B. Wpływa tylko na koszty transportu
C. Wpływa na ryzyko polityczne, prawne i regulacyjne
D. Określa częstotliwość wypłaty dywidend
Poprawna odpowiedź: C. Wpływa na ryzyko polityczne, prawne i regulacyjne ✅
6. Co zwykle odróżnia seniorów od juniorów wśród spółek wydobywczych?
A. Seniorzy skupiają się wyłącznie na poszukiwaniach
B. Seniorzy zwykle eksploatują ugruntowane, produkujące aktywa
C. Juniorzy zwykle wypłacają większe dywidendy
D. Juniorzy są mniej zmienni
Poprawna odpowiedź: B. Seniorzy zwykle eksploatują ugruntowane, produkujące aktywa ✅
7. Które z poniższych jest częstym ryzykiem operacyjnym dla spółek wydobywczych?
A. Trwale stałe koszty produkcji
B. Gwarantowana roczna produkcja
C. Zakłócenia, opóźnienia i rosnące koszty nakładów
D. Automatyczne rozszerzanie marży
Poprawna odpowiedź: C. Zakłócenia, opóźnienia i rosnące koszty nakładów ✅
8. Co jest podstawową cechą spółki streaming?
A. Przechowuje złoto dla inwestorów
B. Sprzedaje sprzęt wydobywczy
C. Zapewnia finansowanie w zamian za przyszły metal na uzgodnionych warunkach
D. Zarządza rezerwami banku centralnego
Poprawna odpowiedź: C. Zapewnia finansowanie w zamian za przyszły metal na uzgodnionych warunkach ✅
9. Dlaczego jakość zarządzania jest ważna w akcjach spółek złota?
A. Ponieważ kształtuje kontrolę kosztów, alokację kapitału i realizację projektów
B. Ponieważ określa globalny popyt na złoto
C. Ponieważ eliminuje ryzyko surowcowe
D. Ponieważ gwarantuje dywidendy
Poprawna odpowiedź: A. Ponieważ kształtuje kontrolę kosztów, alokację kapitału i realizację projektów ✅
10. Dlaczego akcje spółek złota są często uważane za bardziej złożone niż fizyczne złoto?
A. Ponieważ reagują wyłącznie na ceny sztabek
B. Ponieważ zależą zarówno od cen złota, jak i od czynników specyficznych dla spółki
C. Ponieważ są zawsze mniej zmienne
D. Ponieważ są odizolowane od ryzyka operacyjnego
Poprawna odpowiedź: B. Ponieważ zależą zarówno od cen złota, jak i od czynników specyficznych dla spółki ✅
FAQ
Nie do końca - a ta różnica jest ważniejsza, niż się wydaje. Akcje spółek złota to udziały w działających firmach, a nie w samym metalu, więc ich wartość zależy zarówno od ceny złota, jak i od wyników spółki. Potrafią być bardziej zmienne niż złoto i nie zawsze poruszają się zgodnie z kruszcem, zwłaszcza w krótszym terminie.
Zwykle decyduje o tym kombinacja struktury, bazy kosztowej i ekspozycji geograficznej. Spółka o niskich kosztach wydobycia i aktywach w stabilnych regionach może zachować się zupełnie inaczej niż firma z wyższymi kosztami albo działająca w trudnych jurysdykcjach. Siła bilansu i decyzje zarządu też robią różnicę - dlatego spółki z tego samego sektora potrafią dać skrajnie różne wyniki.
Nie - to jedno z najczęstszych nieporozumień. Wyższa cena złota może wspierać przychody, ale ważniejsze jest to, czy w tym samym czasie poprawiają się marże. Jeśli koszty rosną razem z ceną złota, korzyść bywa ograniczona albo wręcz zniwelowana, a wtedy akcje mogą wypaść słabiej.
Dywidendy częściej spotkasz u większych, ugruntowanych producentów, ale nie są gwarantowane. Zależą od rentowności, potrzeb kapitałowych i długoterminowych planów - a to potrafi się zmieniać. Dla porządku: Newmont oferuje stopę dywidendy około 1,3%, Barrick około 1,8%, Agnico Eagle około 1%, a Franco-Nevada podnosi dywidendę już 19 lat z rzędu. Mniejsze lub nastawione na wzrost spółki częściej wybierają reinwestycję niż regularne wypłaty.
Te spółki nie prowadzą kopalń bezpośrednio - zarabiają na umowach z operatorami wydobywczymi. Dzięki temu mają mniejszą bezpośrednią ekspozycję na ryzyka operacyjne, takie jak inflacja kosztów czy problemy z produkcją. Ich wyniki zależą jednak od jakości i dywersyfikacji portfela umów, co tworzy inny rodzaj zależności niż w przypadku tradycyjnych górników złota.

Ropa Brent a WTI - czym się różnią i co ma wpływ na cenę?

Procent składany - czym jest i jak go obliczyć?
ETN, ETC i ETF - co to jest i czym się różnią?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.