

Oszczędzanie na emeryturę to nie tylko odkładanie pieniędzy na przyszłość, ale również możliwość skorzystania z korzyści podatkowych już dziś. Jednym z rozwiązań, które to umożliwiają, jest Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE). Każdego roku obowiązuje jednak określony limit wpłat, a jego wysokość zależy od tego, czy prowadzisz pozarolniczą działalność gospodarczą. Ile możesz wpłacić na IKZE w 2026 roku, jak wykorzystać przysługującą ulgę podatkową i co zmieni się w 2027 roku? Sprawdź najważniejsze zasady i aktualne limity.
Najważniejsze informacje
-
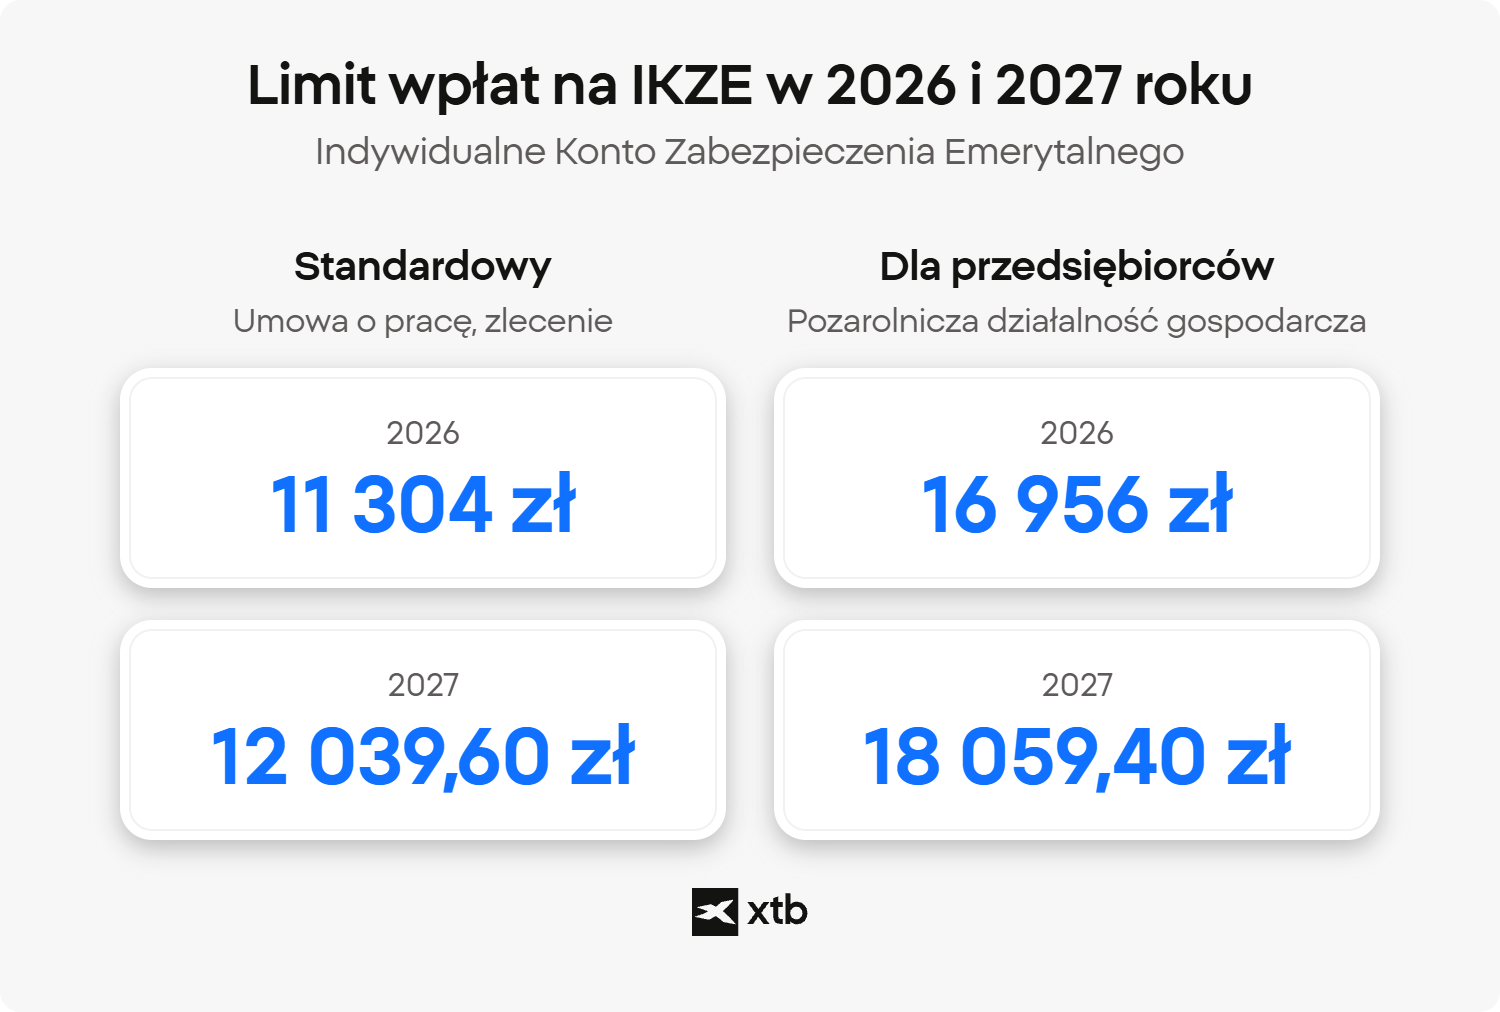
Limit IKZE w 2026 roku wynosi 11 304 zł, a dla osób prowadzących pozarolniczą działalność - 16 956 zł.
-
W 2027 roku limity IKZE wzrosną do 12 039,60 zł oraz 18 059,40 zł dla osób prowadzących pozarolniczą działalność.
-
Wpłaty na IKZE można odliczyć w rocznym rozliczeniu PIT od dochodu lub, w przypadku ryczałtu, od przychodu. Wysokość korzyści zależy od indywidualnej sytuacji podatkowej.
-
Niewykorzystany limit wpłat na Indywidualne Konto Zabezpieczenia Emerytalnego nie przechodzi na kolejny rok.
-
Wypłata z IKZE po ukończeniu 65 lat, pod warunkiem dokonywania wpłat w co najmniej pięciu latach kalendarzowych, podlega 10-procentowemu zryczałtowanemu podatkowi dochodowemu.
Limit wpłat na IKZE - ile wynosi w 2026 roku?
W 2026 roku obowiązują dwa limity wpłat na IKZE: 11 304 zł dla osób fizycznych nieprowadzących pozarolniczej działalności oraz 16 956 zł dla osób prowadzących taką działalność w rozumieniu przepisów o systemie ubezpieczeń społecznych. Niższy limit dotyczy m.in. osób zatrudnionych na podstawie umowy o pracę lub umów cywilnoprawnych.
W porównaniu z 2025 rokiem podstawowy limit IKZE wzrósł o 896,40 zł, a podwyższony limit dla osób prowadzących pozarolniczą działalność - o 1 344,60 zł. Zmiana wynika ze wzrostu prognozowanego przeciętnego wynagrodzenia, na podstawie którego ustalane są roczne limity wpłat.
Ile wyniesie limit wpłat na konto IKZE w 2027 roku?
Limit wpłat na IKZE w 2027 roku wyniesie 12 039,60 zł, a dla osób prowadzących pozarolniczą działalność - 18 059,40 zł. Oznacza to wzrost odpowiednio o 735,60 zł i 1 103,40 zł w porównaniu z 2026 rokiem. Nowe limity zostały oficjalnie ogłoszone w Monitorze Polskim i będą obowiązywać od 1 stycznia 2027 roku.
Czym są roczne limity wpłat na konta IKE i IKZE i jak są ustalane?
Wysokość limitów wpłat na IKZE i IKE (Indywidualne Konto Emerytalne) w 2026 roku określa się na podstawie przeciętnego miesięcznego wynagrodzenia w gospodarce narodowej, w rozumieniu przepisów o systemie ubezpieczeń społecznych, prognozowanego na dany rok kalendarzowy - w 2026 roku jest to 9420 zł. Standardowy limit wpłat na IKZE to 1,2-krotność tej kwoty, a wyższy limit dla osób prowadzących pozarolniczą działalność gospodarczą - 1,8-krotność prognozowanego przeciętnego wynagrodzenia. Ostateczne wysokości wpłat są zaokrąglane do pełnych groszy, a samo obwieszczenie w tej sprawie publikuje w Monitorze Polskim minister właściwy do spraw zabezpieczenia społecznego.
Dlaczego limity IKE i IKZE zmieniają się co roku?
Limity wpłat na IKE i IKZE są ustalane na podstawie prognozowanego przeciętnego wynagrodzenia w gospodarce narodowej. Wraz ze wzrostem tego wskaźnika zwiększa się kwota, którą można wpłacić na konto. Zgodnie z przepisami limit w kolejnym roku nie może być jednak niższy niż w poprzednim. Jeśli prognozowane wynagrodzenie spadnie, dotychczasowy limit pozostanie bez zmian.
Niewykorzystany limit IKZE nie przechodzi na kolejny rok. Jeśli w 2026 roku wpłacisz mniej niż wynosi maksymalna dopuszczalna kwota, niewykorzystanej części nie będzie można doliczyć do limitu na 2027 rok. Wysokość i częstotliwość wpłat można dostosować do własnych możliwości finansowych.
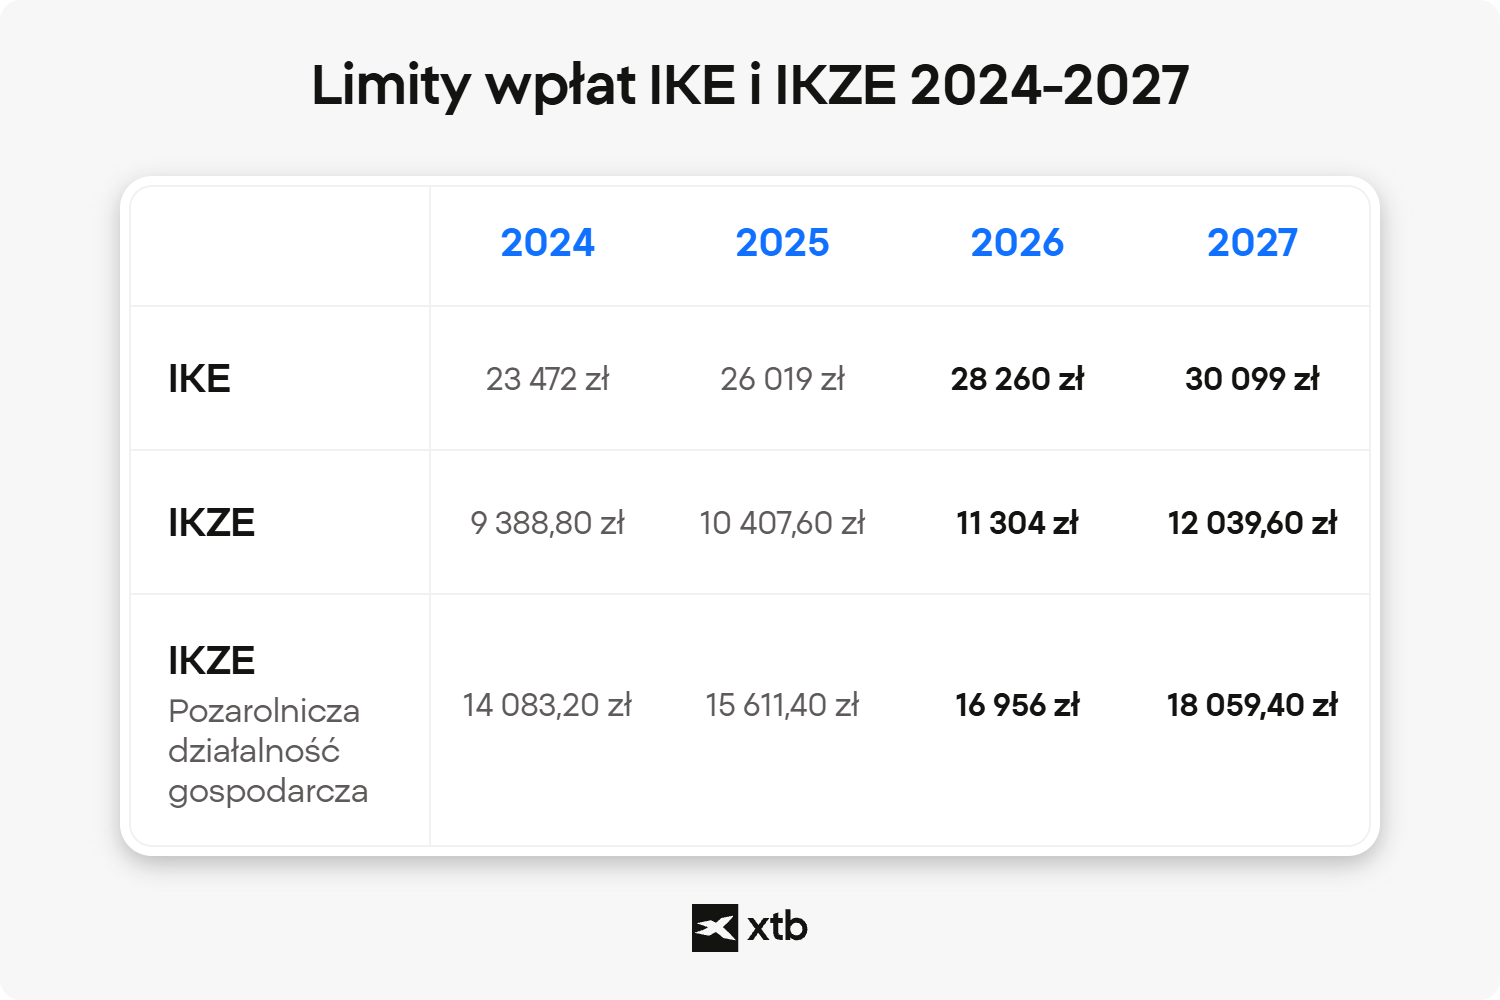
Zestawienie limitów z ostatnich lat pokazuje, że zarówno roczny limit wpłat na IKE, jak i limit wpłat na IKZE rosną niemal nieprzerwanie z roku na rok - w ślad za wzrostem przeciętnego wynagrodzenia w gospodarce narodowej. Sam wzrost między 2025 a 2026 rokiem wyniósł 896,4 zł w przypadku IKZE i 2 241 zł w przypadku IKE, co dobrze pokazuje skalę corocznych podwyżek. Dla oszczędzających oznacza to, że z każdym rokiem mogą przeznaczyć na indywidualne konto nieco więcej środków objętych korzyścią podatkową.
Jakie korzyści podatkowe daje Indywidualne Konto Zabezpieczenia Emerytalnego?
Jedną z najważniejszych korzyści IKZE jest możliwość odliczenia wpłat w rocznym zeznaniu podatkowym. Osoby rozliczające się według skali podatkowej lub podatkiem liniowym mogą odliczyć wpłaty od dochodu, a osoby korzystające z ryczałtu od przychodów ewidencjonowanych - od przychodu.
Przy wpłacie 11 304 zł oszczędność podatkowa może wynieść 1 356,48 zł przy stawce 12% lub 3 617,28 zł przy stawce 32%, pod warunkiem że cała wpłata pomniejsza podstawę opodatkowaną odpowiednią stawką. Rzeczywista korzyść zależy jednak od indywidualnej sytuacji podatnika, w tym wysokości dochodów i możliwości wykorzystania odliczenia.
Osoby prowadzące pozarolniczą działalność mogą w 2026 roku wpłacić na IKZE maksymalnie 16 956 zł. Jeśli przedsiębiorca rozlicza się według skali podatkowej, a cała wpłata pomniejsza dochód opodatkowany stawką 32%, oszczędność podatkowa może wynieść 5 425,92 zł. Przy innych formach opodatkowania wysokość korzyści będzie zależeć od właściwej stawki oraz kwoty dochodu lub przychodu, od której można dokonać odliczenia.
Ulgę na IKZE można rozliczyć w rocznym zeznaniu PIT. Nie uwzględnia się jej przy obliczaniu zaliczek na podatek dochodowy. Jeśli kwota wpłat przekracza dochód lub przychód, od którego można dokonać odliczenia, niewykorzystanej części ulgi nie można przenieść na kolejne lata.
Wypłata środków z IKZE po ukończeniu 65 lat i pod warunkiem dokonywania wpłat w co najmniej pięciu latach kalendarzowych podlega 10-procentowemu zryczałtowanemu podatkowi dochodowemu, naliczanemu od całej wypłacanej kwoty. W przypadku IKE zwolnienie z 19-procentowego podatku od zysków kapitałowych przysługuje po ukończeniu 60 lat lub 55 lat, jeśli oszczędzający posiada uprawnienia emerytalne, oraz spełnieniu dodatkowych warunków dotyczących wpłat.
Warunki korzystania z preferencji podatkowych IKE i IKZE są różne. W przypadku IKZE prawo do odliczenia wpłat w rocznym zeznaniu podatkowym nie wymaga pięciu lat oszczędzania. Warunek dokonywania wpłat w co najmniej pięciu latach kalendarzowych dotyczy wypłaty środków po ukończeniu 65 lat.
W przypadku IKE zwolnienie z podatku od zysków kapitałowych wymaga spełnienia warunku wieku oraz dokonywania wpłat w co najmniej pięciu dowolnych latach kalendarzowych albo wpłacenia ponad połowy wartości wszystkich wpłat nie później niż pięć lat przed złożeniem wniosku o wypłatę.
IKE i IKZE umożliwiają długoterminowe gromadzenie oszczędności, a dostępne sposoby lokowania środków zależą od oferty instytucji finansowej. W przypadku rachunków maklerskich mogą obejmować m.in. akcje i ETF-y. Oszczędzający może samodzielnie wybierać dostępne instrumenty i decydować o podziale środków między nimi, z uwzględnieniem ryzyka inwestycyjnego.
FAQ
Wysokość korzyści podatkowej zależy od kwoty wpłat na IKZE oraz indywidualnej sytuacji podatnika. Przy wpłacie 11 304 zł oszczędność podatkowa może wynieść 1 356,48 zł przy stawce 12% lub 3 617,28 zł przy stawce 32%, jeśli cała wpłata pomniejsza dochód opodatkowany odpowiednią stawką. Nie oznacza to jednak automatycznego zwrotu takiej kwoty z urzędu skarbowego - faktyczny zwrot zależy również od wysokości zapłaconych zaliczek i końcowego rozliczenia rocznego.
Wpłaty na IKZE mogą obniżyć dochód podlegający opodatkowaniu według skali podatkowej. Jeśli część dochodu przekracza próg 120 000 zł rocznie, odliczenie wpłat może zmniejszyć kwotę objętą stawką 32%. Nie oznacza to jednak automatycznego uniknięcia tej stawki - wysokość oszczędności zależy od dochodu oraz kwoty odliczenia.
Limit wpłat na IKZE w 2026 roku wynosi 11 304 zł dla większości oszczędzających oraz 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą.
W danym momencie możesz posiadać tylko jedno konto IKZE - prawo nie przewiduje prowadzenia kilku takich rachunków jednocześnie, choć możesz zmienić instytucję, w której je prowadzisz.
Do ograniczeń IKZE należą roczny limit wpłat, brak możliwości częściowego zwrotu środków oraz określone warunki preferencyjnej wypłaty. Po ukończeniu 65 lat i spełnieniu warunku wpłat w co najmniej pięciu latach kalendarzowych wypłata podlega 10-procentowemu podatkowi od całej kwoty. Wcześniejszy zwrot wymaga wycofania wszystkich środków i rozliczenia ich według skali podatkowej.
Korzyści z IKZE mogą być ograniczone w przypadku osób, które nie osiągają dochodu lub przychodu pozwalającego na wykorzystanie odliczenia podatkowego. Niewykorzystanej części odliczenia nie można przenieść na kolejne lata. Znaczenie ma również planowany okres oszczędzania - wcześniejszy zwrot środków wiąże się z obowiązkiem rozliczenia całej zwracanej kwoty według skali podatkowej.
W 2027 roku podstawowy limit wpłat na IKZE wyniesie 12 039,60 zł, natomiast dla osób prowadzących pozarolniczą działalność - 18 059,40 zł. Obie kwoty zostały oficjalnie ogłoszone w Monitorze Polskim i zaczną obowiązywać 1 stycznia 2027 roku.
Jak założyć rachunek w XTB?
Dochód pasywny - co to jest i jak go uzyskać?
Limit IKE w 2026 i 2027 roku - ile wynosi?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.