

Osobiste Konto Inwestycyjne (OKI) to rachunek przeznaczony do oszczędzania i inwestowania na preferencyjnych zasadach podatkowych. Dochody z aktywów zgromadzonych na OKI mają być zwolnione z podatku od zysków kapitałowych w wysokości 19% (tzw. podatku Belki), natomiast po przekroczeniu limitu określonego w ustawie pobierany będzie podatek od średniej wartości zgromadzonych aktywów. Łączny próg zwolnienia wynosi 100 000 zł, w tym do 25 000 zł aktywów oszczędnościowych, a nowy podatek od aktywów pobierany będzie jedynie od nadwyżki ponad tę kwotę. Podstawą prawną OKI jest ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098), która wchodzi w życie 1 stycznia 2027 r. Celem OKI jest zachęcenie do długoterminowego inwestowania i wsparcie polskiego rynku kapitałowego.
Najważniejsze informacje o OKI
-
Data startu OKI: Osobiste Konto Inwestycyjne wchodzi w życie 1 stycznia 2027 roku - od tego momentu instytucje finansowe będą mogły oferować konta OKI.
-
Zwolnienie z podatku Belki: dochody z aktywów zgromadzonych na OKI - zyski kapitałowe, odsetki i dywidendy - nie są objęte podatkiem od zysków kapitałowych, także po przekroczeniu progu 100 tys. zł.
-
Dwa limity zwolnienia: preferencja podatkowa obejmuje aktywa o wartości do 100 000 zł, przy czym część oszczędnościowa korzysta ze zwolnienia do 25 000 zł - i limit ten mieści się w łącznym progu 100 tys. zł.
-
Podatek od wartości aktywów: w przypadku kont OKI od nadwyżki ponad ustawowy limit naliczany jest nowy podatek od średniej wartości aktywów, który w 2027 roku wyniesie 0,85% i jest płacony niezależnie od tego, czy portfel przyniósł zysk, czy stratę.
-
Elastyczność: OKI nie jest produktem emerytalnym - nie ma wymogu zamrażania środków do momentu osiągnięcia określonego wieku, nie obowiązują minimalne wpłaty na konta OKI, a wpłat i wypłat można dokonywać swobodnie.
-
Wiele rachunków: inwestor może posiadać więcej niż jedno OKI, ale limity zwolnienia odnoszą się do jego łącznej sytuacji, a nie do każdego konta z osobna.
-
Gdzie założyć: konta OKI będą mogły prowadzić różne instytucje finansowe - m.in. banki, domy maklerskie, fundusze inwestycyjne, dobrowolne fundusze emerytalne i zakłady ubezpieczeń.
-
Aktywa objęte preferencjami podatkowymi: m.in. akcje spółek z kapitałem w PLN, wybrane obligacje, fundusze i ETF-y spełniające ustawowe kryteria oraz lokaty i konta oszczędnościowe (do 25 tys. zł).
Osobiste Konto Inwestycyjne (OKI) - czym dokładnie jest?
Osobiste Konto Inwestycyjne to rachunek, na którym inwestor może posiadać znane już mu aktywa, takie jak akcje, fundusze ETF, obligacje czy jednostki uczestnictwa funduszy inwestycyjnych, a który działa według odrębnych, preferencyjnych zasad podatkowych. Możliwości inwestycyjne są więc te same co zwykle, ale opodatkowanie dochodów wygląda inaczej niż na standardowym rachunku maklerskim.
Głównym problemem systemowym, który OKI ma rozwiązywać, jest niska skłonność Polaków do inwestowania długoterminowego. Podatek od zysków kapitałowych (tzw. podatek Belki) obniża efektywność inwestycji, a jego pobór przy każdym zrealizowanym zysku może zniechęcać do pomnażania kapitału. Osobiste Konto Inwestycyjne OKI odwraca tę logikę: dochody z aktywów zgromadzonych w ramach OKI są zwolnione z podatku Belki, co może wspierać reinwestowanie wypracowanych środków i korzystanie z efektu procentu składanego.
W przeciwieństwie do IKE czy IKZE Osobiste Konto Inwestycyjne OKI nie wymaga zamrażania środków do emerytury - zgodnie z zasadami ustawy inwestor może wypłacić środki z OKI w dowolnym momencie, bez utraty preferencji podatkowych. OKI od zwykłego rachunku maklerskiego odróżnia natomiast dwoistość mechanizmu podatkowego: brak podatku od zysków kapitałowych przy jednoczesnym wprowadzeniu nowego podatku od średniej wysokości aktywów przekraczających ustawowy limit.
Kto i kiedy będzie mógł skorzystać z konta OKI?
Ustawa o osobistych kontach inwestycyjnych (OKI) wchodzi w życie 1 stycznia 2027 roku. Dostępność kont od tego dnia zależy jednak od terminu wprowadzenia ich do oferty przez poszczególne instytucje finansowe.
Umowę o prowadzenie OKI mogą zawierać wyłącznie osoby pełnoletnie. Konto jest przeznaczone dla inwestorów indywidualnych, którzy chcą oszczędzać lub inwestować na preferencyjnych warunkach podatkowych. Istotna jest rezydencja podatkowa inwestującego - opisane w dalszej części artykułu zasady dotyczą osób rozliczających podatki w Polsce.
Ustawa dopuszcza posiadanie wielu kont OKI, ale nie zwielokrotnia to preferencji podatkowej. Próg 100 tys. zł, w tym do 25 tys. zł dla aktywów oszczędnościowych, dotyczy łącznej wartości kwalifikowanych aktywów na wszystkich rachunkach OKI jednej osoby.
W przypadku OKI nie obowiązuje minimalna wpłata ani ograniczenie wypłat ze względu na wiek. Konto pozwala gromadzić zarówno aktywa inwestycyjne, jak i oszczędnościowe. O wysokości ewentualnego podatku decyduje ich wartość oraz struktura portfela.
Jak działa konto OKI? Zasady i limity
Aby skorzystać z OKI, inwestor musi w pierwszej kolejności zawrzeć umowę z instytucją finansową oferującą tego typu konto, a następnie wpłacić na ten rachunek dowolną kwotę. Środki można przeznaczyć na inwestycje (w postaci np. akcji, jednostek funduszy ETF, obligacji) lub na część oszczędnościową. Możliwość wyboru konkretnych instrumentów zależeć będzie od oferty podmiotu prowadzącego OKI.
Dochody z aktywów zakupionych na OKI są zwolnione z podatku Belki na zasadach ustawy. Dopiero w aktywa przekraczające limit (oraz instrumenty niekwalifikujące się do zwolnienia, np. akcje zagraniczne) podlegają rocznemu podatkowi od średniej wartości aktywów, którego stawka w 2027 r. wyniesie 0,85%.
Poniższa tabela porządkuje najważniejsze informacje dotyczące konta OKI:
|
Cecha |
Wyróżnik OKI |
Praktyczne znaczenie dla inwestora |
|---|---|---|
|
Podatek od dochodów |
Brak podatku Belki od zysków, odsetek i dywidend |
Cały dochód z aktywów w ramach limitu zostaje na koncie i może być reinwestowany |
|
Limit zwolnienia |
100 000 zł łącznie (w tym do 25 000 zł części oszczędnościowej) |
Do tej wartości aktywów obowiązuje pełna preferencja podatkowa |
|
Podatek od nadwyżki |
Podatek od średniej wartości aktywów: 0,85% w 2027 r. |
Naliczany od wartości aktywów ponad limit, niezależnie od zysku lub straty |
|
Dostęp do środków |
Swobodne wpłaty i wypłaty, brak wieku emerytalnego |
Elastyczne zarządzanie kapitałem bez utraty preferencji |
|
Liczba rachunków |
Dowolna liczba kont OKI |
Limity liczone łącznie dla wszystkich rachunków inwestora |
Limity zwolnienia z podatku od zysków kapitałowych - 100 tys. zł i 25 tys. zł
Limit zwolnienia z tzw. podatku Belki w ramach OKI wynosi 100 000 zł wartości kwalifikowanych aktywów, w tym do 25 000 zł aktywów oszczędnościowych. Nie jest to roczny limit wpłat, lecz próg zwolnienia z podatku od wartości aktywów. Wysokość środków zgromadzonych na OKI może przekraczać ustawowy limit, ale nadwyżka ponad kwotę 100 000 zł zostanie objęta nowym podatkiem od średniej wartości aktywów.
Część inwestycyjna OKI obejmuje akcje spółek notowanych na Giełdzie Papierów Wartościowych w Warszawie (GPW) o kapitale zakładowym w złotych, obligacje i listy zastawne w złotych oraz jednostki uczestnictwa funduszy inwestycyjnych spełniające warunki ustawowe. W ramach łącznego limitu do 25 tys. zł może przypadać na aktywa oszczędnościowe, np. lokaty bankowe czy środki na koncie oszczędnościowym. Limit 25 tys. zł nie jest dodatkowy - jeśli inwestor wykorzysta 25 tys. zł na część oszczędnościową, pozostałe 75 tys. zł limitu może dotyczyć kwalifikowanych aktywów inwestycyjnych.
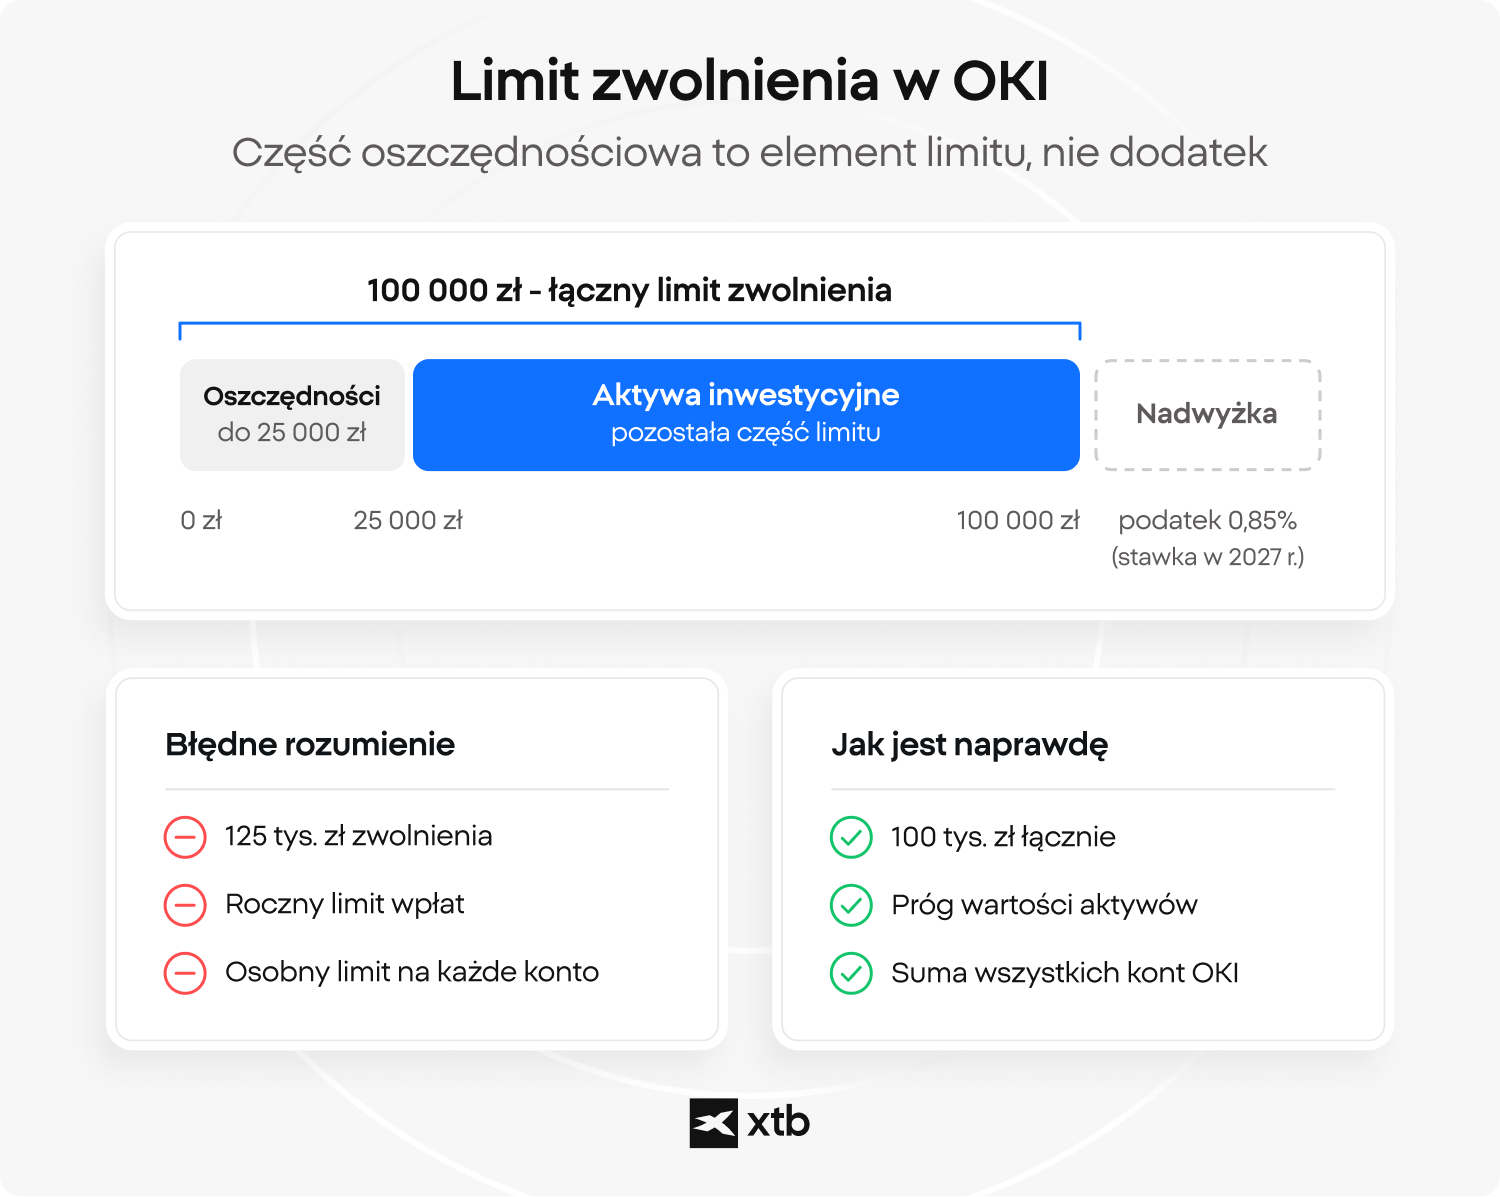
Podstawą rozliczenia podatku w przypadku OKI jest średnia wartość aktywów, nie wycena z jednego dnia. Ustawa przewiduje uwzględnienie dziennych wycen i wpłat w ciągu roku, z podziałem przez liczbę dni posiadania konta. Dzięki temu chwilowe wahania wyceny nie przesądzają o wysokości podatku. Przy kilku kontach OKI wartości aktywów są uwzględniane łącznie.
Podatek od wartości aktywów - na czym polega i ile wyniesie?
Podatek od wartości aktywów nie zależy od osiągniętego dochodu. Jego podstawą jest wartość aktywów na OKI przekraczająca właściwe limity zwolnienia. Inwestor nie płaci więc daniny od wartości całego portfela, lecz od nadwyżki ponad limit. Inaczej niż przy podatku Belki, kluczowa jest wartość zgromadzonych aktywów a nie kwota zrealizowanego zysku.
W 2027 r. stawka podatku od wartości aktywów wyniesie 0,85%. W kolejnych latach ma odpowiadać ona odpowiadać 19% stopy referencyjnej NBP obowiązującej 31 października roku poprzedzającego rok podatkowy, przy ustawowym minimum w wysokości 0,1%. Zmiana stopy referencyjnej NBP będzie więc wpływać na wysokość stawki podatku płaconego przez inwestujących w ramach OKI.
Podatek może wystąpić również w roku, w którym portfel przyniósł stratę, jeśli wartość aktywów podlegających opodatkowaniu przekracza limit zwolnienia. Z drugiej strony, przy wartości kwalifikowanych aktywów mieszczącej się w limitach inwestor nie płaci podatku od wartości aktywów, a dochody z tych aktywów korzystają ze zwolnienia z podatku Belki. Podatek od nadwyżki to odrębny mechanizm, który należy uwzględnić przy ocenie opłacalności OKI.
Instytucja prowadząca OKI ustala wartość aktywów, oblicza należny podatek i przekazuje informacje organom podatkowym. Inwestor nie musi samodzielnie przygotowywać wszystkich obliczeń, ale powinien znać zasady wyliczania potencjalnego obciążenia ponieważ odpowiednie rozliczenie podatku jest obowiązkiem podatnika.
Podatek od wartości aktywów a podatek Belki - najważniejsze różnice
Podatek od zysków kapitałowych (tzw. podatek Belki) wynosi 19% i dotyczy dochodu z inwestycji, np. sprzedaży instrumentów finansowych, odsetek czy dywidend. Przy sprzedaży akcji znaczenie ma wynik wszystkich transakcji przeprowadzonych w danym roku podatkowym. Oznacza to, że zyski i straty mogą się wzajemnie kompensować. Sam wzrost wyceny portfela nie oznacza obowiązku zapłaty podatku.
Na OKI obowiązuje inna konstrukcja. Dochody z aktywów, które znajdują się na rachunku i spełniają warunki ustawy, nie podlegają opodatkowaniu podatkiem Belki. Opodatkowaniu podlega jedynie nadwyżka wartości aktywów ponad właściwy próg. Kwota podatku od aktywów nie zależy bezpośrednio od tego, czy inwestor osiągnął zysk czy stratę.
W roku bez dochodu kapitałowego inwestor ze standardowym rachunkiem może nie zapłacić podatku Belki. Tymczasem na OKI, mimo straty, naliczony zostanie podatek od nadwyżki aktywów ponad limit. Przy regularnie realizowanych dochodach w ramach limitu OKI zwolnienie z podatku Belki może z kolei przynosić korzyść.
Dlatego sama stawka podatku w wysokości 0,85% nie przesądza, że OKI zawsze będzie korzystniejsze od zwykłego rachunku. Znaczenie mają wartość portfela, stopa zwrotu, udział odsetek i dywidend oraz horyzont inwestowania. Przy dużej nadwyżce ponad limit i niskiej stopie zwrotu obciążenie podatkiem od wartości aktywów może okazać się mniej korzystne niż klasyczne rozliczenie zysków kapitałowych.
W co można inwestować na koncie OKI?
Zakres aktywów, które mogą znaleźć się na OKI, jest szeroki, ale nie nieograniczony - a co ważniejsze, nie każde aktywo automatycznie korzysta z preferencji podatkowej. Trzeba tu wyraźnie oddzielić dwie kwestie: to, że dany instrument „może znajdować się na OKI", od tego, że „jego wartość korzysta ze zwolnienia". Zwolnienie podatkowe dotyczy tylko aktywów spełniających określone kryteria opisane w ustawie, dlatego przy budowie portfela inwestycyjnego warto sprawdzać status konkretnego instrumentu.
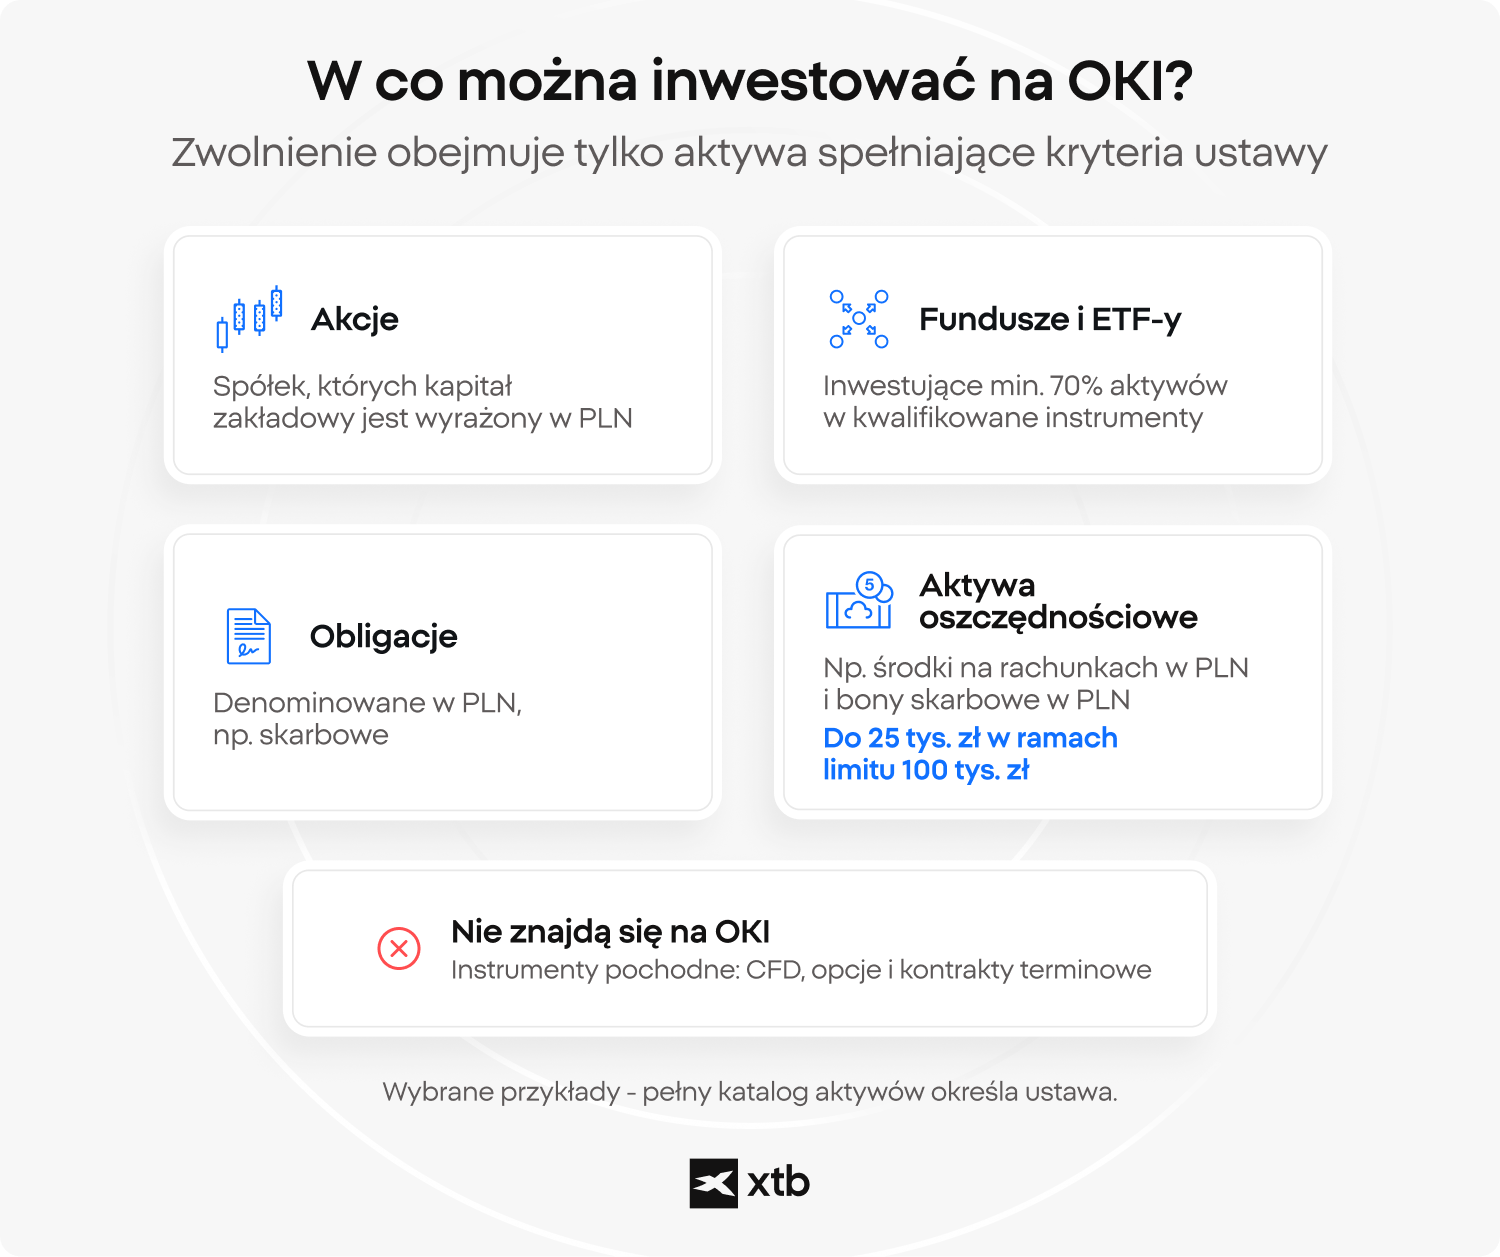
Wsród aktywów, które objęte zostaną preferencjami podatkowymi w ramach OKI znaleźć można m.in. akcje spółek, których kapitał zakładowy jest denominowany w PLN, określone obligacje, w tym obligacje skarbowe, skarbowe obligacje oszczędnościowe i obligacje detaliczne, a także jednostki uczestnictwa funduszy inwestycyjnych oraz fundusze ETF. W przypadku obligacji i listów zastawnych znaczenie mają warunki ustawowe, w tym waluta PLN. Fundusze i ETF-y muszą zasadniczo spełniać wymóg inwestowania co najmniej 70% aktywów w kwalifikowane instrumenty. Samo notowanie akcji na GPW lub dostępność ETF-u w polskim domu maklerskim nie przesądza o zwolnieniu.
Część oszczędnościowa obejmuje m.in. lokaty bankowe, środki na kontach oszczędnościowych i niektóre obligacje oszczędnościowe. Obowiązuje dla niej limit 25 000 zł w ramach łącznego progu 100 000 zł. Struktura portfela wpływa więc na wysokość zwolnienia.
Przy aktywach zagranicznych liczą się kryteria ustawowe, a nie wyłącznie giełda lub miejsce dokonywania inwestycji. Nie wszystkie zagraniczne akcje, obligacje zagraniczne i ETF-y kwalifikują się do zwolnienia. Instrumenty spoza ustawowego katalogu mogą być objęte podatkiem od wartości aktywów od pierwszej złotówki.
Na OKI nie znajdą się instrumenty pochodne, takie jak CFD, opcje i kontrakty terminowe. Przed zakupem instrumentu warto sprawdzić zarówno jego dostępność na OKI, jak i status podatkowy. Samo posiadanie aktywów na OKI nie wystarcza do zwolnienia.
Czy posiadanie konta OKI się opłaca? Zalety i ograniczenia
„Czy OKI się opłaca?" jest prawdopodobnie jednym z najczęściej zadawanych przez inwestorów pytań, ale odpowiedź nie sprowadza się do prostego „tak" lub „nie". Zamiast oceniać rozwiązanie wyłącznie pod kątem kapitału i jego efektywnej alokacji, warto zrozumieć pełny mechanizm nowego rozwiązania: kiedy konstrukcja OKI działa na korzyść inwestora, a kiedy jej przewaga maleje. Wiele zależy od wielkości portfela, struktury aktywów i osiąganej stopy zwrotu.
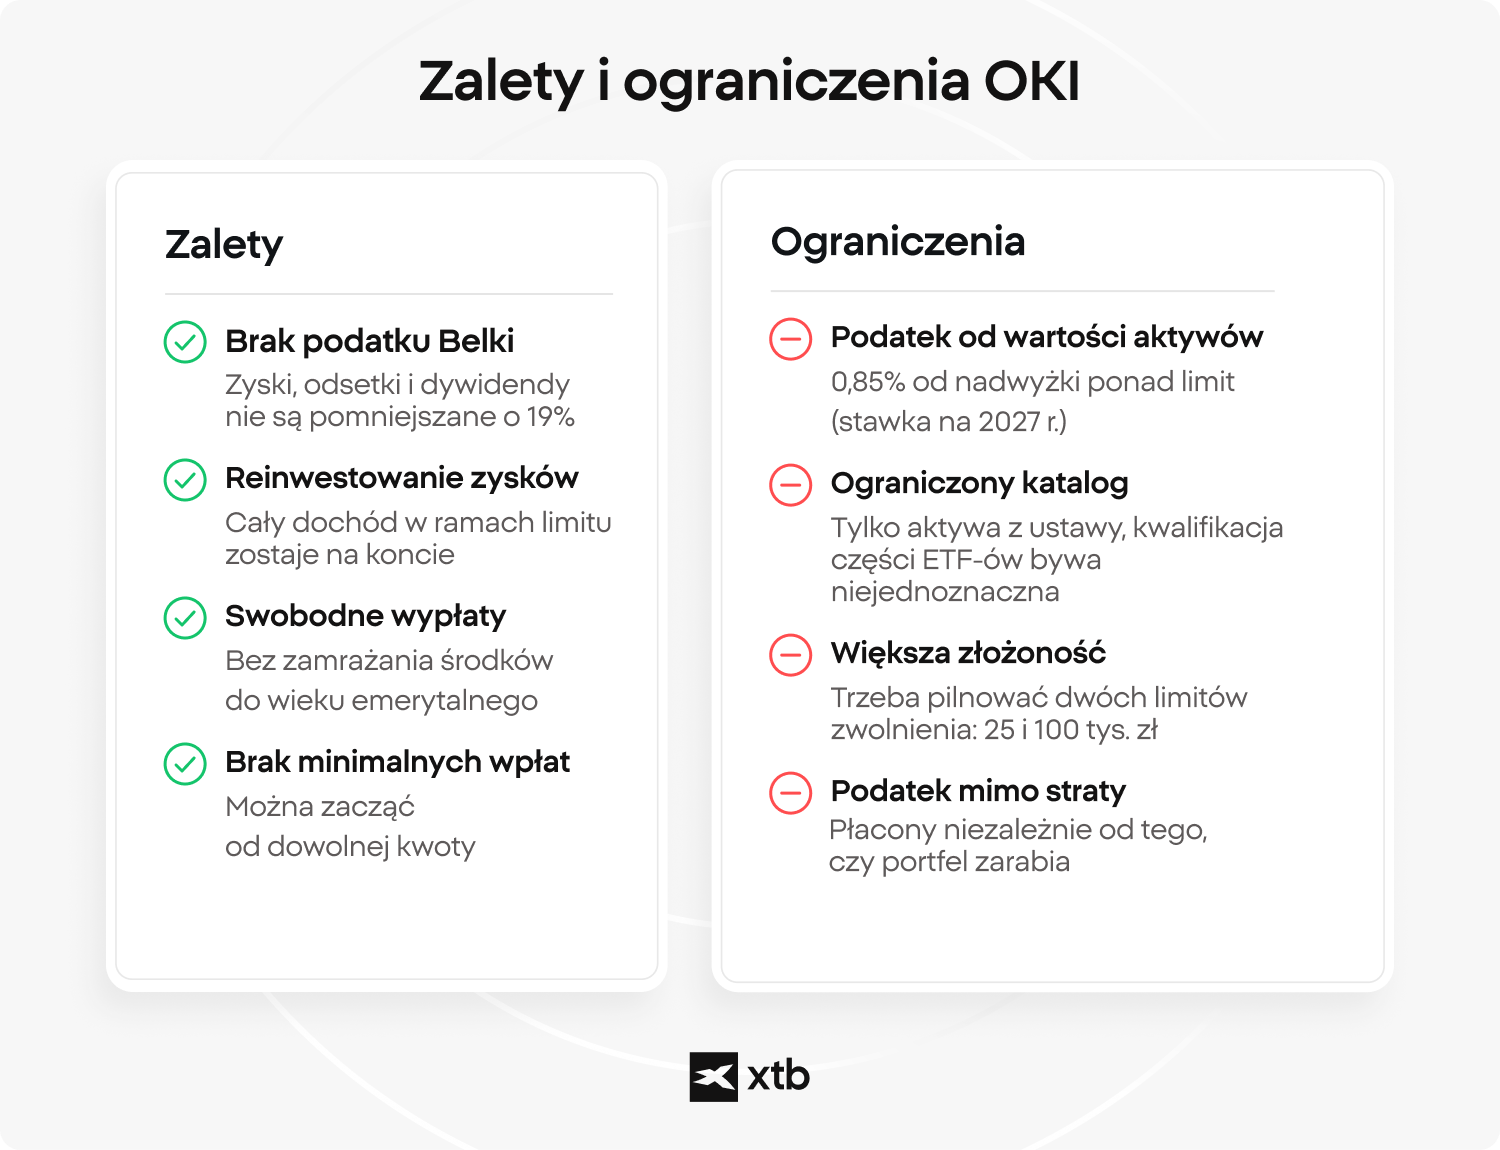
Największą zaletą OKI jest bez wątpienia brak podatku Belki od dochodów z kwalifikowanych aktywów w wysokości 19%. Zyski, odsetki i dywidendy w ramach OKI są objęte zwolnieniem od podatku (do wysokości limitu) i mogą być swobodnie reinwestowane, a rachunek nie wymaga minimalnych wpłat ani osiągnięcia wieku emerytalnego przed wypłatą środków. Te cechy mogą być istotne dla inwestorów chcących zachować elastyczny dostęp do swoich środków pieniężnych.
Głównym ograniczeniem OKI jest z kolei podatek od średniej wartości aktywów ponad ustawowy limit, należny niezależnie od wyniku inwestycji. Dodatkowo, nie wszystkie instrumenty skorzystają ze zwolnienia, a kwalifikacja części ETF-ów i aktywów zagranicznych wymaga wcześniejszego sprawdzenia. Trzeba również uwzględnić łączną wartość wszystkich OKI i niższy, 25-tysięczny limit aktywów oszczędnościowych.
Prześledźmy trzy proste scenariusze, które pokazują, jak działa ta konstrukcja:
-
Inwestor poniżej limitu: Twoje aktywa na OKI są warte 60 000 zł. Mieścisz się w progu 100 tys. zł, więc nie płacisz podatku Belki od zysków ani podatku od wartości aktywów. W tym przypadku OKI działa jak konto z pełnym zwolnieniem podatkowym w ramach limitu.
-
Inwestor powyżej limitu: Twoje aktywa inwestycyjne są warte 200 000 zł. Do 100 tys. zł obowiązuje zwolnienie, a od nadwyżki 100 000 zł naliczany jest podatek od wartości aktywów. To, czy w takim przypadku OKI się opłaca, zależy od tego, jak wysoki podatek Belki zapłaciłbyś na zwykłym rachunku od realizowanych zysków.
-
Inwestor oszczędnościowy: Większość środków utrzymujesz w aktywach o charakterze oszczędnościowym. Tu obowiązuje niższy limit 25 tys. zł, więc znaczna część wartości może znaleźć się poza zwolnieniem. Dla takiego profilu przewaga OKI bywa mniejsza niż dla portfela zbudowanego z aktywów inwestycyjnych.
Jak widać, OKI nie jest rozwiązaniem, które „zawsze wygrywa". Dla jednych inwestorów będzie to atrakcyjne narzędzie ograniczające obciążenie podatkiem od zysków kapitałowych, dla innych - przy dużych portfelach lub przewadze aktywów oszczędnościowych - korzyść okaże się bardziej ograniczona. Decyzję warto oprzeć na własnej sytuacji, a nie na ogólnym haśle.
Konto OKI a pozostałe formy inwestowania - najważniejsze różnice
OKI nie działa w próżni. Inwestor może korzystać z niego równolegle z innymi rachunkami i produktami finansowymi, takimi jak standardowy rachunek maklerski, IKE czy IKZE. Poniższe porównanie ma pomóc zrozumieć funkcję każdego z tych rozwiązań, a nie wskazać najlepsze rozwiązanie. W praktyce różne konta mogą pełnić różne role w szerokim portfelu inwestycyjnym inwestora.
OKI a standardowy rachunek maklerski
Na zwykłym rachunku maklerskim inwestor co do zasady płaci 19% podatku od wszystkich dochodów kapitałowych. Przy sprzedaży akcji lub ETF-ów znaczenie ma dochód uzyskany w danym roku podatkowym, czyli przychód pomniejszony o odpowiednie koszty. Straty z części transakcji mogą zmniejszać dochód z innych, a brak dochodu do opodatkowania może oznaczać brak podatku Belki. Straty ze sprzedaży instrumentów finansowych mogą być również rozliczane w kolejnych pięciu latach podatkowych na zasadach przewidzianych w przepisach. Odsetki i dywidendy są rozliczane według właściwych dla nich zasad.
Na OKI dochody z inwestycji są zwolnione z podatku Belki, natomiast zasady naliczania podatku od wartości aktywów zależą od rodzaju posiadanych instrumentów. W przypadku aktywów objętych ustawowymi preferencjami podatek ten naliczany jest dopiero od nadwyżki ponad obowiązujący limit. Z kolei aktywa nieobjęte preferencjami, np. zagraniczne akcje czy fundusze ETF niespełniające ustawowych kryteriów, podlegają podatkowi od wartości aktywów zawsze - od całej ich wartości, niezależnie od limitu 100 tys. zł. Co istotne, podatek ten nie zależy od osiągniętego dochodu i może być należny nawet wtedy, gdy inwestycje przynoszą stratę. W 2027 r. jego stawka wyniesie 0,85%, przy czym w kolejnych latach może się zmieniać.
Zwykły rachunek maklerski nie stosuje limitu zwolnienia w wysokości 100 tys. zł i może oferować szerszy katalog instrumentów. Na OKI do limitu kwalifikują się m.in. akcje spółek z kapitałem zakładowym denominowanym w PLN, określone obligacje i listy zastawne w PLN oraz fundusze i ETF-y spełniające wymóg struktury aktywów. CFD, opcje i kontrakty terminowe nie są dostępne w ramach OKI.
Oba rachunki zapewniają dostęp do środków przed emeryturą. Mogą się uzupełniać: kwalifikowane aktywa można utrzymywać na OKI, a pozostałe na standardowym rachunku, uwzględniając obowiązujące zasady podatkowe.
Osobiste Konto Inwestycyjne a konta IKE oraz IKZE
IKE i IKZE to rozwiązania emerytalne, a OKI - elastyczny rachunek inwestycyjno-oszczędnościowy z własnym mechanizmem podatkowym. Ta różnica celu przekłada się na wszystkie pozostałe zasady. IKE oferuje zwolnienie z podatku od zysków kapitałowych, ale pod warunkiem spełnienia wymogów, m.in. wiekowych - IKE wymaga spełnienia dokładnych warunków dla zachowania całkowitego zwolnienia podatkowego. IKZE z kolei daje inwestorom możliwość odliczanie wpłat w rocznym rozliczeniu PIT, czego OKI nie przewiduje; w zamian wypłata z IKZE jest później opodatkowana na odrębnych zasadach.
Najważniejsze różnice między tymi rozwiązaniami można ująć następująco:
-
Cel: IKE i IKZE w rozumieniu ustawodawcy służą przede wszystkim budowaniu kapitału emerytalnego; OKI jest uniwersalnym kontem do inwestowania i oszczędzania na preferencyjnych warunkach podatkowych.
-
Dostęp do środków: OKI pozwala na swobodne wpłaty i wypłaty bez ograniczeń wiekowych; w IKE i IKZE wcześniejsza wypłata zwykle wiąże się z utratą ulgi lub dodatkowym rozliczeniem.
-
Ulgi podatkowe: IKZE oferuje odliczenie wpłat w PIT, a OKI nie; OKI daje natomiast zwolnienie z podatku Belki zastępując go podatkiem od średniej wartości aktywów ponad próg (w przypadku aktywów nieobjętych preferencjami takich jak np. akcje zagraniczne podatek od wartości aktywów naliczany jest zawsze).
-
Limity: każdy z tych rachunków ma własne limity i progi - w OKI jest to 100 tys. zł (w tym 25 tys. zł części oszczędnościowej), w IKE i IKZE obowiązują odrębne roczne limity wpłat.
-
Równoległość: OKI, IKE i IKZE można posiadać jednocześnie, dopasowując każde konto do innego celu.
Nie należy więc traktować OKI jako zamiennika IKE lub IKZE. To rozwiązania o odmiennych celach i mechanizmach - OKI kładzie nacisk na elastyczność i preferencję dla bieżącego inwestowania, a IKE oraz IKZE na długoterminowe oszczędzanie emerytalne z ulgami przypisanymi do tego celu.
Gdzie i jak będzie można założyć konto OKI?
OKI będą mogły prowadzić różne instytucje finansowe: banki, domy maklerskie, fundusze inwestycyjne, dobrowolne fundusze emerytalne oraz zakłady ubezpieczeń, w zakresie dopuszczonym przepisami. Ustawa wejdzie w życie 1 stycznia 2027 r., ale konkretny termin udostępnienia konta zależy od instytucji. Nie każda z nich musi oferować OKI od pierwszego dnia obowiązywania przepisów.
Otwarcie OKI wymaga zawarcia umowy i wpłaty środków bez określonego minimum. Procedury weryfikacji i dokumenty będą zależały od dostawcy. Warto wcześniej sprawdzić dostępne aktywa i ich kwalifikację do zwolnienia podatkowego.
Znaczenie mają też opłaty. Ustawa przewiduje bezpłatność części podstawowych czynności związanych z prowadzeniem OKI, lecz instytucje mogą pobierać inne dopuszczone przepisami opłaty, np. za transakcje, zgodnie ze swoimi tabelami. Dlatego należy porównać koszty prowadzenia rachunku i inwestowania w poszczególne instrumenty.
Ustawa reguluje transfer OKI między instytucjami i dziedziczenie środków. Szczegółowe warunki określą przepisy i regulaminy dostawców; warto je sprawdzić przed podpisaniem umowy.
Dostępność konta OKI u konkretnego dostawcy należy potwierdzić w jego oficjalnej komunikacji. Sama możliwość prawna prowadzenia takich rachunków nie oznacza, że dana platforma inwestycyjna wprowadzi je do swojej oferty.
Osobiste Konto Inwestycyjne (OKI) – podsumowanie
Osobiste Konto Inwestycyjne to jedno z ważniejszych rozwiązań dla polskich inwestorów indywidualnych, wchodzące w życie 1 stycznia 2027 roku. Jego istotą jest szczególne opakowanie podatkowe dla oszczędności i inwestycji: dochody z aktywów zgromadzonych na OKI - zyski kapitałowe, odsetki i dywidendy - są zwolnione z podatku Belki, a w miejsce podatku od zysków kapitałowych, po przekroczeniu ustawowych progów, pojawia się podatek od wartości aktywów.
Najważniejsze zasady warto zapamiętać w jednym ciągu. Limit zwolnienia wynosi 100 tys. zł łącznie, z czego do 25 tys. zł może przypadać na aktywa oszczędnościowe i limit ten mieści się w progu 100 tys. zł, a nie ponad nim. Od nadwyżki naliczany jest podatek od wartości aktywów, w 2027 roku w wysokości 0,85%, płacony niezależnie od zysku lub straty. OKI nie jest produktem emerytalnym: nie ma wymogu zamrażania środków, minimalnych wpłat ani ograniczenia liczby rachunków, choć limity liczone są łącznie dla wszystkich tego typu kont inwestora.
Przed podjęciem decyzji o założeniu OKI warto zrozumieć, że Osobiste Konto Inwestycyjne nie jest kontem „bez podatku" ani rozwiązaniem, które w każdej sytuacji wypada najlepiej. Jego atrakcyjność zależy od wielkości portfela inwestora względem limitu, struktury aktywów oraz celu inwestycyjnego. Dla jednych będzie to skuteczne narzędzie ograniczające obciążenie podatkiem od zysków kapitałowych, dla innych - przy dużych portfelach lub przewadze aktywów oszczędnościowych - korzyść okaże się bardziej umiarkowana. Kluczem jest świadome dopasowanie konta OKI do własnej sytuacji, w razie potrzeby obok rachunku maklerskiego, IKE i IKZE.
FAQ
Ustawa o osobistych kontach inwestycyjnych wchodzi w życie 1 stycznia 2027 roku. Od tego momentu instytucje finansowe będą mogły oferować konta OKI, choć faktyczny start oferty może się różnić w zależności od dostawcy.
Tak, inwestor może posiadać więcej niż jedno konto OKI - ustawa nie ogranicza ich liczby. Trzeba jednak pamiętać, że limity zwolnienia (100 tys. zł oraz 25 tys. zł części oszczędnościowej) odnoszą się do łącznej sytuacji inwestora, a nie do każdego rachunku z osobna. Limity podatkowe nie mnożą się wraz z liczbą kont. Limit 100 tys. zł wartości kwalifikowanych aktywów, w tym maksymalnie 25 tys. zł części oszczędnościowej, dotyczy łącznie wszystkich OKI należących do danej osoby.
Nie. Kwota 100 tys. zł to próg wartości aktywów, do którego działa zwolnienie podatkowe, a nie roczny limit wpłat. Dopóki wartość aktywów zgromadzonych na OKI mieści się w tym progu, dochody z nich są zwolnione z podatku.
Nie. Limit 25 tys. zł dla aktywów oszczędnościowych mieści się w łącznym progu 100 tys. zł - nie tworzy dodatkowej kwoty ponad tę granicę. Łączne zwolnienie to 100 tys. zł, z czego maksymalnie 25 tys. zł może przypadać na część oszczędnościową.
Po przekroczeniu progu dochody z aktywów nadal nie są objęte podatkiem Belki, ale od nadwyżki wartości aktywów ponad limit naliczany jest podatek od wartości aktywów. W 2027 roku jego stawka wynosi 0,85% i jest on płacony niezależnie od tego, czy portfel przyniósł zysk, czy stratę.
Tak. OKI nie jest produktem emerytalnym i nie wymaga zamrażania środków do określonego wieku. Wpłat i wypłat można dokonywać swobodnie, zgodnie z zasadami ustawy, bez utraty preferencji podatkowej w ramach obowiązujących limitów.
Nie. OKI to elastyczny rachunek inwestycyjno-oszczędnościowy z własnym mechanizmem podatkowym, a IKE i IKZE to rozwiązania emerytalne z odrębnymi zasadami wpłat, wypłat i ulg. Te konta można posiadać równolegle, dopasowując każde z nich do innego celu.

Procent składany - czym jest i jak go obliczyć?
Dochód pasywny - co to jest i jak go uzyskać?
Price Action - czym jest ta strategia w tradingu?
Ta publikacja handlowa jest informacyjna i edukacyjna. Nie jest rekomendacją inwestycyjną ani informacją rekomendującą lub sugerującą strategię inwestycyjną. W materiale nie sugerujemy żadnej strategii inwestycyjnej ani nie świadczymy usługi doradztwa inwestycyjnego. Materiał nie uwzględnia indywidualnej sytuacji finansowej, potrzeb i celów inwestycyjnych klienta. Nie jest też ofertą sprzedaży ani subskrypcji. Nie jest zaproszeniem do nabycia, reklamą ani promocją jakichkolwiek instrumentów finansowych. Publikację handlową przygotowaliśmy starannie i obiektywnie. Przedstawiamy stan faktyczny znany autorom w chwili tworzenia dokumentu. Nie umieszczamy w nim żadnych elementów oceniających. Informacje i badania oparte na historycznych danych lub wynikach oraz prognozy nie stanowią pewnego wskaźnika na przyszłość. Nie odpowiadamy za Twoje działania lub zaniechania, zwłaszcza za to, że zdecydujesz się nabyć lub zbyć instrumenty finansowe na podstawie informacji z tej publikacji handlowej. Nie odpowiadamy też za szkody, które mogą wynikać z bezpośredniego czy też pośredniego wykorzystania tych informacji. Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.