


A Apple (AAPL.US) encerrou o quarto trimestre do ano fiscal de 2026 com um lucro líquido melhor do que o esperado, de $30.71 mil milhões, e receita de $114.5 mil milhões, representando um crescimento homólogo de 12% e um resultado claramente acima das expectativas dos analistas. O iPhone continuou a ser o principal motor de crescimento, com as vendas a subir 17% em termos homólogos e a superar as previsões do mercado, enquanto a receita do Mac registou um aumento ainda mais forte, de 24%. A Apple manteve uma elevada rentabilidade e gerou $30.71 mil milhões em lucro líquido, apesar do aumento dos custos de componentes e das pressões na cadeia de abastecimento. O relatório destaca a solidez do negócio da Apple e a procura pelos seus dispositivos e serviços, embora a receita mais fraca do que o esperado na China e a queda nas vendas de iPads e wearables apontem para um crescimento desigual entre categorias de produtos. As ações da Apple mantiveram-se praticamente inalteradas após a divulgação dos resultados, a negociar perto do preço de fecho da sessão regular, de $338.50, nas transações pós-mercado.
Principais resultados financeiros da Apple no 4.º trimestre do ano fiscal de 2026
-
A receita aumentou 12% em termos homólogos, para $114.50 mil milhões, face à estimativa de consenso de $113.39 mil milhões. Isto representa uma superação de aproximadamente $1.1 mil milhões, ou quase 1%, e marca um novo recorde de receita para o trimestre de setembro. Para uma empresa a operar à escala da Apple, um crescimento de receita de dois dígitos continua a ser um sinal importante de procura resiliente pelos seus produtos e serviços.
-
O lucro por ação (EPS) atingiu $2.10, face às expectativas de $1.99, superando as estimativas em cerca de 5.5%. No entanto, o resultado incluiu um impacto positivo de reembolsos relacionados com tarifas, estimado em $0.05 por ação. Excluindo este efeito, o EPS teria sido de aproximadamente $2.05, ainda acima do consenso, mas indicando que parte da surpresa nos resultados não proveio diretamente do desempenho operacional.
-
O lucro líquido aumentou 12% em termos homólogos, para $30.71 mil milhões, correspondendo a uma margem de lucro líquido de aproximadamente 26.8%. Isto significa que a Apple gerou quase 27 cêntimos de lucro líquido por cada dólar de receita. Esta elevada rentabilidade continua a ser um dos pontos fortes mais importantes do negócio da empresa, embora os resultados futuros continuem sensíveis aos custos de produção, às alterações de preços e ao mix de vendas.
-
A margem bruta atingiu 47.9%, superando a estimativa de consenso de 47.5%. O lucro bruto aumentou 13% em termos homólogos, para $54.82 mil milhões. Os reembolsos relacionados com tarifas melhoraram a margem reportada em cerca de 1 ponto percentual, sugerindo que, sem este fator, a margem bruta teria sido mais próxima de 46.9%. Esta distinção é importante para avaliar a sustentabilidade da rentabilidade nos próximos trimestres.
-
O resultado operacional aumentou 10% em termos homólogos, para $35.63 mil milhões, face às expectativas dos analistas de $34.52 mil milhões. Isto traduz-se numa margem operacional de aproximadamente 31.1%, confirmando a capacidade da Apple de gerar lucros substanciais mantendo uma base de receita massiva.
iPhone e Mac impulsionam o crescimento mais forte da receita
-
A receita do iPhone aumentou 17% em termos homólogos, para $57.58 mil milhões, face às expectativas de $56.48 mil milhões. Isto significa que os smartphones representaram cerca de metade da receita trimestral da Apple e continuam a ser, de longe, a sua categoria de produtos mais importante. As fortes vendas da geração mais recente de dispositivos destacam a importância da fidelidade dos clientes e a capacidade da empresa de manter uma procura robusta apesar do aumento da concorrência.
-
A receita de Serviços atingiu um recorde de $31.57 mil milhões, crescendo cerca de 10% em termos homólogos e ficando praticamente em linha com as expectativas dos analistas de $31.58 mil milhões. Os Serviços representaram aproximadamente 27.6% da receita total, constituindo uma fonte importante de vendas recorrentes. O crescimento deste segmento aumenta o valor da base instalada de dispositivos da Apple e reduz a dependência da empresa em relação aos lançamentos cíclicos de hardware.
-
A receita do Mac aumentou 24% em termos homólogos, para $10.79 mil milhões, superando significativamente a estimativa de consenso de $9.69 mil milhões. Esta foi a taxa de crescimento mais forte entre as principais categorias de produtos da Apple. O resultado sugere uma procura sustentada pelos computadores da empresa e uma contribuição crescente para a receita global do ecossistema.
-
A receita do iPad caiu 10% em termos homólogos, para $6.23 mil milhões, face às expectativas dos analistas de $6.83 mil milhões. Esta foi uma das decepções mais notáveis do relatório, apontando para uma procura mais fraca na categoria de tablets. No entanto, a queda também pode refletir diferenças nos calendários de lançamento de produtos e nos ciclos de substituição, pelo que um único trimestre não determina necessariamente a tendência de mais longo prazo.
-
A receita de Wearables, Casa e Acessórios caiu 8% em termos homólogos, para $8.30 mil milhões, face às expectativas de $8.99 mil milhões. As vendas mais fracas de smartwatches, auscultadores e outros acessórios constituem mais um indício de que a procura dos consumidores não está a crescer de forma uniforme entre as categorias de produtos. Olhando para o futuro, a questão fundamental é saber se as novas gerações de dispositivos serão suficientes para inverter esta tendência.
A receita total de produtos atingiu $82.9 mil milhões, um aumento de 12% em termos homólogos, superando a estimativa de consenso de $81.46 mil milhões. O resultado confirma que o hardware continua a ser o principal motor de receita da Apple, apesar da crescente importância dos Serviços, que ficaram ligeiramente abaixo das expectativas de Wall Street.
China cresce rapidamente, mas fica aquém das expectativas dos analistas
A receita da Grande China aumentou 21% em termos homólogos, para $17.54 mil milhões, mas ficou abaixo da estimativa de consenso de $18.55 mil milhões. Embora a região tenha registado a taxa de crescimento mais forte entre os principais mercados geográficos da Apple, o défice face às expectativas ultrapassou $1 mil milhões. Isto ilustra o quanto os analistas esperavam da recuperação das vendas na China, onde a concorrência doméstica e a disponibilidade de produtos continuam a ser fatores importantes. Segundo o Financial Times, a administração da Apple também apontou restrições na cadeia de abastecimento que limitaram a capacidade da empresa de satisfazer a procura.
As Américas continuaram a ser o maior mercado da Apple, gerando $48.68 mil milhões em receita, um aumento de 10% em termos homólogos. A região representou aproximadamente 42.5% da receita total, confirmando a sua importância central para o desempenho financeiro da empresa. A receita na Europa aumentou 12% em termos homólogos, para $32.01 mil milhões, representando cerca de 28% das vendas da Apple. O crescimento de dois dígitos na segunda maior região geográfica da empresa reforça a perspetiva geral de uma procura sólida pelos seus produtos e serviços. O Resto da Ásia-Pacífico gerou $9.71 mil milhões em receita, um aumento de 15% face ao ano anterior, enquanto o Japão registou uma modesta queda de 1%, para $6.54 mil milhões. Estes resultados destacam o desempenho desigual dos mercados asiáticos, em que o crescimento em alguns países compensa vendas mais fracas noutros.
Fluxo de caixa e retorno para os acionistas
A Apple gerou aproximadamente $145.1 mil milhões em fluxo de caixa operacional durante o ano fiscal de 2026. Esta é uma das métricas financeiras mais importantes da empresa, demonstrando a sua substancial capacidade de financiar investimentos, investigação e desenvolvimento, e distribuições aos acionistas através do caixa gerado pelas suas operações principais. Só no quarto trimestre, o fluxo de caixa operacional atingiu cerca de $28 mil milhões, enquanto a empresa devolveu um montante semelhante aos acionistas através de dividendos e recompras de ações. A dimensão destas distribuições de capital continua a ser uma característica importante da Apple enquanto empresa tecnológica madura, embora não elimine o risco de quedas no preço das suas ações.
A Apple manteve o dividendo trimestral em $0.27 por ação. No entanto, os programas de recompra de ações desempenham um papel muito maior nas distribuições totais aos acionistas da empresa, uma vez que podem reduzir o número de ações em circulação e apoiar o crescimento do EPS. A administração também reportou que a base instalada de dispositivos ativos da Apple atingiu um novo máximo histórico em todas as principais categorias de produtos e regiões geográficas. Isto é particularmente importante para as perspetivas de longo prazo do segmento de Serviços, uma vez que uma base de utilizadores maior cria oportunidades para gerar receita adicional através de subscrições, pagamentos e outros serviços digitais.
As despesas de I&D da Apple crescem muito mais depressa do que a receita
As despesas de investigação e desenvolvimento (I&D) da Apple aumentaram 32% em termos homólogos, para $11.73 mil milhões no quarto trimestre, superando as expectativas dos analistas de $11.63 mil milhões. Isto significa que a empresa destinou mais de 10% da receita trimestral a I&D, face a aproximadamente 8.7% um ano antes. As despesas operacionais totais aumentaram 21% em termos homólogos, para $19.19 mil milhões, superando significativamente o crescimento da receita. Entretanto, as despesas de vendas, gerais e administrativas (SG&A) aumentaram apenas 5.8% em termos homólogos, para $7.46 mil milhões, indicando que os gastos com desenvolvimento tecnológico foram o principal responsável pelo aumento dos custos operacionais.
O aumento das despesas de I&D pode refletir um reforço dos esforços de desenvolvimento em inteligência artificial, software e novas categorias de dispositivos, mas também eleva as expectativas quanto à futura monetização destes projetos. As despesas de investigação e desenvolvimento representam agora mais de 61% do total das despesas operacionais da Apple. Na perspetiva de um investidor, a questão fundamental é saber se esta aceleração dos gastos se traduzirá em novas fontes de receita e numa maior competitividade nos próximos anos, ou se resultará principalmente numa base de custos permanentemente mais elevada.
iPhone Duo e o trimestre festivo: um grande teste à procura pela Apple?
As previsões de consenso dos analistas sugerem que a receita da Apple poderá atingir cerca de $153 mil milhões no primeiro trimestre do ano fiscal de 2027, que abrange a época de compras de fim de ano, com quase $89 mil milhões esperados provenientes das vendas do iPhone. O lançamento do iPhone Duo, o primeiro smartphone dobrável da Apple, será particularmente importante, uma vez que o dispositivo só começou a ser vendido em outubro e, por isso, não teve impacto no trimestre recentemente reportado. Segundo a Bloomberg Intelligence, a procura pelo dispositivo poderá traduzir-se em vendas de 14 a 16 milhões de unidades nos primeiros 12 meses, face a uma previsão anterior de 10 a 14 milhões. Estes números representam projeções dos analistas e não orientações oficiais da empresa.
A maior incerteza continua a ser a capacidade da Apple de satisfazer a procura, uma vez que a disponibilidade limitada do iPhone Duo poderá adiar parte da receita para além da crucial época de compras de fim de ano. Segundo relatos do setor, as datas de entrega de algumas encomendas prolongam-se até finais de janeiro de 2027, sugerindo que o forte interesse dos consumidores pelo novo modelo poderá não se traduzir de imediato em vendas reportadas. Outro desafio decorre do calendário revisto de lançamento de produtos, incluindo a ausência de um iPhone 18 padrão na linha de outono e a introdução mais tardia de alguns novos dispositivos. Para o novo CEO, John Ternus, que assumiu o cargo em setembro, os próximos meses representarão assim o seu primeiro grande teste na gestão do fornecimento, dos lançamentos de produtos e das expectativas de Wall Street.
O que significam os resultados da Apple para os investidores?
O relatório confirma que, apesar da sua enorme dimensão, a Apple continua capaz de apresentar crescimento de dois dígitos na receita e nos lucros, sem assumir o mesmo nível de risco de investimento em infraestruturas de IA que os maiores operadores de centros de dados. A empresa beneficia sobretudo da solidez do seu ecossistema, da sua crescente base instalada de utilizadores e das oportunidades de vender serviços adicionais aos clientes existentes. A combinação do crescimento das vendas de iPhone e Mac com a receita recorde de Serviços é particularmente encorajadora.
A receita, os lucros e o fluxo de caixa livre estão todos a subir, mas o mesmo acontece com as despesas de I&D, enquanto a margem bruta recuou ligeiramente e o valor das recompras de ações diminuiu. Os investidores têm razões para se preocupar com esta combinação. Mesmo a posição de mercado excecionalmente forte da Apple não garante um crescimento consistente em todos os produtos e regiões geográficas. A fraqueza nos iPads e wearables, a deceção com o ritmo de expansão na China e o impacto parcialmente pontual dos reembolsos relacionados com tarifas nas margens continuam a ser considerações importantes ao avaliar a qualidade do relatório de resultados. Para os investidores, o foco principal desloca-se agora para as perspetivas do trimestre festivo, os custos de componentes, a disponibilidade de produtos e a capacidade da empresa de sustentar a sua expansão.
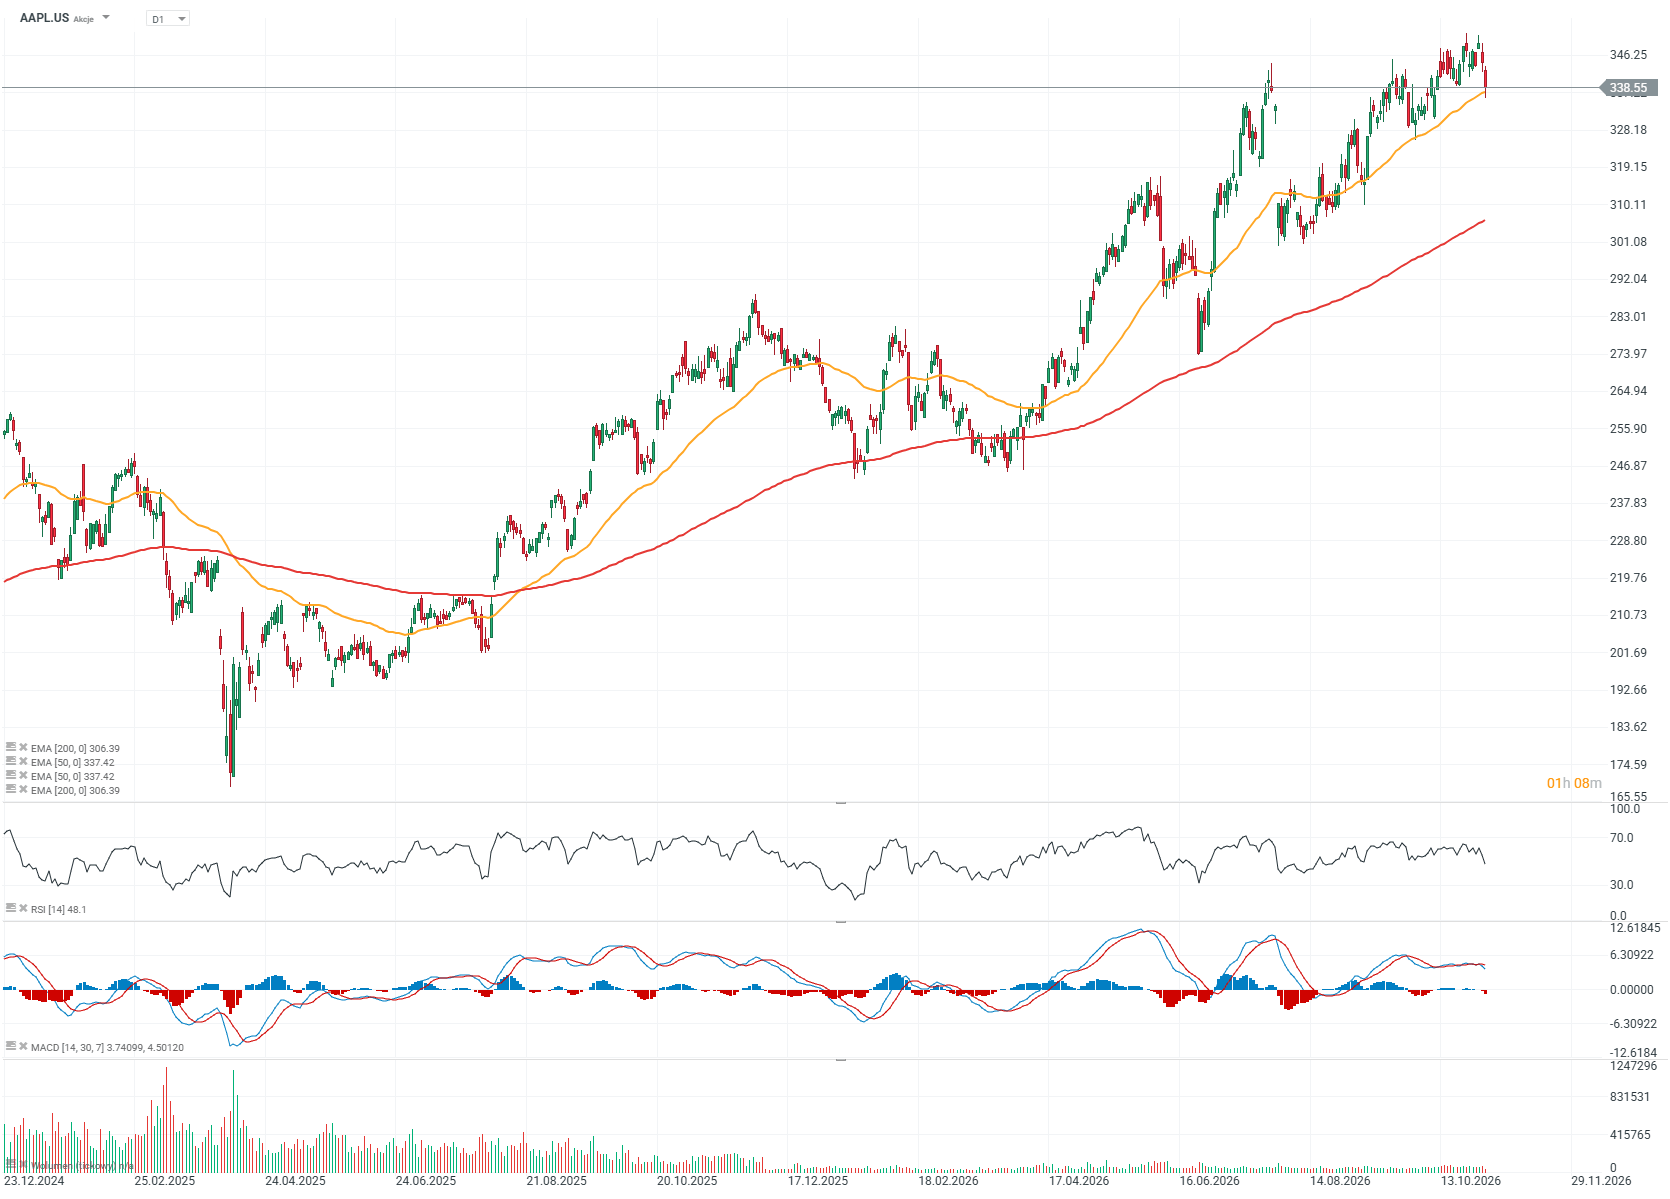
Apple (D1)
As ações da Apple quase duplicaram de valor em relação aos níveis de abril de 2025, quando as tensões comerciais se intensificaram, e revelaram-se notavelmente resilientes à turbulência no setor tecnológico durante a segunda metade deste ano. Recentemente, a ação atingiu novos máximos históricos mesmo com a queda do Nasdaq, mas surgiu uma forte pressão vendedora antes da divulgação dos resultados, empurrando o preço em direção à média móvel exponencial de 50 sessões (EMA50, linha laranja). A área dos $350, correspondente aos máximos recentes, continua a ser um nível de resistência importante, enquanto o suporte se situa perto dos $335 por ação. Uma quebra abaixo deste suporte poderá sinalizar um risco significativo de uma correção mais profunda, potencialmente em direção ao nível dos $300.
Gráficos de avaliação e crescimento do negócio da Apple (na sessão de 2 de novembro de 2026)
Gráfico 1. Receita, lucro líquido e retorno sobre o capital investido
O desempenho financeiro de longo prazo da Apple mostra que a empresa conseguiu não só expandir a sua base de receita, como também reter uma parcela cada vez maior das vendas sob a forma de lucro líquido, com a margem de lucro líquido a subir de cerca de 20% no final de 2020 para 27.2% no terceiro trimestre do ano fiscal de 2026. Com uma receita trimestral de $109.4 mil milhões, a empresa gerou $29.8 mil milhões em lucro líquido, mantendo níveis de rentabilidade mais associados a negócios digitais altamente escaláveis do que a fabricantes tradicionais de eletrónica de consumo. Destaca-se particularmente o retorno sobre o capital investido (ROIC) de 61.2%, sugerindo que a Apple necessita de uma base de capital relativamente modesta para gerar lucros operacionais substanciais. Um ROIC tão elevado reflete, entre outros fatores, a força da marca da Apple, a sua propriedade intelectual e o modelo de fabrico subcontratado, embora o valor reportado também dependa da metodologia utilizada para calcular o capital investido. Do ponto de vista da avaliação, a questão fundamental é saber se a Apple conseguirá manter este nível de eficiência de capital, uma vez que um rácio P/E próximo de 39 sugere que o mercado já está a precificar uma qualidade excecional do negócio, deixando pouca margem para dececões.
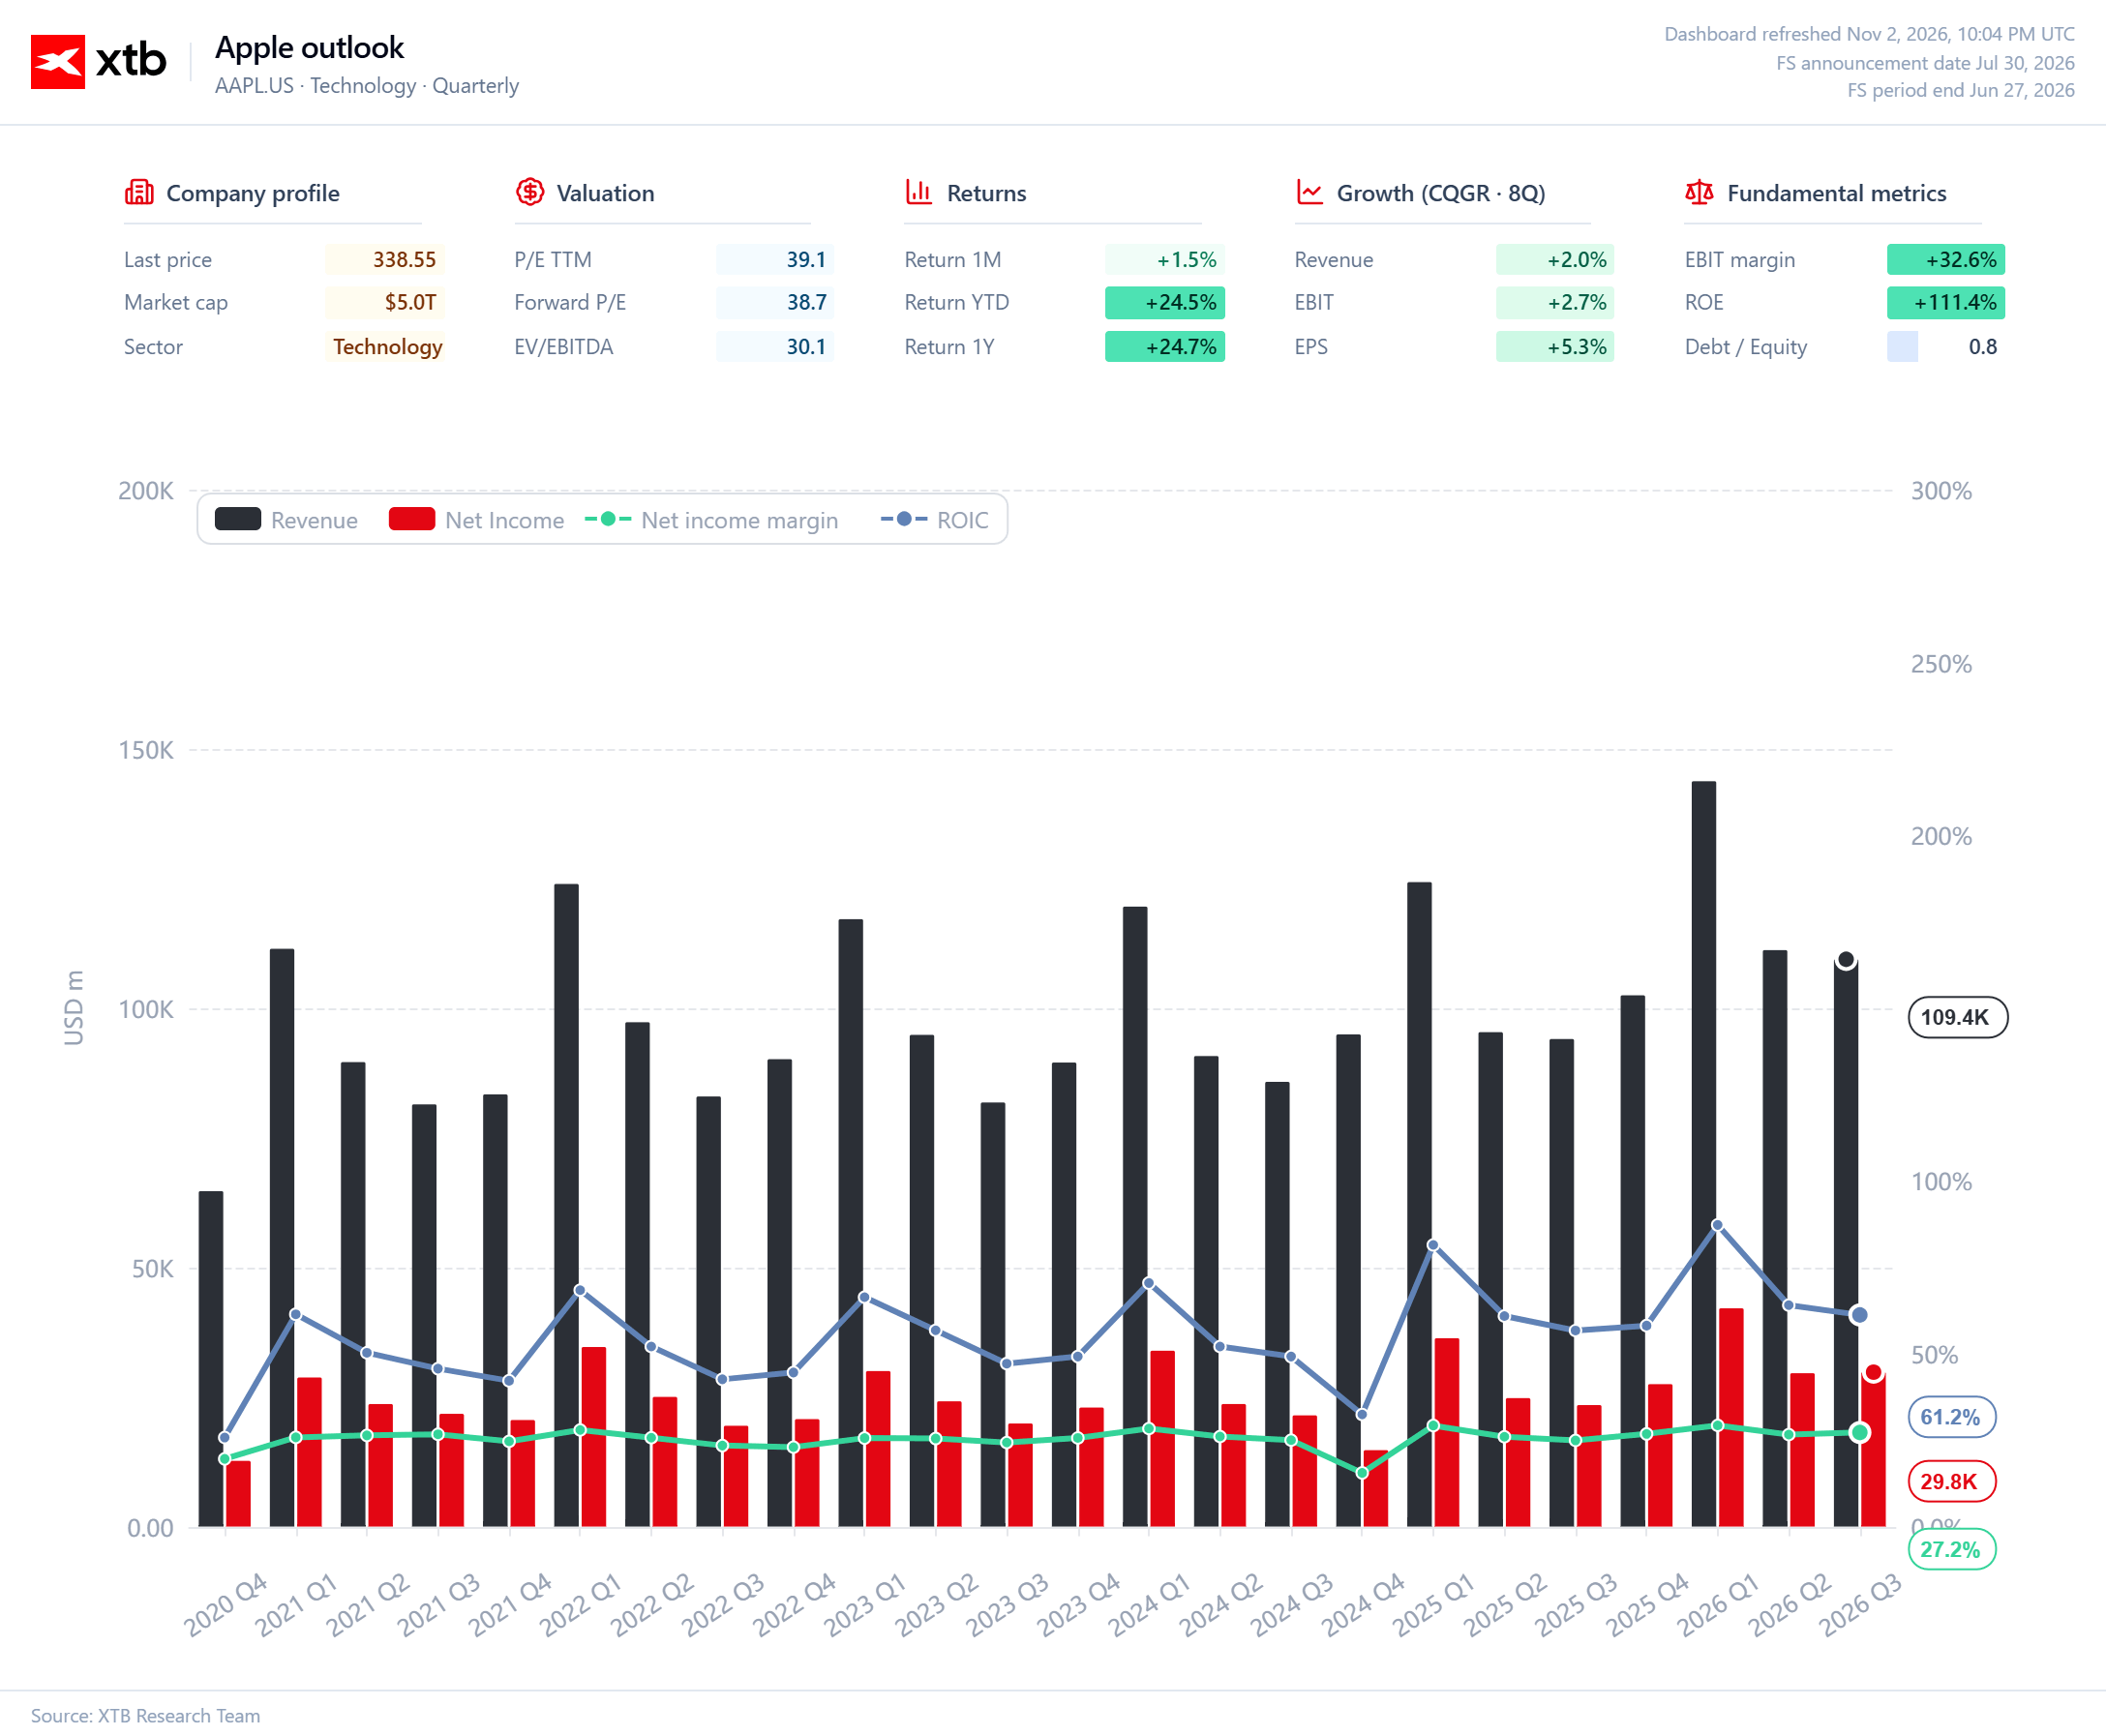
Gráfico 2. EBITDA e fluxo de caixa livre da Apple
Nos últimos seis anos, a Apple melhorou de forma constante a sua margem bruta, que aumentou de cerca de 39% no final de 2020 para 50.1% no terceiro trimestre do ano fiscal de 2026, refletindo a crescente capacidade da empresa de gerar lucro a partir dos seus produtos e serviços. O EBITDA atingiu $39.0 mil milhões, com uma margem EBITDA de 35.7%, representando uma diferença de 14.4 pontos percentuais face à margem bruta e destacando o impacto considerável das despesas operacionais, incluindo os gastos em investigação e desenvolvimento, na rentabilidade global. Curiosamente, apesar da melhoria de longo prazo na margem bruta, a margem EBITDA manteve-se relativamente estável nos últimos anos, sugerindo que parte dos benefícios de um mix de vendas mais favorável está a ser absorvida pelo aumento dos custos operacionais. O fluxo de caixa livre de $31.9 mil milhões representou cerca de 82% do EBITDA trimestral, confirmando a forte capacidade de geração de caixa da Apple, embora esta relação esteja sujeita a flutuações sazonais, em parte determinadas por movimentos de capital circulante. Na perspetiva de um investidor, a questão fundamental não é, portanto, apenas saber se a Apple consegue manter margens brutas perto dos máximos históricos, mas se consegue traduzir esta vantagem competitiva num crescimento sustentado do EBITDA e do fluxo de caixa livre (FCF), sobretudo com a ação a negociar a cerca de 39 vezes os lucros anuais.
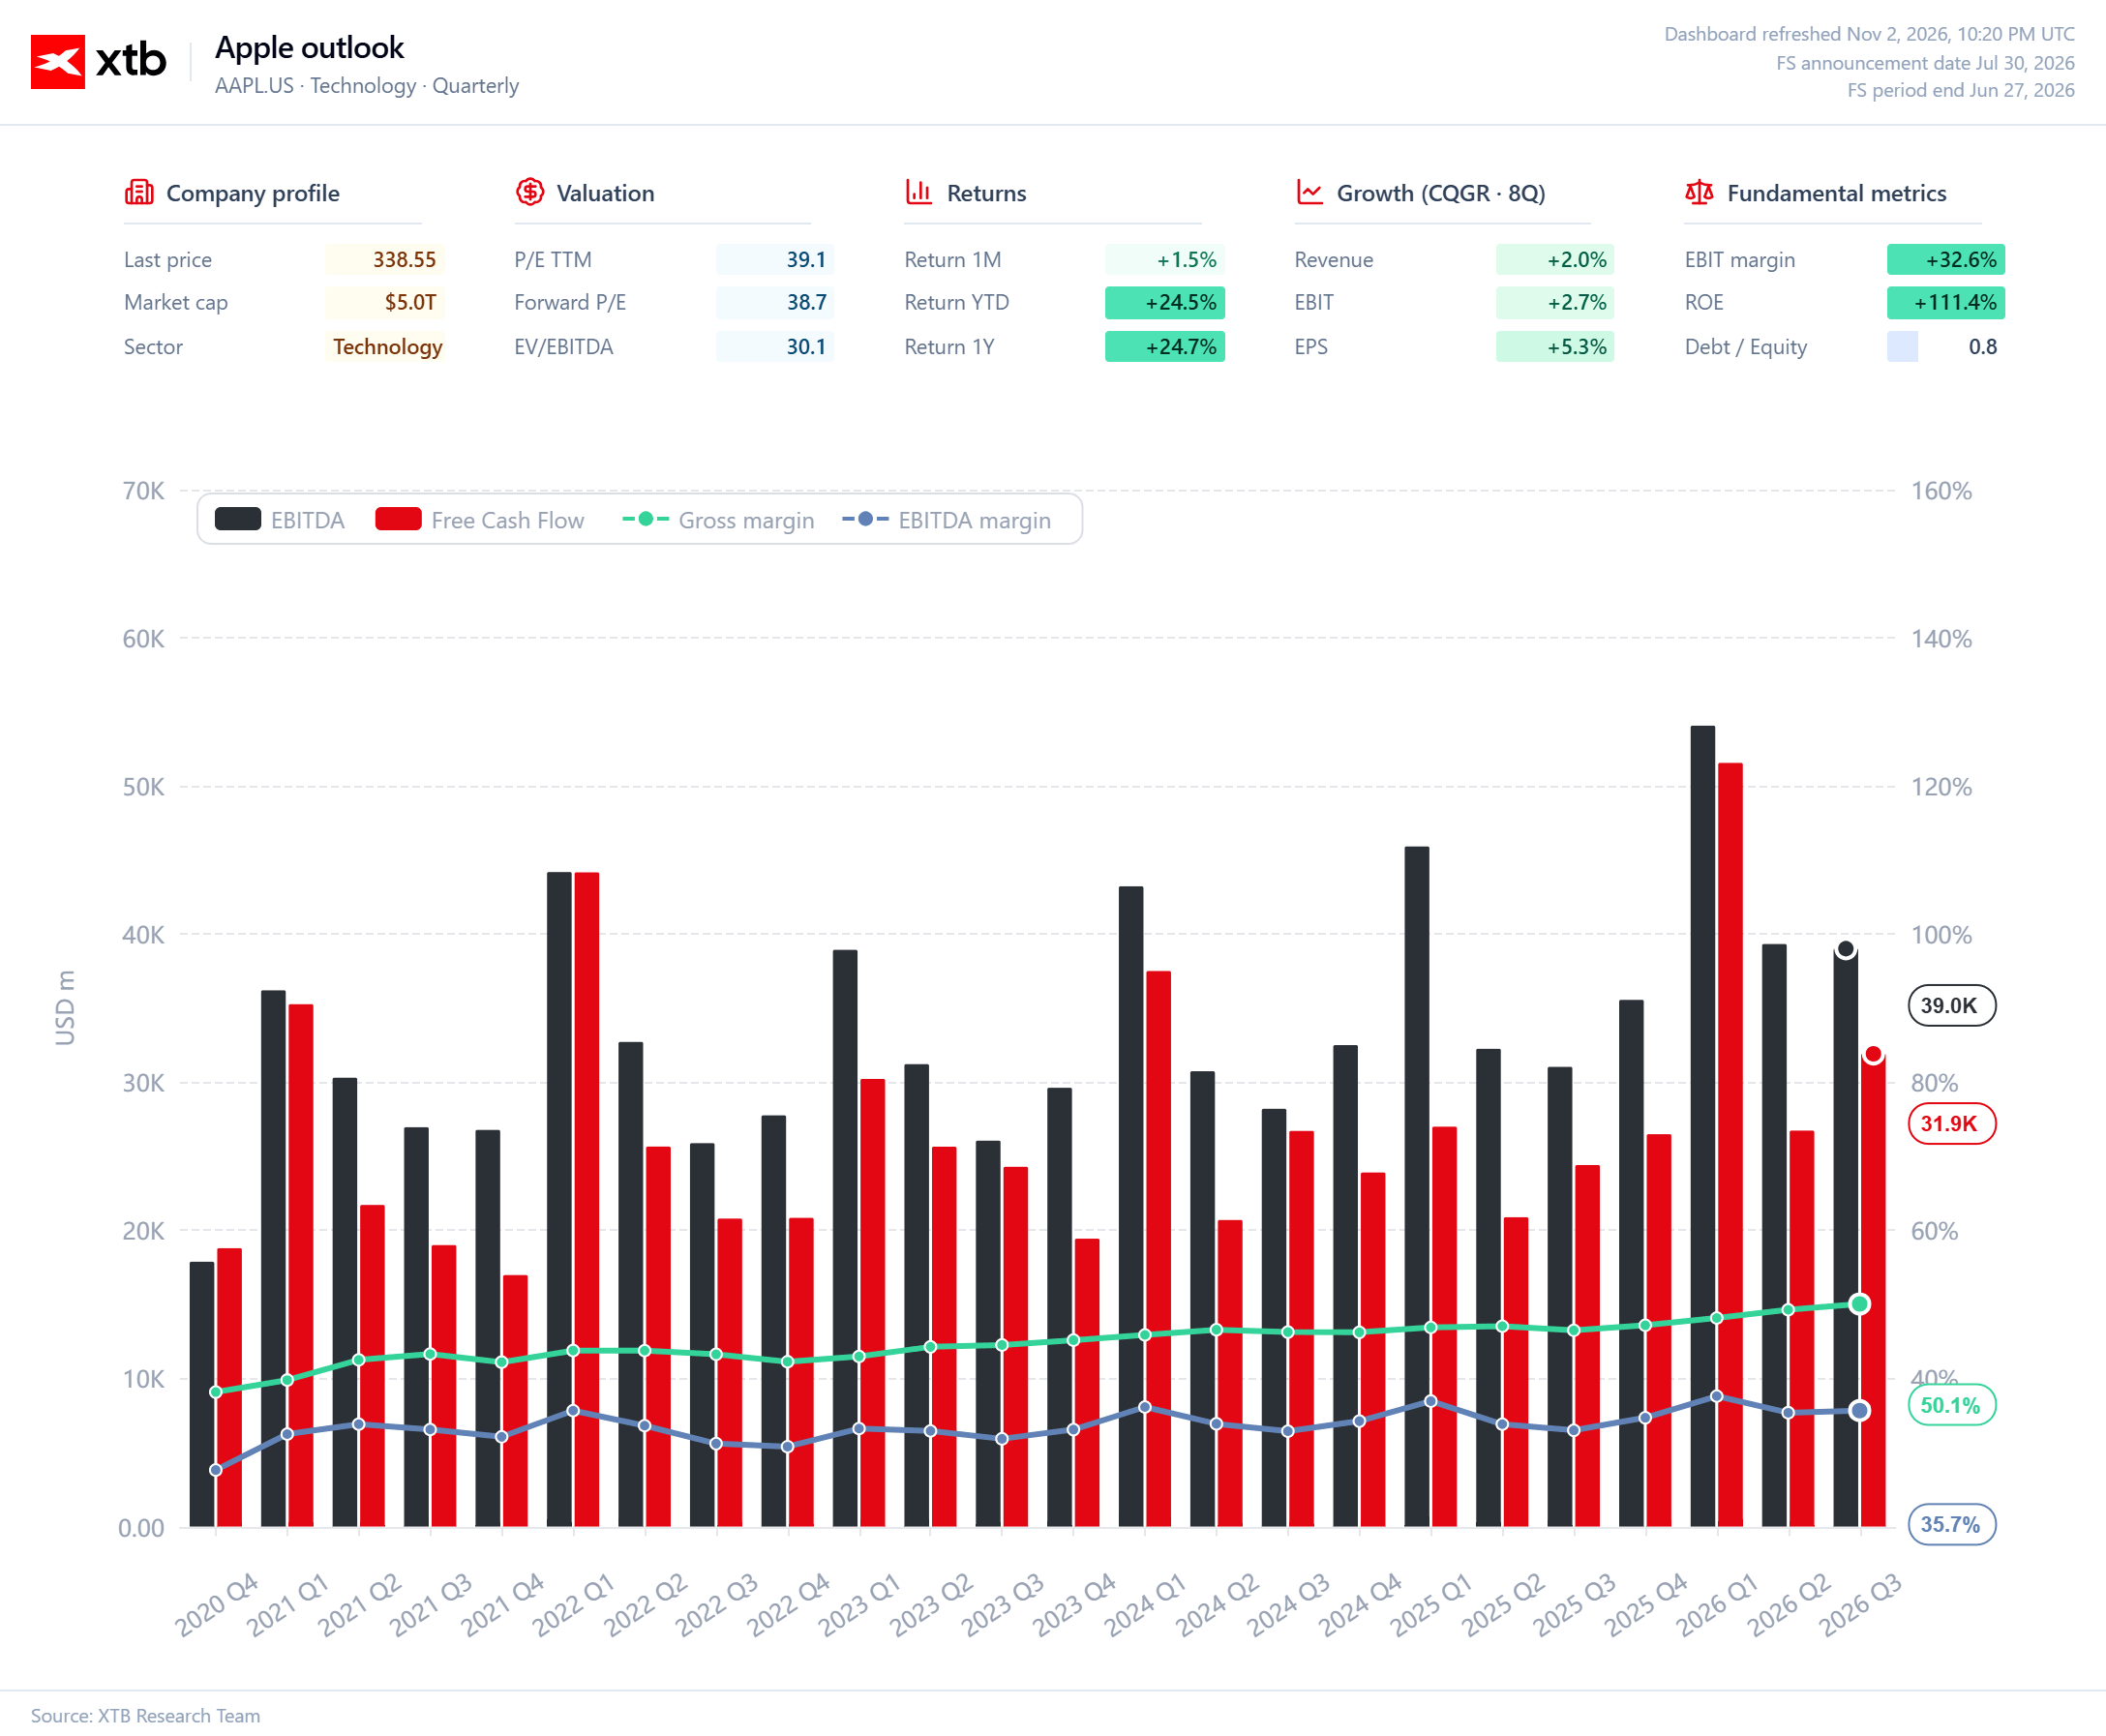
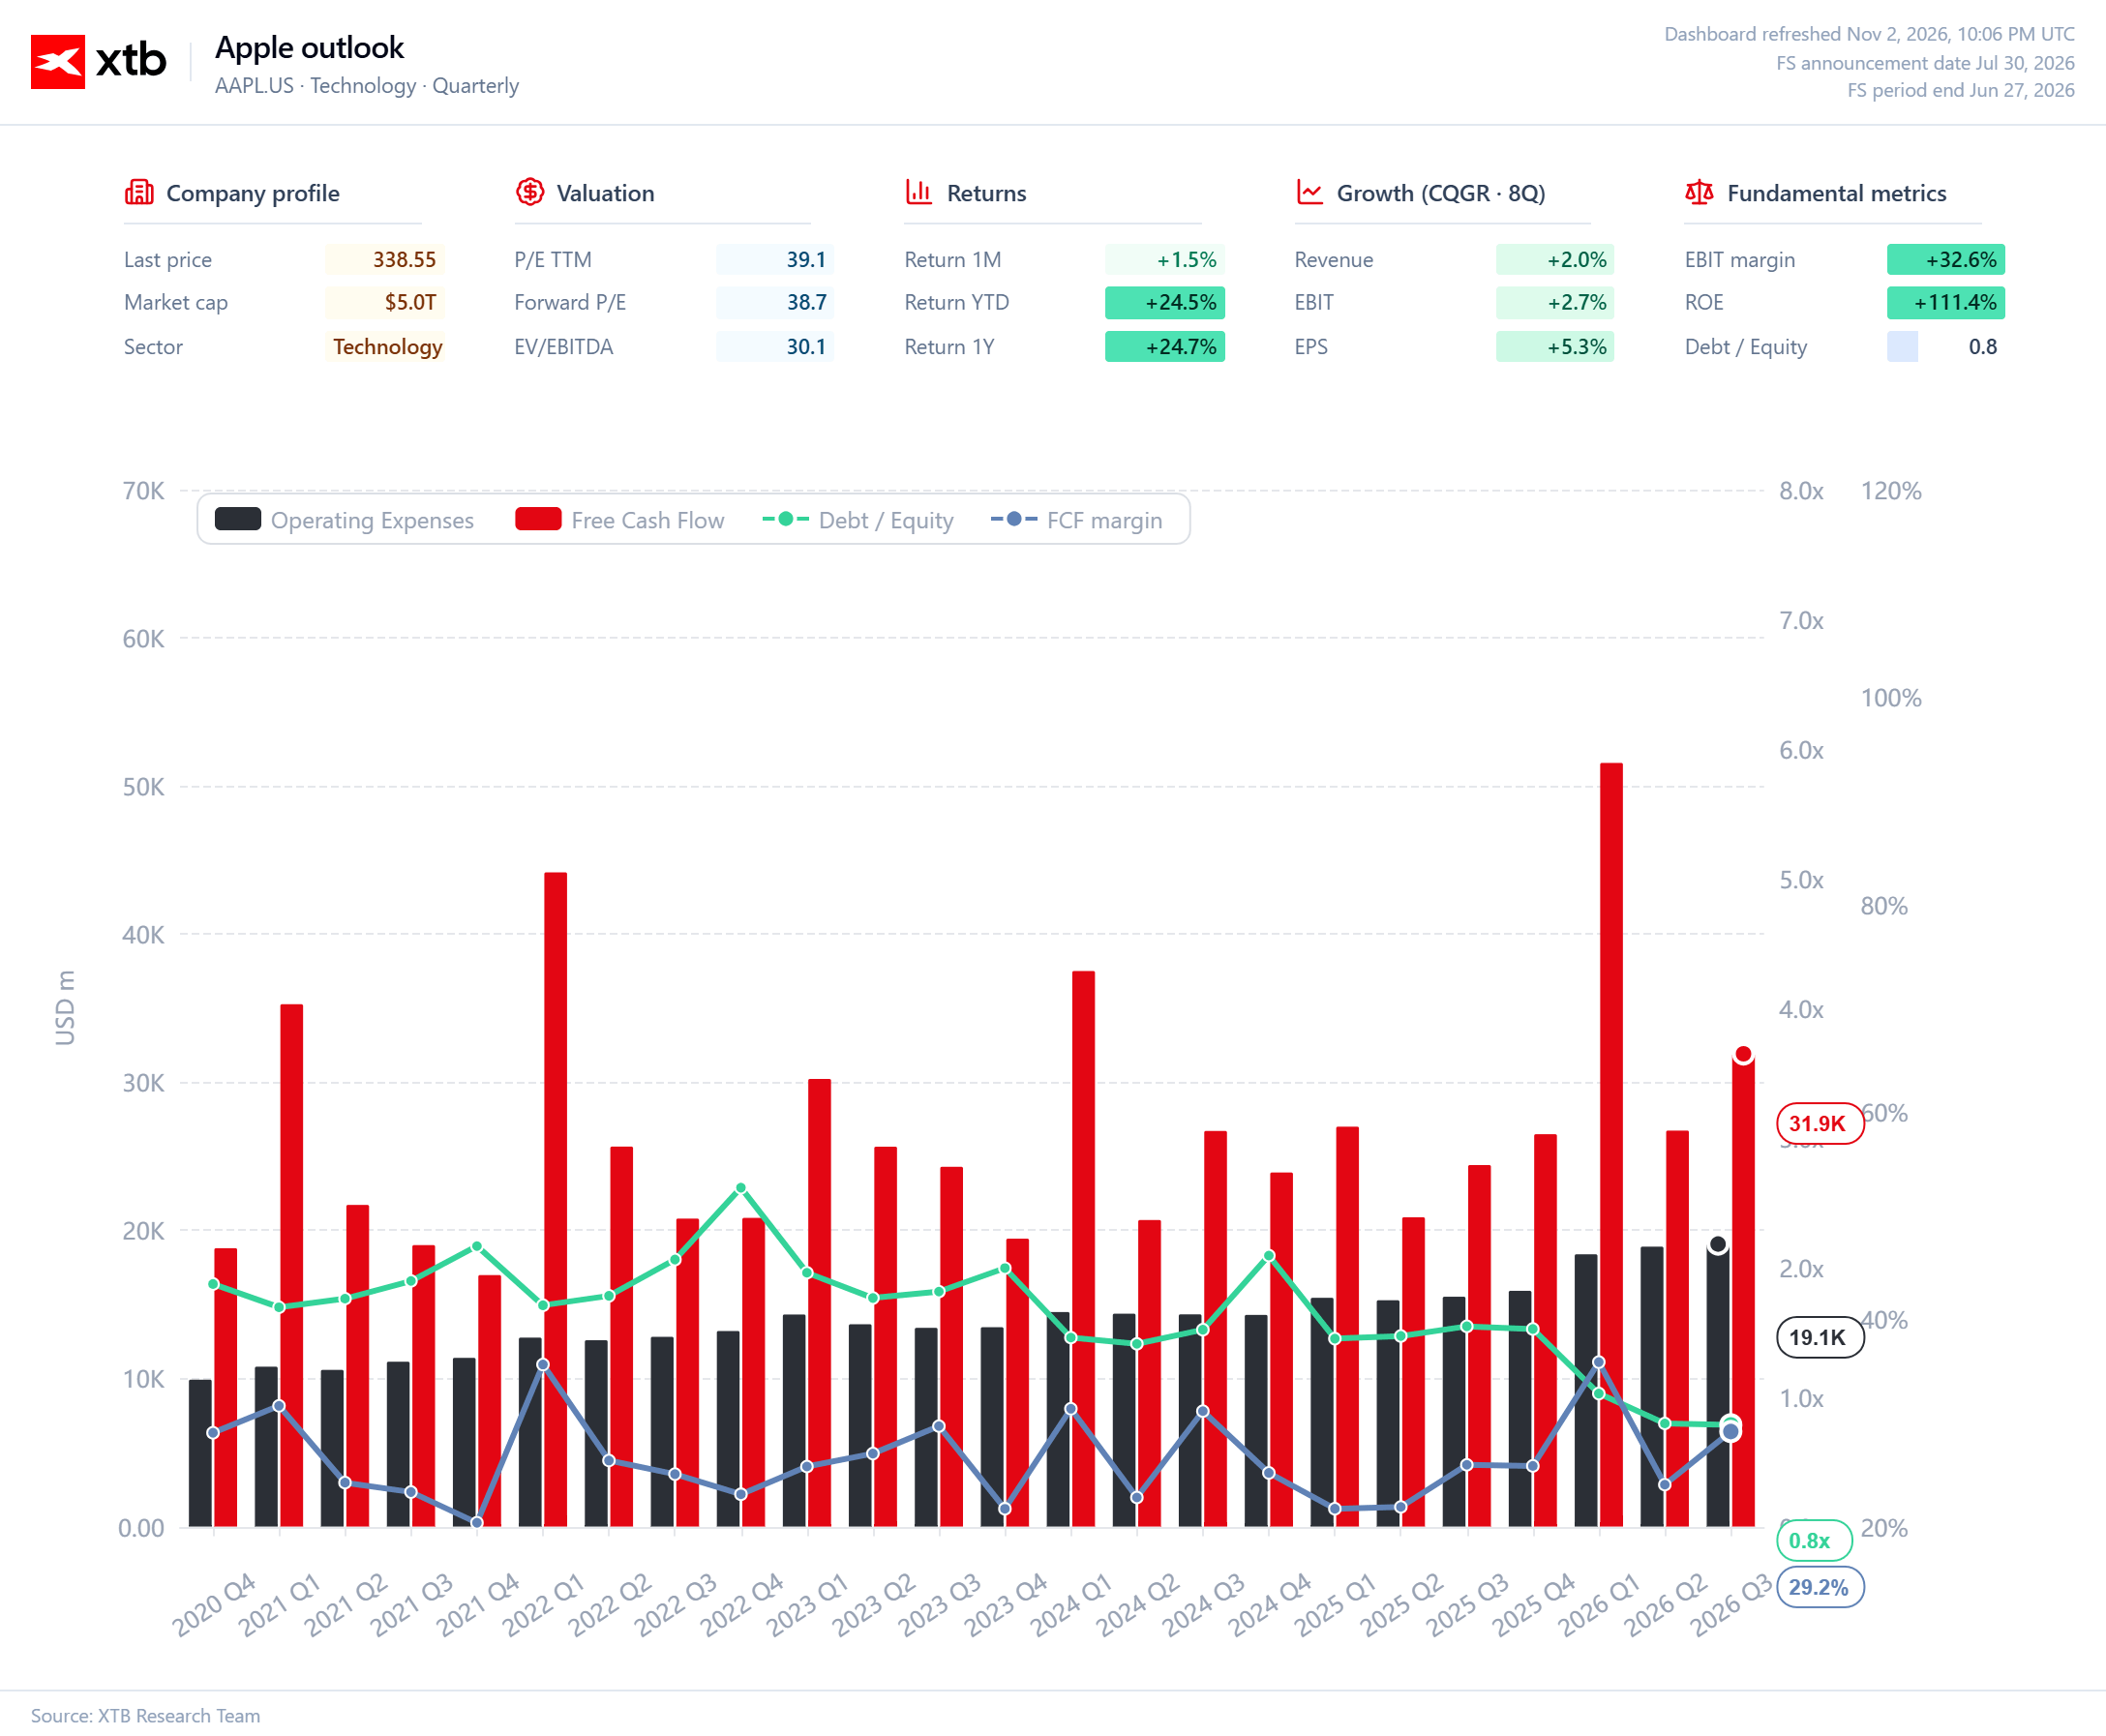
Gráfico 3. Despesas operacionais, fluxo de caixa livre e alavancagem da Apple
As despesas operacionais da Apple aumentaram de cerca de $10 mil milhões por trimestre no final de 2020 para $19.1 mil milhões no terceiro trimestre do ano fiscal de 2026, embora a expansão do negócio tenha sido acompanhada por uma capacidade ainda mais forte de gerar caixa. O fluxo de caixa livre (FCF) atingiu $31.9 mil milhões no último trimestre apresentado, com uma margem de FCF de 29.2%, destacando a excecional eficiência de geração de caixa do modelo de negócio da Apple. As flutuações sazonais do FCF visíveis no gráfico, sobretudo os fortes aumentos durante os trimestres festivos, demonstram porque é que uma única leitura trimestral não deve ser considerada representativa do ano completo. É particularmente significativa a queda do rácio dívida/capital próprio de níveis acima de 2.0 em anos anteriores para aproximadamente 0.8, embora a interpretação desta métrica seja complicada pelo impacto histórico das recompras de ações no valor contabilístico do capital próprio dos acionistas. A combinação de uma forte geração de caixa e de uma alavancagem financeira decrescente reduz o risco do balanço da Apple, proporcionando à administração uma flexibilidade considerável para financiar novos projetos sem aumentar significativamente a dívida.


A Palantir quase duplica as receitas; As ações registam uma ligeira subida na sequência de resultados sólidos

Resultados: Corticeira Amorim, margens resistem


Podem os mercados voltar às subidas?


Ações da Alstom caem 25% com o clima de pânico após a revisão em baixa das previsões de resultados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.