



As ações da Palantir Technologies (PLTR.US) caíram inicialmente quase 2,5% após a divulgação dos resultados trimestrais, apesar de a empresa ter apresentado resultados sólidos no terceiro trimestre de 2026, que superaram as expectativas dos analistas tanto para a receita como para o lucro por ação ajustado. A receita disparou 96% em termos homólogos, para $2,31 mil milhões, com o segmento comercial dos EUA a manter-se como o negócio de crescimento mais rápido, registando um crescimento homólogo de 149%, impulsionado pela rápida adoção de soluções de inteligência artificial. É particularmente impressionante a capacidade da Palantir de conjugar um crescimento da receita próximo dos três dígitos com uma rentabilidade operacional excecionalmente elevada, o que a distingue de muitos fornecedores de infraestrutura e software de IA. A administração também reviu significativamente em alta as previsões para o conjunto de 2026, sinalizando uma procura continuamente forte pelas suas plataformas de análise e soluções de IA, tanto junto de clientes comerciais como governamentais. É importante notar que a empresa espera agora um crescimento da receita de 91% para o ano completo, o que sugere um ritmo de expansão ligeiramente mais lento do que os 96% registados no terceiro trimestre. No entanto, os investidores terão de esperar pela sessão de negociação de amanhã para avaliar a reação mais ampla do mercado, uma vez que a resposta inicial de compra à superação dos resultados parece relativamente contida.
Resultados do terceiro trimestre de 2026 da Palantir: principais números
-
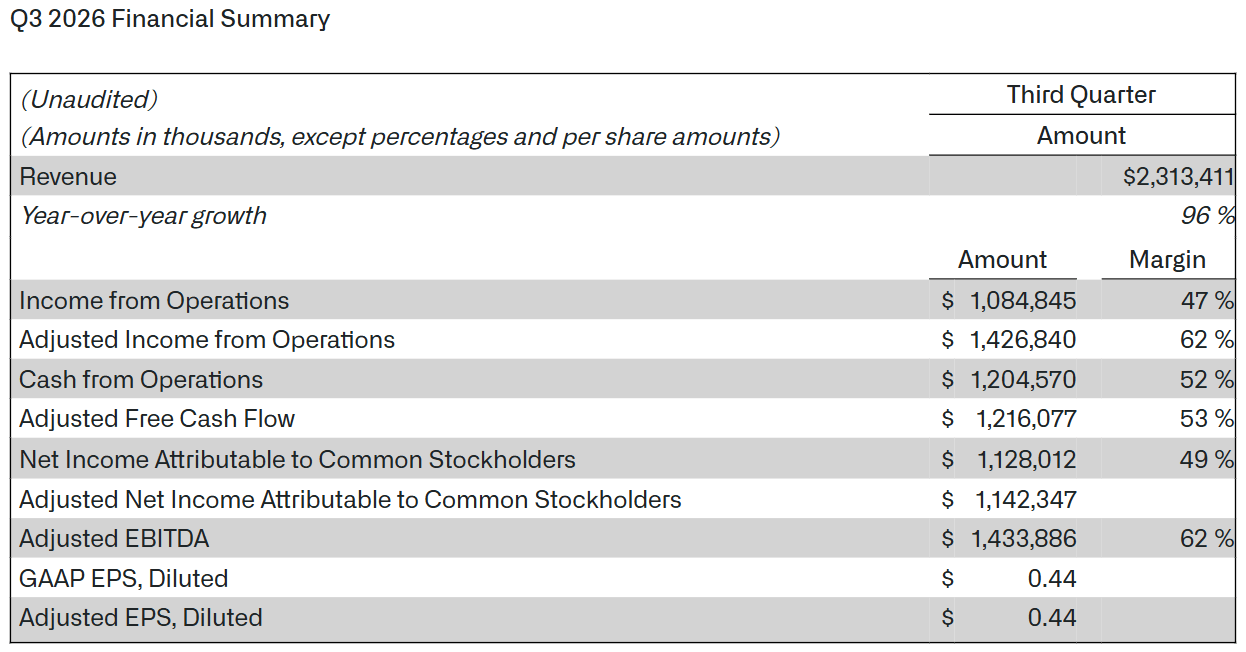
A receita aumentou 96% em termos homólogos, para $2,31 mil milhões, superando em cerca de 6% a estimativa de consenso dos analistas, de $2,18 mil milhões. Um crescimento tão rápido numa escala de receita de vários milhares de milhões de dólares evidencia o ritmo excecional de expansão do negócio e a crescente adoção da Artificial Intelligence Platform (AIP) da empresa.
-
O lucro por ação ajustado (EPS) atingiu $0,44, face a uma expectativa de $0,41. O resultado operacional ajustado subiu para $1,43 mil milhões, superando significativamente a estimativa de consenso de $1,26 mil milhões. Isto demonstra como o forte crescimento da receita se está a traduzir em melhorias substanciais na rentabilidade operacional.
-
A receita comercial nos EUA disparou 148% em termos homólogos, para $984 milhões, superando as expectativas de $943 milhões. Este é um dos aspetos mais importantes do relatório, pois demonstra que a expansão da Palantir vai muito além do seu tradicional negócio governamental, mantendo-se excecionalmente forte a procura por parte de clientes do setor privado.
-
A receita total nos EUA atingiu $1,94 mil milhões, representando um crescimento homólogo de 119%. O segmento governamental dos EUA gerou $953 milhões em receita, um aumento de 96% face ao ano anterior e acima da estimativa de consenso de $862 milhões. Estes números evidenciam uma expansão simultânea em ambos os principais segmentos de negócio, embora as operações comerciais estejam atualmente a crescer consideravelmente mais depressa.
Rentabilidade, novos contratos e qualidade do crescimento
-
A margem operacional ajustada atingiu uns impressionantes 62%, um nível excecionalmente elevado para uma empresa a crescer a receita a quase 100% ao ano. Isto reflete uma alavancagem operacional substancial, uma vez que uma maior expansão da receita não exige um aumento proporcional dos custos operacionais. No entanto, a margem operacional ajustada não deve ser confundida com a rentabilidade calculada segundo as normas contabilísticas GAAP.
-
A pontuação da Palantir na Regra dos 40 atingiu 158%, calculada como a soma do crescimento da receita e da margem operacional ajustada. Um resultado muito acima do valor de referência de 40% habitualmente citado na indústria de software evidencia a combinação invulgar de crescimento e rentabilidade da empresa, embora a métrica não tenha em conta a avaliação das ações nem o risco de uma futura desaceleração do crescimento.
-
O valor total dos contratos (TCV) atingiu $2,92 mil milhões, um aumento de 86% em termos homólogos. Só no segmento comercial dos EUA, o TCV subiu para $1,46 mil milhões, representando um crescimento de 116%. Trata-se de um indicador importante do potencial de receita futura, embora o valor total dos contratos assinados não deva ser confundido com a receita reconhecida durante o trimestre em curso.
-
O valor remanescente dos contratos (RDV) aumentou 79% em termos homólogos, para $6,52 mil milhões. O crescente volume de contratos por executar melhora a visibilidade sobre a receita futura e sugere que a procura pelas soluções da Palantir se poderá manter forte nos próximos trimestres. No entanto, o momento do reconhecimento da receita dependerá dos termos contratuais e dos calendários de implementação.
-
A Palantir assinou 212 contratos no valor de pelo menos $1 milhão durante o trimestre, incluindo 107 negócios no valor de $5 milhões ou mais e 64 contratos que ultrapassam os $10 milhões. O elevado número de acordos de valor elevado aponta para implementações cada vez mais substanciais, e não para um crescimento assente apenas em projetos-piloto de menor dimensão. Estas categorias sobrepõem-se e não devem ser somadas.
A Palantir revê em alta as previsões para 2026 e para o quarto trimestre
-
As previsões de receita para o conjunto de 2026 foram revistas em alta, para $8,530/8,534 mil milhões, face à estimativa de consenso de cerca de $8,2 mil milhões. Isto indica que a administração espera que o excecional dinamismo do negócio se mantenha no último trimestre do ano. Prevê-se que o resultado operacional ajustado atinja $5,245/5,249 mil milhões, significativamente acima das expectativas dos analistas, de cerca de $4,76 mil milhões. Um prémio tão substancial face ao consenso sugere que a Palantir espera manter margens elevadas apesar da rápida expansão das suas operações.
-
As previsões de fluxo de caixa livre (FCF) ajustado foram fixadas em $4,8/5,0 mil milhões, face às expectativas do mercado de $4,52 mil milhões. A forte conversão do desempenho operacional em caixa continua a ser uma das características mais importantes do modelo de negócio da Palantir, embora a avaliação da qualidade do fluxo de caixa exija também considerar os ajustamentos incluídos na definição de FCF ajustado da empresa.
-
Espera-se que a receita comercial nos EUA ultrapasse $3,6 mil milhões no conjunto do ano. Esta é uma previsão particularmente importante, pois confirma que a expansão junto de clientes empresariais continua a ser central na estratégia de crescimento da Palantir.
-
Para o quarto trimestre de 2026, a Palantir espera uma receita de $2,649/2,653 mil milhões, confortavelmente acima da estimativa de consenso de cerca de $2,46 mil milhões. O ponto médio deste intervalo implica um crescimento sequencial da receita de cerca de 15% face ao terceiro trimestre, indicando uma nova aceleração na geração de receita em termos absolutos.
-
Espera-se que o resultado operacional ajustado atinja $1,640/1,644 mil milhões, face às expectativas dos analistas de cerca de $1,41 mil milhões. No ponto médio do intervalo de previsão de receita, isto implicaria uma margem operacional ajustada próxima dos 62%, apontando para uma continuada escalabilidade operacional.
O negócio da Palantir entrou em velocidade máxima. Será suficiente?
O relatório confirma que a Palantir continua a ser um dos fornecedores de soluções de inteligência artificial de crescimento mais rápido junto de clientes comerciais e governamentais. É particularmente notável a combinação de um crescimento da receita próximo dos três dígitos, uma rentabilidade operacional ajustada excecionalmente elevada e valores de contrato crescentes, o que sustenta as perspetivas para os próximos trimestres. A administração sublinha que o desenvolvimento de aplicações de inteligência artificial soberana poderá transformar fundamentalmente a forma como as empresas e as instituições governamentais operam. No entanto, a avaliação da empresa e a sua capacidade de manter taxas de crescimento tão excecionais continuam a ser os riscos mais significativos. Mesmo resultados que superam substancialmente as expectativas podem não ser suficientes para impulsionar o preço das ações, caso os investidores já tenham incorporado no preço anos de execução quase perfeita.
O CEO Alex Karp sublinhou que a ambição da Palantir é captar todo o mercado endereçável de software de IA relacionado com a defesa, e não apenas aumentar a sua quota em segmentos selecionados. Referiu que a receita trimestral da Palantir quase duplicou no último ano, para aproximadamente $2,3 mil milhões, e descreveu o crescimento de 29% em cadeia da receita comercial nos EUA como extraordinário, mesmo pelos padrões das empresas tecnológicas de crescimento mais rápido dos Estados Unidos. Karp destacou ainda o lucro trimestral recorde de $1,13 mil milhões, salientando que, há não muito tempo, a receita trimestral total da empresa era inferior a esse valor. Descreveu também a Palantir como um ambiente excecional para a formação de futuros empreendedores, afirmando que a empresa supera, neste aspeto, até Stanford, o MIT, a Google e a McKinsey. As suas declarações refletem uma estratégia de expansão excecionalmente ambiciosa e a convicção da administração de que os avanços tecnológicos poderão permitir à Palantir escalar ainda mais as suas operações. Ainda assim, tendo em conta a avaliação exigente e o aumento de quase 30 vezes no preço das ações desde os níveis de maio de 2023, os investidores poderão enfrentar uma pressão crescente para realizar lucros.
Palantir (D1)
As ações da Palantir recuaram aproximadamente 10% face ao recente máximo histórico e registaram várias sessões de negociação particularmente fracas. A resposta inicial do mercado à divulgação dos resultados parece cautelosa e dá poucas indicações sobre a abertura das ações amanhã. A avaliação continua a ser o maior desafio da empresa, uma vez que os preços atuais das ações já refletem numerosos cenários otimistas.
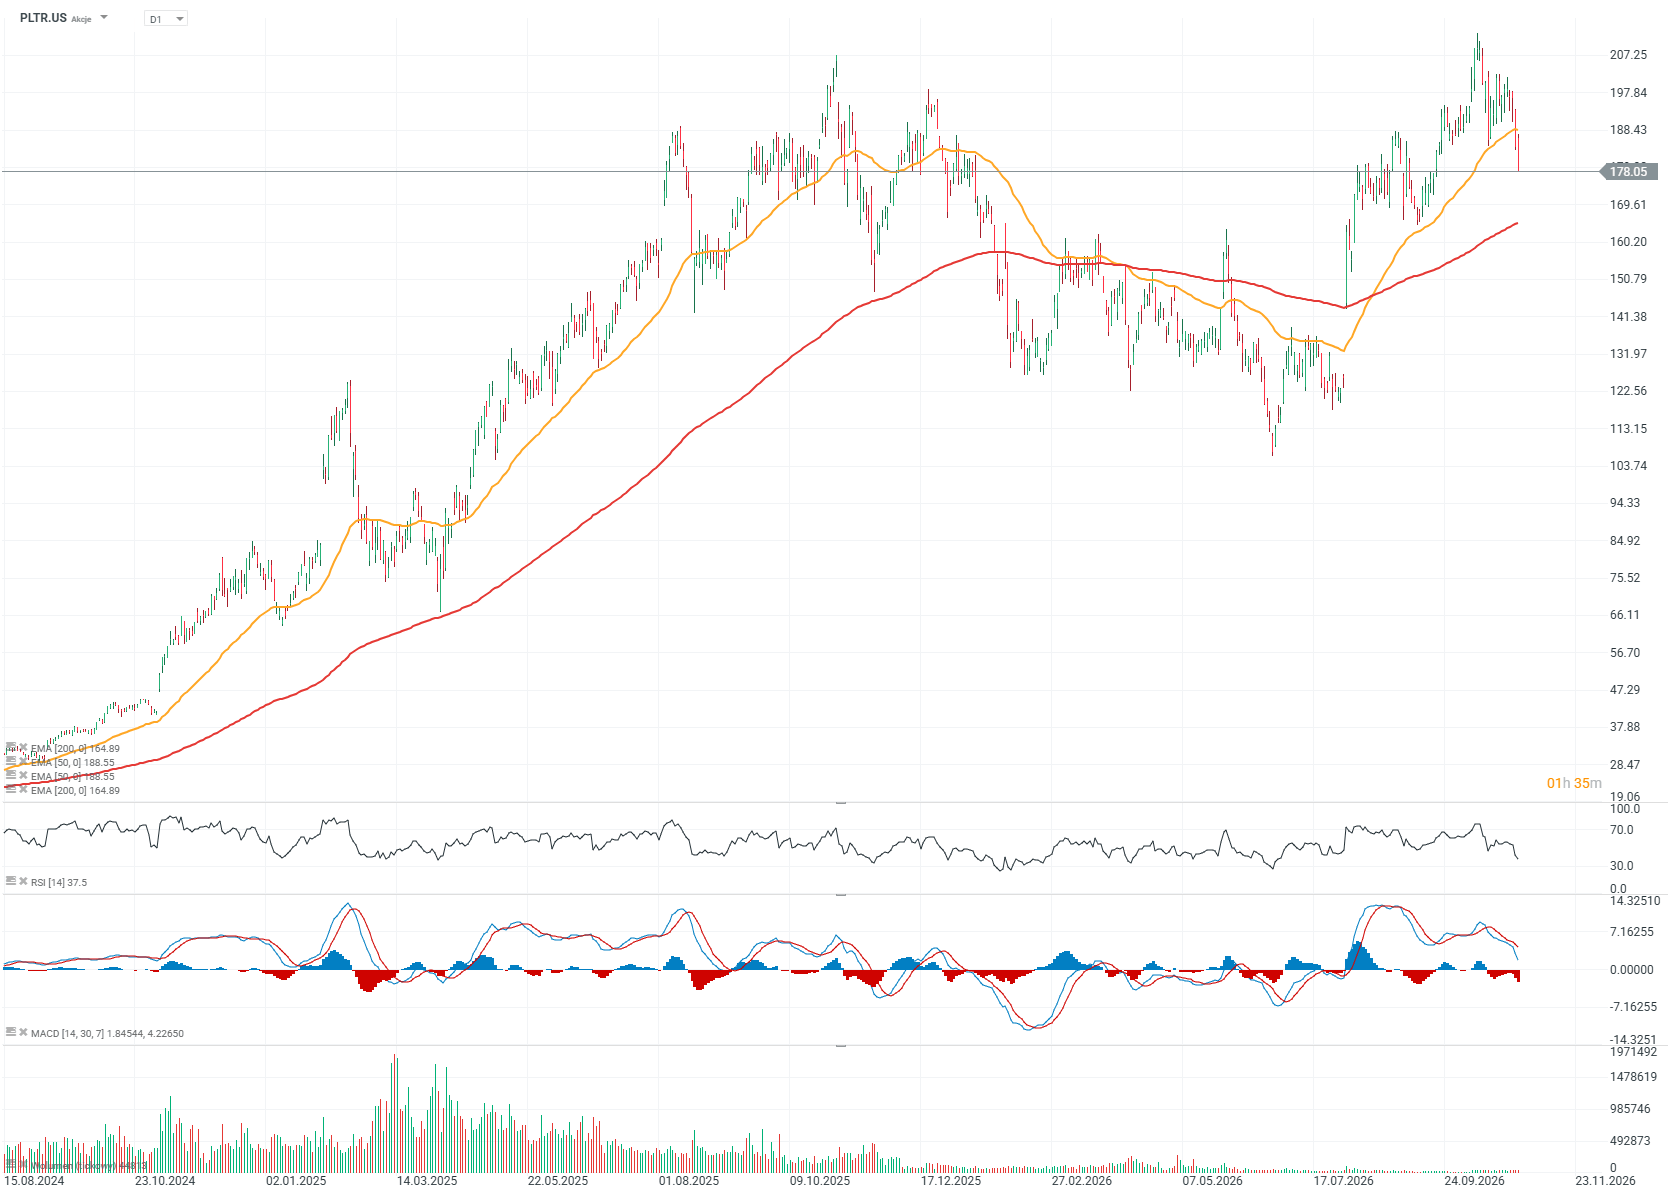
Gráfico 1. Palantir: receita, resultado líquido e avaliação das ações
Nos últimos anos, a Palantir transformou-se de um negócio deficitário numa empresa que gera uma receita em rápido crescimento e lucros positivos, tendo atingido aproximadamente $1,9 mil milhões em receita e $1,1 mil milhões em resultado líquido no segundo trimestre de 2026. A margem de lucro líquido aumentou para 54,9%, enquanto o retorno sobre o capital investido (ROIC) atingiu 38,1%, indicando uma melhoria substancial na eficiência do capital e na rentabilidade global. É particularmente impressionante o facto de a melhoria da rentabilidade ter sido acompanhada por uma aceleração do crescimento da receita, o que sugere uma forte procura pelo software de análise e pelas soluções de inteligência artificial da Palantir. Do ponto de vista do investidor, no entanto, a principal limitação continua a ser o rácio preço/lucro (P/E) da empresa, de 155,6, e o P/E previsional, de 113,3, que indicam que o mercado já está a incorporar no preço um crescimento considerável dos lucros futuros. O P/E previsional mais baixo em relação ao múltiplo histórico reflete expectativas de lucros crescentes, mas não implica automaticamente uma avaliação atrativa, uma vez que o múltiplo projetado ainda ultrapassa 100 vezes o lucro anual. A Palantir conjuga um crescimento fundamental excecional com expectativas dos investidores extremamente exigentes, o que significa que o seu desempenho futuro em bolsa dependerá não só do crescimento da receita e dos lucros, mas também da capacidade da empresa de superar consistentemente as previsões dos analistas.
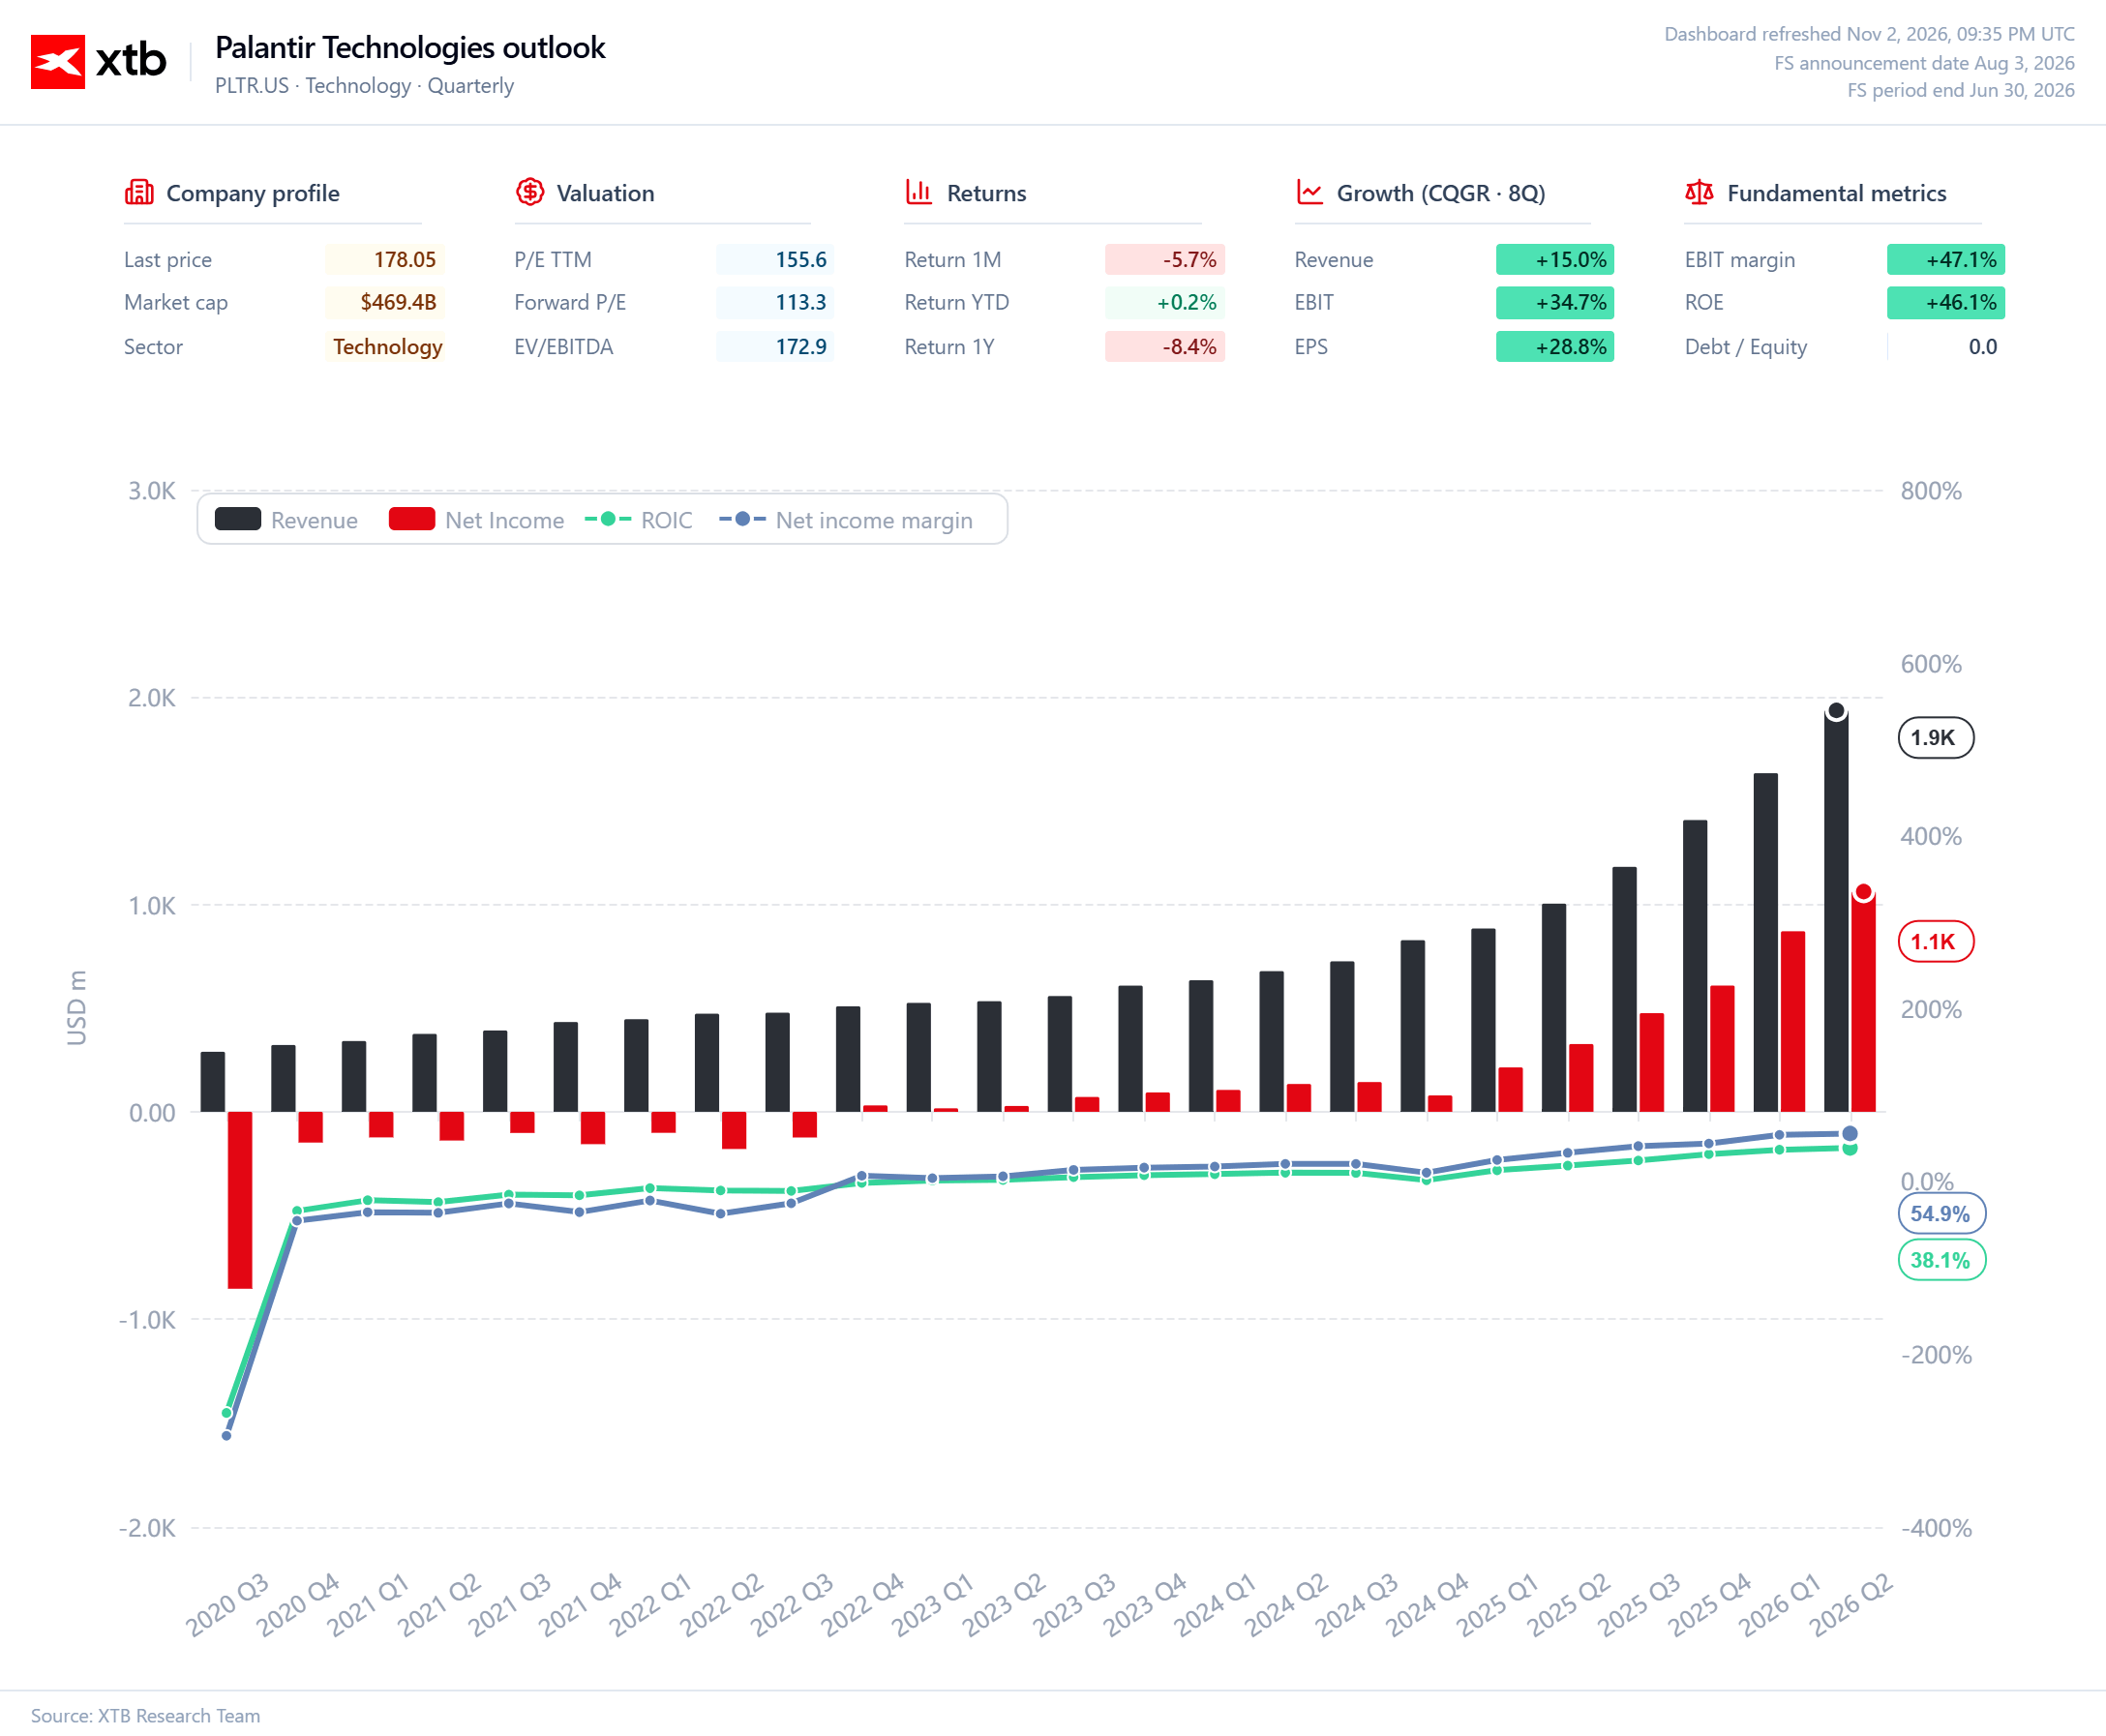
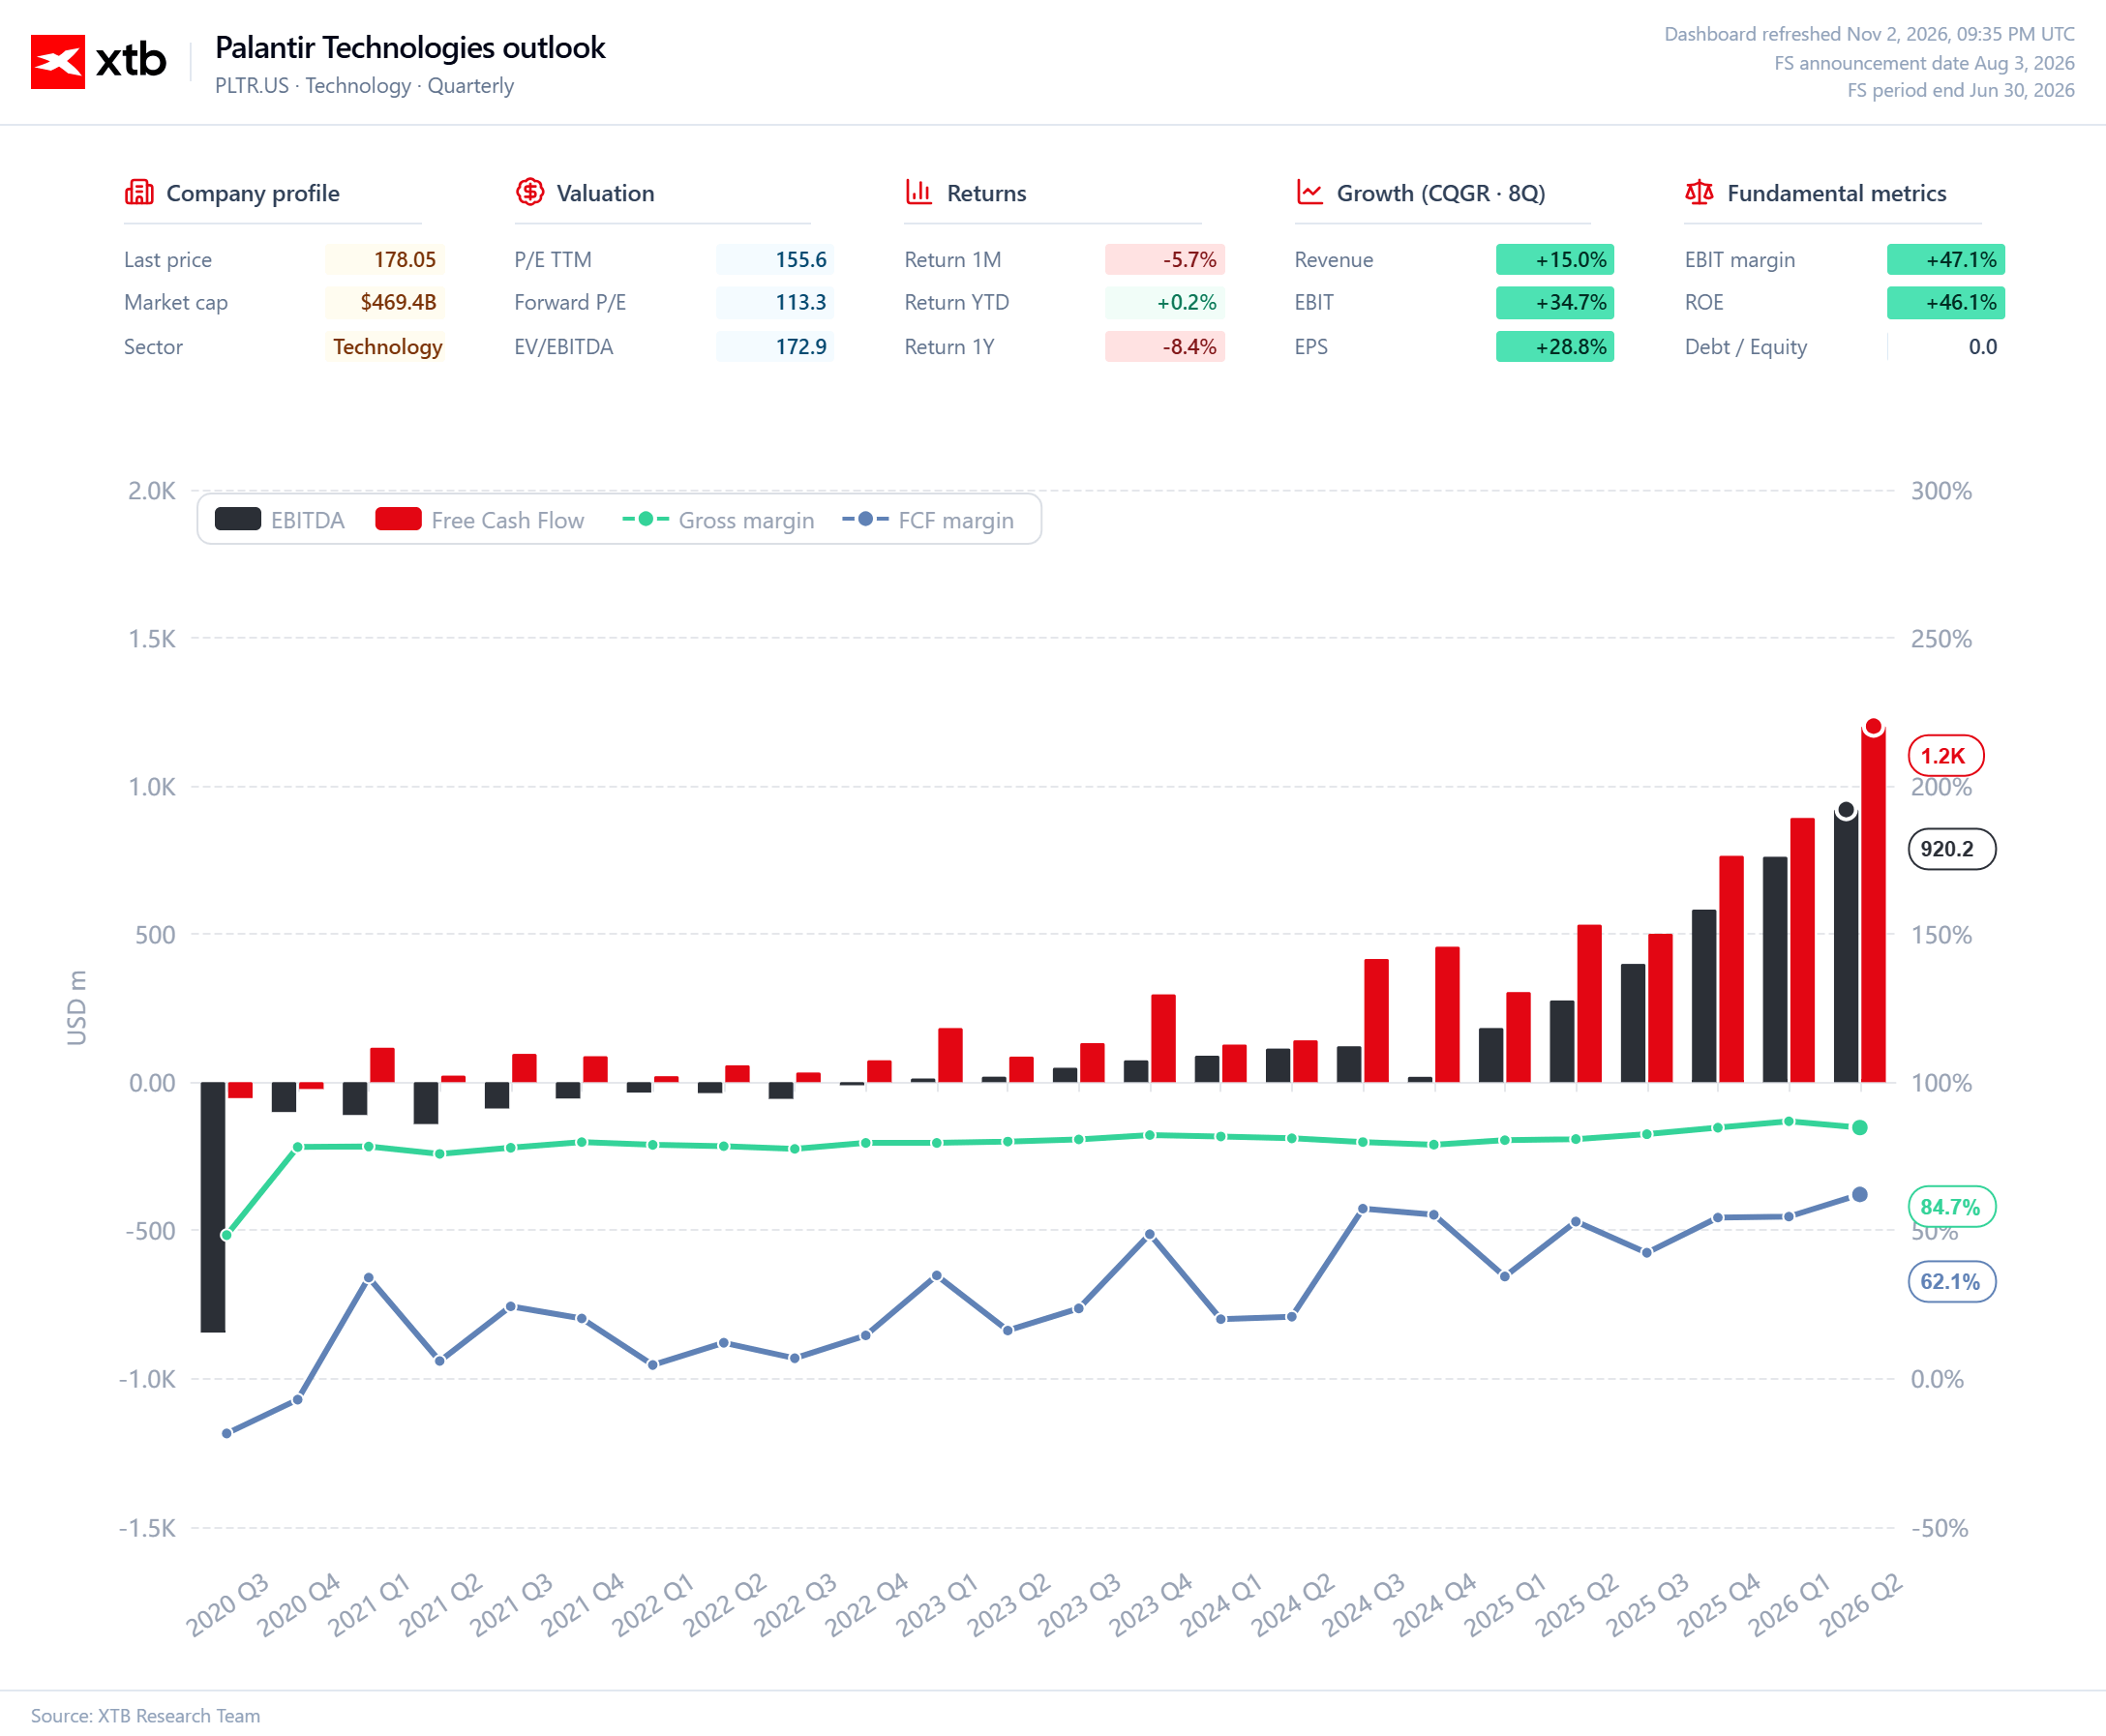
Gráfico 2. Palantir: EBITDA, fluxo de caixa livre e rentabilidade (no fecho de 2 de novembro de 2026)
A Palantir tem aumentado de forma constante a geração de fluxo de caixa desde 2023, com o fluxo de caixa livre (FCF) a atingir aproximadamente $1,2 mil milhões no segundo trimestre de 2026, face a um EBITDA de cerca de $920 milhões. É particularmente importante a melhoria da margem de FCF para 62,1% e a manutenção da margem bruta em 84,7%, o que evidencia a escalabilidade do modelo de negócio da empresa e a sua capacidade de converter o aumento da receita em caixa. O facto de o crescimento do fluxo de caixa livre superar o crescimento do EBITDA sugere uma conversão de caixa excecionalmente forte, embora a sua sustentabilidade exija uma análise mais atenta dos movimentos do fundo de maneio e do impacto da remuneração em ações. Ao mesmo tempo, um múltiplo EV/EBITDA de 172,9 indica que os investidores estão a pagar um prémio substancial pelas expectativas de continuidade da expansão dos lucros. Com uma avaliação tão exigente, mesmo um forte crescimento do EBITDA poderá não ser suficiente para sustentar uma nova valorização das ações, caso o desempenho do negócio comece a ficar aquém das expectativas do mercado. Os fundamentais da Palantir demonstram uma capacidade excecional de geração de caixa, mas a sua avaliação atual pressupõe um crescimento rápido e sustentado durante vários anos, deixando uma margem limitada para desilusões.

A Apple supera as previsões de Wall Street; O iPhone e o Mac impulsionam os lucros, mas a China fica aquém das expectativas

Resultados: Corticeira Amorim, margens resistem


Podem os mercados voltar às subidas?


Ações da Alstom caem 25% com o clima de pânico após a revisão em baixa das previsões de resultados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.