


A Pfizer (PFE.US), uma das maiores empresas farmacêuticas dos EUA, divulgou receitas no terceiro trimestre de 2026 no valor de 16,6 mil milhões de dólares e um lucro por ação ajustado (EPS) de 0,87 dólares, superando as expectativas dos analistas em ambos os indicadores. Embora as receitas e o EPS ajustado tenham permanecido praticamente estáveis em comparação com o mesmo período do ano anterior, as vendas de produtos não relacionados com a COVID-19 aumentaram 7 % numa base operacional, enquanto a administração reviu em alta as suas previsões financeiras para o ano inteiro. Apesar dos resultados sólidos, as ações da Pfizer registaram pouca variação após a divulgação dos resultados, sugerindo que a reação do mercado se tornará mais clara assim que Wall Street abrir.
- A receita atingiu 16,6 mil milhões de dólares, em comparação com as expectativas de 15,87 mil milhões de dólares, superando o consenso em aproximadamente 4,6%, mas mantendo-se praticamente inalterada em relação ao terceiro trimestre de 2025. O EPS ajustado situou-se nos 0,87 dólares, contra a previsão de 0,73 dólares, superando as expectativas em 19%, mas mantendo-se estável em relação ao ano anterior. Entretanto, o EPS segundo os GAAP diminuiu 9% em relação ao ano anterior, para 0,56 dólares.
- As receitas provenientes de produtos não relacionados com a COVID-19 aumentaram 7% em termos operacionais, em comparação com o mesmo período do ano anterior, excluindo o impacto das flutuações cambiais. No entanto, o crescimento nesta vertente do negócio foi parcialmente compensado pelas vendas mais fracas de produtos relacionados com a pandemia, mantendo as receitas globais praticamente inalteradas.
- As receitas provenientes de produtos recentemente lançados e adquiridos registaram um aumento de 32% em relação ao ano anterior, numa base operacional. Este foi um dos aspetos mais importantes do relatório, destacando a contribuição crescente do portfólio de medicamentos mais recentes da Pfizer para o seu negócio global.
A Pfizer revê em alta as suas previsões para o ano completo
A Pfizer reviu em alta as suas previsões de receitas para o ano completo de 2026 para 62–64 mil milhões de dólares, em comparação com a estimativa de consenso de 62,17 mil milhões de dólares. O ponto médio do intervalo situa-se nos 63 mil milhões de dólares, aproximadamente 1,3% acima das expectativas dos analistas. A empresa também aumentou a sua previsão de EPS ajustado para 2,95–3,05 dólares, em comparação com a previsão do mercado de 2,96 dólares. O ponto médio de 3,00 dólares sugere perspetivas de resultados para o ano inteiro ligeiramente mais fortes do que as anteriormente antecipadas pelo consenso.
A administração destacou os progressos no seu programa de tratamento da obesidade, bem como o desenvolvimento de terapias oncológicas e imunológicas e de vacinas. Estas são áreas-chave de crescimento futuro, especialmente à medida que a proteção por patente expira para alguns dos produtos mais antigos da Pfizer, aumentando a importância de expandir o seu portfólio com novos tratamentos.
Além disso, Cecile Guegan assumiu o cargo de Diretora Financeira (CFO) a 1 de novembro de 2026. Esta nomeação surge num momento em que a Pfizer se concentra no desenvolvimento do seu portfólio de medicamentos, na melhoria da eficiência operacional e no cumprimento das suas orientações financeiras revistas. A Pfizer poderá atrair a atenção dos investidores num contexto de menor otimismo em relação às ações do setor tecnológico, uma vez que a sua atividade não está diretamente ligada ao ciclo de investimento tecnológico e a empresa mostra sinais de recuperação após vários anos de fraqueza pós-pandémica.
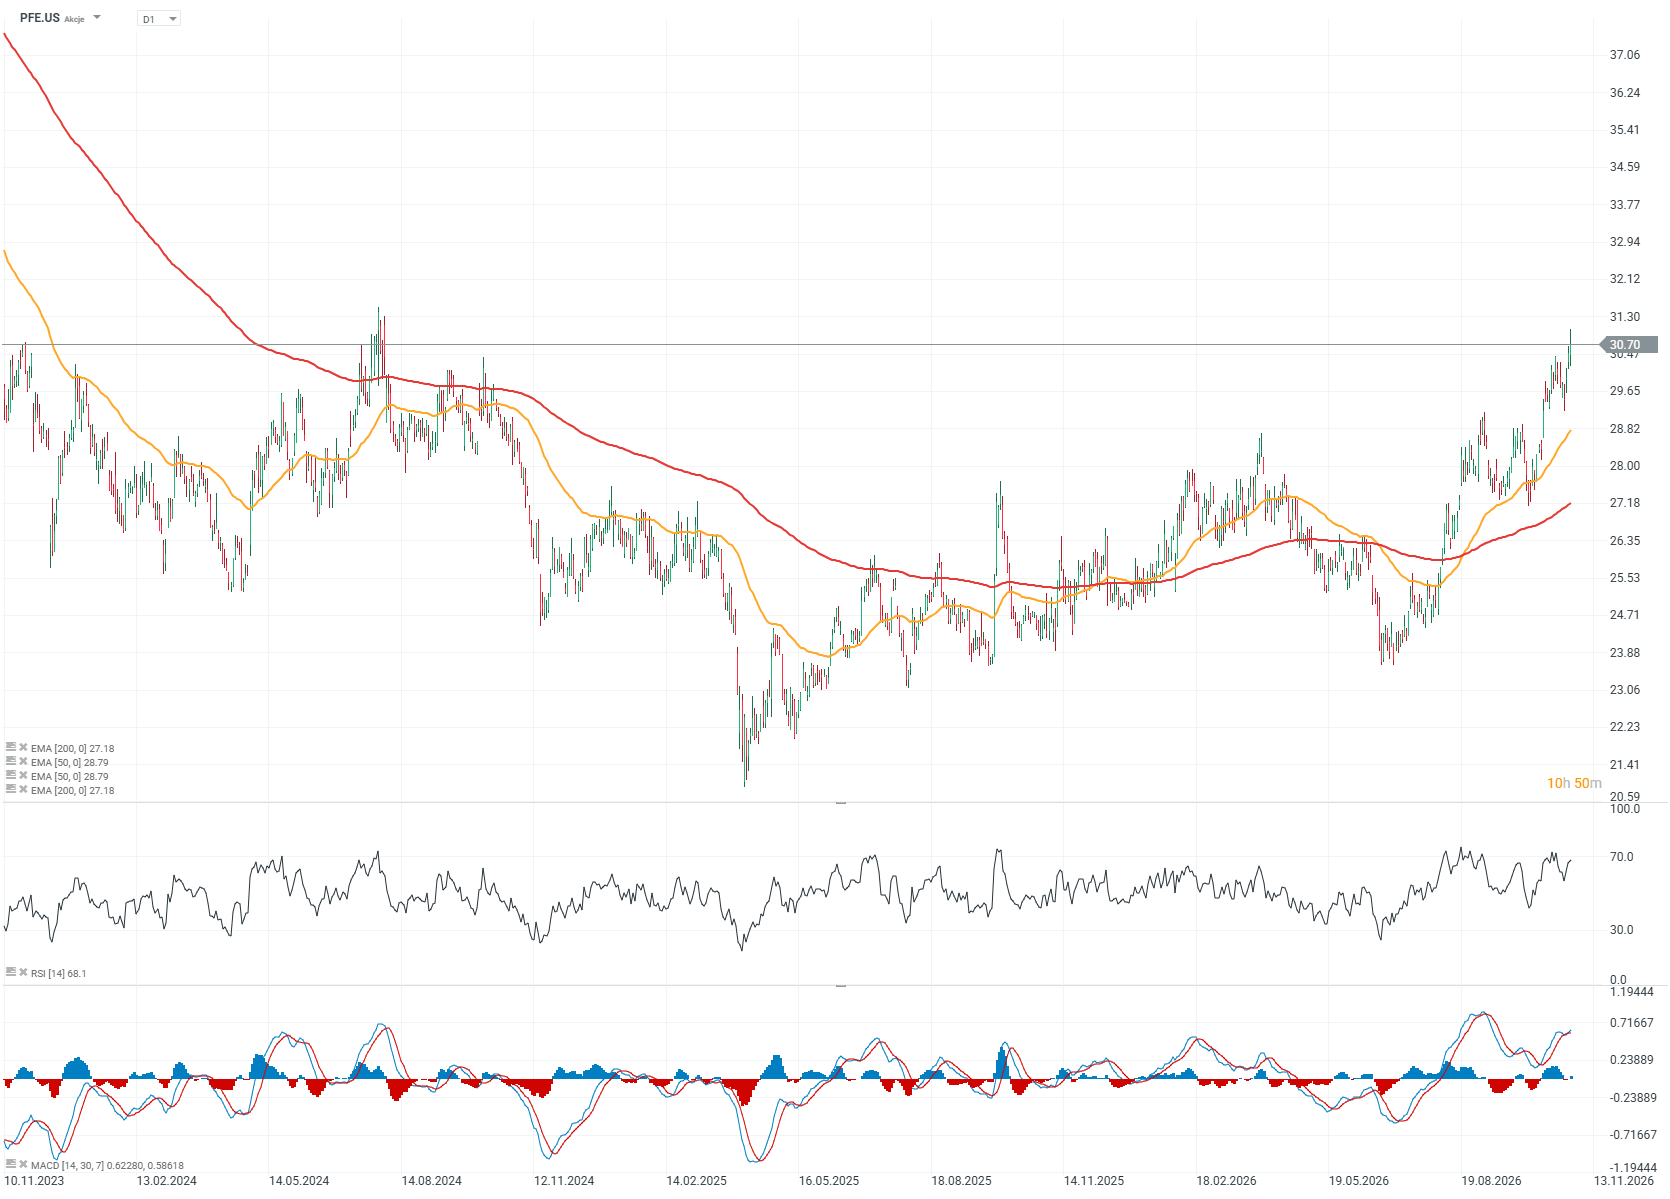
Ações da Pfizer (horizonte temporal D1)
As ações da Pfizer estão a ser negociadas nos seus níveis mais elevados desde o verão de 2024 e encerraram a sessão anterior em cerca de 30,70 dólares, registando uma valorização de 17% nos últimos três meses e de 26% no último ano. Apesar da recuperação, os analistas efetuaram 15 revisões em baixa e apenas duas revisões em alta às previsões de EPS nos últimos 90 dias, o que indica uma cautela contínua quanto às perspetivas de resultados da empresa. Uma subida acima dos 31,50 dólares por ação levaria o título ao seu nível mais elevado desde o outono de 2023, enquanto se parece estar a desenvolver-se no gráfico uma formação de fundo arredondado potencialmente de tendência de alta. Uma quebra acima deste nível proporcionaria uma confirmação adicional do padrão de alta, com o título atualmente de volta a uma tendência ascendente e a ser negociado aproximadamente 10% acima da sua média móvel exponencial de 200 dias (EMA200, linha vermelha).

Antevisão AMD: conseguirá manter o ritmo de crescimento no 3.º trimestre?
XTB Talks: Miguel Duarte sobre como construir uma carteira de investimentos do zero


A Palantir quase duplica as receitas; As ações registam uma ligeira subida na sequência de resultados sólidos

A Apple supera as previsões de Wall Street; O iPhone e o Mac impulsionam os lucros, mas a China fica aquém das expectativas
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.