


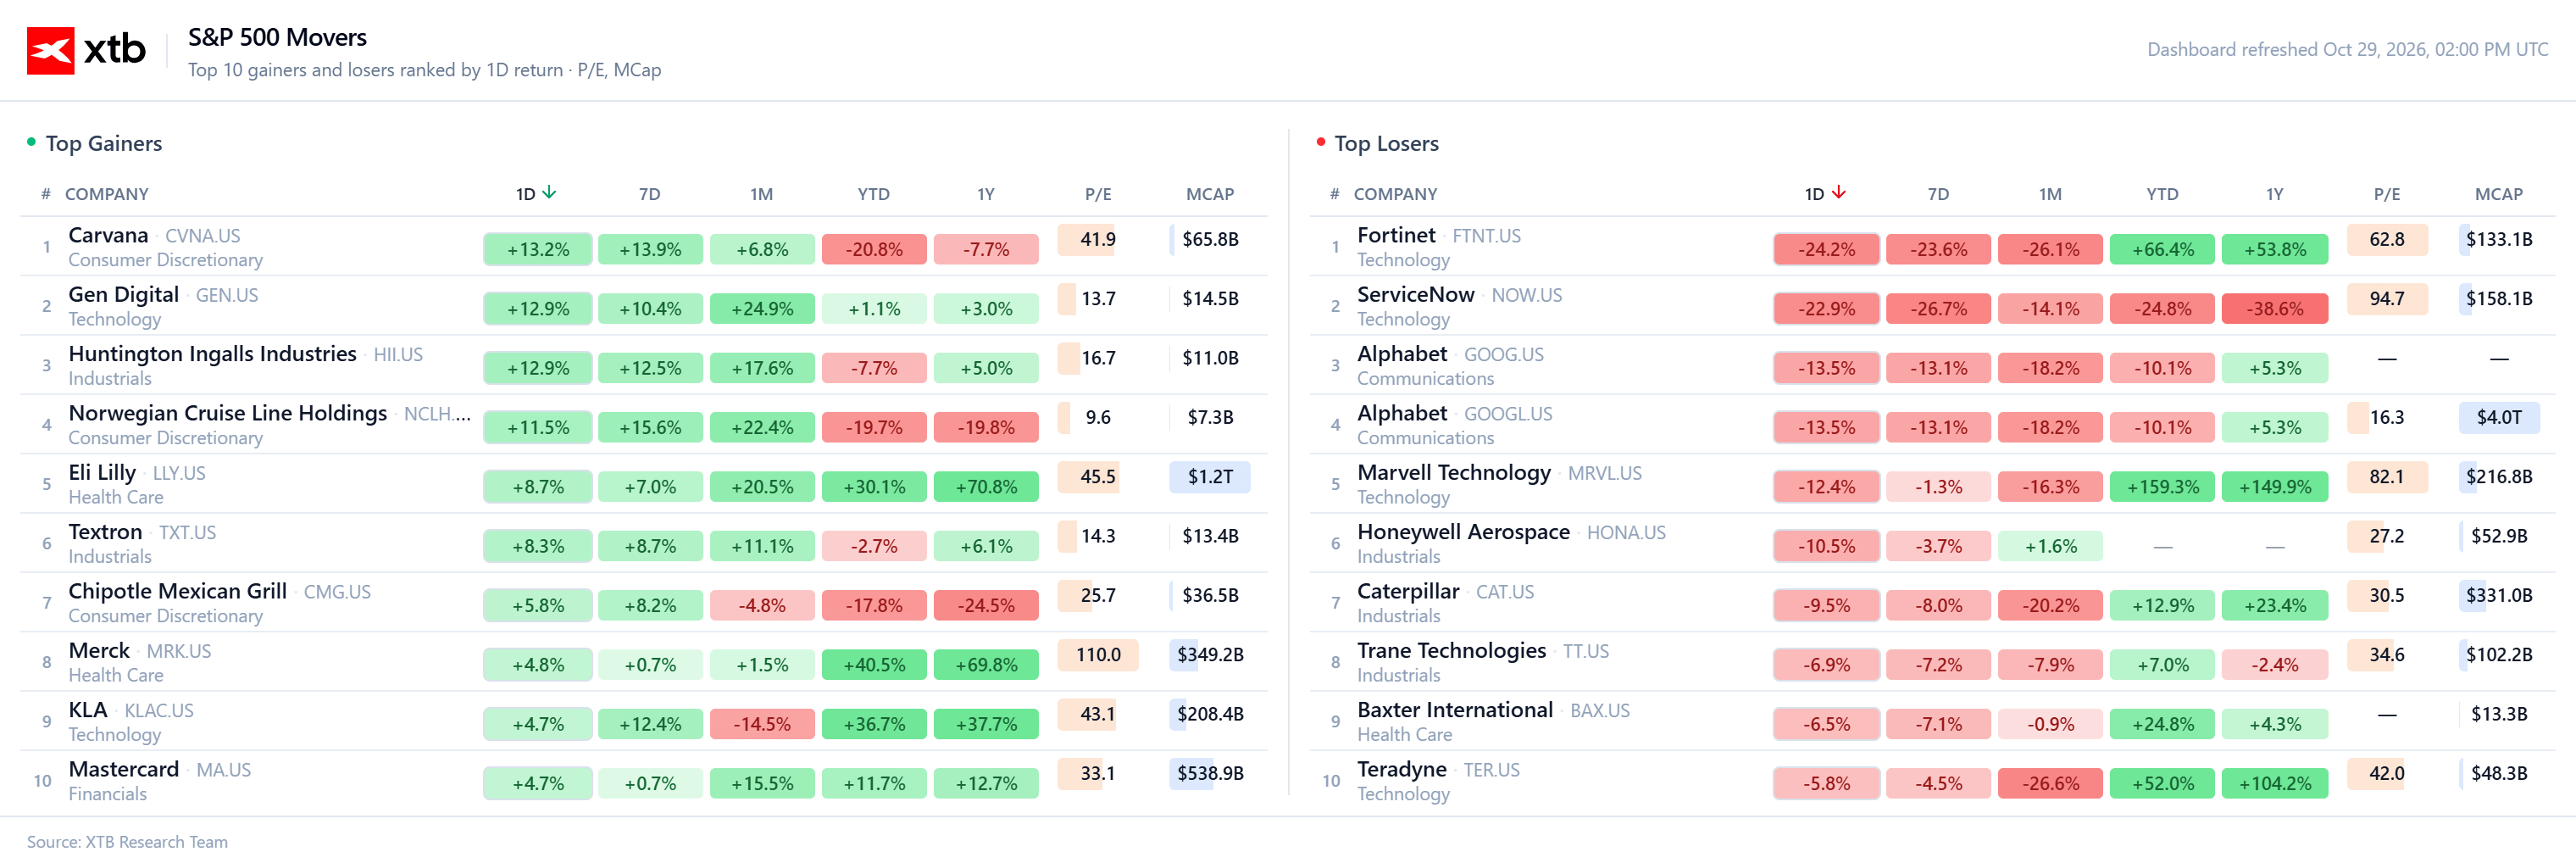
Wall Street deverá abrir em queda nesta quinta-feira. O Nasdaq cai cerca de 1,3%, o S&P 500 perde 0,3% e o Dow Jones recua 0,2%. Os dados económicos sólidos dos EUA não foram suficientes para melhorar o sentimento do mercado. Os investidores estão concentrados nos resultados das grandes empresas tecnológicas, em particular da Alphabet, cujas ações estão a cair acentuadamente após a divulgação do relatório trimestral.
O PIB dos EUA cresceu a uma taxa anualizada de 3,4% no terceiro trimestre, acima das previsões de 3,2%. A inflação PCE ficou, de forma geral, em linha com as expectativas, mas ofereceu poucos motivos para a Reserva Federal se tornar mais otimista. A inflação anual acelerou para 3,6%, acima dos 3,4% do mês anterior. A economia continua a expandir-se a um ritmo sólido, mas as pressões sobre os preços mantêm-se persistentes. Esta combinação torna mais difícil para a Fed retomar os cortes nas taxas de juro.
A decisão de ontem de manter as taxas de juro inalteradas já era amplamente esperada. No entanto, a divisão entre os membros do FOMC revelou-se mais significativa do que a própria decisão, com dois responsáveis a favor de uma subida das taxas. Com o crescimento económico a manter-se forte e a inflação elevada, uma transição rápida para uma política monetária mais flexível torna-se cada vez mais difícil de justificar. Para Wall Street, isto significa que os custos de financiamento podem manter-se elevados durante mais tempo do que alguns participantes do mercado anteciparam.
A Alphabet é quem exerce maior pressão sobre as ações tecnológicas. Os seus resultados desiludiram os investidores, enquanto os elevados gastos no desenvolvimento de IA voltaram a suscitar dúvidas sobre quando os investimentos avultados se traduzirão em lucros mais elevados e fluxos de caixa mais robustos. O aumento das despesas, por si só, já não é suficiente para convencer os investidores de que o negócio está a seguir na direção certa. Com as avaliações esticadas, as expectativas para as maiores empresas tecnológicas mantêm-se elevadas, deixando pouca margem para desilusões.
A Microsoft apresentou um desempenho muito mais sólido, apoiado por um crescimento robusto do seu negócio de cloud Azure. As reações contrastantes do mercado aos resultados das duas empresas evidenciam o quão seletivos os investidores se tornaram em relação às empresas que desenvolvem IA. O capital já não trata o setor como uma história de crescimento única. O que importa agora é o desempenho real, o crescimento das receitas e evidências claras de que os gastos em infraestrutura estão a gerar retornos adequados.
A queda de hoje no Nasdaq é, por isso, mais do que o reflexo de um único relatório de resultados dececionante. As elevadas expectativas em relação às Big Tech estão a colidir com o aumento dos custos de desenvolvimento de IA, enquanto os dados macroeconómicos sólidos reforçam a perspetiva de uma política restritiva da Fed. A Amazon divulgará os seus resultados após o fecho do mercado. Os seus resultados representarão mais um teste para saber se os investidores continuam dispostos a pagar um prémio pelo crescimento ligado à IA ou se começam a exigir evidências mais claras de rentabilidade.
S&P 500
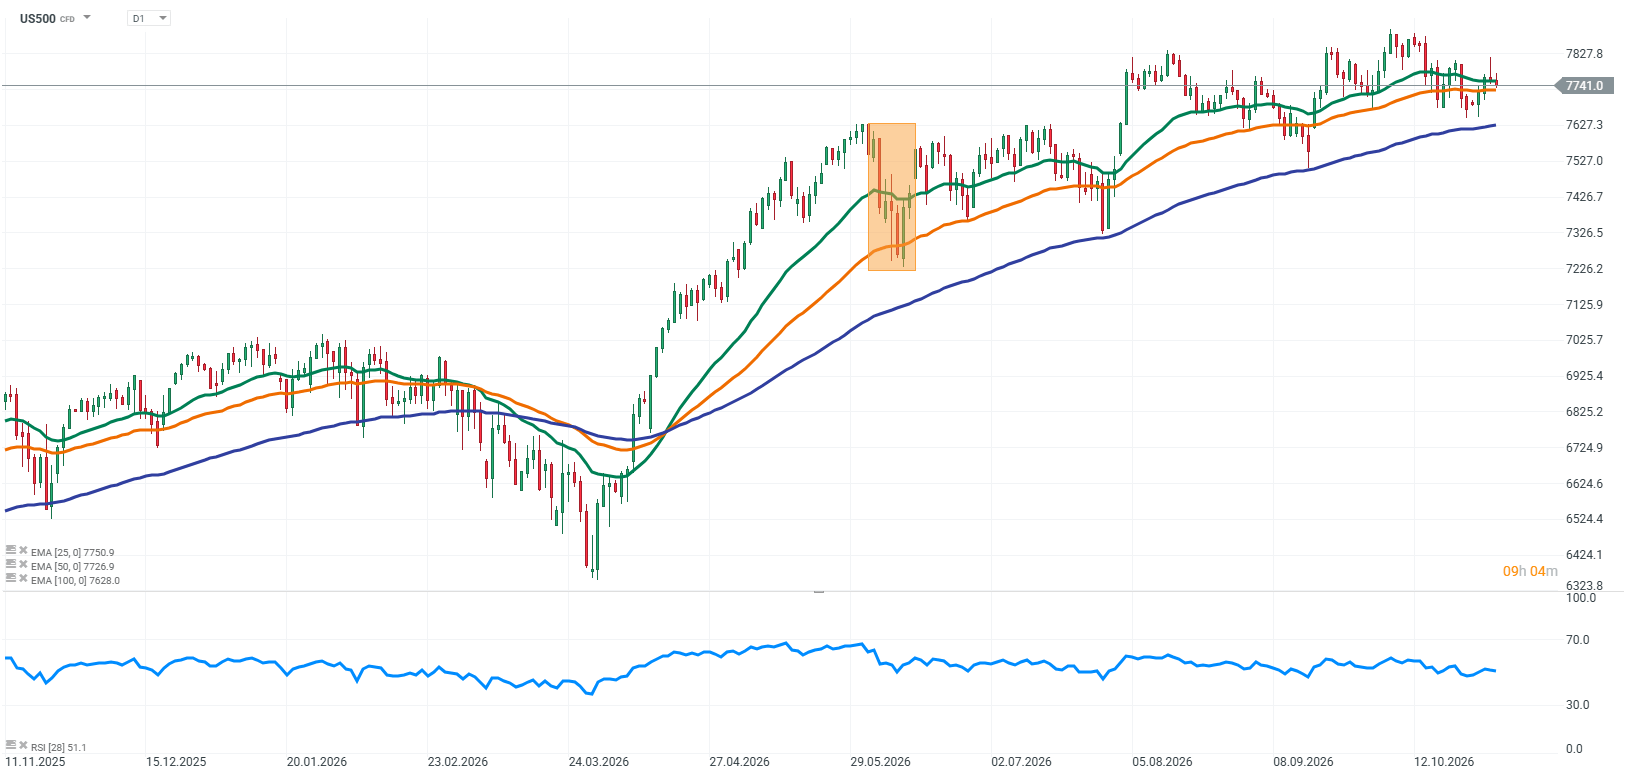
Os futuros do S&P 500 (US500) registam uma ligeira queda, com o sentimento penalizado sobretudo pelos resultados dececionantes da Alphabet e pelas preocupações quanto aos retornos dos investimentos em IA. O desempenho sólido da Microsoft não foi suficiente para contrariar esta pressão, uma vez que os investidores analisam atentamente o aumento das despesas das gigantes tecnológicas. A inflação persistente nos EUA continua a ser outro obstáculo, limitando a margem da Reserva Federal para cortar as taxas de juro.
Notícias empresariais:
A Microsoft apresentou resultados sólidos, confirmando que a procura por inteligência artificial e serviços de cloud continua a impulsionar o crescimento. As receitas e o lucro por ação superaram as expectativas dos analistas, enquanto o crescimento sustentado do Azure continuou a ser um destaque importante. Os resultados são relevantes para os investidores, uma vez que a Microsoft está a dedicar recursos substanciais a centros de dados e infraestrutura de IA, e o mercado está cada vez mais focado em saber se estes investimentos se estão a traduzir em receitas e lucros mais elevados.
Principais resultados:
-
Receitas: 92,28 mil milhões de USD, comparados com 77,6 mil milhões de USD no ano anterior, um aumento de 19%
-
Lucro líquido: 36,63 mil milhões de USD, comparados com 27,75 mil milhões de USD no ano anterior, um aumento de 32%
-
EPS: 4,92 USD em base GAAP
-
Consenso de mercado: aproximadamente 90,63 mil milhões de USD em receitas e EPS de 4,73 USD
-
Receitas do Microsoft Cloud: 63,9 mil milhões de USD, um aumento de 30% em termos homólogos
-
Crescimento do Azure: 48% em termos homólogos
-
Margem operacional: aproximadamente 50%
O Azure continua a ser o principal motor de crescimento, demonstrando que as empresas continuam a aumentar os gastos em serviços de cloud e soluções de IA. A Microsoft beneficia do seu amplo ecossistema de serviços empresariais, o que a ajuda a comercializar novas tecnologias. Nos próximos trimestres, os investidores estarão atentos a saber se o crescimento adicional das receitas ligadas à IA consegue sustentar uma rentabilidade elevada à medida que as despesas de capital continuam a aumentar.
A Alphabet desiludiu os investidores apesar do forte crescimento das receitas e de resultados muito sólidos na Google Cloud. As suas ações caem cerca de 12%, uma vez que o mercado se concentra em lucros mais fracos e no aumento das despesas de capital. A empresa está a dedicar recursos substanciais ao desenvolvimento de IA e a centros de dados, mas os investidores questionam cada vez mais quando é que estes gastos se traduzirão em lucros mais elevados e fluxos de caixa mais estáveis.
Principais resultados:
-
Receitas: 127,58 mil milhões de USD, comparados com 102,35 mil milhões de USD no ano anterior, um aumento de 25%
-
Lucro líquido: 26,17 mil milhões de USD, comparados com 34,98 mil milhões de USD no ano anterior, uma queda de 25%
-
EPS: 2,12 USD em base GAAP
-
Receitas da Google Cloud: 30,71 mil milhões de USD, um aumento de 103% em termos homólogos
-
Receitas publicitárias: 82,01 mil milhões de USD, abaixo das expectativas dos analistas
-
Despesas de capital: 51,36 mil milhões de USD
-
Fluxo de caixa livre: -9,07 mil milhões de USD
A Google Cloud continua a ser o principal ponto forte da Alphabet, beneficiando da crescente procura por infraestrutura de IA. O desafio reside na dimensão do investimento, que está a pesar sobre o fluxo de caixa, e na incerteza em torno do futuro do seu negócio de publicidade. A pesquisa baseada em IA pode transformar o modelo de receitas consolidado da empresa, tornando cada vez mais importante a monetização eficaz das novas soluções. Os investidores estão agora focados não só no crescimento das receitas, mas também na capacidade da Alphabet de manter a rentabilidade e gerar liquidez.
A Amazon estará hoje em destaque antes da divulgação dos resultados do terceiro trimestre. Os investidores vão concentrar-se sobretudo na AWS, a sua divisão de computação em nuvem, e em eventuais atualizações sobre novos gastos em infraestrutura de IA. A Amazon está a beneficiar do aumento da procura por capacidade de computação, mas a dimensão dos seus investimentos faz com que o mercado analise com maior atenção os respetivos retornos. Após a recente queda nas ações tecnológicas, os investidores procuram mais do que resultados sólidos: querem sinais concretos de que os gastos com IA vão gerar retornos adequados.
Expectativas de resultados:
-
Receitas: aproximadamente 202,26 mil milhões de USD, um aumento de 12,2% em termos homólogos
-
EPS: aproximadamente 1,96 USD
O crescimento da AWS será um indicador fundamental, uma vez que a divisão representa uma parte significativa do lucro operacional da Amazon e continua a ser uma das principais beneficiárias do desenvolvimento da IA. Os investidores também vão avaliar as previsões de despesas de capital e o seu impacto no fluxo de caixa livre. Se a Amazon demonstrar que o aumento dos gastos se está a traduzir num crescimento mais rápido da cloud e numa melhor rentabilidade, o mercado poderá reagir positivamente. No entanto, se o investimento continuar a aumentar sem evidências claras de melhoria da eficiência, mesmo resultados globais sólidos podem não ser suficientes para impulsionar a ação.


Resultados da ServiceNow: O que correu mal?

BCP aumenta lucros em 12,6% e ações recuperam em bolsa

Jerónimo Martins: as famílias continuam a comprar, mas consumo dá sinais de abrandamento

Alphabet desilude Wall Street, apesar dos resultados recorde. As ações caem mais de 10%
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.