

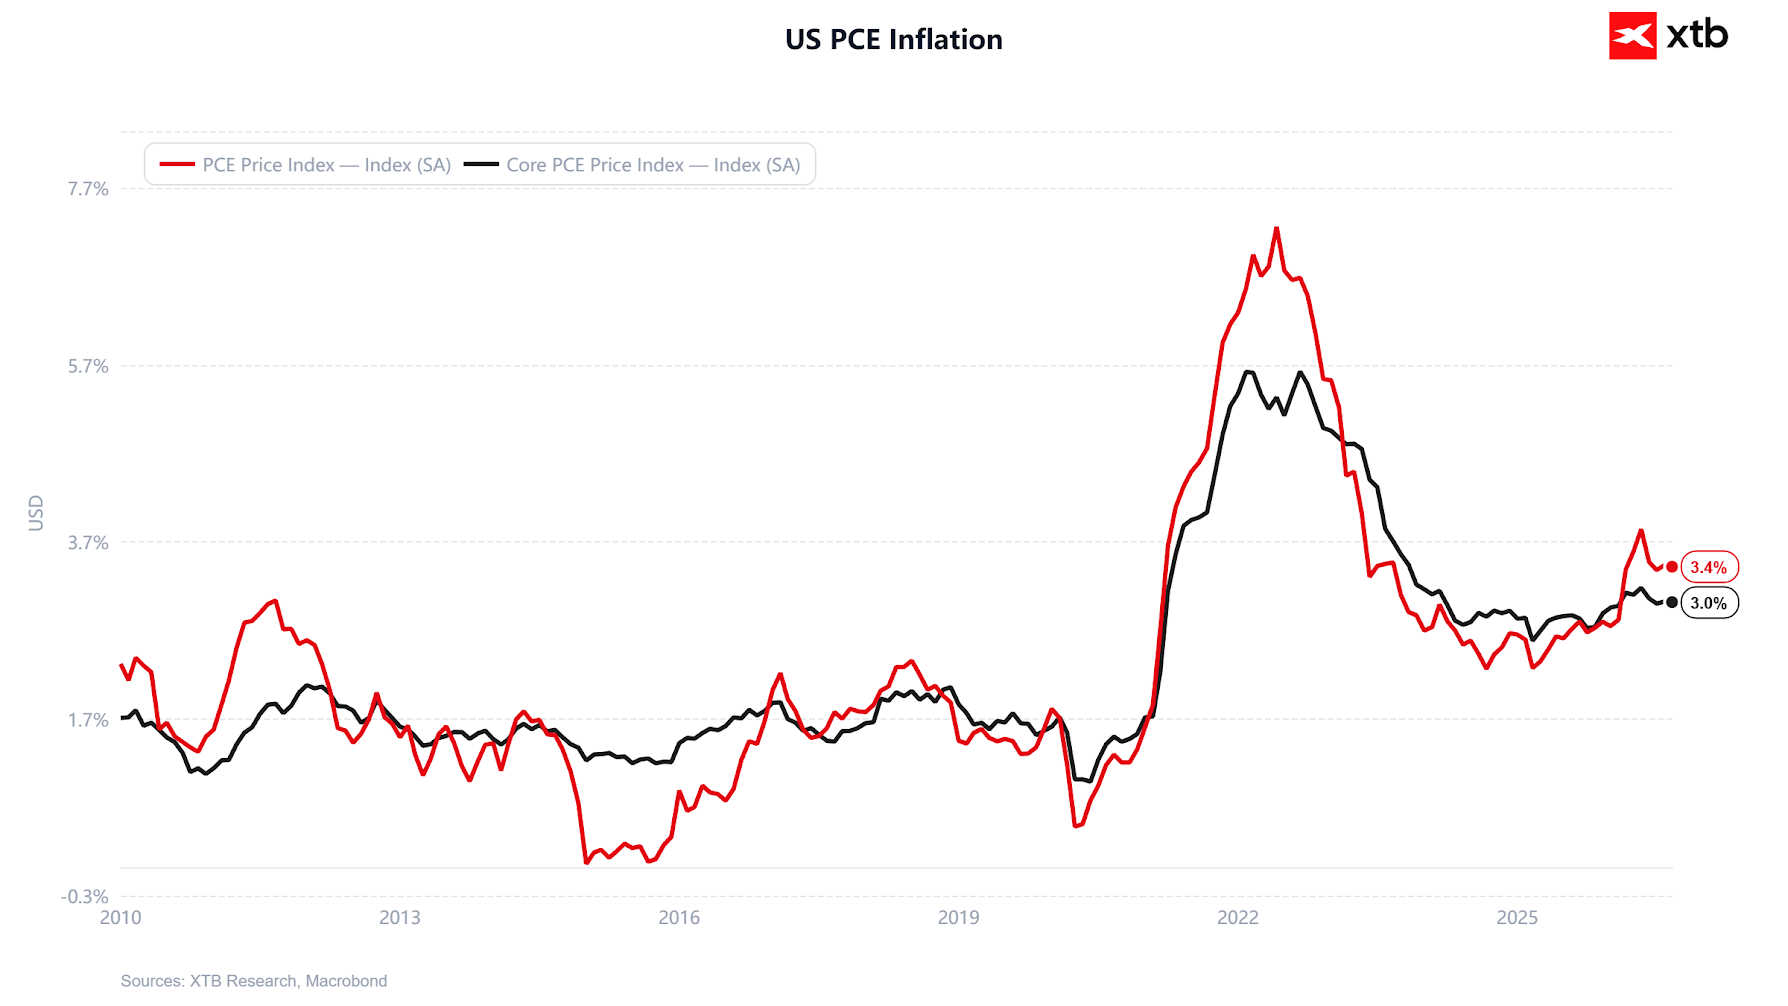
- O índice PCE subjacente registou um aumento de 3,0% em termos homólogos em agosto, face às expectativas de 3,3% em termos homólogos, o que enfraqueceu imediatamente as taxas de rendibilidade das obrigações e o dólar.
- A revisão do PIB dos EUA do segundo trimestre impulsionou a dinâmica de crescimento económico de 1,5% para 2,2% em termos anualizados, impulsionada por um aumento real de 0,6% em termos mensais nas despesas de consumo.
- Os contratos sobre índices bolsistas em Nova Iorque iniciam a sessão em alta: o Nasdaq 100 (US100), com forte peso do setor tecnológico, regista uma subida de 0,35%, e o S&P 500 (US500), de âmbito mais alargado, ganha 0,23%.
A sessão de quarta-feira, no último dia do mês e do trimestre em Wall Street, inicia-se num clima de apetite moderado pelo risco, impulsionado por um conjunto de dados macroeconómicos fundamentais da economia norte-americana. Publicado às 8h30, hora de Nova Iorque, o relatório do BEA trouxe o tão esperado arrefecimento ao indicador de inflação preferido pela Reserva Federal. O capital fluiu imediatamente para as ações que tinham sido desvalorizadas nos últimos dias, enquanto as taxas de rendibilidade dos títulos do Tesouro e as cotações do dólar caíram para os mínimos do dia. O otimismo dos compradores é reforçado pelo facto de a desaceleração da dinâmica dos preços ser acompanhada por um consumidor que continua a mostrar uma resiliência notável: as despesas reais dos americanos registaram o seu maior aumento mensal em mais de um ano. A atenção dos investidores centra-se agora no mercado de trabalho (o relatório NFP de sexta-feira) e nos resultados financeiros da Micron Technology, previstos para esta noite, que servirão como um teste decisivo para as avaliações das empresas relacionadas com a IA.
O impulso desinflacionista do PCE subjacente e a solidez do consumo aliviam a pressão sobre a Reserva Federal
O evento-chave antes do início do pregão foi a divulgação do índice de Despesas de Consumo Pessoal (PCE) de agosto. O PCE subjacente, excluindo os preços voláteis dos alimentos e da energia, subiu 0,2% em relação ao mês anterior (abaixo do consenso de 0,3%) e 3,0% em relação ao ano anterior, revelando-se significativamente mais moderado do que os 3,3% previstos em termos homólogos. O índice PCE global registou um crescimento de 0,3% em relação ao mês anterior e de 3,4% em relação ao mesmo período do ano anterior. Simultaneamente, o Gabinete de Análise Económica reviu em alta a taxa de crescimento do PIB dos EUA no segundo trimestre para 2,2% em termos anualizados, face à estimativa preliminar de 1,5%.
Em resposta a estes dados, as taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos registaram uma queda acentuada face aos máximos de vários anos, e o índice do dólar desceu hoje para os mínimos da sessão. A atenuação das pressões sobre os custos, a par de um aumento de 0,9% em relação ao mês anterior nos gastos de consumo (0,6% em termos reais), reforça o cenário de uma aterragem suave e reduz os receios do mercado quanto a novos aumentos agressivos das taxas de juro antes da reunião do FOMC agendada para 28 de outubro.
O posicionamento na abertura da sessão reflete um regresso da procura por ativos de risco:
- US500: 7755,4 pontos (+0,23%, -0,64% na semana), o índice geral do mercado responde com ganhos à leitura mais baixa da inflação subjacente, defendendo zonas de suporte-chave após a pressão matinal sobre os futuros.
- US100: 30 757,8 pontos (+0,35 %, -0,53 % na semana), o setor tecnológico regista ganhos devido à queda das taxas de rendibilidade dos títulos do Tesouro e a uma recuperação no segmento dos semicondutores.
- US30: 51 741,0 pontos (-0,01%, -0,83% na semana), o índice industrial tradicional consolida-se perto do fecho de ontem, sob pressão de algumas ações do setor das matérias-primas e da defesa.
- US2000: 2839,3 pontos (+0,28 %, -0,71 % na semana), as empresas de pequena capitalização beneficiam do alívio no mercado da dívida, reduzindo dinamicamente as perdas semanais.
Análise Técnica do US500
No gráfico diário (D1) do US500, é visível uma estrutura de tendência ascendente generalizada, iniciada por um movimento dinâmico de subida a partir do mínimo de março de 2026, nos 6368 pontos (retrocesso de Fibonacci de 100,0 %). Atualmente, a cotação situa-se em torno dos 7760 pontos, mantendo-se acima das médias móveis fundamentais: a SMA rápida de 25 períodos, nos 7707,2 pontos, e a SMA mais lenta de 50 períodos, nos 7680,8 pontos.
A situação no gráfico diário indica que, após atingir um pico local próximo dos 7853,6 pontos, o mercado entrou numa fase de ligeira correção, que testou com sucesso uma ampla zona de procura horizontal no intervalo de 7500/7595,7 pontos (reforçada pela retração de Fibonacci de 23,6% nos 7503,1 pontos). As velas diárias recentes mostram a formação de uma base acima do suporte de 7719,2 pontos e uma forte defesa da média móvel simples (SMA) de 25.
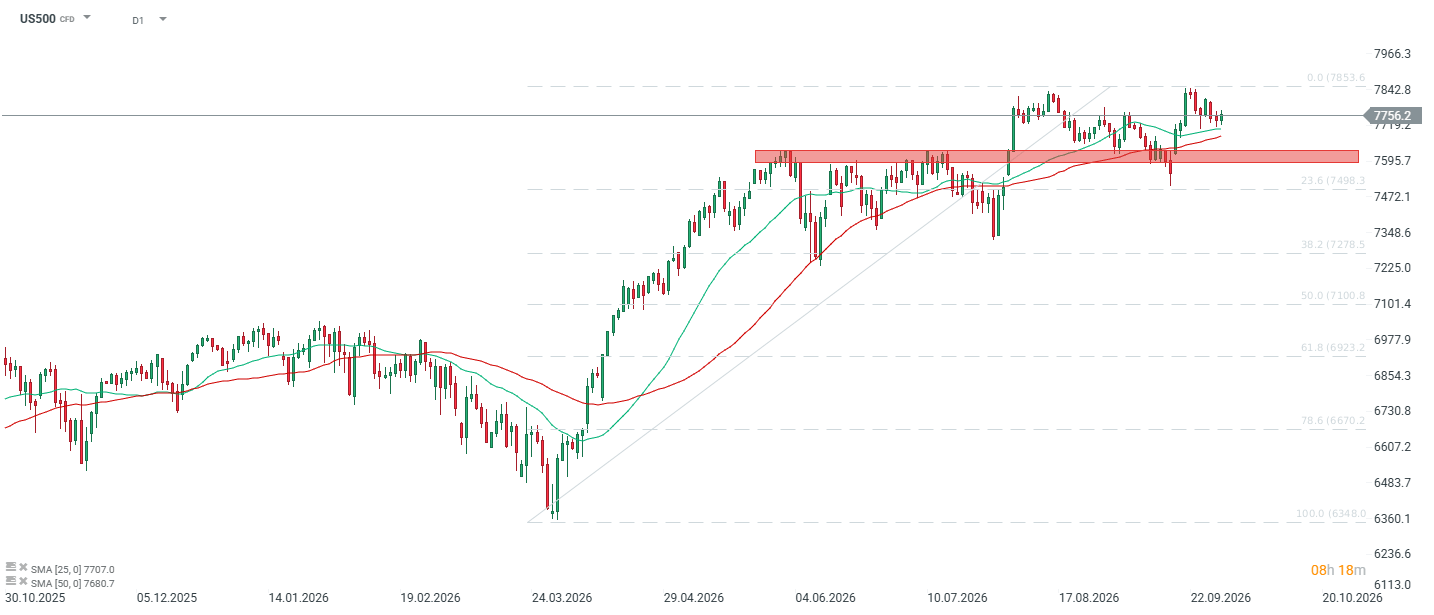
Cenário de alta: A manutenção acima dos 7719 pts e da média móvel simples (SMA) de 25 (7707 pts) abre caminho para que os compradores testem novamente as máximas locais entre os 7842,8 e os 7853,6 pts. Uma quebra acima desta resistência confirmará a continuação do impulso em direção à barreira psicológica dos 8000 pts.
Cenário de baixa: Uma quebra abaixo das médias móveis de 25 e 50 (fecho da vela D1 abaixo dos 7680 pontos) invalidará o sinal de alta a curto prazo e fará com que os preços regressem à zona de suporte chave em torno dos 7595,7/7503,1 pontos (retracção de Fibonacci de 23,6%).
Notícias empresariais em destaque
- Os concursos públicos no setor da defesa e os contratos governamentais impulsionam a polarização: a Boeing (BA.US) valoriza 2,0 % após ter ganho um prestigiado contrato da Marinha dos EUA para produzir caças de próxima geração para o programa Top Gun, superando um rival do setor. Em consequência, as ações do concorrente derrotado, a Northrop Grumman (NOC.US), caem 4,3 % na abertura do mercado.
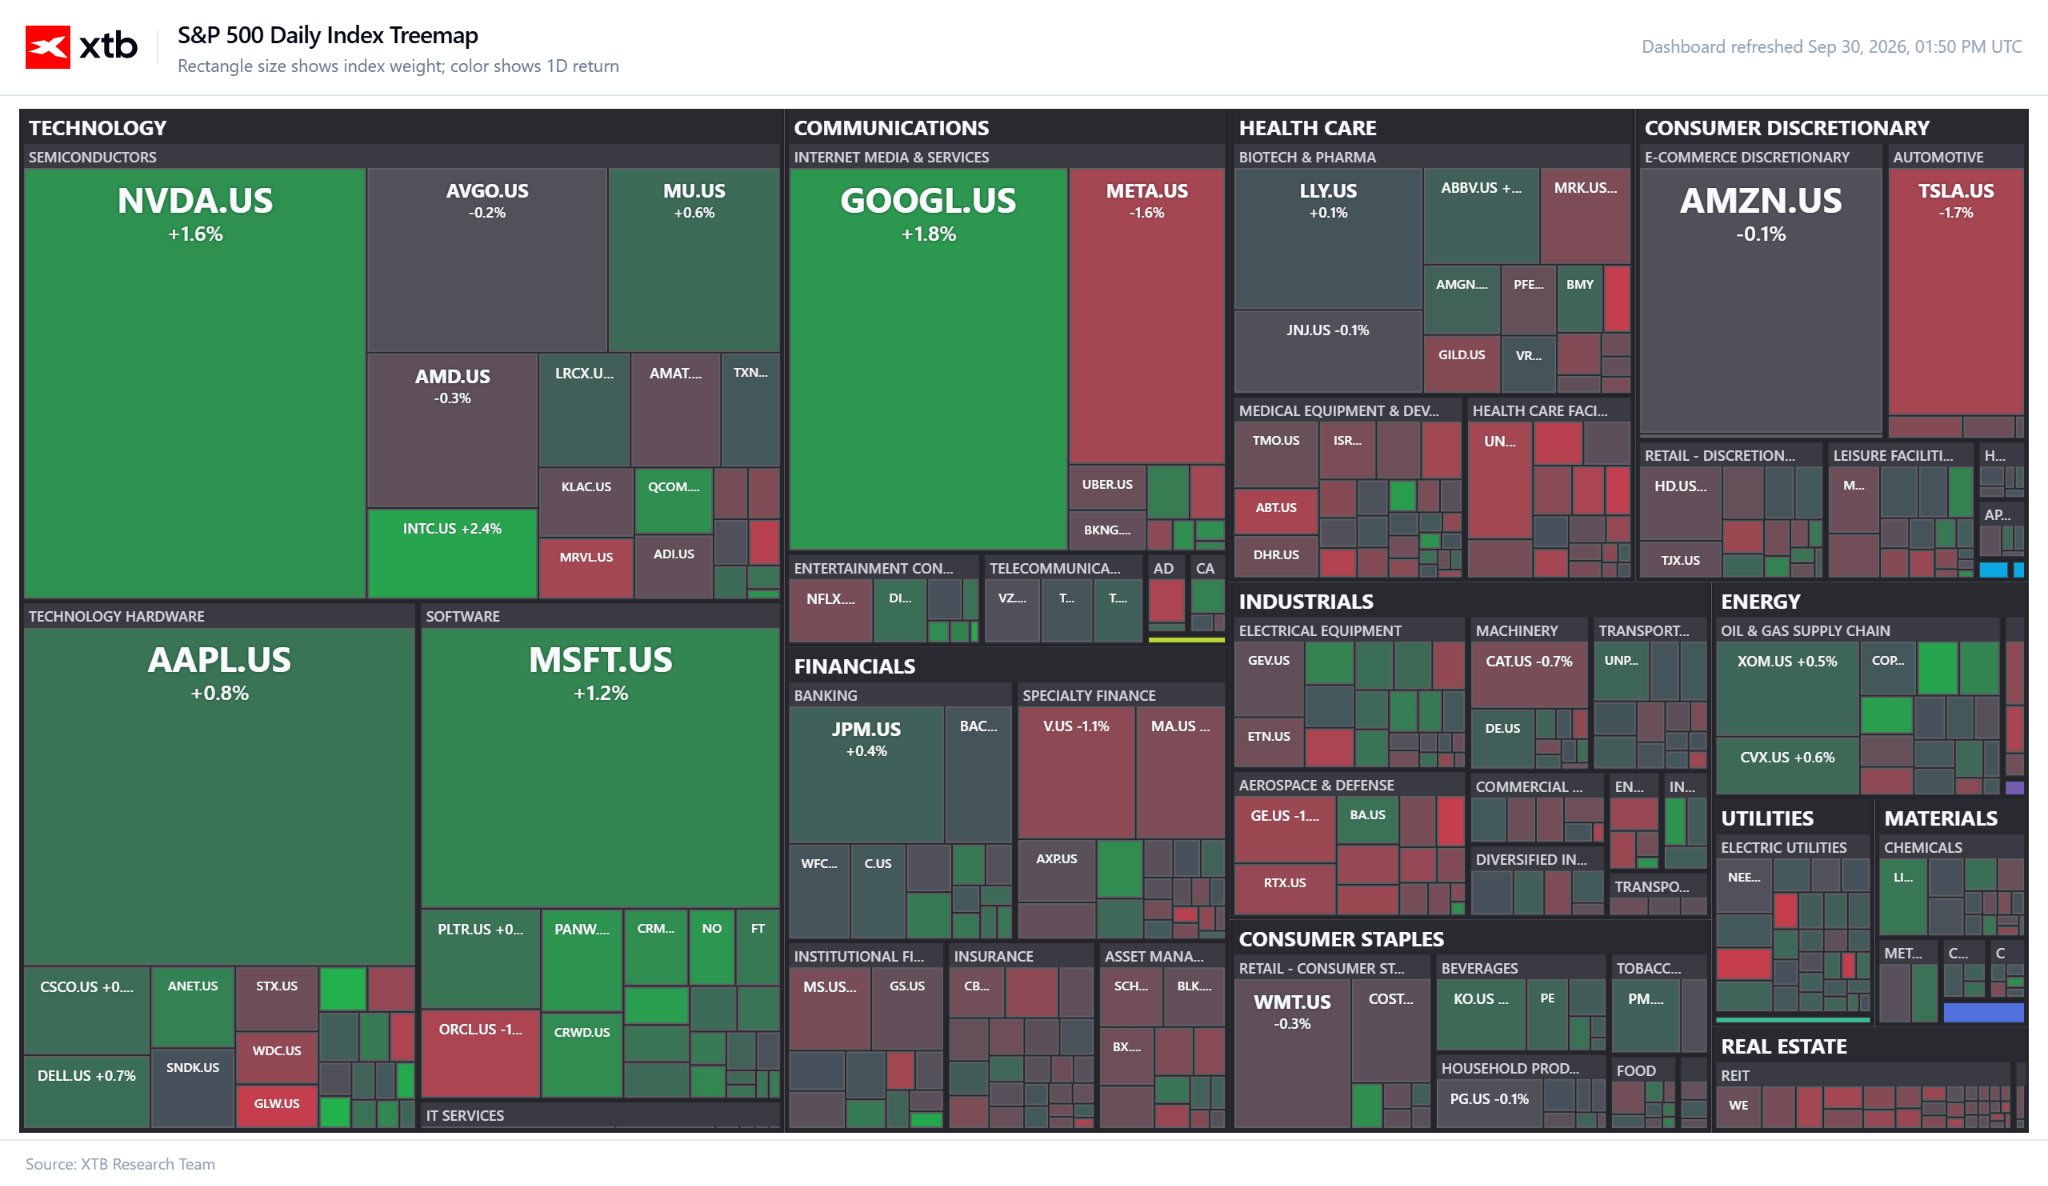
- As grandes empresas tecnológicas e as infraestruturas na nuvem são influenciadas pelos lançamentos de IA: as ações do setor tecnológico registam uma recuperação seletiva na sequência da divulgação do índice Core PCE.
- Alphabet (GOOGL.US) sobe 1,90% para 346,02 dólares (RSI 47,41, P/E 17,07, preço-alvo médio de Wall Street 433,94 dólares),
- Microsoft (MSFT.US) sobe 1,20% para 515,78 dólares (consenso 4,83/5, preço-alvo 561,39 dólares),
- Apple (AAPL.US) sobe 0,8% para 332,67 dólares.
- A líder em IA, Nvidia (NVDA.US), registou uma subida de 1,43%, para 230,41 dólares (P/E 28,44, recomendação consensual de compra com um preço-alvo de 301,86 dólares), impulsionada em parte pela notícia de que a CoreWeave irá disponibilizar chips «Vera CPU» dedicados a agentes de IA autónomos.
- Entretanto, a Amazon (AMZN.US) subiu ligeiramente 0,14%, para 246,95 dólares (P/E 19,66, recomendação de preço-alvo de 314,42 dólares), apoiada por um acordo plurianual com a Synopsys no valor de mais de mil milhões de dólares para soluções proprietárias de IP de silício para a nuvem AWS.
- Por outro lado, a Meta Platforms (META.US) desce 1,93%, para 724,60 dólares, e a Tesla (TSLA.US), que atravessa dificuldades, recua 1,75%, para 346,70 dólares (-21,5% desde o início do ano, RSI em 44,87).
- A Advanced Micro Devices (AMD.US) abre com uma subida de 0,48%, para 610,03 dólares (a empresa vem de uma forte recuperação de +183,5% no acumulado do ano, com um elevado rácio P/E de 154,11 e um preço-alvo de 498,29 dólares).
- É visível um forte impulso em toda a cadeia de abastecimento de hardware, a Applied Materials (AMAT.US) sobe 5,19% para 511,87 dólares, e a Lumentum Holdings (LITE.US) dispara 5,60% para 969,98 dólares, enquanto a atenção de Wall Street se centra nos resultados trimestrais da Micron Technology, a serem divulgados após o fecho do mercado.
- Regista-se uma queda acentuada por parte da Fair Isaac (FICO.US), cujas ações desceram 26,99%, para 612,00 dólares.
- Esta queda arrasta também a Equifax (EFX.US) (-3,41%, para 140,63 dólares).
- Entretanto, a FactSet Research Systems (FDS.US), apesar das perdas iniciais no pré-mercado devido a uma previsão de EPS a longo prazo para 2027 inferior ao esperado, recupera durante o período de negociação regular em 0,78%, para 260,86 dólares.
- A Moderna (MRNA.US) desce 6,0% na sequência de uma revisão em baixa por parte dos analistas do Citigroup para «vender», os quais consideraram que o otimismo em torno dos medicamentos oncológicos já está totalmente refletido no gráfico.
- Por outro lado, a Vanda Pharmaceuticals (VNDA.US) sobe 4,0% após anunciar que o Hetlioz atingiu o seu objetivo principal nos ensaios de Fase III para distúrbios do ritmo circadiano.
- Além disso, a Achieve Life Sciences (ACHV.US) avança 3,0%, uma vez que a Stifel iniciou a cobertura com uma classificação de «comprar», apontando para um potencial sucesso de mercado do seu candidato a medicamento para deixar de fumar.
- A fraqueza afeta a retalhista Lululemon Athletica (LULU.US), que cai 3,62% para 96,86 dólares.
- A corretora Robinhood Markets (HOOD.US) registou um ganho de 2,0% na sequência do lançamento de ferramentas de inteligência artificial que auxiliam nas estratégias de investimento e do lançamento de contratos de futuros perpétuos sobre determinadas criptomoedas.
- A GameStop (GME.US), favorita da onda dos «memes», subiu 1,0% depois de um documento apresentado à SEC ter revelado que o presidente e diretor executivo, Ryan Cohen, adquiriu ações adicionais da empresa no valor de 10,6 milhões de dólares.
- As comunidades de investidores particulares em fóruns como o WallStreetBets e o r/StockMarket acolheram com alívio os dados macroeconómicos divulgados esta manhã.
- Os tópicos relativos à descida do PCE subjacente anual para 3,0% rapidamente dominaram as discussões, com os utilizadores a interpretarem este valor mais baixo como um sinal claro de abrandamento da pressão «hawkish» por parte da Reserva Federal.
- O segundo tema mais quente do dia continua a ser a divulgação iminente dos resultados trimestrais da Micron Technology (MU), os fóruns revelam uma divisão clara entre posições agressivas em opções de compra e receios de realização de lucros, num contexto de elevadas expectativas para o setor dos semicondutores.
- A atenção dos investidores de retalho voltou a centrar-se em Ryan Cohen, cuja compra de ações da GameStop no valor de 10,6 milhões de dólares reacendeu as especulações sobre o regresso do «impulso dos memes», embora a subida do preço das ações (+1%) continue moderada quando comparada com os fluxos de capital institucionais na ordem dos vários milhões.
- Ao mesmo tempo, continua o debate animado nos fóruns sobre a diversificação de carteiras para além da bolha das «Big Tech», alimentado por relatos de uma participação recorde dos fundos de cobertura no mercado de títulos do Tesouro (ultrapassando os 30 biliões de dólares) e pelo facto de apenas uma das dez maiores empresas dos EUA oferecer atualmente um rendimento superior ao da dívida de longo prazo a 30 anos.
Calendário
Principais divulgações e eventos futuros:
- Hoje, após o fecho do mercado (30 de setembro): Relatório financeiro da Micron Technology (MU.US) relativo ao 4.º trimestre do ano fiscal (um teste crucial à avaliação no setor dos semicondutores).
- Sexta-feira (3 de outubro): Relatório do mercado de trabalho dos EUA relativo a setembro (empregos não agrícolas, taxa de desemprego, crescimento salarial).
- 28 de outubro: Decisão do Comité Federal de Mercado Aberto (FOMC) sobre as taxas de juro.

Eleições no Brasil 2026: o impacto nos mercados


O PCE dos EUA ficou abaixo do esperado, mas o PIB superou as expectativa; Wall Street reage


Antevisão da Micron: Um trimestre recorde já não é suficiente

A Nvidia está sentada sobre uma montanha de dinheiro. Eis porque está a recomprar ações
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.