


O mercado norte-americano abriu hoje em baixa, com o S&P 500 (-0,5 %), o Nasdaq 100 (-0,7 %) e o Dow Jones (-0,4 %) a registarem todos perdas. Os preços mais elevados do petróleo bruto e do gás natural, a par do aumento das taxas de rendibilidade dos títulos do Tesouro dos EUA (com as taxas a 10 anos a atingirem os 5,06 %), continuam a pesar sobre o sentimento do mercado.
A atenção do mercado está cada vez mais centrada nos comentários «hawkish» (de tom mais restritivo) dos responsáveis da Reserva Federal, o que reforça as expectativas de novos aumentos das taxas de juro. Esta dinâmica tem fortalecido o dólar norte-americano, com o par EUR/USD a registar hoje uma queda de 0,5% e a descer abaixo dos 1,14 pela primeira vez desde julho.
Os investidores aguardam o encontro de amanhã entre Donald Trump e Xi Jinping, em Washington.
Os mercados descontam subidas dinâmicas das taxas de juro nos EUA
O dólar norte-americano prolongou a recuperação iniciada há duas semanas, impulsionado principalmente pelas crescentes expectativas de subidas das taxas de juro pelo FOMC. Os mercados estão agora a descontar cada vez mais uma subida das taxas na reunião de outubro, estimulados por comentários excepcionalmente «hawkish» por parte de responsáveis da Reserva Federal e por dados económicos robustos.
Figura 1: Evolução das expectativas do mercado relativamente às subidas das taxas de juro da Reserva Federal (2026/2027)
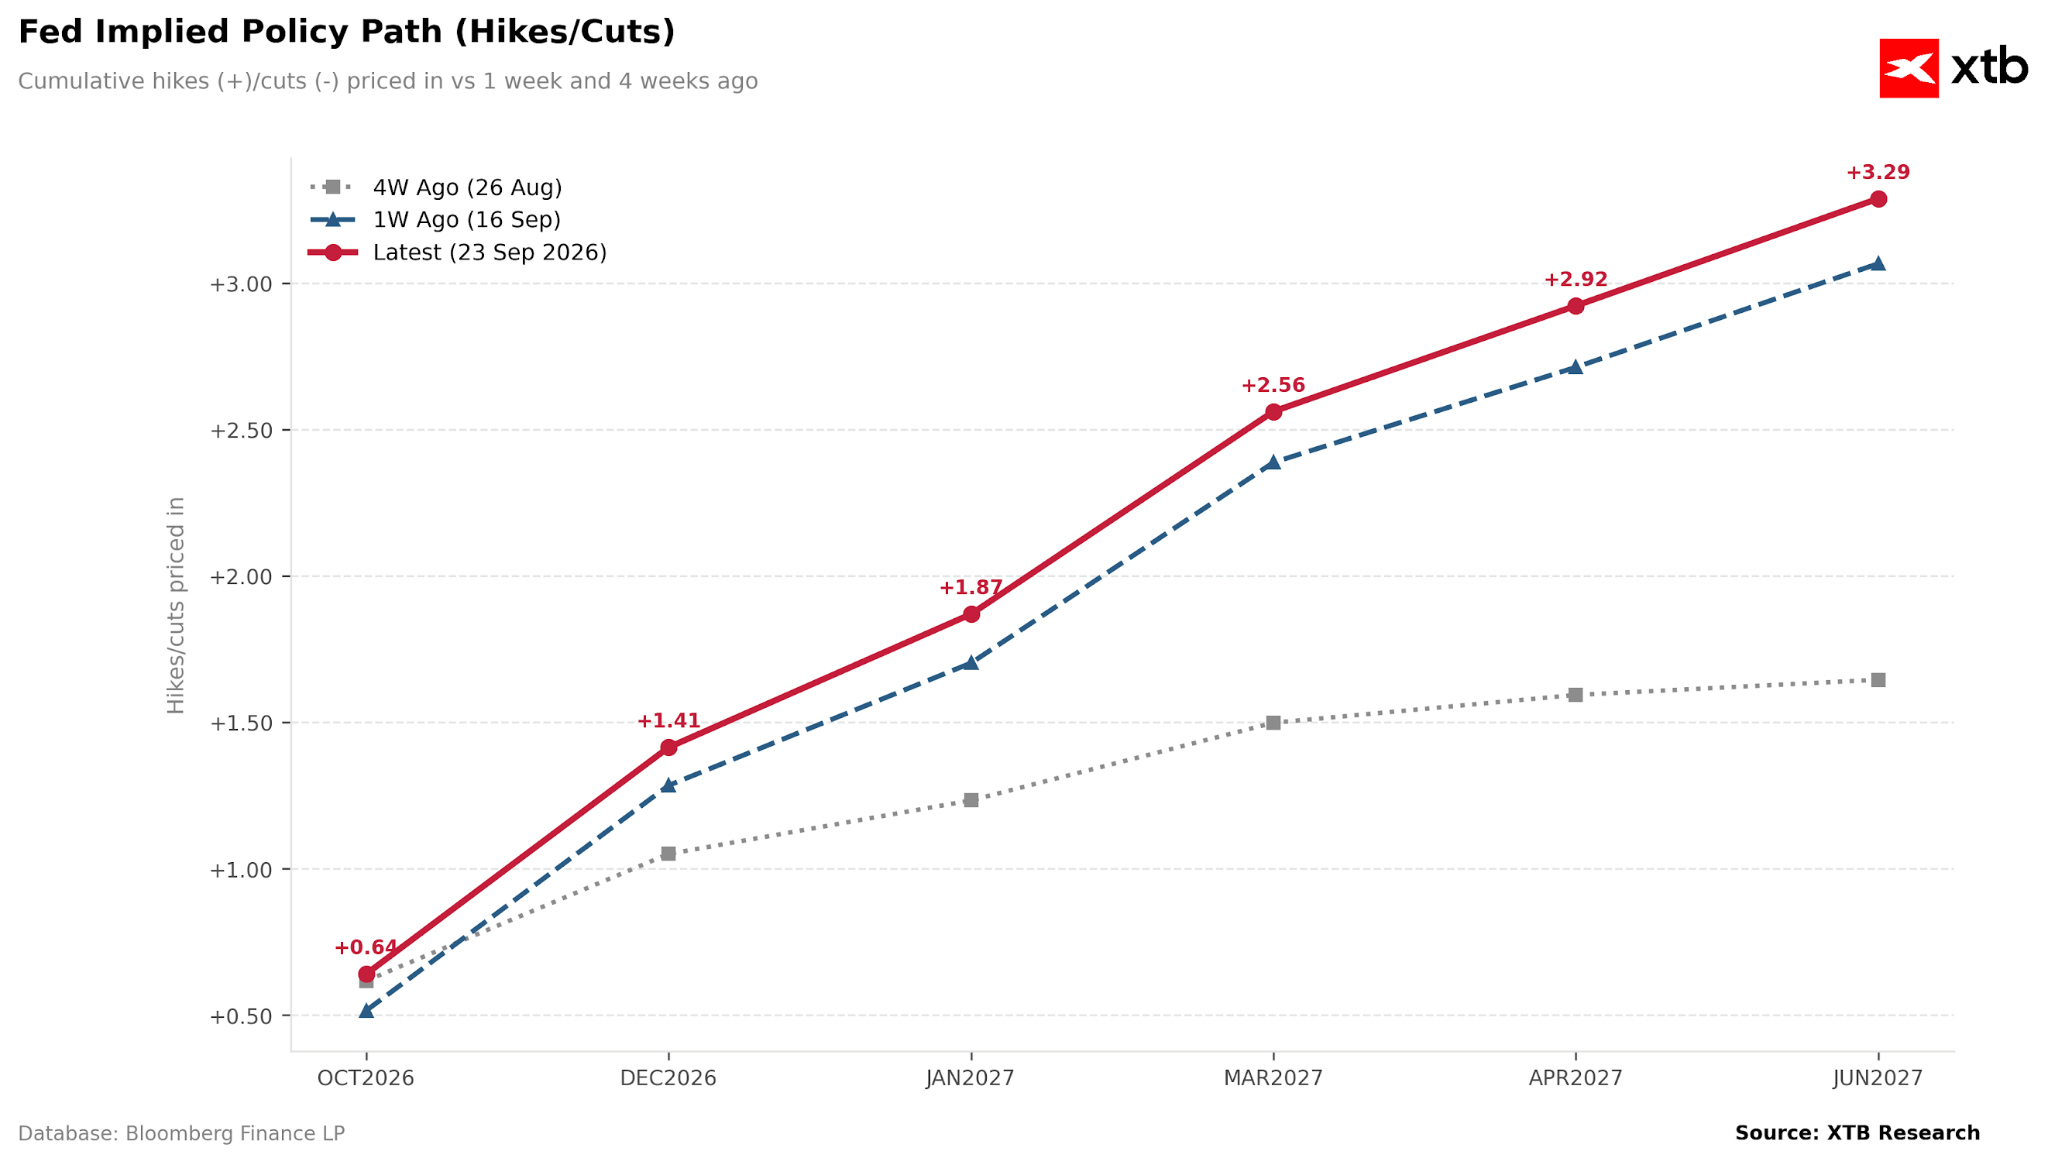
Nota: A evolução em relação a há 4 semanas refere-se a uma base mais baixa (ou seja, o nível da taxa de juro anterior ao aumento da semana passada)
O governador da Reserva Federal, Michael Barr, salientou hoje, num discurso proferido em Chicago, a necessidade de novos aumentos das taxas de juro. Referiu que a economia dos EUA continua forte e o mercado de trabalho robusto, o que proporciona margem para um maior aperto monetário.
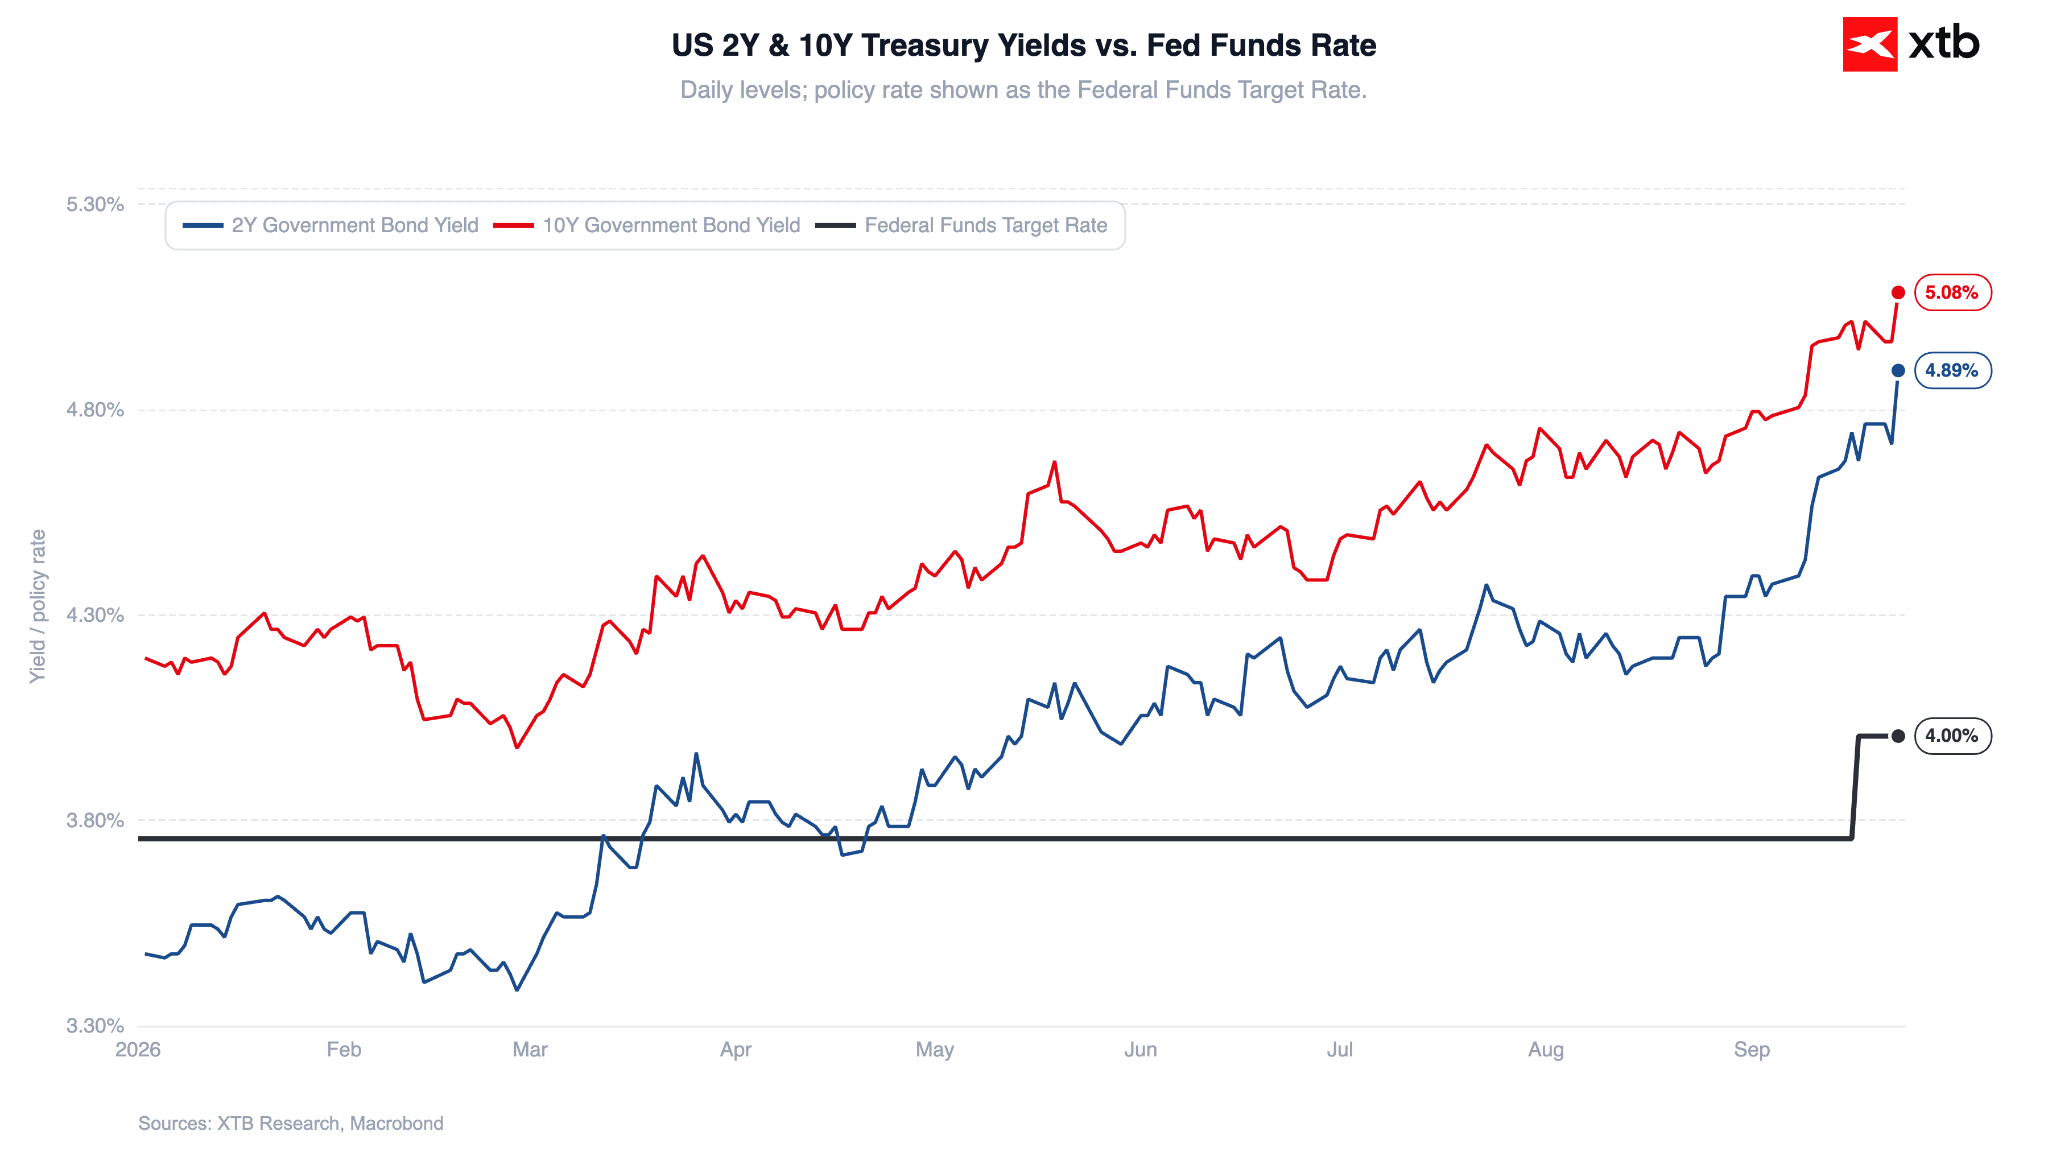
As crescentes expectativas de subidas das taxas estão a exercer pressão sobre os mercados de rendimento fixo. As taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos subiram hoje cerca de 14 pontos base, para 5,08%.
Figura 2: Taxas de rendibilidade dos títulos do Tesouro dos EUA a 2 e 10 anos face à taxa dos fundos federais (2026)
Os dados do PMI superam novamente as expectativas
Esta solidez económica foi hoje mais uma vez confirmada pelos principais indicadores económicos antecipadores dos EUA.
Figura 3: Índices do inquérito PMI dos EUA (2023/2026)
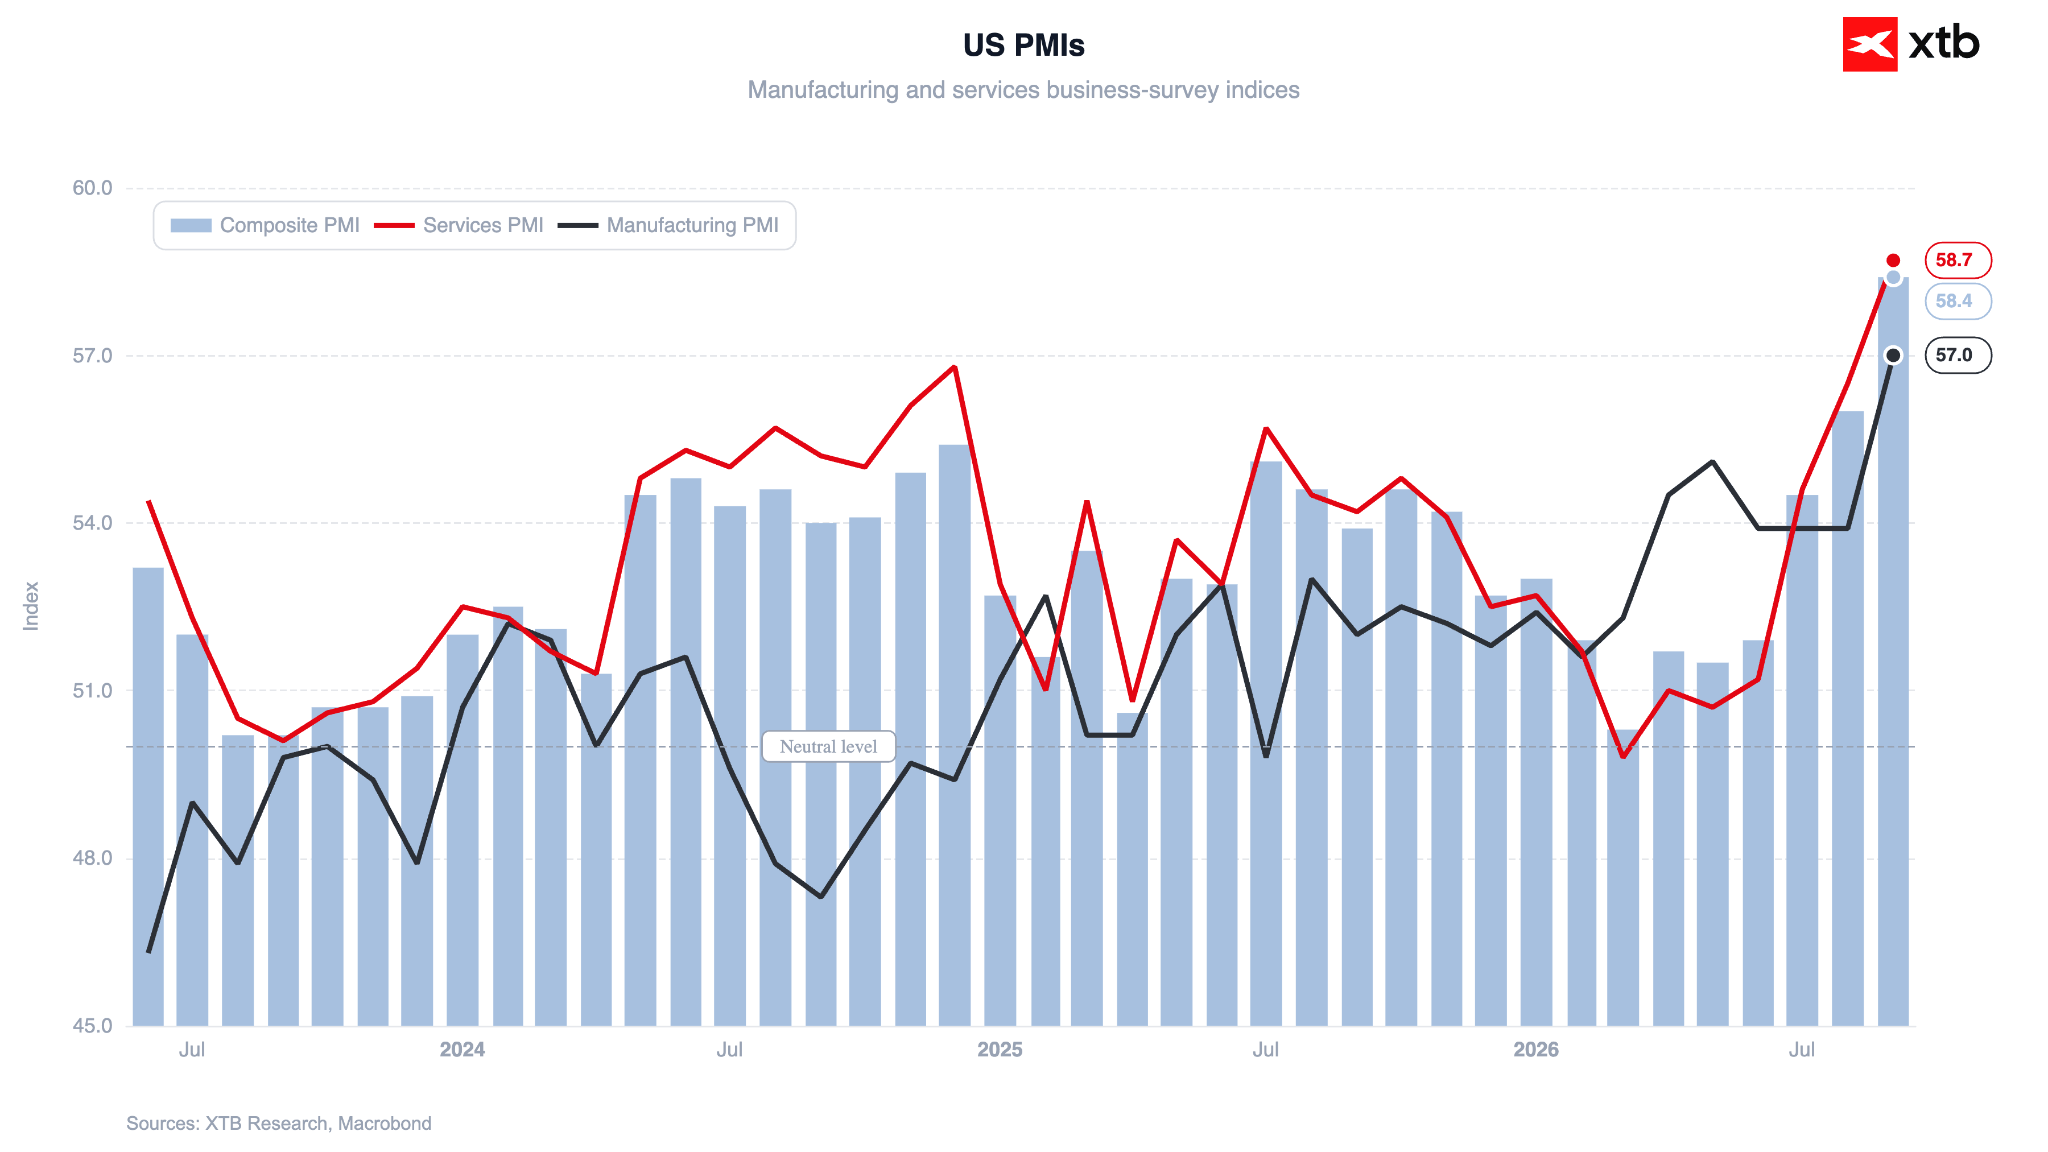
Os indicadores para ambos os setores ficaram significativamente acima das expectativas do consenso. O índice dos serviços subiu para 58,7, enquanto o da indústria transformadora ascendeu a 57,0. Numa base composta, estes valores representam os resultados mais elevados dos últimos 5 anos, em consonância com um crescimento do PIB de cerca de 5%.
De acordo com o relatório da S&P, as condições no mercado de trabalho melhoraram significativamente, com as empresas a expandirem agressivamente o seu quadro de pessoal para dar resposta a um volume substancial de encomendas em atraso. Além disso, as encomendas em atraso acumularam-se ao ritmo mais rápido desde maio de 2022.
As pressões sobre os custos intensificaram-se mais uma vez, com as empresas a transferirem cada vez mais os custos mais elevados para os clientes.
Petróleo interrompe série de perdas
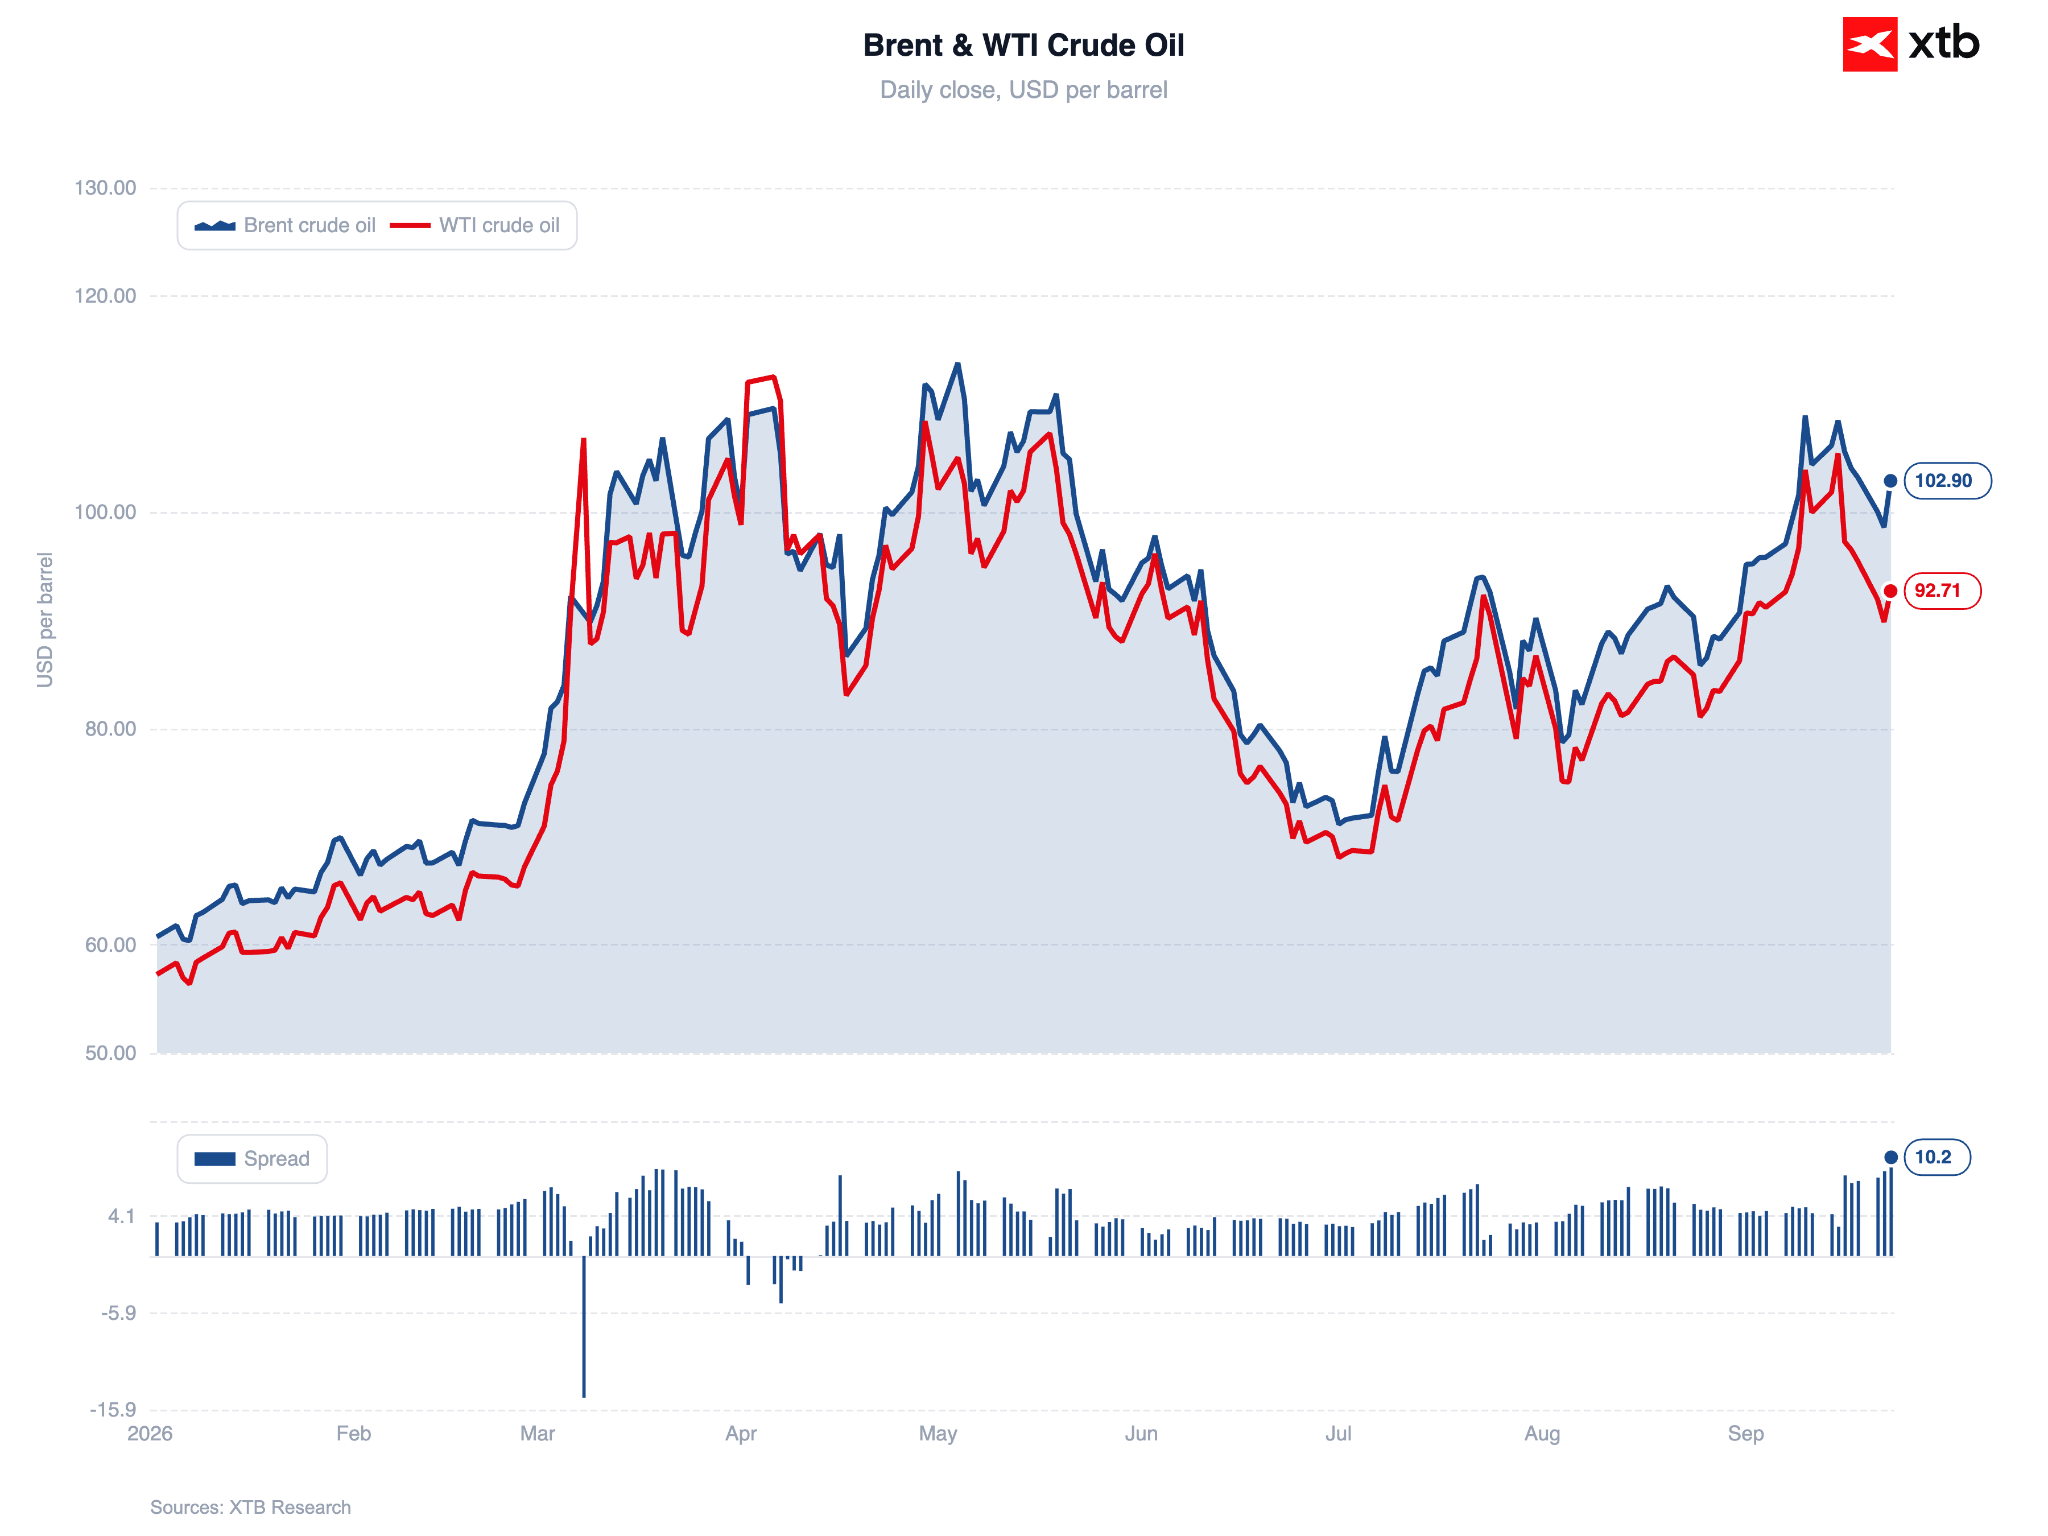
O petróleo bruto Brent valorizou-se hoje mais de 3%, voltando a situar-se acima dos 102 dólares por barril e quebrando uma série de perdas que se prolongava há vários dias. O WTI subiu 2,4%, para um valor ligeiramente inferior aos 93 dólares por barril. O Presidente Trump assinalou progressos nas negociações entre os EUA e o Irão, embora os mercados parecessem, em grande parte, indiferentes a estas declarações.
Neste contexto, o relatório do Departamento de Energia dos EUA registou um aumento de 3 milhões de barris nos inventários de petróleo bruto na semana que terminou a 18 de setembro. Entretanto, tanto as importações como as exportações registaram uma queda acentuada, de 1,2 milhões e 1,6 milhões de barris, respetivamente. Os stocks de gasolina também diminuíram (em 1,7 milhões de barris), enquanto a taxa de utilização da capacidade das refinarias desceu para 94%.
Figura 4: Preços do petróleo bruto Brent e WTI (2026)
Wall Street regista recuo
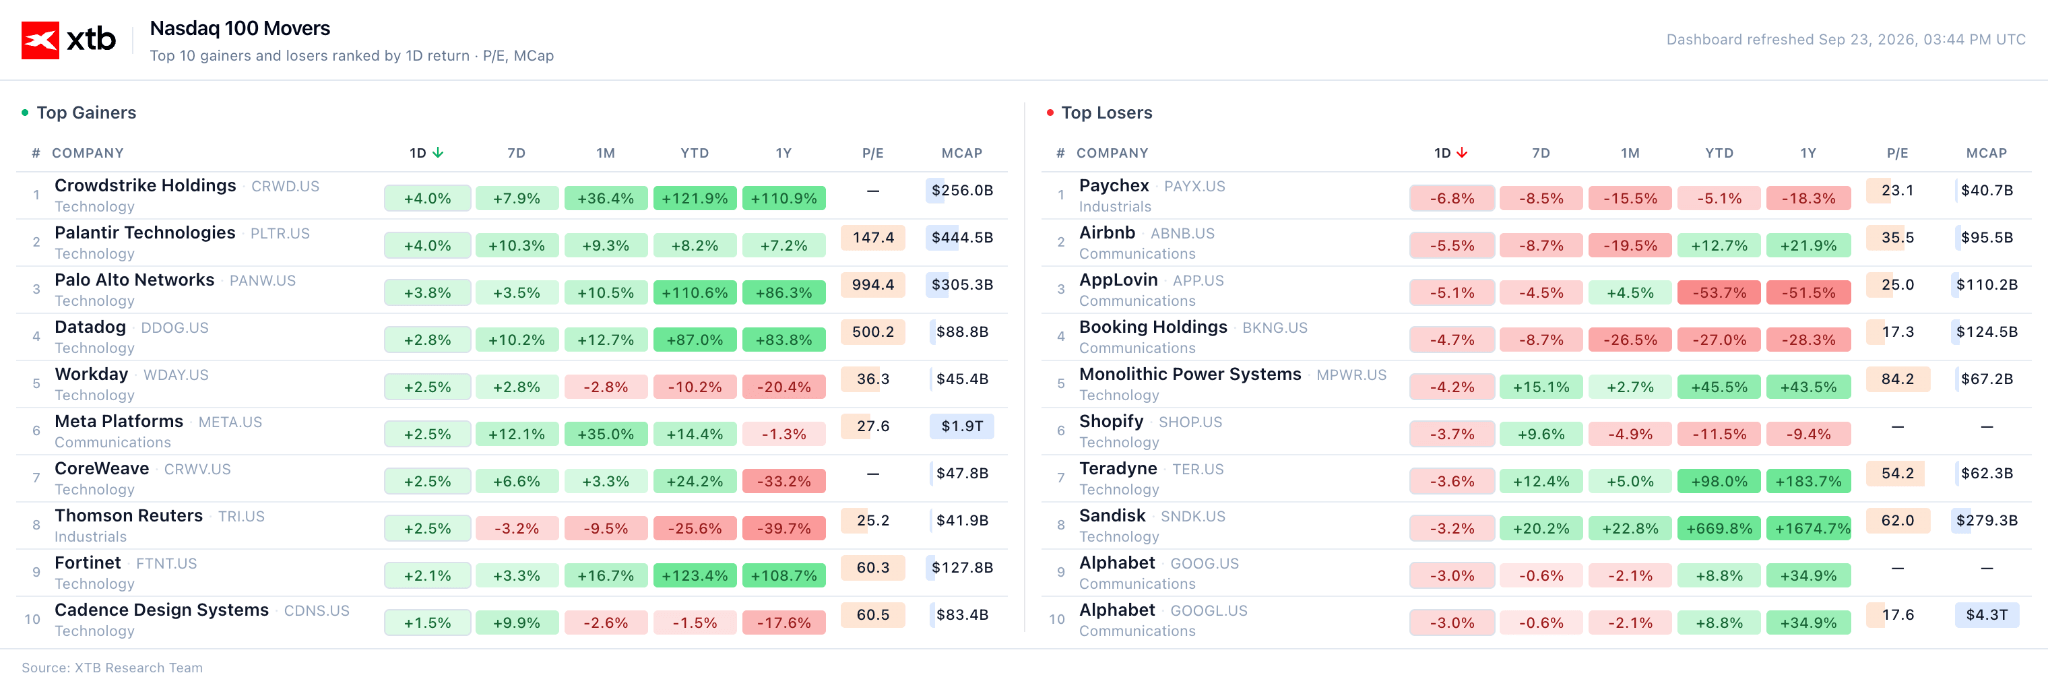
As ações de pequena capitalização e os fabricantes de semicondutores sofreram hoje perdas significativas, com o índice SOXX a cair 1,7% e o Russell 2000 a registar uma descida de 1,4%. A Sandisk e a Micron perderam parte dos ganhos de ontem, caindo 3,0% e 1,8%, respetivamente, enquanto a Nvidia registou uma queda de 1,6%. Esta evolução pode ser atribuída à realização de lucros na sequência do máximo histórico atingido ontem pelo Nasdaq 100, bem como ao aumento dos preços do petróleo e à subida das taxas de rendibilidade dos títulos do Tesouro dos EUA.
Figura 5: Valores com maiores ganhos e perdas no Nasdaq 100 (23.09.2026)
Meta: Estrela do Mês
As ações da Meta voltaram a subir (+2,7%), aproximando-se do seu melhor desempenho mensal desde julho de 2013. O título registou uma subida de 32% em setembro, impulsionado principalmente pelo crescente interesse no seu agente de IA, o Muse.
Isto levou a quedas acentuadas nas empresas identificadas pela Meta como parceiros de integração do Muse, ou concorrentes em áreas que o agente poderá vir a dominar: a Expedia registou uma queda de 6,8%, a Booking caiu 4,4% e a Airbnb registou uma queda de 5,7%.
Cimeira de Alto Nível
Em segundo plano, a atenção continua centrada na cimeira de quinta-feira entre o Presidente Trump e Xi Jinping, acompanhada por um jantar para líderes empresariais norte-americanos selecionados. Na semana passada, o Sr. Trump afirmou que antecipa «muitos acordos diferentes».
Notícias empresariais
Cracker Barrel ($CBRL.US)
As ações da cadeia de restaurantes subiram quase 10% depois de o lucro por ação ajustado do quarto trimestre ter superado as expectativas dos analistas e de as previsões para o EBITDA ajustado do ano completo de 2027 também terem ficado acima do consenso.
Royal Caribbean ($RCL.US)
A operadora de cruzeiros concordou em adquirir uma participação de 50% na Sandals Resorts International por aproximadamente 3 mil milhões de dólares. A transação dá à empresa acesso a uma rede de resorts com tudo incluído nas Caraíbas.
General Mills ($GIS.US)
O fabricante de produtos alimentares registou um crescimento das receitas no primeiro trimestre acima das expectativas de Wall Street, mudando a estratégia das anteriores reduções de preços para o lançamento de novos produtos.

ÚLTIMA HORA: Os indicadores PMI positivos não ajudam o euro; EURUSD testa o nível-chave de 1,1400



Abertura do mercado norte-americano Setor tecnológico tenta prolongar os ganhos



🛢️WTI testa os $90. Brent abaixo dos $100



Gráfico do dia: US100
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.