


Wall Street abriu a sessão desta quarta-feira em terreno negativo. O S&P 500 caiu 0,8%, enquanto o Nasdaq 100 registou uma queda de 1%. O principal fator por trás da onda de vendas foi um valor do IPC de setembro superior ao esperado, o que voltou a aumentar as expectativas de subidas das taxas de juro por parte da Reserva Federal — tanto este ano como no próximo.
A inflação volta a estar em destaque
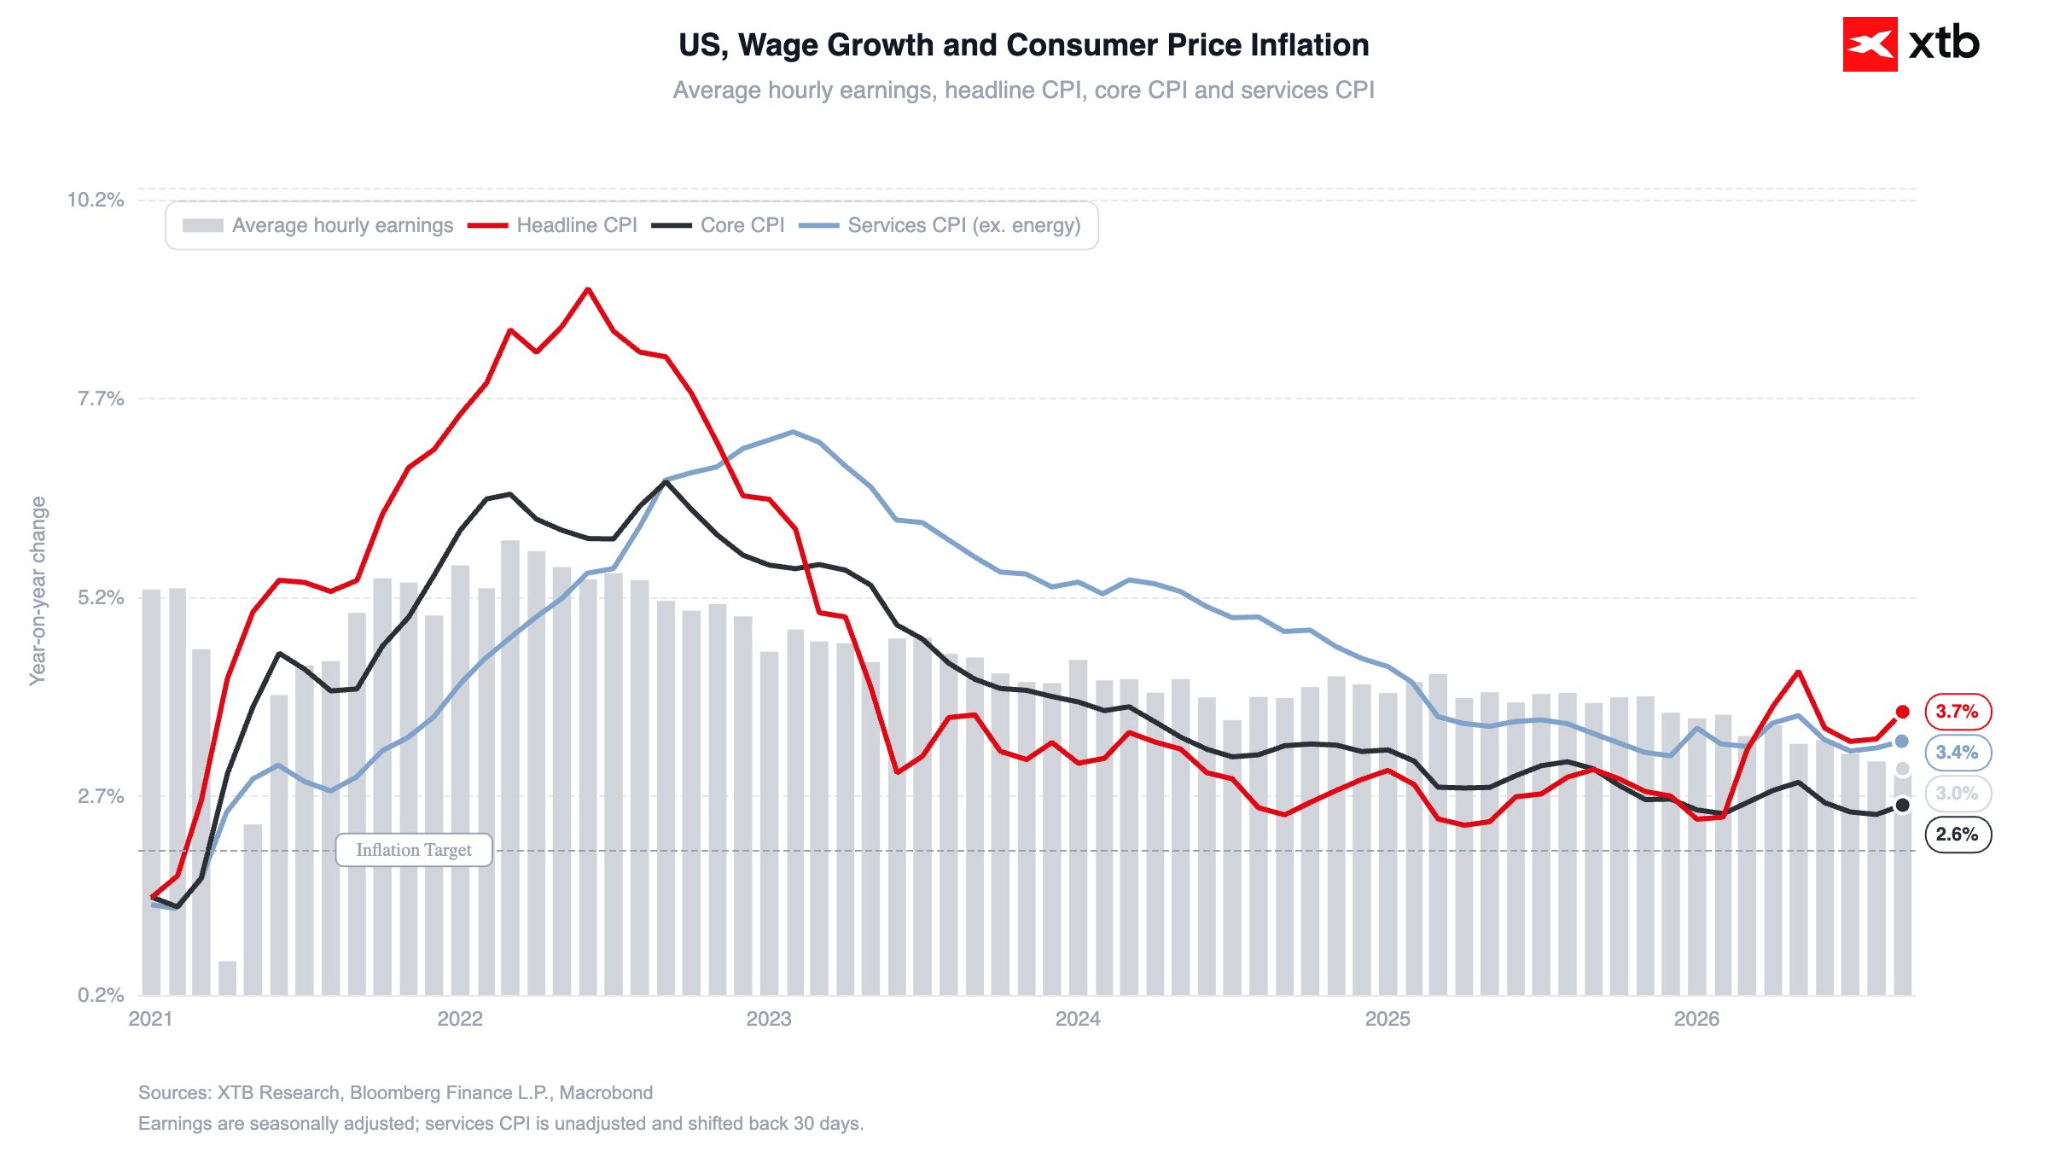
A publicação de hoje do IPC revelou-se mais elevada do que o consenso tinha previsto. A inflação global acelerou para 3,7% em termos homólogos (face aos 3,4% registados em agosto), superando as expectativas de 3,6%. A inflação subjacente (excluindo os preços dos alimentos e da energia) subiu para 2,6% em termos homólogos, contra previsões de 2,5%. A inflação tem-se mantido acima da meta do Fed há 66 meses consecutivos, com poucos indícios de um regresso rápido à meta.
Figura 1: Inflação do IPC dos EUA e Crescimento Salarial (2021 - 2026)
Fonte: XTB Research, 14.10.2026
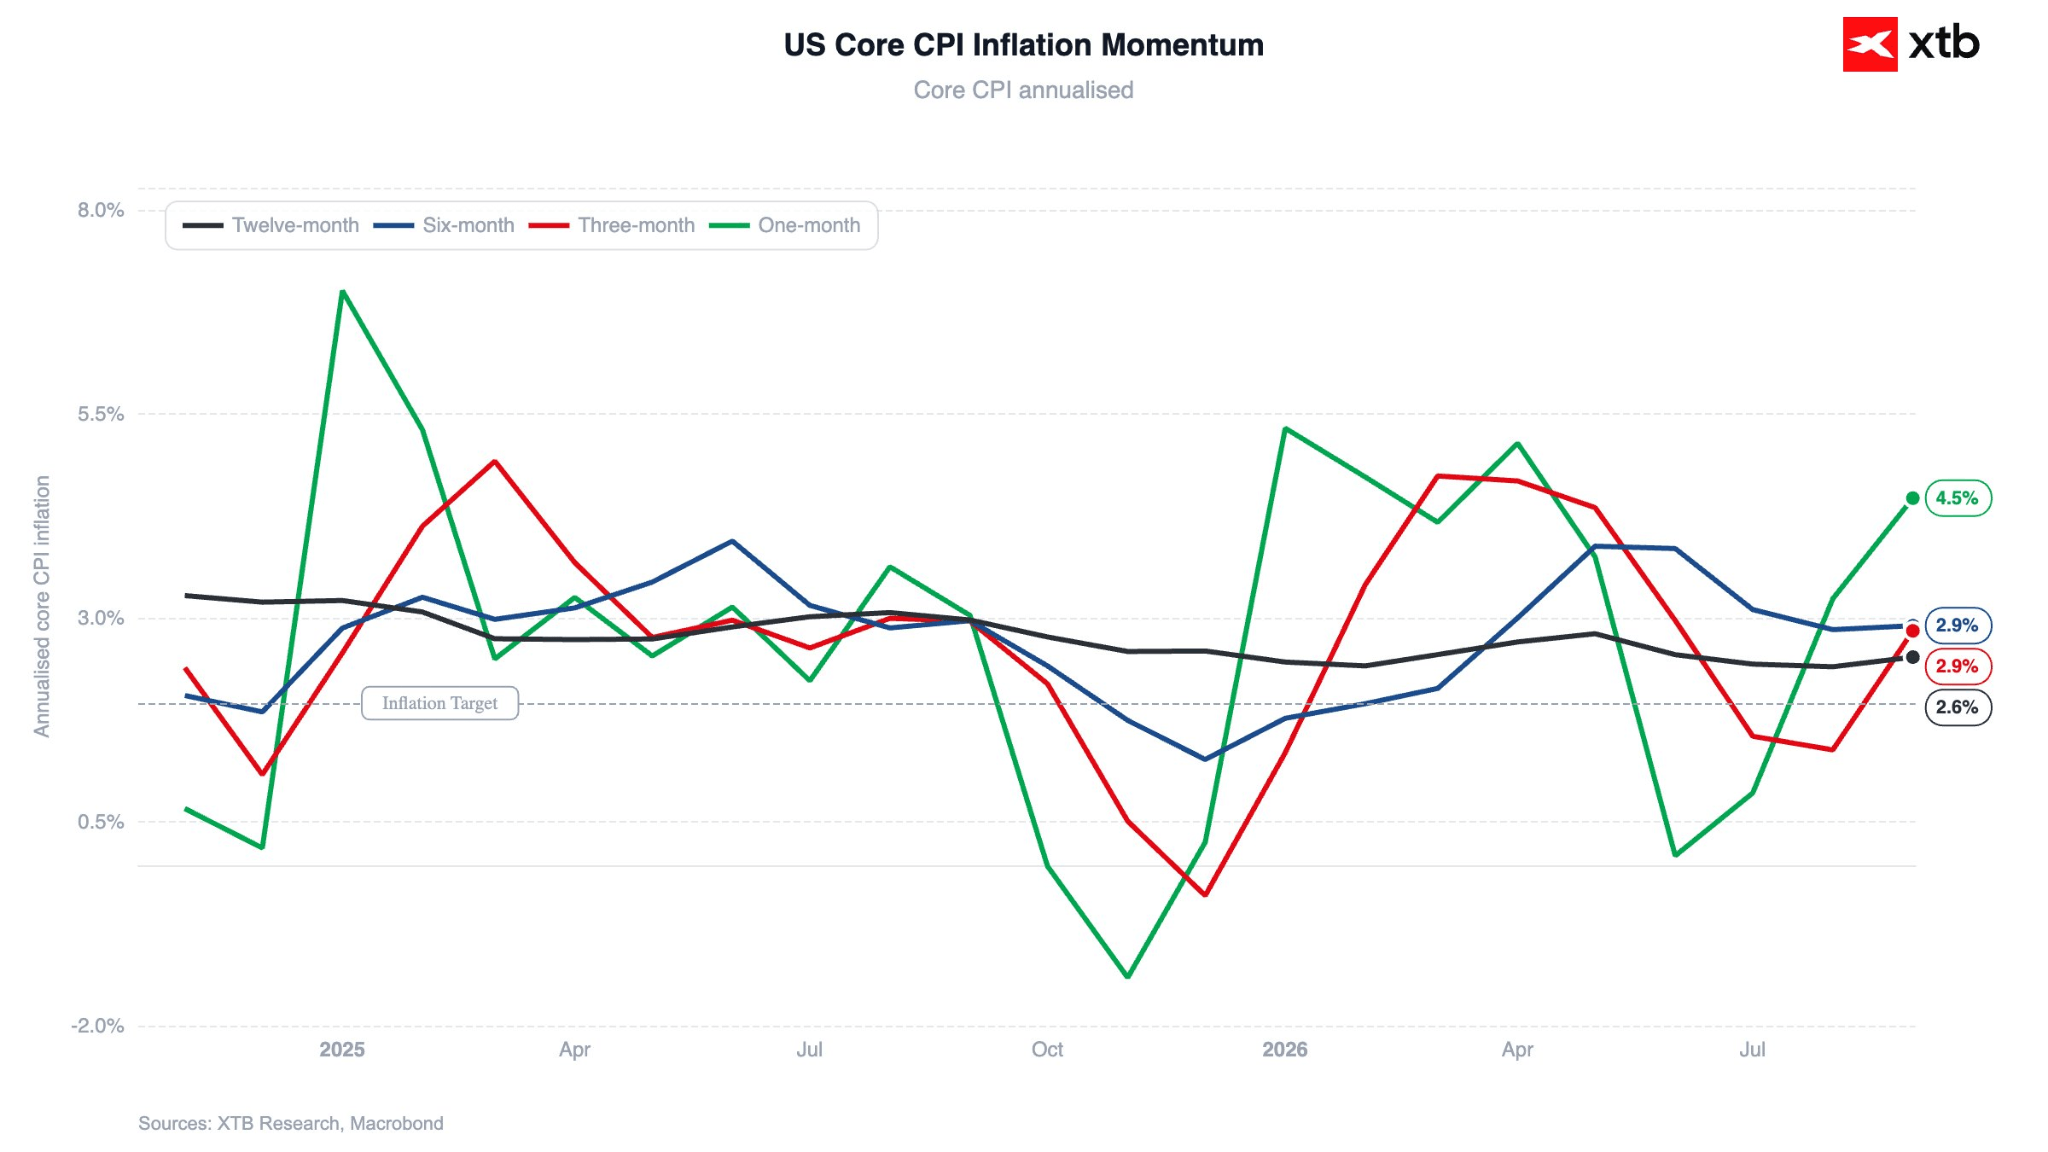
Numa base mensal, o índice geral registou um aumento de 0,6% (o ritmo mais rápido em cinco meses), enquanto o índice subjacente subiu 0,3%. Como era de esperar, a dinâmica de 3 meses do índice subjacente voltou a situar-se acima da meta de inflação da Reserva Federal.
Figura 2: Dinâmica da inflação do IPC subjacente dos EUA (14.10.2026)
Fonte: XTB Research, 14.10.2026
O âmbito do impulso inflacionista está também a alargar-se. Os preços de mais de 52 % dos produtos registaram um crescimento superior a 3 % em setembro, tendo 35 % registado um aumento superior a 4 %.
Vale a pena referir, no entanto, que o aumento acentuado do índice subjacente foi impulsionado, em grande parte, por um único componente: o OER (renda equivalente dos proprietários). As condições do mercado imobiliário tinham-se mantido relativamente moderadas nos meses anteriores, o que levantou, naturalmente, questões sobre se este aumento poderia ser um valor atípico temporário.
O dólar atinge o nível mais elevado desde maio de 2025; o ouro e as obrigações registam quedas
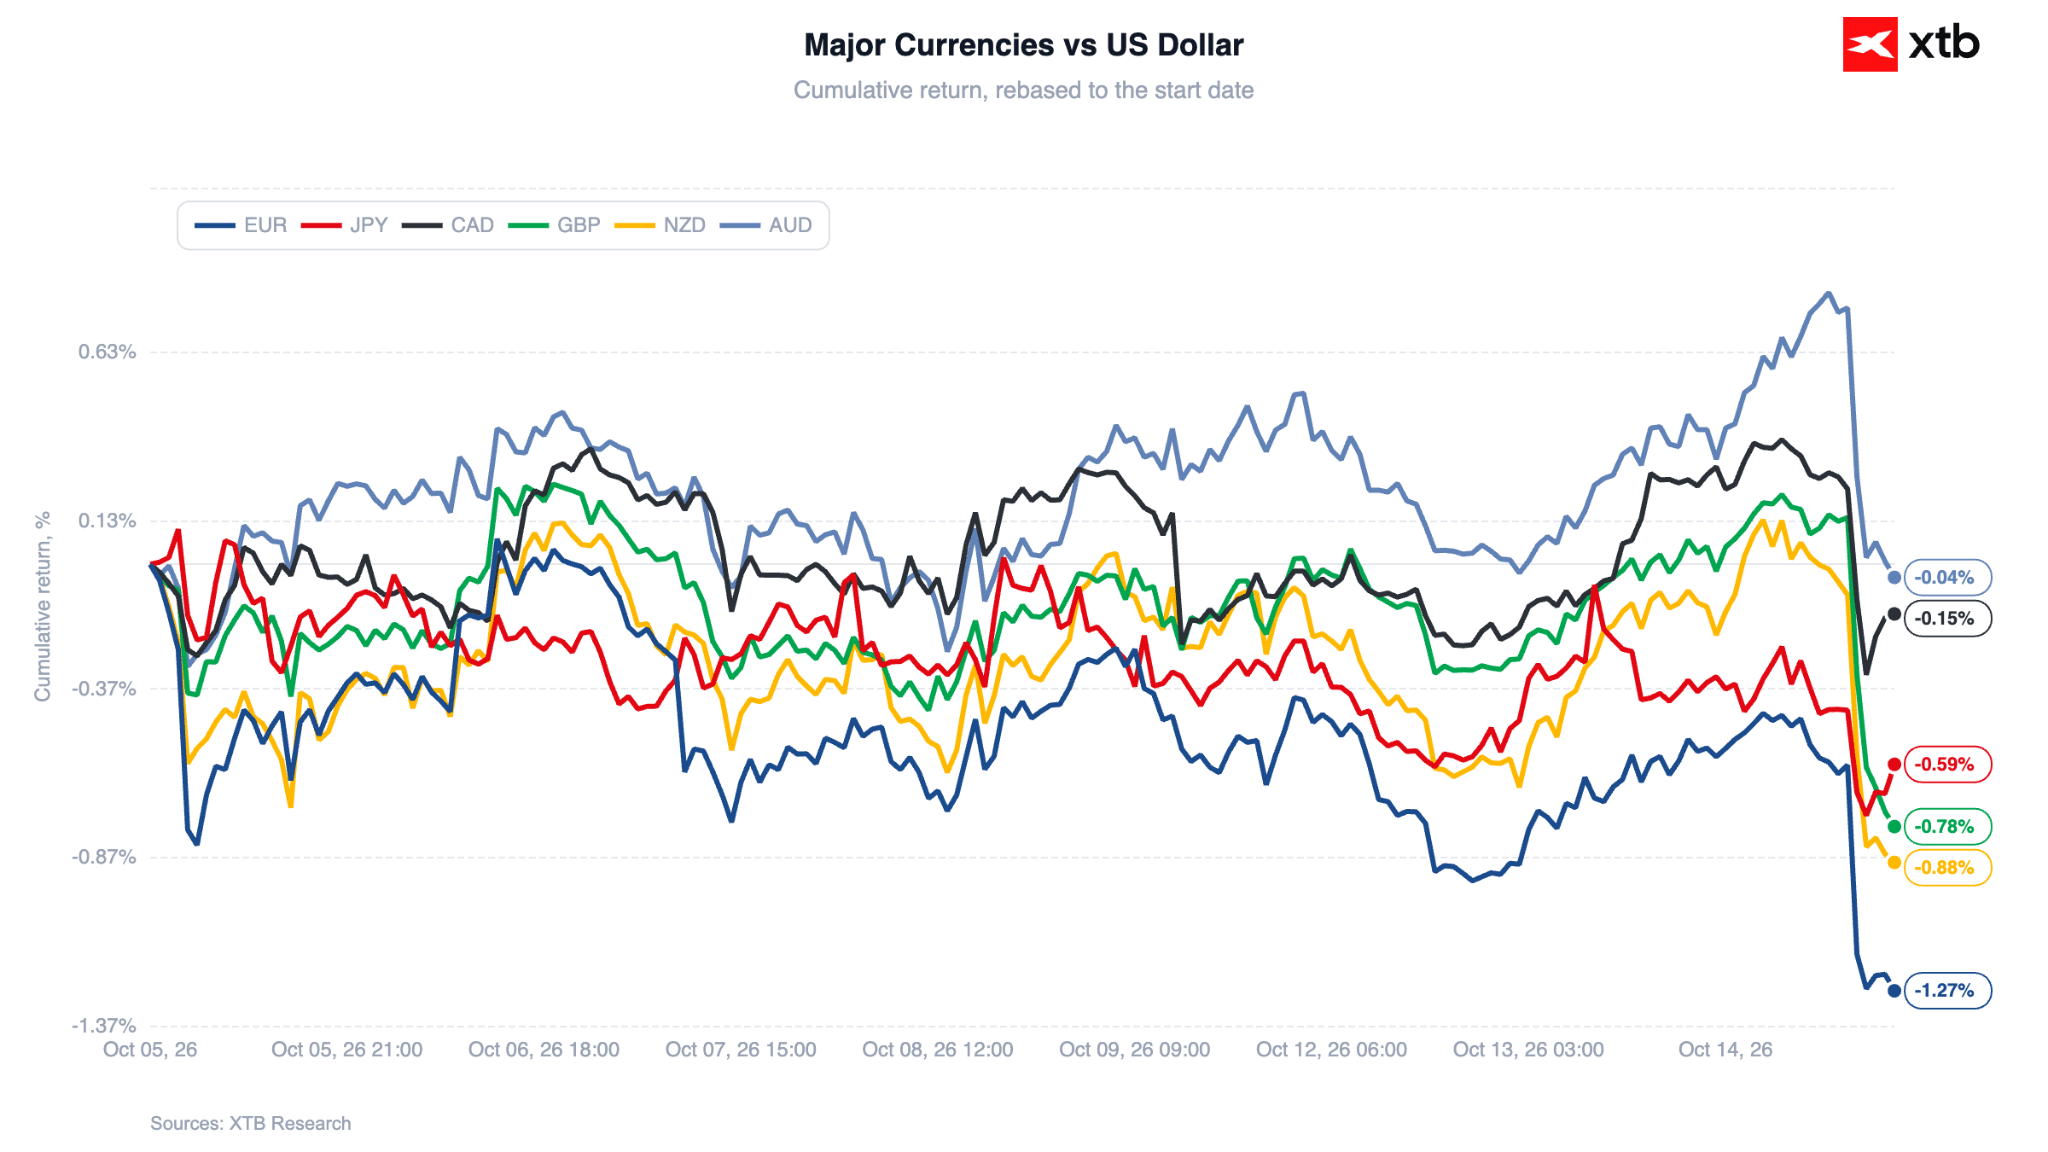
Foi visível uma forte reação do mercado aos dados de hoje nos mercados cambiais. Todas as moedas do G10 enfraqueceram face ao dólar norte-americano, incluindo o euro, que caiu aproximadamente 0,7%. O par EUR/USD aproxima-se do nível de 1,11.
Figura 3: Desempenho das principais moedas [face ao USD] (05.10.2026 - 14.10.2026)
Fonte: XTB Research, 14.10.2026
Esta reação surge na sequência de um aumento significativo das apostas de que a Reserva Federal irá prosseguir o seu ciclo de aperto monetário na reunião de outubro. Ainda ontem, os mercados atribuíam uma probabilidade relativamente baixa a tal desfecho, com base na cotação dos contratos de futuros, mas as expectativas convergiram agora para os 50%.
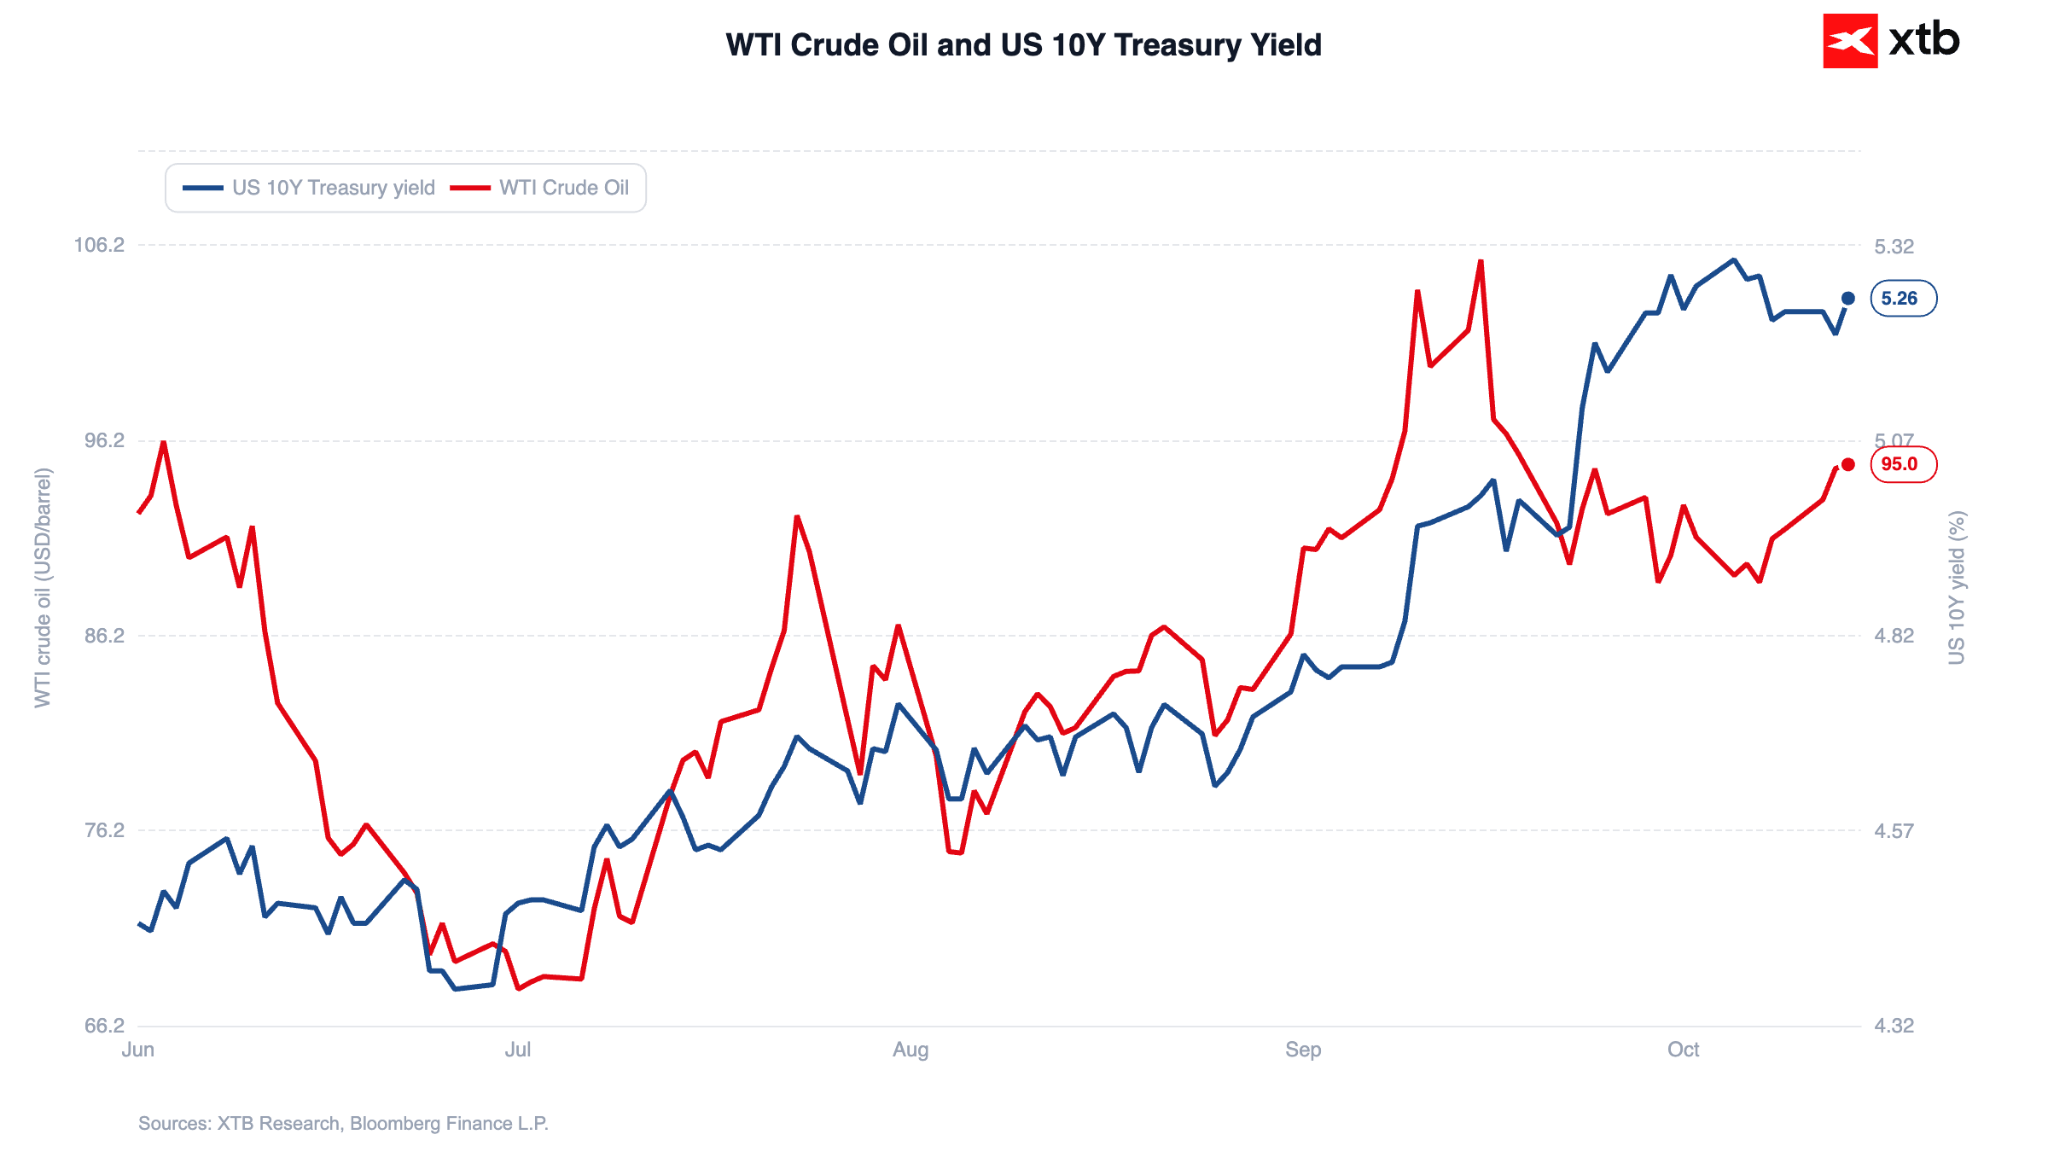
Como era de esperar, as taxas de rendibilidade dos títulos do Tesouro dos EUA registaram uma subida. As taxas de referência a 10 anos atingiram brevemente os 5,33%, antes de se estabilizarem perto dos 5,27%. As taxas a dois anos, que são substancialmente mais sensíveis às expectativas de inflação, atingiram um pico de 4,95%, antes de recuarem para cerca de 4,86%.
Figura 4: Rendimento dos títulos do Tesouro dos EUA a 10 anos e petróleo bruto WTI (20.06.2026 - 20.10.2026)
Fonte: XTB Research, 14.10.2026
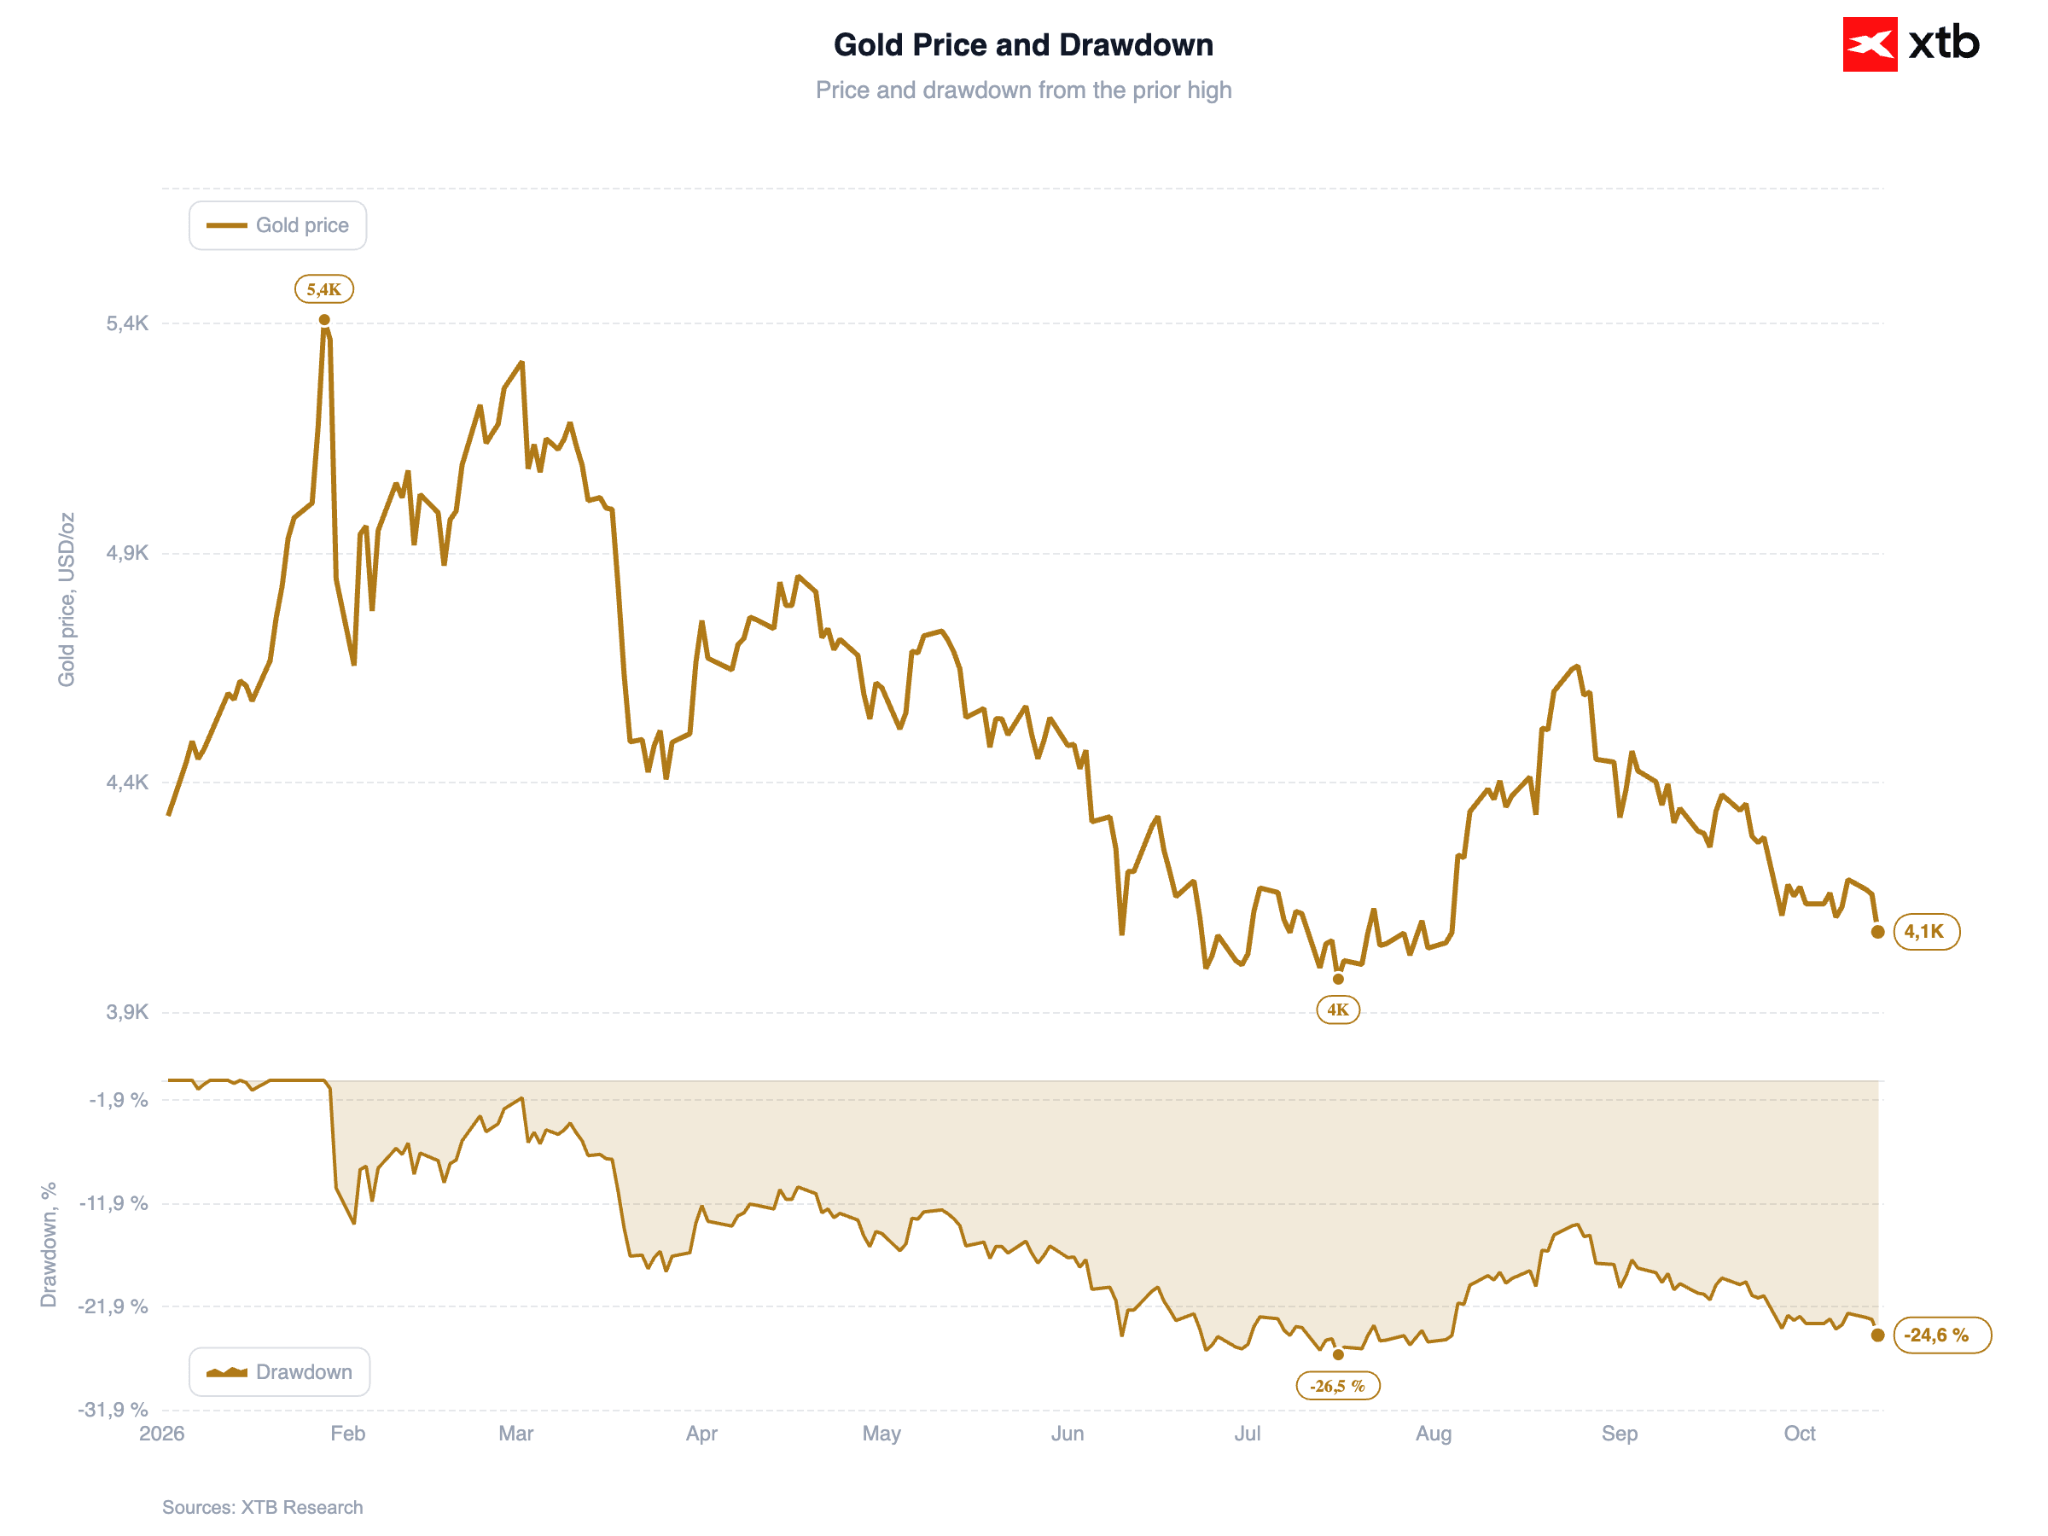
Os metais preciosos, que funcionam como alternativas diretas à dívida pública dos EUA, enfrentaram pressão de venda. O ouro registou uma descida de 2%, para 4 075 dólares por onça troy, enquanto a prata caiu 6%, para 55,60 dólares.
Figura 5: Ouro (2026)
Fonte: XTB Research, 14.10.2026
O aumento das taxas de rendibilidade das obrigações criou, naturalmente, dificuldades também para os principais índices bolsistas.
A onda de vendas no setor dos semicondutores acelera
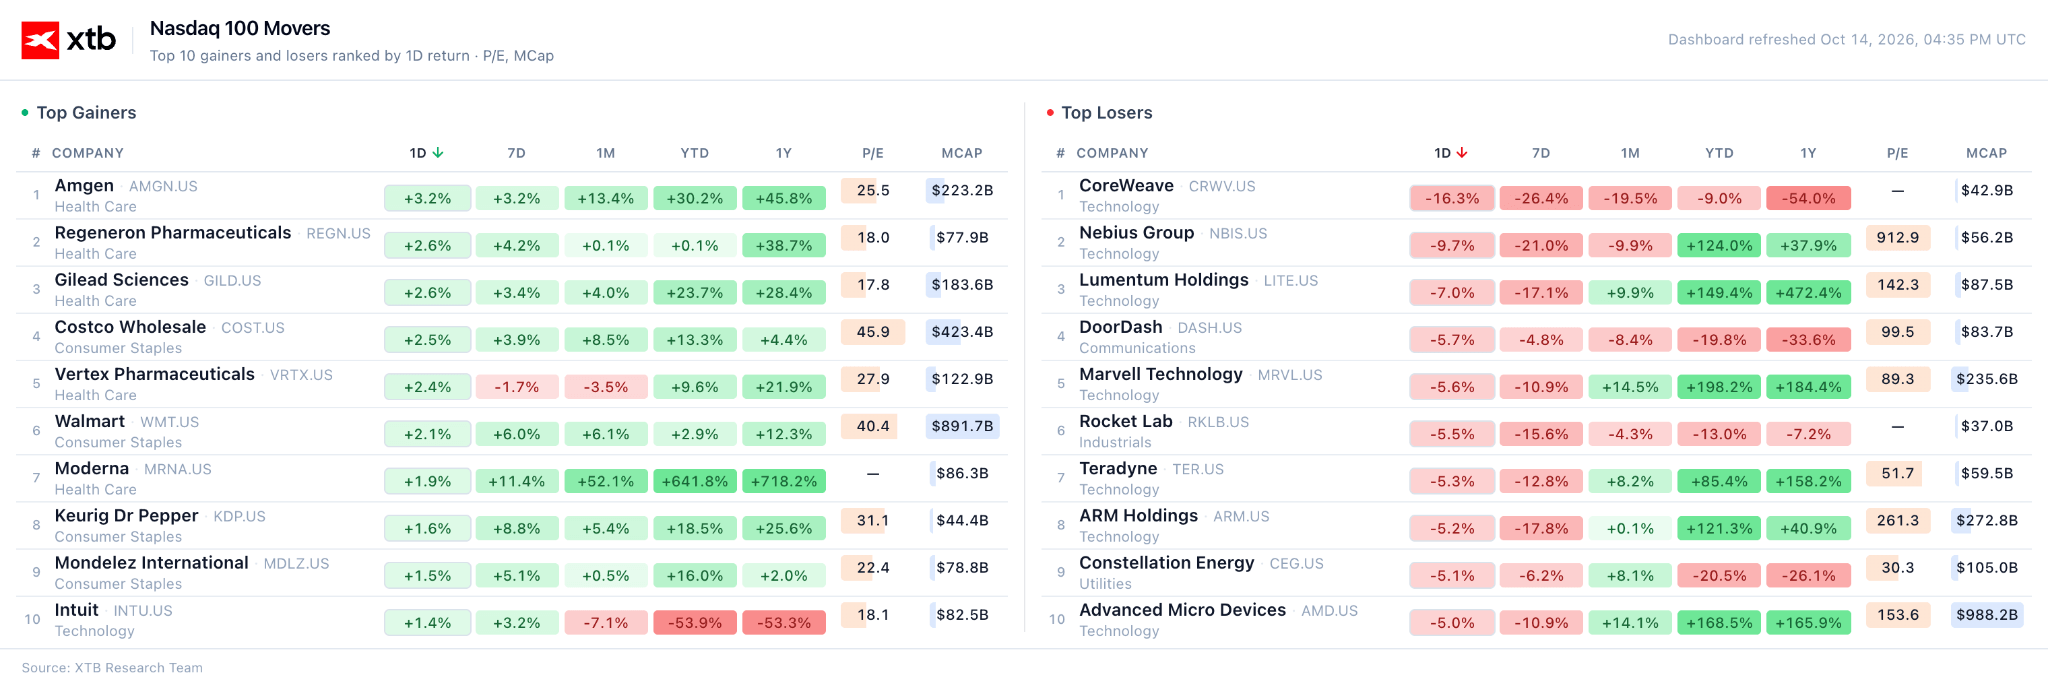
A par da divulgação do IPC, a onda de vendas em curso nas ações do setor dos semicondutores constituiu o segundo tema principal da sessão de negociação. O índice SOXX desceu 4%, prolongando a sua queda de 5 dias para mais de 10%.
Os investidores questionam cada vez mais a sustentabilidade do boom de investimento na inteligência artificial, com os elevados níveis de endividamento em todo o setor, as taxas de juro mais elevadas, as valorizações exageradas e a concorrência cada vez mais intensa (incluindo por parte da concorrente chinesa CXMT) a suscitarem preocupações.
Figura 6: Ações em alta e em baixa no Nasdaq 100 (14.10.2026)
Fonte: XTB Research, 14.10.2026
Outro potencial catalisador para o sentimento do mercado será a reunião da Anthropic com investidores selecionados, a realizar-se hoje, em São Francisco, organizada no âmbito dos preparativos para a sua futura oferta pública inicial (IPO). Wall Street estará atenta a indicações sobre a trajetória de crescimento das receitas, a fim de avaliar melhor o apetite do mercado para a continuação dos investimentos em IA.
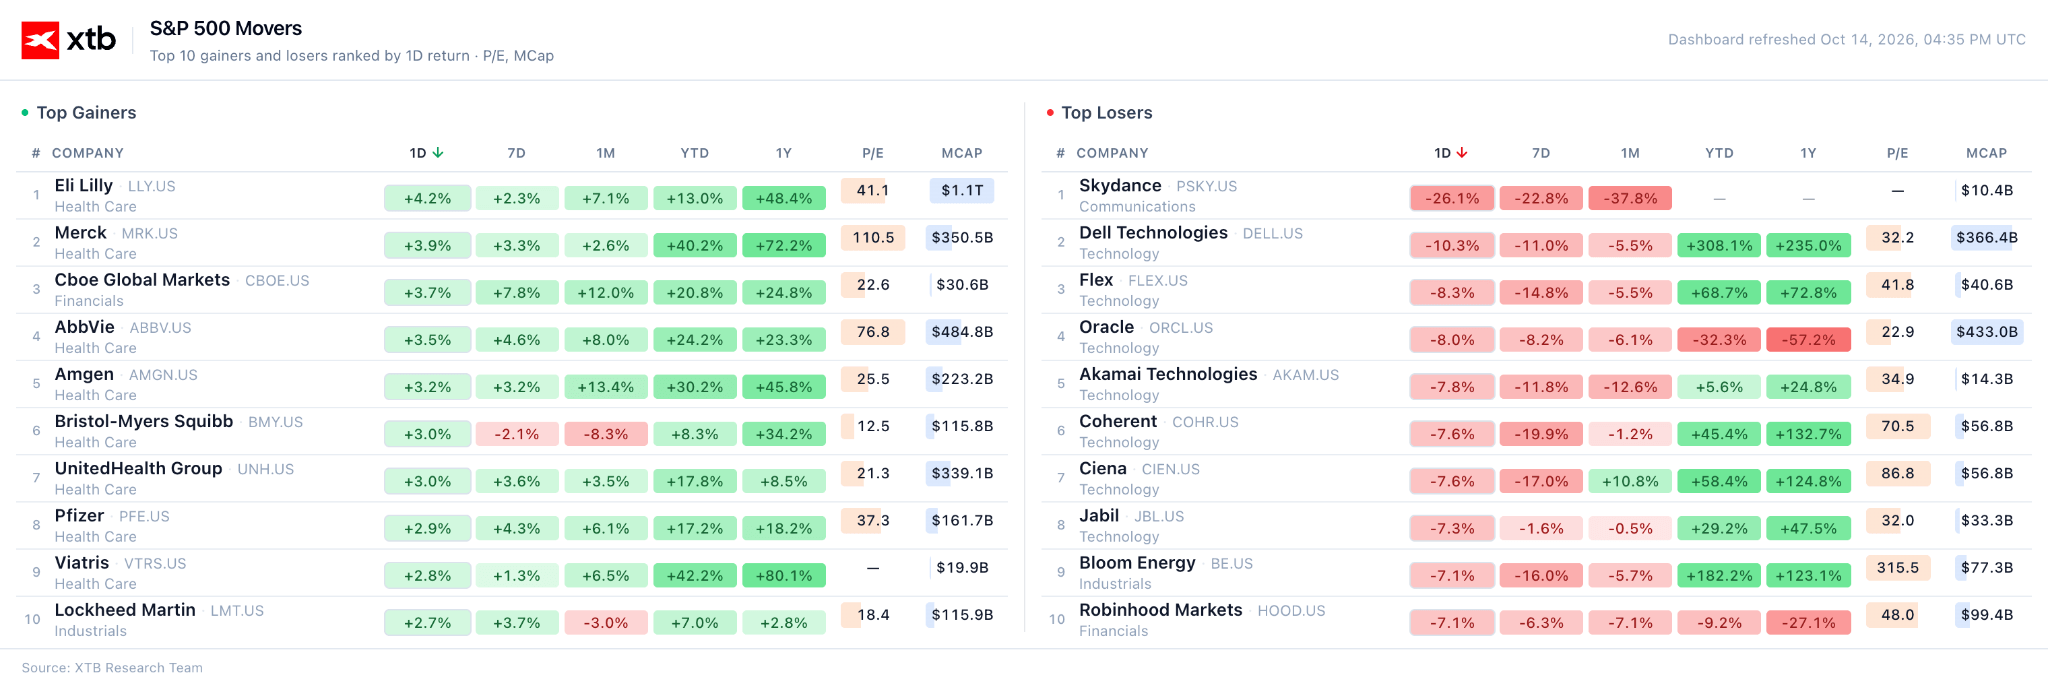
Figura 7: Valores em alta e em baixa no S&P 500 (14.10.2026)
Fonte: XTB Research, 14.10.2026
Notícias Empresariais
Bank of America ($BAC.US)
As ações do banco caíram mais de 5% hoje, colocando a empresa a caminho do seu pior dia no mercado à vista desde abril de 2025. A forte onda de vendas foi impulsionada principalmente pelas receitas inferiores às esperadas, divulgadas no relatório trimestral de resultados de hoje. Os resultados nas áreas de negociação e rendimento fixo ficaram aquém das expectativas dos analistas, ao mesmo tempo que a instituição enfrentou sanções regulatórias relacionadas com deficiências no cumprimento das normas de combate ao branqueamento de capitais e de sanções.
Progressive ($PGR.US)
As ações da seguradora caíram 6%, apesar de os prémios líquidos subscritos do terceiro trimestre terem correspondido às previsões dos analistas.
State Street ($STT.US)
A receita líquida do terceiro trimestre ficou aquém das expectativas, tendo a empresa registado uma saída de caixa inesperada de 62 mil milhões de dólares. As ações caíram 6,4%.
BlackRock ($BLK.US)
A maior gestora de ativos do mundo registou hoje ganhos modestos. A empresa atraiu 205 mil milhões de dólares em novos afluxos líquidos durante o terceiro trimestre, a par de uma aceleração no crescimento da receita.



Aumentam as preocupações com a inflação nos EUA


POET: A "meme stock" no setor da fotónica


Abertura dos EUA: A época de divulgação de resultados começa em grande (13.10.2026)


Gráfico do Dia: US100
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.