


O setor da defesa tem-se mantido como um dos temas de investimento mais sólidos nos mercados acionistas globais ao longo dos últimos anos. Os elevados gastos com a defesa, a guerra na Ucrânia, as tensões de segurança no Médio Oriente e o aumento das encomendas militares têm sustentado tanto as receitas das empresas como as suas valorizações. No entanto, o panorama está agora a tornar-se mais complexo: algumas empresas continuam a beneficiar de orçamentos de defesa recorde, enquanto os riscos relacionados com múltiplos de valorização elevados, o custo da expansão da capacidade de produção e potenciais mudanças nas prioridades geopolíticas estão a tornar-se cada vez mais importantes.
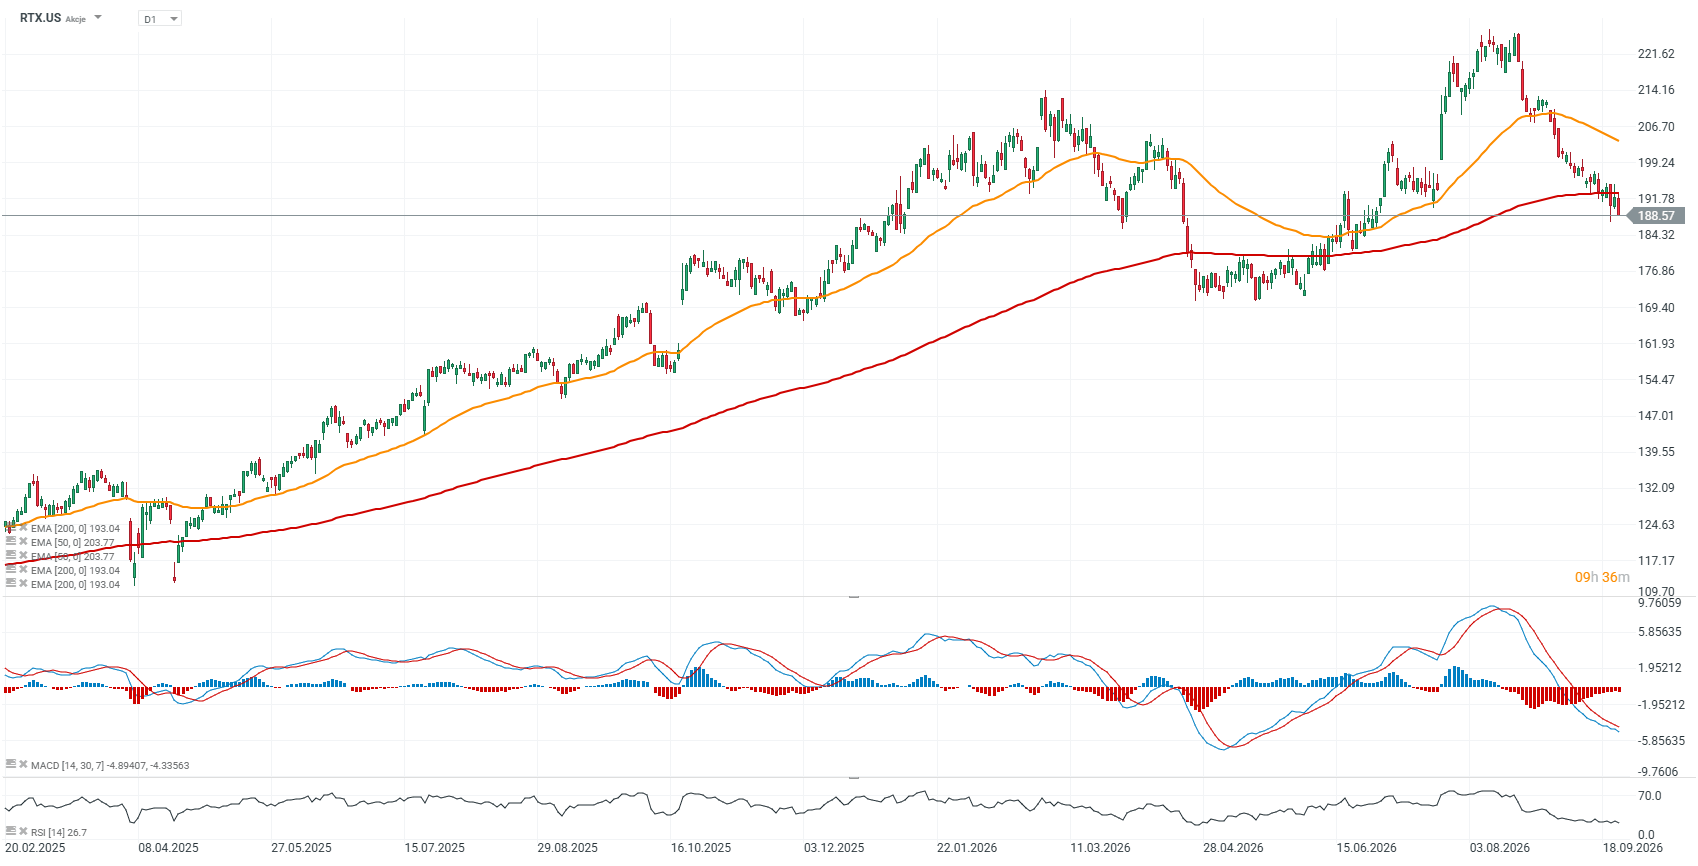
Ao mesmo tempo, a guerra parece estar a tornar-se cada vez mais «tecnológica», o que levanta questões sobre os modelos de negócio de alguns contratantes tradicionais do setor da defesa quando competem com empresas como a Palantir e, potencialmente no futuro, com as grandes empresas tecnológicas norte-americanas com acesso a capacidades avançadas de inteligência artificial. No entanto, a questão está longe de ser unidimensional. Este ano, até mesmo a RTX Corp, o maior fornecedor de defesa dos EUA, anteriormente conhecido como Raytheon e amplamente considerado um beneficiário da expansão da produção dos sistemas Patriot, THAAD e PAC-3, tem enfrentado dificuldades. As suas ações caíram abaixo de uma média móvel de longo prazo fundamental e registam uma queda de cerca de 20% em relação ao seu pico. Então, o que está a pesar sobre o setor da defesa?
Gráfico da RTX, intervalo D1
As ações da RTX Corp recuaram e estão agora a ser negociadas abaixo da EMA200, representada pela linha vermelha, pela primeira vez desde maio deste ano. Apesar disso, as ações valorizaram quase 115% nos últimos cinco anos, em comparação com cerca de 72% do S&P 500 e 98% do Nasdaq 100. Então, a RTX beneficiou desta megatendência? Sem dúvida, mas os períodos de fraqueza são inevitáveis.
Fonte: xStation5
Ações do setor da defesa após vários anos de ganhos impressionantes
O setor da defesa dos EUA, e especialmente o seu homólogo europeu, tem vindo a registar vários anos de expansão muito forte, pelo que alguma realização de lucros não deve constituir uma surpresa. A guerra na Ucrânia, o aumento das despesas da NATO e a necessidade de reabastecer os inventários de munições e equipamento traduziram-se num aumento acentuado da carteira de encomendas das principais fabricantes do setor da defesa. Ao mesmo tempo, os investidores questionam-se cada vez mais se o ritmo de crescimento observado nos últimos anos poderá ser sustentado.
As valorizações de muitas empresas europeias do setor da defesa continuam elevadas, enquanto os investidores prestam maior atenção à qualidade da carteira de encomendas, às margens e à capacidade real das empresas para aumentar a produção. A geopolítica continua também a ser um fator importante. Qualquer atenuação da guerra na Ucrânia ou melhoria temporária nas relações entre os EUA e a China poderia reduzir parte do prémio de risco geopolítico que tem sustentado o setor nos últimos anos.
As empresas europeias do setor da defesa continuam a ser negociadas com um prémio substancial
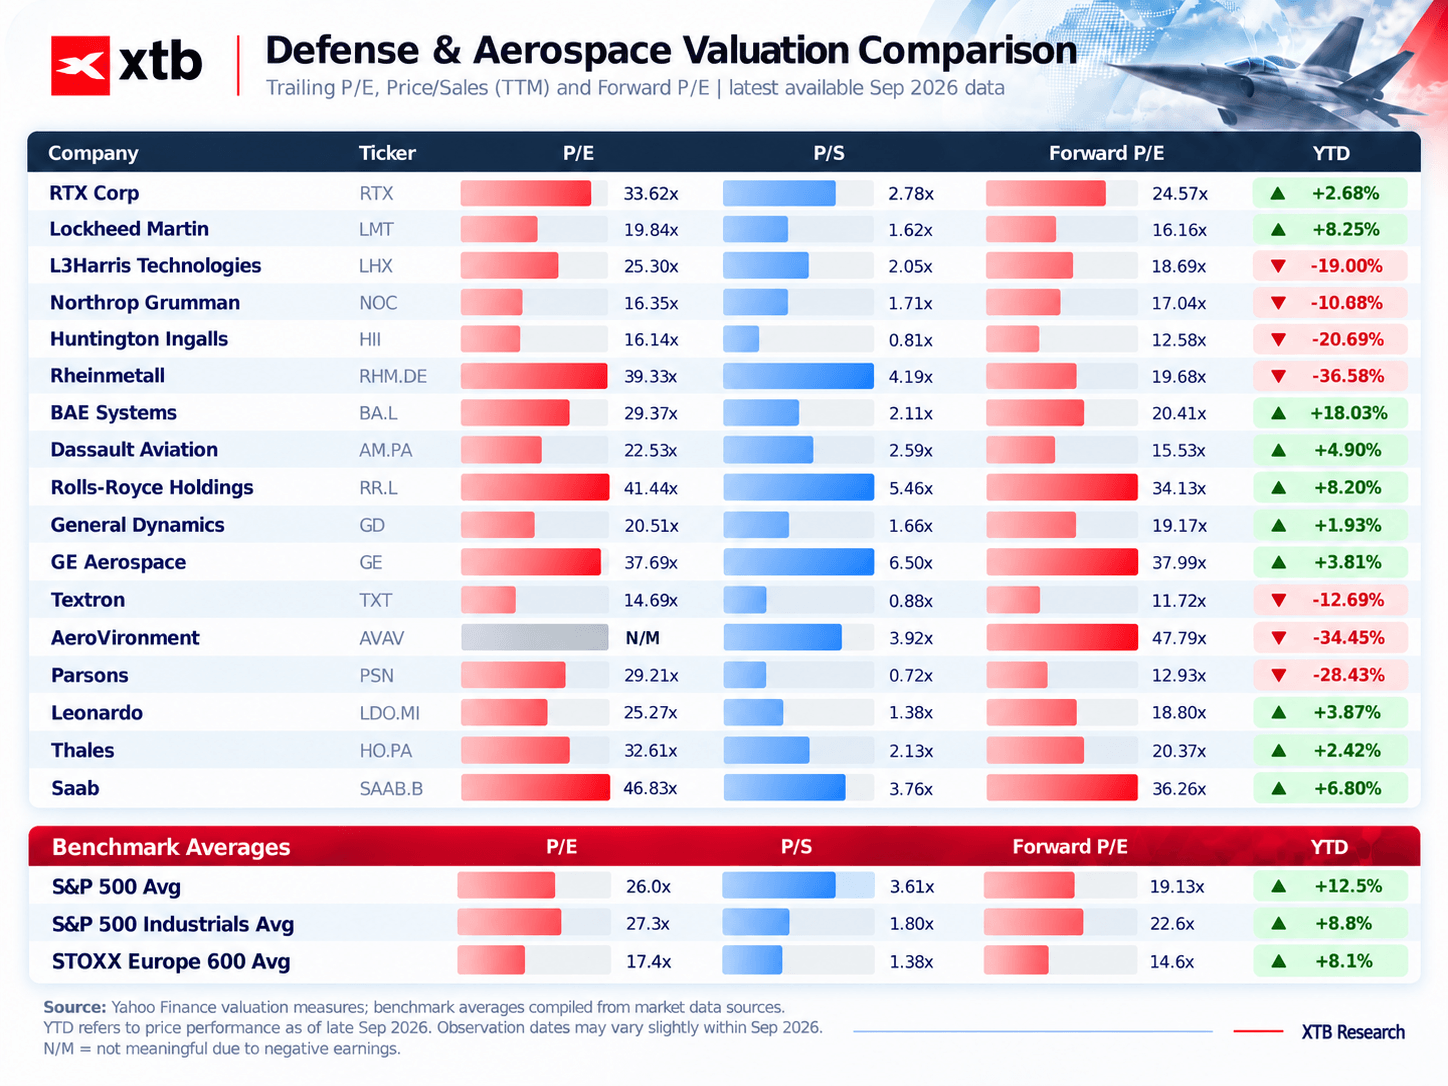
As maiores empresas europeias do setor da defesa continuam a ser negociadas com avaliações significativamente mais elevadas do que o mercado em geral. A Rheinmetall é negociada com um rácio preço/lucro próximo de 40, enquanto a Saab é negociada a mais de 46 vezes os lucros. Múltiplos elevados são também visíveis em empresas como a Rolls-Royce, a GE Aerospace e vários fabricantes de tecnologia aeroespacial e de mísseis. Em comparação, o rácio P/E médio do S&P 500 situa-se em cerca de 26, enquanto o STOXX Europe 600 é negociado a cerca de 17 vezes os lucros. Isto demonstra que os investidores continuam dispostos a pagar um prémio significativo pela exposição ao aumento das despesas com a defesa.
No entanto, nem todas as empresas parecem igualmente caras. A Lockheed Martin, a Northrop Grumman, a Huntington Ingalls, a General Dynamics e a Textron são negociadas a níveis muito mais próximos dos padrões históricos de avaliação do setor industrial dos EUA do que algumas das empresas europeias mais valorizadas. Algumas estão mesmo avaliadas 30% a 40% abaixo da média do índice mais abrangente, incluindo a Huntington Ingalls, que constrói porta-aviões, e a Textron, que se dedica à aviação e aos helicópteros.
Uma potencial proteção para o setor é, portanto, a valorização relativamente mais baixa de algumas grandes empresas contratadas pelo setor da defesa dos EUA.
Fonte: XTB Research, Yahoo Finance
O «prémio de defesa» da Europa está a tornar-se cada vez mais difícil de justificar
Na Europa, uma questão fundamental que se coloca cada vez mais é se as carteiras de encomendas recorde se traduzirão, de facto, num crescimento sustentável dos lucros. Uma carteira de encomendas volumosa não garante automaticamente uma elevada rentabilidade, especialmente quando o cumprimento dos contratos exige aumentos significativos do número de empregados, novas fábricas e maiores despesas de capital.
Um bom exemplo é o grande contrato relativo às fragatas da Bundeswehr, que envolvia a Rheinmetall e que foi cancelado apesar de já terem sido gastos mais de 2 mil milhões de euros. Isto pode tornar os investidores mais cautelosos quanto à «qualidade» das carteiras de encomendas do setor da defesa na Europa. As avaliações elevadas também deixam menos margem para erro. Quando os múltiplos estão muito acima da média do mercado em geral, mesmo uma desilusão modesta no crescimento pode desencadear uma reação muito mais forte no preço das ações.
O risco político também não deve ser ignorado. Na Europa Ocidental, incluindo a Alemanha, os partidos de direita que defendem uma normalização das relações económicas com a Rússia têm vindo a ganhar popularidade. Não é difícil imaginar que uma mudança política neste sentido possa, pelo menos temporariamente, enfraquecer a confiança na durabilidade do aumento das despesas com a defesa.
Nos EUA, o custo da expansão da capacidade de produção está a tornar-se um problema
As empresas de defesa norte-americanas enfrentam um conjunto de desafios um pouco diferente. A procura por mísseis, sistemas de defesa aérea e tecnologias espaciais continua forte, mas o aumento da produção requer um investimento substancial. Com as taxas de rendibilidade das obrigações ainda elevadas, o custo de capital permanece relativamente alto, enquanto o Pentágono pode tornar-se mais cauteloso na utilização de fundos públicos num contexto de dívida pública muito elevada e em crescimento.
Para empresas como a RTX, a Lockheed Martin e a General Dynamics, isto significa ter de financiar novas linhas de produção, constituir existências e executar contratos governamentais plurianuais ao mesmo tempo. Grandes programas estratégicos, incluindo a expansão da produção de mísseis e projetos relacionados com o «Golden Dome», podem sustentar as receitas a longo prazo, mas podem, inicialmente, pesar sobre o fluxo de caixa.
As empresas mais pequenas estão sob maior pressão. O que significa isto?
O desempenho de vários fornecedores de defesa de pequena e média dimensão parece significativamente mais fraco. A AeroVironment, a Parsons, a Booz Allen Hamilton, a BNTX Technologies e outras registaram quedas acentuadas, enquanto alguns dos maiores contratantes apresentaram um desempenho muito mais estável. As empresas de menor dimensão são, em geral, mais sensíveis a contratos individuais, aumentos de custos e alterações nos calendários de aquisição. Também tendem a ter menos poder de negociação junto dos principais clientes e contratantes principais.
A longo prazo, outro risco potencial é a concorrência crescente por parte das empresas tecnológicas. Em áreas como as tecnologias de drones, os sistemas de combate autónomos, a análise de dados e a inteligência artificial, os fornecedores tradicionais do setor da defesa estão cada vez mais a competir não só entre si, mas também com empresas tecnológicas em rápido crescimento.
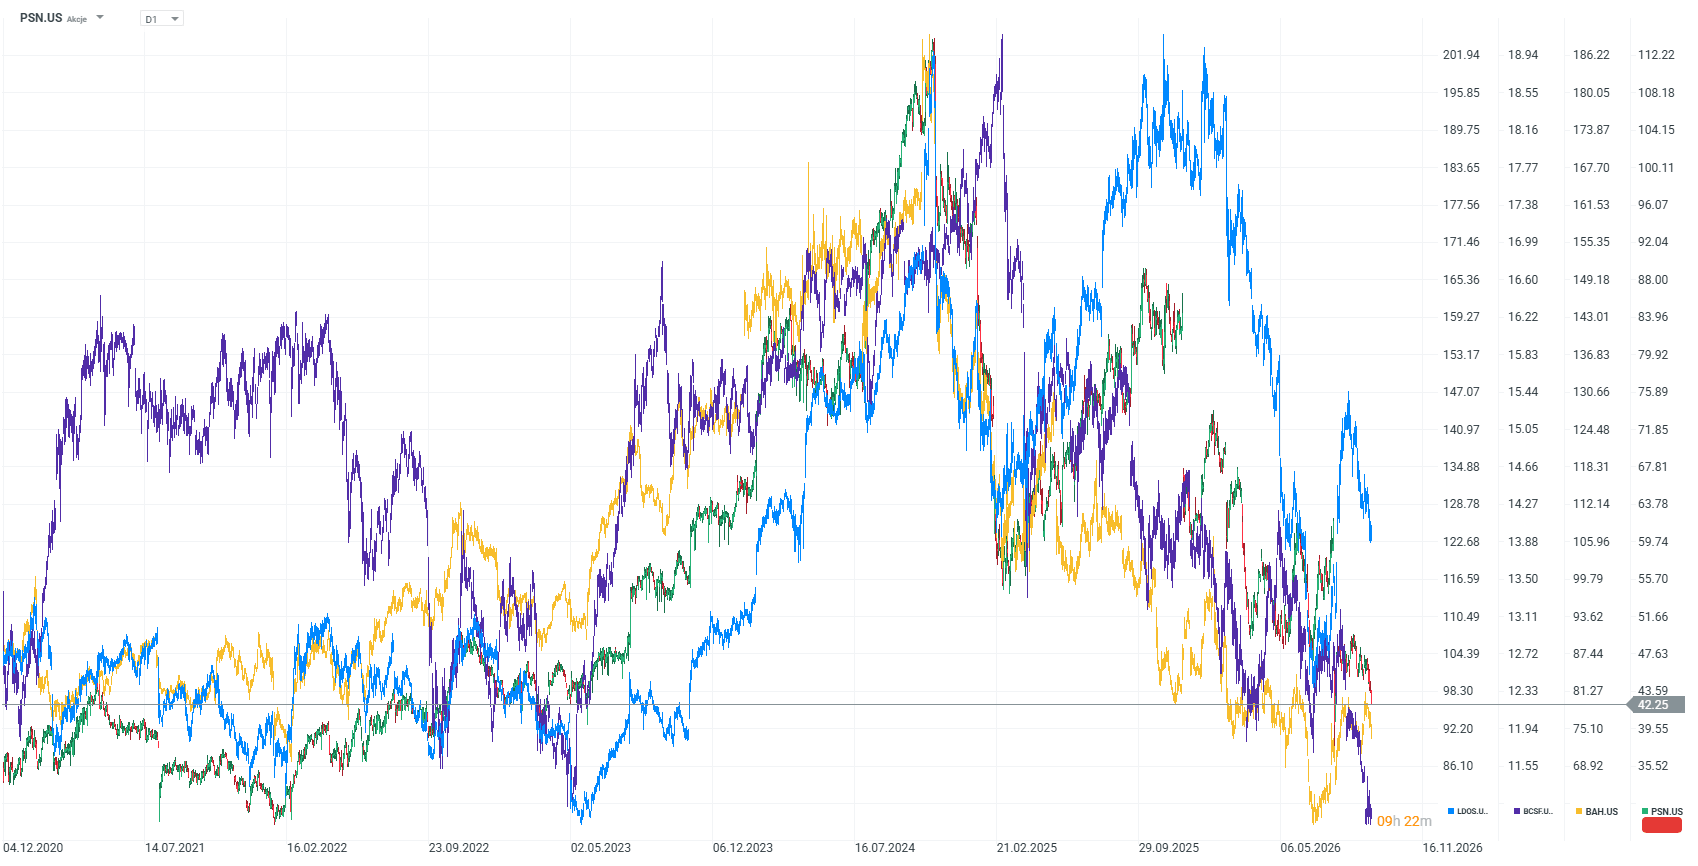
O setor da defesa já não é, portanto, simplesmente uma aposta no aumento das despesas militares. A seleção de empresas, a avaliação, a qualidade da carteira de encomendas e a capacidade de converter receitas crescentes em fluxo de caixa e lucros estão a tornar-se cada vez mais importantes. O gráfico abaixo mostra as cotações das ações da Parsons, Leidos, BAE e Booz Allen Hamilton, empresas que registaram quedas superiores a 50%.
Tudo isto sugere que os investidores deverão continuar a ser seletivos na escolha de ações do setor da defesa. As empresas mais expostas às mudanças na natureza da guerra, incluindo porta-aviões, helicópteros, consultoria militar e infraestruturas de «segundo nível», poderão permanecer com desvalorização durante mais tempo, enquanto os principais produtores de mísseis, sistemas espaciais e tecnologias críticas poderão sair da correção numa posição mais forte. É difícil argumentar que a era da instabilidade geopolítica já ficou para trás. Esta continua a ser uma tendência de longo prazo que poderá continuar a apoiar as empresas mais sólidas, dotadas de tecnologias estratégicas e ativos de produção.
 Fonte: xStation5


Índices em Wall Street sobem enquanto o petróleo desce 🗽 Ações da Synopsys disparam após a revisão em alta do HSBC

Microsoft está a transformar o Copilot numa fonte de receitas para a IA

Ações NOS: eficiência e IA em destaque



Nova subida dos preços do petróleo pesa sobre as bolsas europeias
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.