


O setor dos semicondutores tem vindo a sofrer uma pressão significativa, com as recentes sessões de negociação a demonstrarem a rapidez com que os investidores podem alterar a sua perceção em relação às empresas ligadas ao boom da inteligência artificial. As previsões da Intel, mais fracas do que o esperado, vieram agravar as preocupações quanto à saúde do setor, mas a questão subjacente é mais abrangente. O mercado está cada vez mais focado em saber se os investimentos maciços em infraestruturas de IA se traduzirão efetivamente em receitas e lucros, em vez de se limitarem a gerar mais promessas de aumento da procura.
Neste contexto, a AMD tem a oportunidade de inverter a tendência negativa e restaurar a confiança dos investidores no potencial de crescimento do setor. No entanto, esta não será uma tarefa fácil. As expectativas em relação à empresa são elevadas, as suas ações já registaram uma subida substancial e grande parte do cenário otimista parece já estar refletido nos preços. Por conseguinte, limitar-se a superar as estimativas poderá não ser suficiente. Os investidores procurarão, acima de tudo, indícios de que a dinâmica de crescimento possa ser sustentada ao longo dos próximos trimestres.
Principais expectativas do mercado
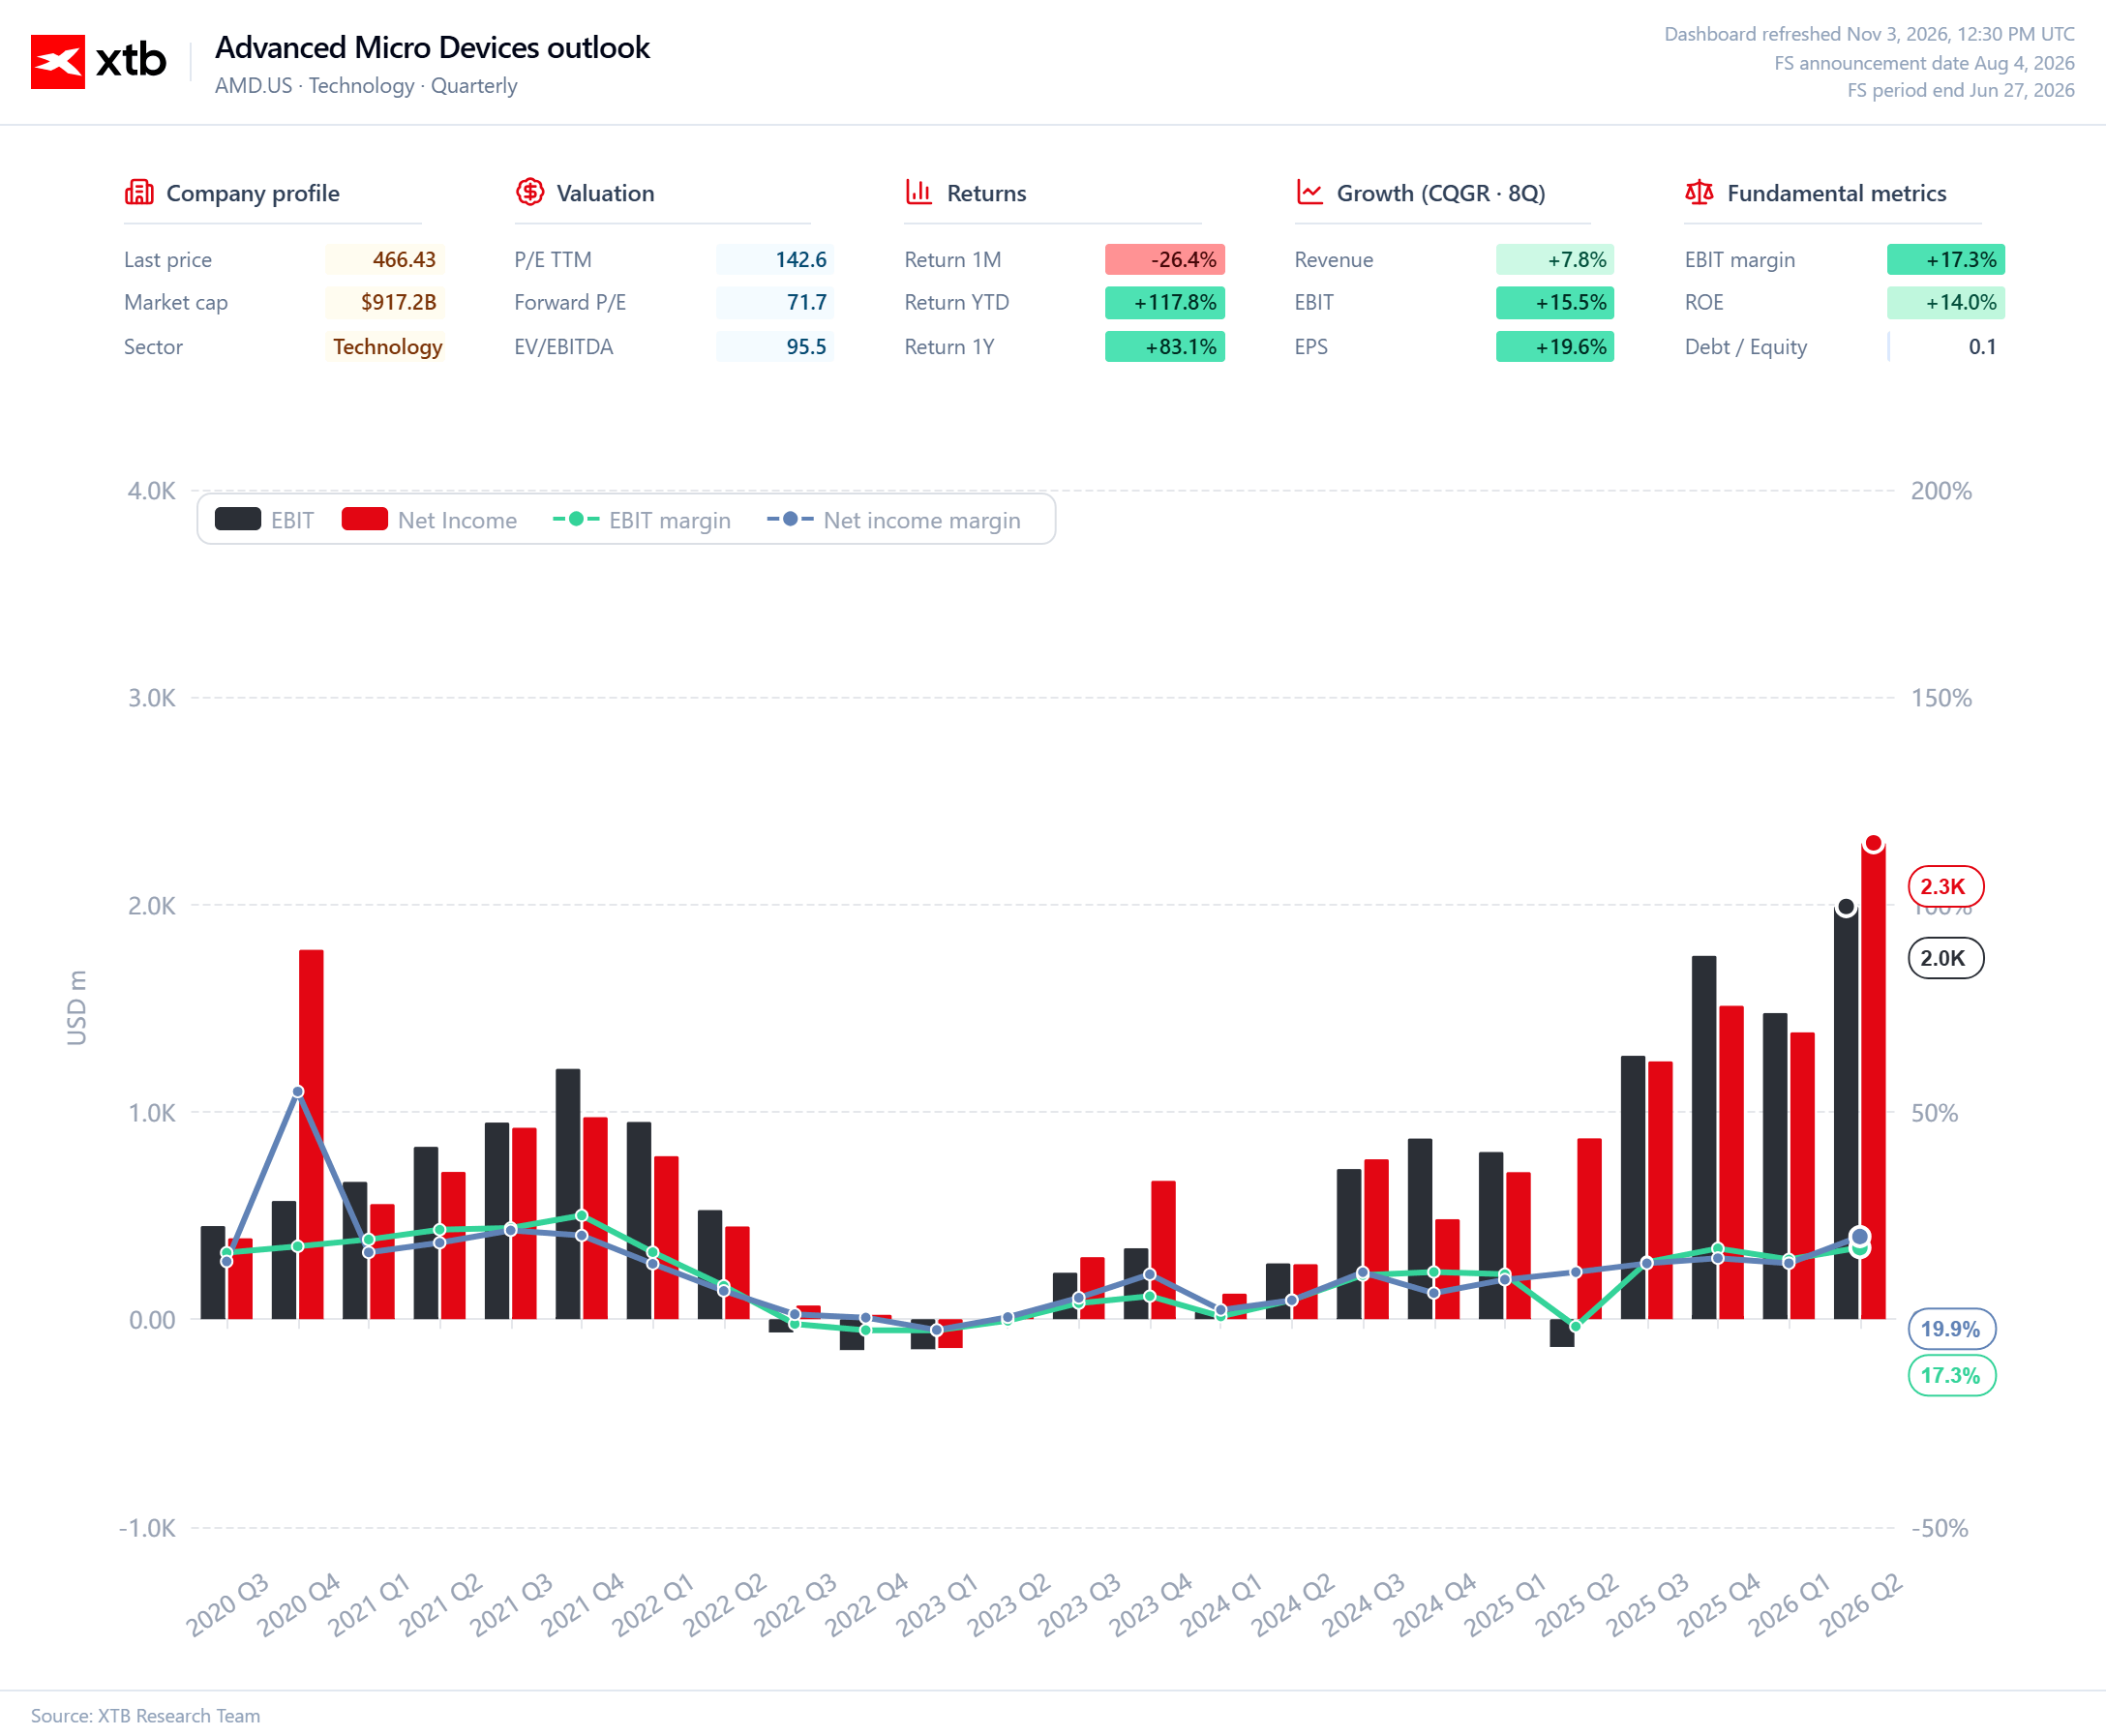
A AMD deverá divulgar os seus resultados do terceiro trimestre após o encerramento da sessão de Wall Street na terça-feira. As orientações anteriores da empresa e o consenso dos analistas apontam para um crescimento muito forte das receitas.
- Receitas: aproximadamente 13,1 mil milhões de dólares, um aumento superior a 40% em relação ao ano anterior.
- Lucro por ação ajustado: aproximadamente 1,95 dólares.
- Margem bruta não GAAP: cerca de 56%, com base nas orientações anteriores da empresa.
- Segmento de centros de dados: a área-chave a acompanhar, na sequência de uma mais do que duplicação das receitas no segundo trimestre.
O setor dos centros de dados deve manter o seu ritmo de crescimento
Os centros de dados tornaram-se a vertente mais importante da estratégia de investimento da AMD. No segundo trimestre, as receitas neste segmento aumentaram 107% em termos homólogos, impulsionadas pela procura de processadores para servidores EPYC e aceleradores Instinct. Lisa Su assinalou um interesse crescente nos processadores EPYC e uma adoção cada vez maior dos produtos Instinct. O terceiro trimestre deverá revelar se esta tendência se está a tornar sustentável.
As encomendas dos maiores prestadores de serviços na nuvem e dos clientes empresariais serão particularmente importantes. O mercado pretende saber se a expansão da infraestrutura de IA continua a traduzir-se num aumento das compras de chips da AMD e se a empresa consegue continuar a garantir contratos de grande envergadura. Qualquer abrandamento no segmento dos centros de dados seria difícil de aceitar para os investidores, uma vez que uma parte significativa da atual valorização da AMD assenta no pressuposto de que a procura por capacidade de computação continuará a crescer nos próximos anos.
A Instinct e a batalha pelo mercado da IA
Os aceleradores Instinct continuam a ser outra parte fundamental desta história. A AMD está a reforçar gradualmente a sua posição no mercado dos chips utilizados para treinar e executar modelos de inteligência artificial, embora a diferença em relação à Nvidia continue a ser significativa. Os investidores irão querer verificar se as novas implementações se estão a traduzir em receitas significativas e se a empresa consegue assegurar projetos de grande envergadura, em vez de se limitar a ser um mero fornecedor alternativo para os maiores clientes.
As parcerias com grandes empresas tecnológicas também são importantes. A expansão da parceria da AMD com a Meta, no final de outubro, na área da infraestrutura de IA, reforçou a posição da empresa, tal como o desenvolvimento da sua plataforma Helios, concebida para implementações de IA em grande escala. Para o mercado, no entanto, os fatores mais importantes serão o ritmo de execução e o momento em que estes projetos começarem a dar um contributo significativo para os resultados financeiros.
O EPYC pode ser tão importante quanto os aceleradores
As discussões sobre a AMD centram-se frequentemente, quase exclusivamente, nos processadores gráficos. No entanto, a expansão dos centros de dados está também a aumentar a procura por CPUs, que tratam da gestão de cargas de trabalho, comunicação e outras tarefas de computação. Esta é uma área em que a AMD tem vindo a ganhar quota de mercado de forma constante através da sua família de processadores EPYC.
Um mercado de servidores saudável poderia, portanto, proporcionar à empresa uma fonte adicional de crescimento, independente das vendas de aceleradores de IA. As restrições de oferta por parte dos concorrentes poderiam criar uma oportunidade para a AMD angariar mais encomendas, mas a empresa deve também dispor de capacidade de produção suficiente para tirar partido dessa oportunidade. A procura, por si só, não será suficiente se a AMD não conseguir fornecer o número necessário de chips.
A Intel destaca os riscos em todo o setor
Os últimos resultados da Intel lembraram aos investidores que a forte procura por infraestruturas informáticas não se traduz automaticamente em resultados positivos para todos os fabricantes de semicondutores. As previsões mais fracas para o próximo trimestre e os problemas de disponibilidade que afetam alguns produtos de servidores provocaram uma forte reação do mercado. A AMD encontra-se numa posição diferente e tem uma exposição consideravelmente maior ao mercado em crescimento dos centros de dados, mas a pressão mais generalizada em todo o setor não pode ser ignorada.
Um mercado de computadores pessoais mais fraco poderá também tornar-se um obstáculo adicional. Os preços mais elevados dos componentes e uma maior cautela nas despesas das empresas estão a pesar sobre a procura, podendo afetar o segmento de clientes. A AMD depende menos deste mercado do que a Intel, mas vendas mais fracas de computadores pessoais poderão compensar parcialmente o crescimento gerado pelo segmento de centros de dados. Os investidores irão, portanto, avaliar não só o desempenho do negócio mais promissor da empresa, mas também a situação dos restantes segmentos.
As orientações para o próximo trimestre poderão determinar a reação das ações
A parte mais importante do relatório de resultados poderá não ser os resultados do trimestre passado, mas sim as perspetivas para o final do ano e os comentários da administração relativamente a 2027. A AMD tinha anteriormente previsto receitas de aproximadamente 13 mil milhões de dólares no terceiro trimestre, pelo que o mercado estará à procura de um sinal claro de que o crescimento não está a perder dinamismo. Previsões sólidas para o próximo período confirmariam que a procura por processadores para servidores e aceleradores de IA se mantém sustentável e que as encomendas atuais não são simplesmente o resultado de uma onda de investimento temporária.
A margem bruta será igualmente importante. As previsões anteriores da empresa apontavam para um nível de cerca de 56 % no terceiro trimestre. A combinação de um rápido crescimento das receitas com uma rentabilidade em ascensão indicaria que a AMD está a beneficiar de um mix de vendas mais favorável e a rentabilizar cada vez mais a procura crescente. No entanto, se as receitas crescerem mais rapidamente do que os lucros, os investidores poderão começar a questionar a qualidade desse crescimento.
A AMD tem de convencer o mercado de que o melhor ainda está para vir
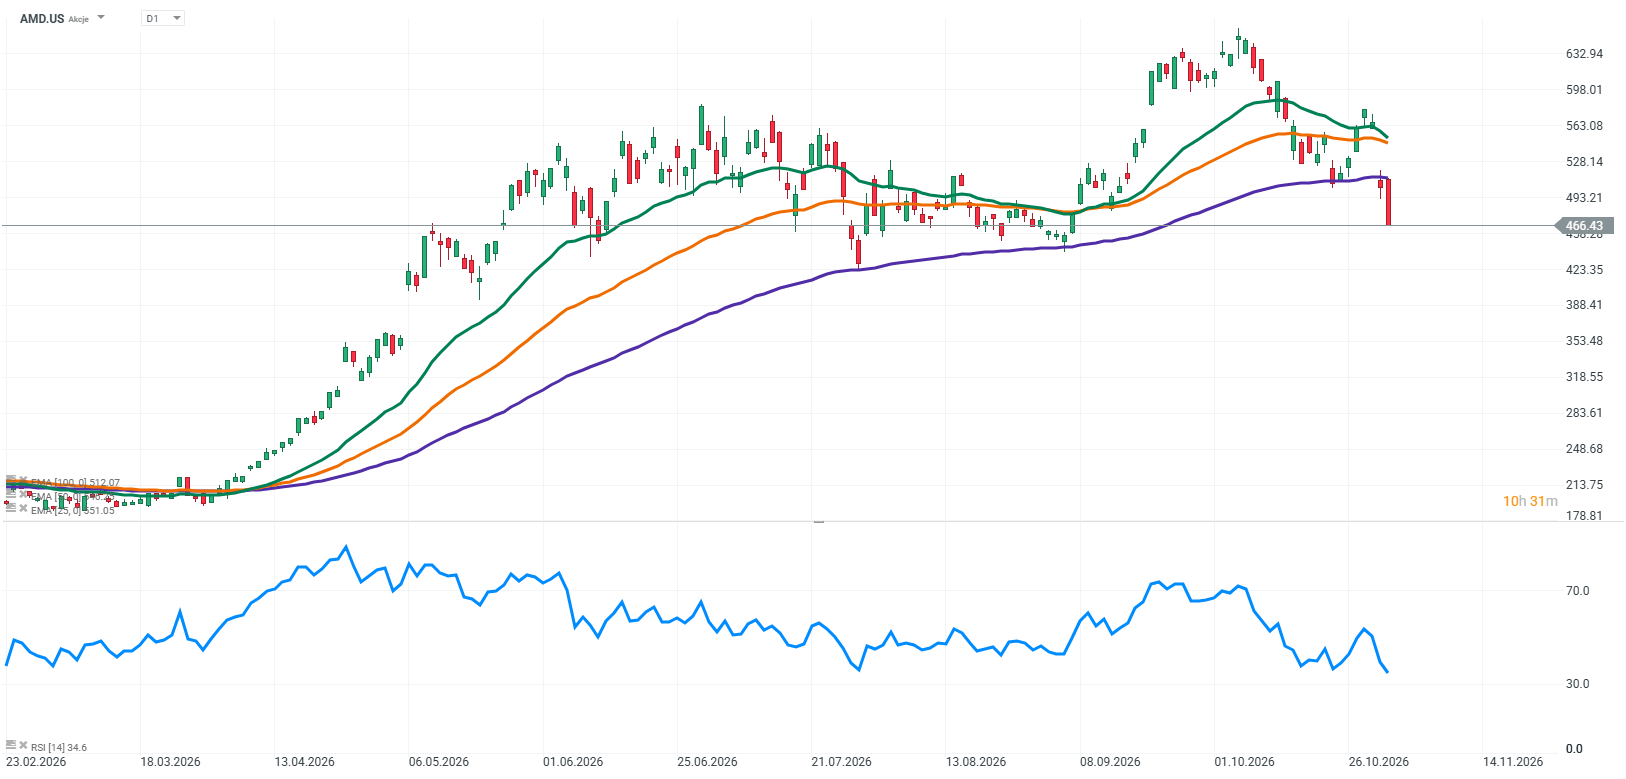
O relatório de hoje será mais do que apenas mais um teste trimestral para a AMD. A empresa tem a oportunidade de demonstrar que os desafios enfrentados por outros fabricantes e a deterioração do sentimento em todo o setor não sinalizam o fim do crescimento da indústria de semicondutores. Ao mesmo tempo, as expectativas são elevadas. Na sequência da forte recuperação das ações e num contexto de expectativas elevadas em relação ao seu negócio de IA, mesmo resultados sólidos poderão ser considerados insuficientes.
A AMD necessita, portanto, de resultados sólidos, mas, acima de tudo, de perspetivas convincentes para os próximos trimestres. Os investidores estarão atentos ao aumento das encomendas, à expansão no segmento dos centros de dados, ao progresso nas vendas do Instinct e à manutenção da dinâmica do EPYC. Se Lisa Su apresentar orientações que confirmem que o crescimento poderá acelerar ainda mais em 2027, a AMD poderá tornar-se a empresa que, mais uma vez, melhora o sentimento em todo o setor dos semicondutores. Sem esse sinal, o mercado poderá concluir que grande parte do cenário otimista já está refletido nos preços.

A Pfizer divulga os resultados financeiros 📈 As ações aproximam-se de máximos

Antevisão AMD: conseguirá manter o ritmo de crescimento no 3.º trimestre?
XTB Talks: Miguel Duarte sobre como construir uma carteira de investimentos do zero


A Palantir quase duplica as receitas; As ações registam uma ligeira subida na sequência de resultados sólidos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.