


Os elevados preços da energia continuam a ser um dos fatores de risco mais importantes para as perspetivas económicas europeias, mesmo que o seu impacto negativo ainda não seja totalmente visível nos indicadores macroeconómicos atuais. O par EUR/USD está a descer, uma vez que as perspetivas económicas melhoraram principalmente nos EUA, apesar de os valores finais do PMI da zona euro, incluindo a Alemanha, terem ficado acima das previsões. O aumento dos custos dos combustíveis e da energia na Europa está a intensificar a pressão sobre as famílias e as empresas, particularmente nos setores dos transportes e nas indústrias com elevado consumo energético, pesando sobre o poder de compra real e as margens das empresas. A França continua a ser outra fonte de pressão sobre os ativos europeus.
- As taxas de rendibilidade das obrigações do Estado francês a 10 anos registaram um aumento acentuado, enquanto os mercados se mostram cada vez mais cautelosos quanto às perspetivas orçamentais do país. Infelizmente, o plano orçamental de 54 mil milhões de euros não conseguiu melhorar significativamente o sentimento dos investidores. Ao mesmo tempo, o diferencial entre as taxas de rendibilidade das obrigações do Estado francesas e alemãs alargou-se para o seu nível mais elevado desde a crise da dívida soberana, destacando um prémio de risco crescente em torno da França.
- A pressão sobre o euro está também a ser reforçada pelos elevados rendimentos dos títulos do Tesouro dos EUA e pela procura do dólar, num contexto de uma postura mais defensiva por parte dos investidores. Os mercados aguardam claramente a próxima divulgação de dados-chave dos EUA.
- Os Estados Unidos pretendem que a União Europeia libere cerca de 120 milhões de barris de gasóleo das reservas de emergência nos próximos seis meses. De acordo com fontes próximas das negociações, Washington terá também pressionado a França e a Alemanha a recorrerem às suas reservas de gasóleo, ao mesmo tempo que sinalizou a possibilidade de restringir as exportações norte-americanas deste combustível.
O dólar é o claro vencedor da sessão: o relatório Challenger dos EUA revelou que os despedimentos diminuíram cerca de 20% em termos mensais, enquanto os investidores aguardam mais um valor baixo dos pedidos iniciais de subsídio de desemprego às 14h30 CET.
- O PMI do setor industrial francês situou-se nos 50,6 pontos, em comparação com a previsão e o valor anterior de 50,3 pontos.
- O PMI final do setor industrial da Alemanha subiu para 53,9 pontos, acima das expectativas de 53,8 e do valor anterior de 53,8.
- O PMI final do setor industrial da zona euro situou-se nos 52,9 pontos, em comparação com uma previsão de 52,7 e com o valor anterior de 52,7.
- A taxa de desemprego da Itália subiu para 6,2%, em comparação com uma previsão de 5,75% e com os 5,8% registados anteriormente.
- A taxa de rendibilidade das obrigações do Estado francesas a 20 anos subiu para 5,4% no leilão, face aos 4,74% anteriores, enquanto o rácio de cobertura das ofertas caiu de 3,07 para 2,43.
- A taxa de rendibilidade das obrigações do Estado francesas a 10 anos subiu para 4,93%, face aos 4,23% registados no leilão anterior, com o rácio de cobertura a descer de 2,28 para 2,0.
- A taxa de desemprego da zona euro situou-se nos 6,4%, em linha tanto com as expectativas como com o valor anterior.
Se a pressão sobre os mercados de combustíveis persistir por mais tempo, poderá traduzir-se gradualmente num consumo mais fraco, em custos de produção e transporte mais elevados e numa deterioração adicional da competitividade já questionável da indústria europeia. Por enquanto, isto não tem necessariamente de ser claramente visível nos dados da atividade económica, uma vez que o canal de transmissão dos preços da energia funciona normalmente com um desfasamento. A este respeito, os Estados Unidos parecem estar muito melhor posicionados do que a Europa e continuam a ser um importante exportador tanto de combustíveis refinados como de gás natural.
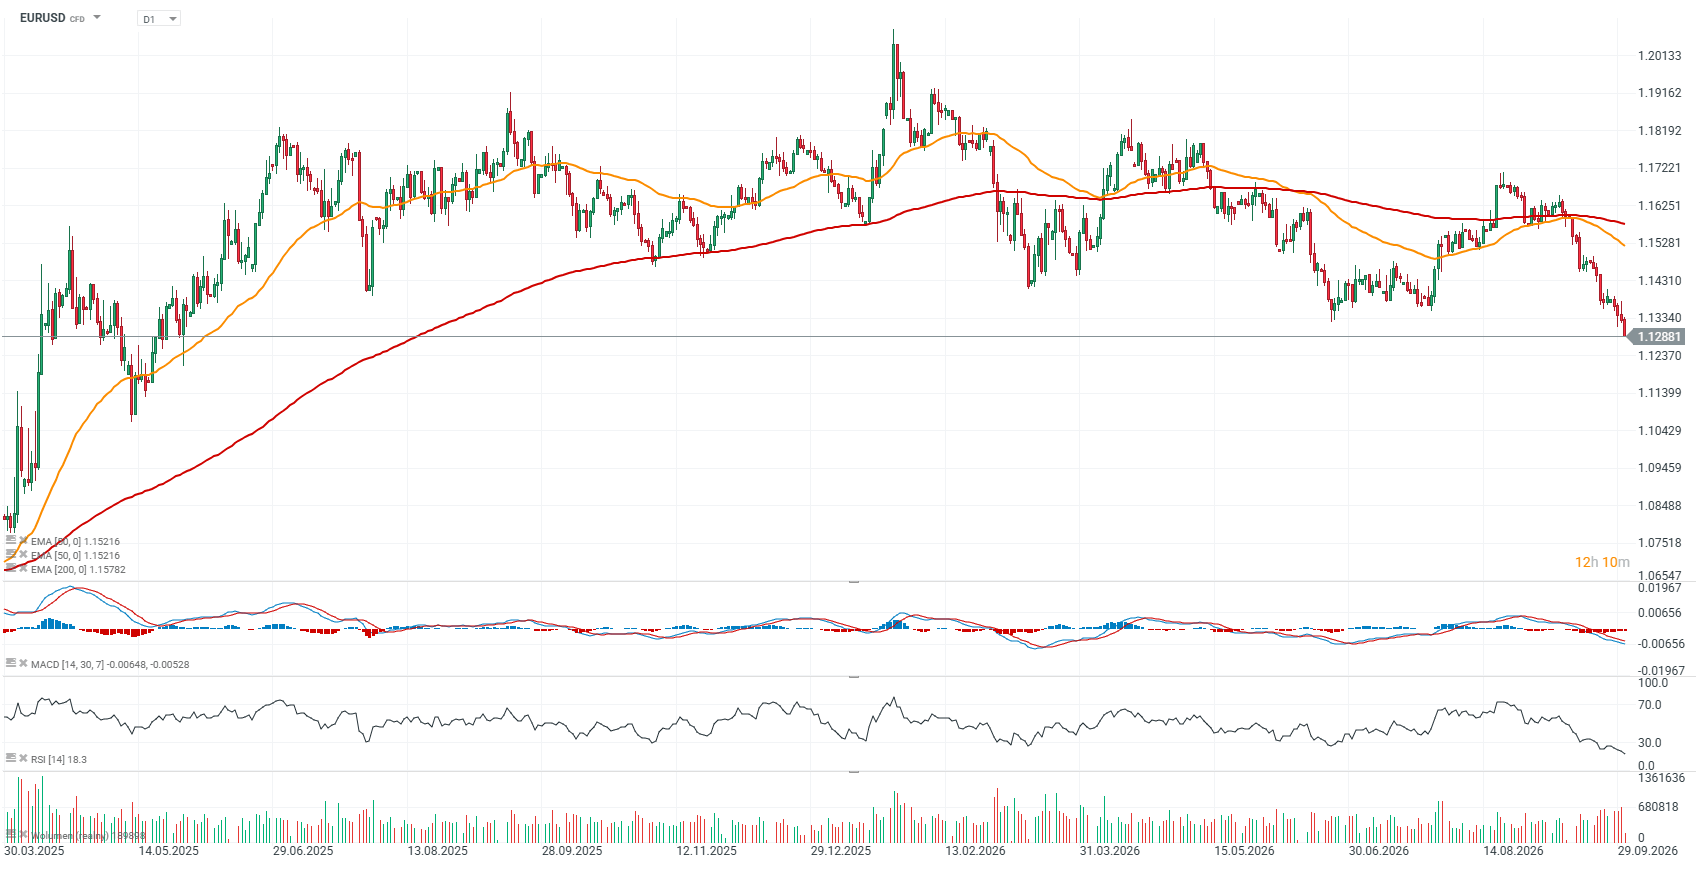
EURUSD (D1)
O EURUSD está hoje a cair para o seu nível mais baixo desde o final de maio e caminha para uma quarta sessão consecutiva de quedas. O par não conseguiu beneficiar nem mesmo de uma mudança nas expectativas quanto aos aumentos das taxas de juro nos EUA, com os futuros a considerarem agora dezembro como mais provável do que outubro. Esta reavaliação surgiu na sequência dos dados de inflação do PCE divulgados ontem, que se revelaram mais fracos do que o esperado.

Análise de Mercado: EUR/USD | 01/10/26

⛩️Gráfico do dia: JP225

Setor industrial da zona euro apresenta dados finais do PMI ligeiramente melhores 💡

📉 NATGAS recua 1.2%
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.