

- O gás natural nos EUA é negociado abaixo dos 3,00 USD por MMBtu, num contexto de forte pressão decorrente do excesso de oferta.
- As expectativas de um inverno ameno e os elevados níveis de existências mantêm os preços futuros do gás estáveis.
- As posições extremamente curtas criam riscos de uma recuperação repentina dos preços, caso o tempo fique frio.
O gás natural dos EUA (NATGAS) registou hoje uma descida de 1,2%, com o seu preço abaixo do limiar psicológico de 3,00 dólares/MMBtu. O mercado encontra-se sob forte pressão de excesso de oferta, e o sentimento de baixa também predomina na Europa, onde as preocupações com a oferta são atenuadas pelo trânsito estável de GNL e pelas condições meteorológicas favoráveis.
O que esperar durante a época de inverno?
- Os preços do gás para o próximo inverno apresentam-se, de um modo geral, muito estáveis em comparação com os anos seguintes (diferenciais de calendário muito reduzidos). Trata-se de um resultado direto das expectativas do mercado relativamente a um inverno relativamente ameno, níveis de existências confortavelmente elevados e capacidades de exportação de GNL que não são suficientemente grandes para causar problemas de disponibilidade local de gás.
- Os preços estimados para a primavera e o verão caíram acentuadamente, atingindo valores na ordem dos 2,70–2,80 dólares.
- As previsões meteorológicas para os EUA até meados de outubro apontam para temperaturas próximas da média plurianual, eliminando o risco de um aumento repentino da procura de aquecimento a curto prazo.
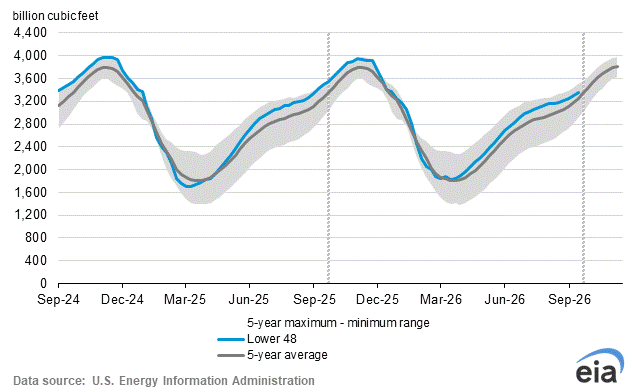
Os inventários continuam acima da média dos últimos 5 anos. Fonte: EIA
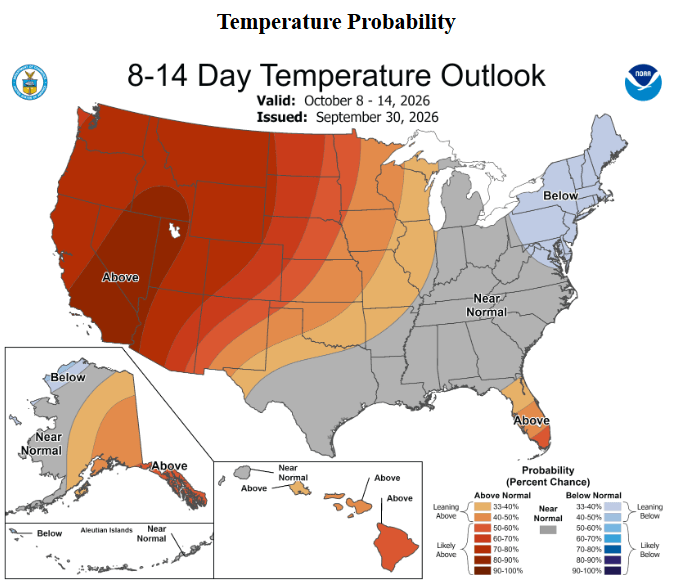
Observam-se temperaturas mais elevadas no Oeste (o que mantém o consumo de arrefecimento em níveis elevados), enquanto no Leste há poucas perspetivas de um início precoce da época de aquecimento. Fonte: NOAA
Dados de armazenamento de hoje (EIA):
- Prevê-se que o relatório de hoje revele um aumento das reservas de gás nos EUA de 63 mil milhões de pés cúbicos (Bcf).
- Este valor situa-se abaixo da média de 5 anos para este período, que se situa nos 80 Bcf.
- No entanto, é muito provável que, assim que a época de aquecimento tiver início a pleno, as variações nos stocks contribuam para um maior aumento da oferta e para a redução do atual excedente de mercado.
Análise técnica ao gás natural
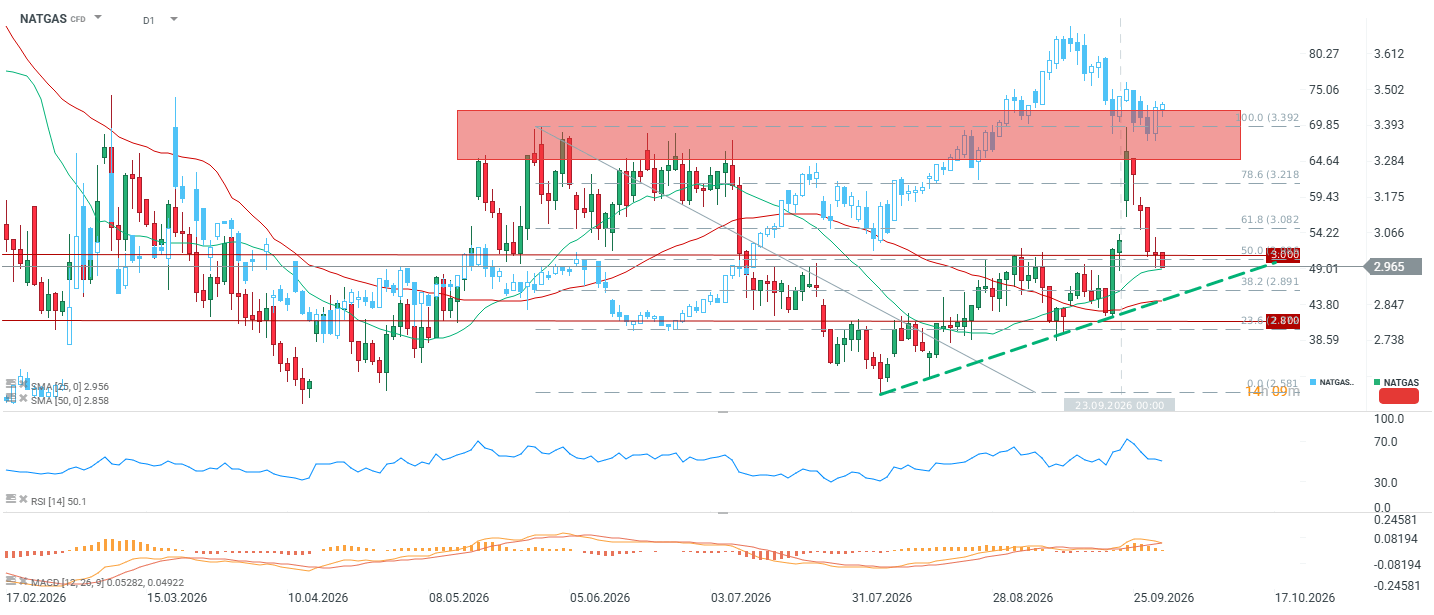
O preço do gás desceu para a zona entre 2,96 e 3,00, onde convergem simultaneamente vários níveis-chave: a retração de 50 % do movimento de 3,392 para 2,581 (a de 61,8 % situa-se em 3,082, enquanto a de 50 % se situa perto de 2,99), a média móvel de 25 dias em 2,956 e a barreira redonda dos 3,00. Situado em 2,965, o preço encontra-se posicionado mesmo no meio deste conjunto de níveis.
A semana passada trouxe uma forte retração da zona de resistência vermelha entre 3,28 e 3,39, que anteriormente tinha travado o mercado em maio e junho. Os fortes ganhos registados anteriormente foram impulsionados por efeitos de rolagem e por uma paragem temporária de um oleoduto nos EUA. Isto marca a terceira tentativa falhada nesta zona este ano, servindo como um sinal claro de distribuição. Ao mesmo tempo, uma linha de tendência ascendente que parte da mínima de julho, em 2,58, passa atualmente pela área de 2,93. Isto deixa o mercado numa cunha cada vez mais estreita entre essa linha de tendência e a resistência superior. Com o RSI perfeitamente neutro em 50,1, não oferece quaisquer pistas quanto à direção. O MACD está a enfraquecer na sequência do impulso de alta de setembro.
Principais riscos:
Embora o mercado seja fundamentalmente de baixa, o posicionamento especulativo (domínio extremo das posições curtas) cria uma assimetria de risco. Uma súbita onda de frio na segunda quinzena de outubro ou perturbações inesperadas nas cadeias de abastecimento globais de GNL poderiam desencadear uma cobertura agressiva de posições curtas (o chamado short squeeze) e uma recuperação dinâmica dos preços.


Setor industrial da zona euro apresenta dados finais do PMI ligeiramente melhores 💡

Calendário económico: Índices PMIs em destaque


Destaques da manhã (01.10.26)
🔴 Webinar especial com o Forex Academy Club
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.