


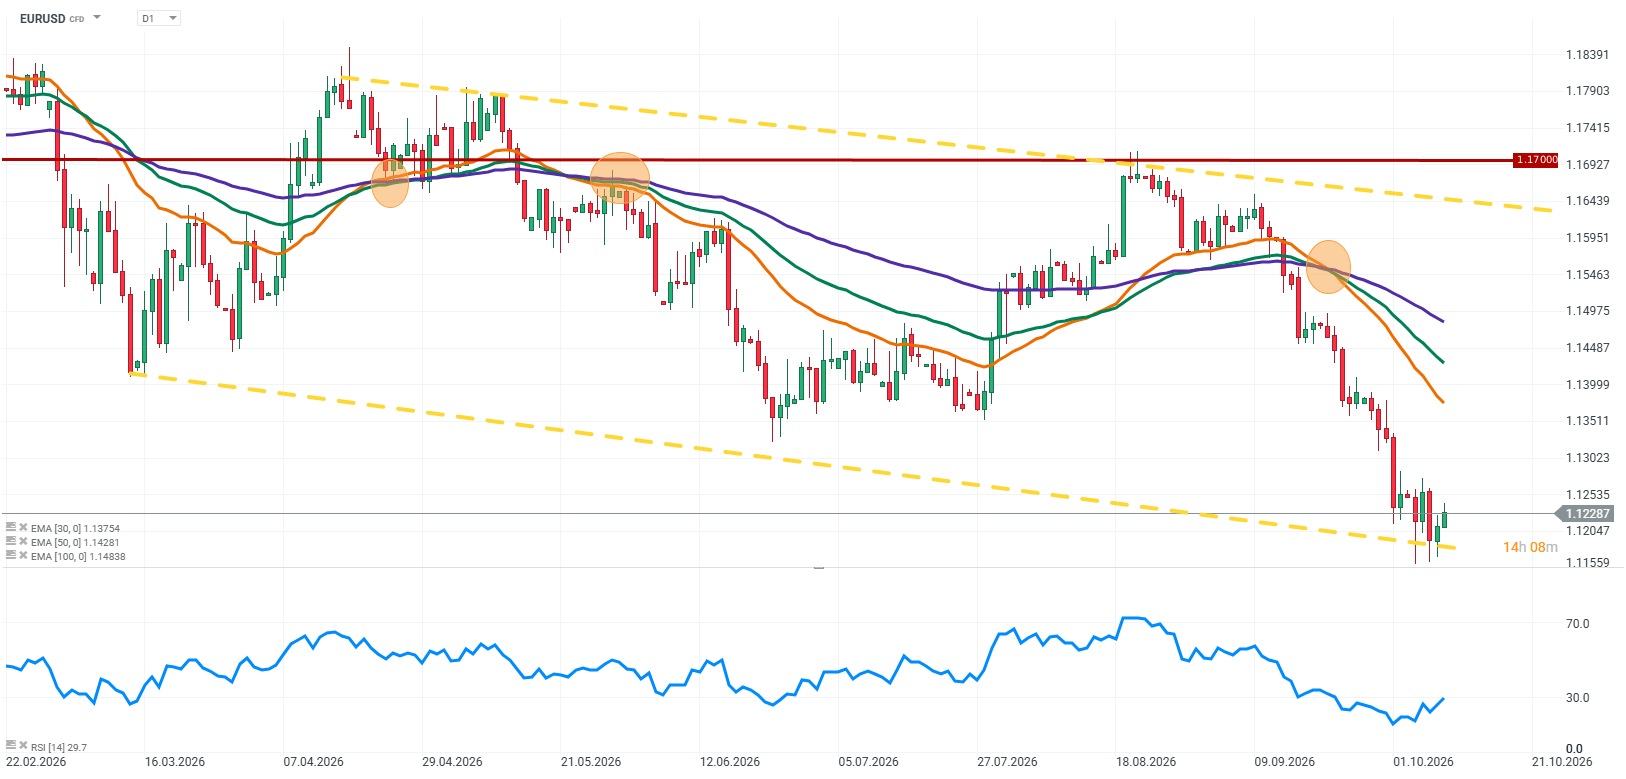
O EURUSD está a recuperar parte das suas perdas recentes, voltando a situar-se acima de 1,12 e a ser negociado em torno de 1,1220. No entanto, esta recuperação ainda não indica uma mudança significativa na tendência de baixa geral. A deterioração das perspetivas orçamentais da França continua a pesar sobre a moeda única, enquanto a perspetiva de um novo aumento das taxas de juro pela Reserva Federal em dezembro representa um obstáculo adicional.
As perspetivas para o par permanecem em equilíbrio delicado. Um dólar mais fraco deu ao EURUSD margem para recuperar, mas a inflação persistente nos EUA poderá levar os mercados a antecipar uma postura mais restritiva da Reserva Federal. Ao mesmo tempo, o aumento dos custos de financiamento da França está a agravar as preocupações quanto à estabilidade fiscal e financeira da zona euro.
Principais fatores que influenciam o EURUSD
As perspetivas orçamentais da França pesam sobre o euro
As finanças públicas da França continuam a ser uma fonte fundamental de risco de queda para a moeda única. Um défice orçamental considerável, elevadas necessidades de financiamento e a incerteza política persistente estão a minar a confiança de que o país consiga colocar a sua situação orçamental numa base mais sustentável.
As taxas de rendibilidade das obrigações do Estado francês a 10 anos aproximaram-se dos 5%, atingindo níveis que não se viam desde o início da década de 2000. A França planeia também emitir 340 mil milhões de euros em obrigações em 2027, o que sublinha a dimensão das suas necessidades de financiamento. Entretanto, algumas obrigações empresariais francesas com notação de investimento estão a ser negociadas com taxas de rendibilidade inferiores às da dívida soberana francesa comparável, o que destaca o crescente escrutínio dos investidores em relação ao risco de crédito do governo.
No que diz respeito ao EURUSD, a principal preocupação é a possibilidade de novos aumentos nos custos de financiamento da França e de um alargamento do diferencial entre as taxas de rendibilidade das obrigações de Estado francesas e alemãs. Tal evolução poderia alimentar preocupações quanto à estabilidade financeira em toda a zona do euro e pesar ainda mais sobre a moeda única. Embora as dificuldades orçamentais da França não impliquem automaticamente uma maior fraqueza do euro, continuam a ser um obstáculo significativo a uma recuperação sustentada.
O aumento das taxas de juro da Fed em dezembro continua a ser um risco real
As perspetivas de política monetária da Fed são outro fator-chave para o EURUSD. O dólar não necessita de um aumento imediato das taxas de juro para se manter valorizado; a convicção crescente de que a Fed poderá voltar a apertar a política monetária em dezembro pode ser suficiente para sustentar a procura pelo dólar.
Por um lado, os sinais de arrefecimento no mercado de trabalho dos EUA sugerem cautela. Por outro lado, a inflação mantém-se acima da meta do Fed, e as pressões persistentes sobre os preços poderão obrigar os decisores políticos a manter a porta aberta a um novo aperto monetário.
A próxima ronda de dados sobre a inflação nos EUA e os comentários dos responsáveis do Fed serão, por isso, cruciais. Se os dados apontarem para uma inflação persistente, as taxas de rendibilidade dos títulos do Tesouro poderão subir, dando um novo apoio ao dólar antes da reunião de dezembro e limitando a recuperação do par EUR/USD.
A divergência de política entre a Fed e o BCE poderá inclinar a balança a favor do dólar
Para além da orientação absoluta da política da Fed, as perspetivas relativas às taxas de juro dos EUA e da zona do euro continuam a ser importantes. Se os mercados forem incorporando cada vez mais nos preços mais um aumento da taxa de juro pela Fed, ao mesmo tempo que antecipam uma abordagem mais cautelosa por parte do Banco Central Europeu, a consequente mudança nas expectativas em relação às taxas poderá favorecer o dólar.
As dificuldades orçamentais da França acrescentam mais uma camada de incerteza às perspetivas do euro. Rendimentos soberanos mais elevados poderiam tornar as condições financeiras mais restritivas em toda a zona euro e amplificar as preocupações quanto à resiliência económica da região. Embora os problemas da dívida francesa não impliquem necessariamente uma mudança imediata na política do BCE, podem influenciar as expectativas do mercado quanto aos próximos passos do banco.
Com os riscos orçamentais a pesarem sobre o euro e a possibilidade de um maior aperto monetário por parte do Fed a apoiar o dólar, o equilíbrio de riscos continua a inclinar-se contra uma recuperação sustentada do EURUSD.
O EURUSD recupera, mas a tendência descendente mais ampla mantém-se intacta
De uma perspetiva técnica, o EURUSD está a tentar estabilizar-se após ter descido para 1,1160, o seu nível mais baixo desde o ano passado. O regresso acima de 1,12 sugere que os compradores em baixa estão a entrar no mercado, mas a recuperação ainda não confirmou uma inversão duradoura.
Um regresso em direção a 1,1160 voltaria a colocar as mínimas recentes no centro das atenções e aumentaria o risco de uma onda de vendas mais profunda, especialmente se o dólar recuperar o ímpeto. Do lado positivo, manter-se acima de 1,12 e ultrapassar a resistência próxima poderia prolongar a recuperação corretiva. Uma reversão de alta mais convincente, no entanto, exigiria também o apoio do contexto fundamental.
O que se segue para o EURUSD?
As próximas sessões deverão ajudar a determinar se o euro conseguirá consolidar a sua recuperação ou se a recuperação oferecerá aos vendedores mais uma oportunidade de regressarem ao mercado. Do lado dos EUA, os dados sobre a inflação e o seu impacto nas expectativas relativas à taxa de juro da Fed para dezembro serão fundamentais. Na Europa, os investidores continuarão focados nas perspetivas orçamentais da França, nos preparativos para o orçamento de 2027 e no diferencial entre as taxas de rendibilidade das obrigações soberanas francesas e alemãs.
A curto prazo, o EURUSD poderá prolongar a sua recuperação se o dólar continuar em desvantagem. A mais longo prazo, no entanto, os riscos orçamentais da França e a possibilidade de um aperto monetário adicional por parte da Reserva Federal deverão limitar a subida do par.
Pontos-chave
-
O EURUSD voltou a situar-se acima de 1,12, mas a recuperação ainda não confirmou uma inversão de tendência de alta sustentada.
- As perspetivas orçamentais da França continuam a ser um obstáculo para o euro, com o aumento dos custos de financiamento a agravar as preocupações dos investidores.
- Um aumento das taxas de juro pela Fed em dezembro continua a ser um cenário possível, o que poderá apoiar o dólar antes da reunião.
- A inflação persistente nos EUA poderá impulsionar os rendimentos dos títulos do Tesouro para cima, proporcionando mais um fator favorável ao dólar.
- A zona de 1,1160 continua a ser uma referência-chave para uma descida, enquanto a manutenção acima de 1,12 poderá ajudar a prolongar a recuperação corretiva.
Por enquanto, o euro precisa de mais do que um dólar mais fraco para sustentar a sua recuperação. Com os riscos orçamentais franceses ainda em destaque e um aumento das taxas de juro pela Reserva Federal em dezembro ainda não descartado, a mais recente recuperação do EURUSD poderá revelar-se um movimento corretivo, em vez do início de uma tendência de alta duradoura.


Destaques da manhã (09.10.26)


Calendário económico: Relatório do emprego no Canadá

Resumo diário: Trump e a OpenAI mantêm o mercado numa montanha-russa


Ataques dos EUA ao Irão suspensos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.