


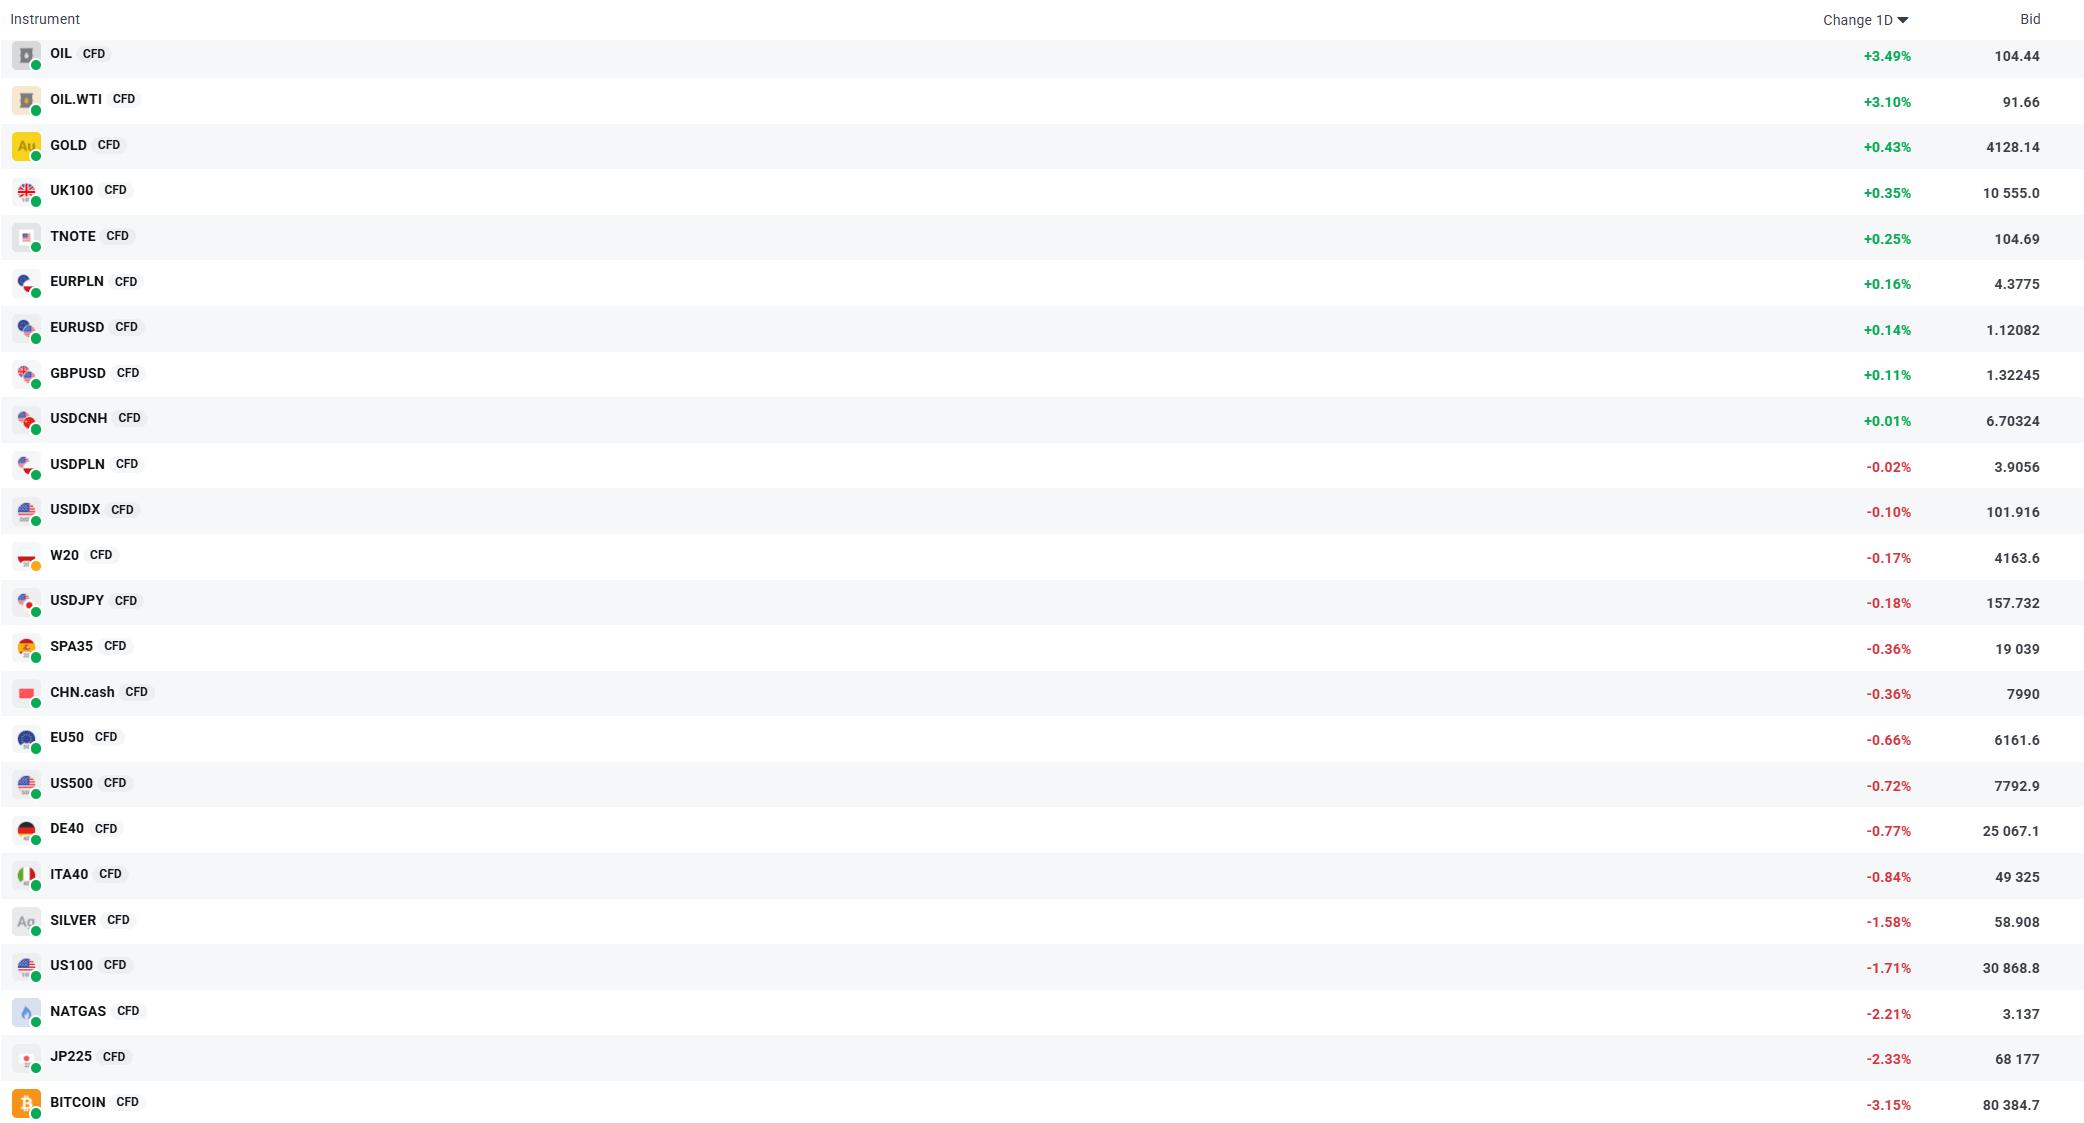
Volatilidade atualmente observada em determinados instrumentos.
- O principal fator de volatilidade. O sentimento do mercado foi prejudicado por uma combinação da subida acentuada dos preços do petróleo e de uma onda de vendas de ações do setor tecnológico, o que levou os principais índices a registarem quedas. As taxas de rendibilidade das obrigações norte-americanas continuaram a constituir um fator de pressão adicional, tendo atingido esta semana os níveis mais elevados dos últimos 24 anos, embora tenham recuado ligeiramente hoje, na sequência de um leilão bem-sucedido de obrigações a 30 anos. Os investidores receiam que a pressão persistente sobre os preços proveniente do setor energético obrigue a Reserva Federal a implementar novos aumentos das taxas de juro. Consequentemente, o mercado entrou numa fase de correção, após uma série de máximos históricos no início da semana.
- Geopolítica. Sinais contraditórios relativamente à guerra no Médio Oriente revelaram-se cruciais, uma vez que o Presidente Trump sugeriu inicialmente uma falta de vontade de chegar a um acordo com o Irão e preparativos para ataques, para depois anunciar que os EUA não atacariam o Irão antes das eleições intercalares de novembro. As tensões foram alimentadas pela intensificação dos ataques a petroleiros no Estreito de Ormuz e pelos ataques com mísseis houthis contra Riade. Ao largo da costa norte-americana do Golfo do México, o primeiro furacão da época, Isaias, ganhava força de forma ameaçadora, aproximando-se da categoria 3. Na Europa, persistiram as preocupações relativamente às finanças públicas da França e ao risco de as tensões se alastrarem à Itália e à Espanha.
- Dados macroeconómicos. A ata da reunião de setembro da Reserva Federal revelou que a maioria dos membros considera provável um novo aumento das taxas até ao final do ano, sendo a inflação vista como o principal risco. No entanto, o governador da Reserva Federal, Christopher Waller, deixou a porta aberta para uma pausa já na reunião de outubro, apontando para flexibilidade no ritmo do aperto monetário. Os pedidos semanais de subsídio de desemprego diminuíram em 2 000, para 197 000, confirmando a estabilidade do mercado de trabalho. Atualmente, os mercados estão a precificar uma probabilidade de pouco menos de 20 por cento de um aumento das taxas em outubro, mas de quase 88 por cento de um aumento em dezembro.
- Índices. Em Wall Street, o S&P 500 registou uma descida de cerca de 0,6 por cento, o Nasdaq caiu 1,2 por cento e o Dow Jones manteve-se próximo do seu nível de abertura. Na Europa, o índice STOXX 600, de ampla base, caiu 0,7 por cento, atingindo o seu nível mais baixo em quase três meses, num contexto de preocupações com a dívida francesa. Na Ásia, o Nikkei japonês perdeu 1,4 por cento, enquanto o KOSPI sul-coreano registou uma queda de até 2,6 por cento. Nos mercados de CFD, os índices tecnológicos e asiáticos sofreram as perdas mais acentuadas, com o JP225 a cair 2,28 por cento e o US100 a registar uma queda de 1,65 por cento, enquanto o UK100 registou um ganho de 0,41 por cento.
- Ações. A pressão sobre o setor tecnológico foi desencadeada por uma notícia do Financial Times que afirmava que as receitas da OpenAI são cerca de 20 mil milhões de dólares inferiores ao anteriormente indicado, o que arrastou a Oracle para uma queda superior a 5 por cento, bem como as fabricantes de chips Nvidia e AMD. Além disso, a administração suspendeu a Microsoft e a Adobe do programa de certificação de trabalho para trabalhadores estrangeiros. A Chipotle teve um desempenho espetacular, subindo mais de 6% na sequência de notícias sobre uma possível aquisição pela Starbucks, enquanto a Haemonetics registou um aumento de 16%. Também contrariaram a tendência do mercado a Palantir, na sequência de uma recomendação da Goldman Sachs; a GlobalFoundries, na sequência de um acordo com a TSMC; e as empresas do setor energético e a PepsiCo, na sequência de resultados sólidos.
- Moedas. O euro manteve-se próximo de um mínimo de 17 meses, caindo para cerca de 1,117 antes de recuperar parte das suas perdas para cerca de 1,1216, à medida que as taxas de rendibilidade das obrigações da zona euro recuavam. O dólar cedeu parte dos seus ganhos, com o seu índice a cair para cerca de 102 pontos, mantendo-se, no entanto, próximo de máximos de vários anos. A libra esterlina fortaleceu-se na sequência de comentários do governador do Banco de Inglaterra sobre a necessidade de colocar as finanças públicas em ordem. O mercado do zloty mostrou sinais de estabilização.
- Matérias-primas. Foi um dia dominado pelo petróleo, que subiu mais de 5 por cento no seu pico, impulsionado por preocupações com a oferta, antes de ceder parte desses ganhos na sequência da declaração de Trump de que não haveria qualquer ataque ao Irão antes das eleições. Nos mercados de CFD, o petróleo Brent subiu 3,40% e o WTI dos EUA 3%, também apoiados pela suspensão de cerca de um quarto da produção no Golfo do México devido ao furacão. O ouro manteve-se estável em cerca de 4 130 dólares por onça, registando uma ligeira valorização apesar da pressão exercida pelas taxas de rendibilidade elevadas. A prata, no entanto, registou uma queda acentuada de quase 1,5%, enquanto o gás natural perdeu mais de 2%.
- Criptomoedas. O mercado de ativos digitais foi dominado por uma onda de vendas na sequência de uma deterioração do sentimento em torno dos setores da tecnologia e da inteligência artificial. A bitcoin registou uma queda de quase 2,9%, descendo para cerca de 80 600 dólares. Empresas de mineração de criptomoedas, como a Riot, a Hut 8 e a Cipher, também foram alvo de vendas massivas, tendo cada uma delas registado perdas de cerca de 10%, num contexto de fraqueza da bitcoin e de preocupações com investimentos onerosos em infraestruturas de IA.


Ataques dos EUA ao Irão suspensos



Preço do petróleo dispara 4% e pressiona os índices
EURUSD desce abaixo dos 1,12, na sequência das declarações de Waller, da Reserva Federal, de tom mais restritivo

Gráfico do dia: DE40
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.