


O ouro continua a prolongar as quedas registada no início de setembro. Atualmente, uma onça está a ser negociada abaixo dos 4 270 dólares, o que representa o seu nível mais baixo em cinco semanas. O metal precioso perdeu quase 9 % em relação ao seu pico de agosto, tendo só em setembro registado uma queda superior a 3 %.
Figura 1: Ouro e rendimento das obrigações do Tesouro dos EUA a 10 anos [eixo invertido] (2026)
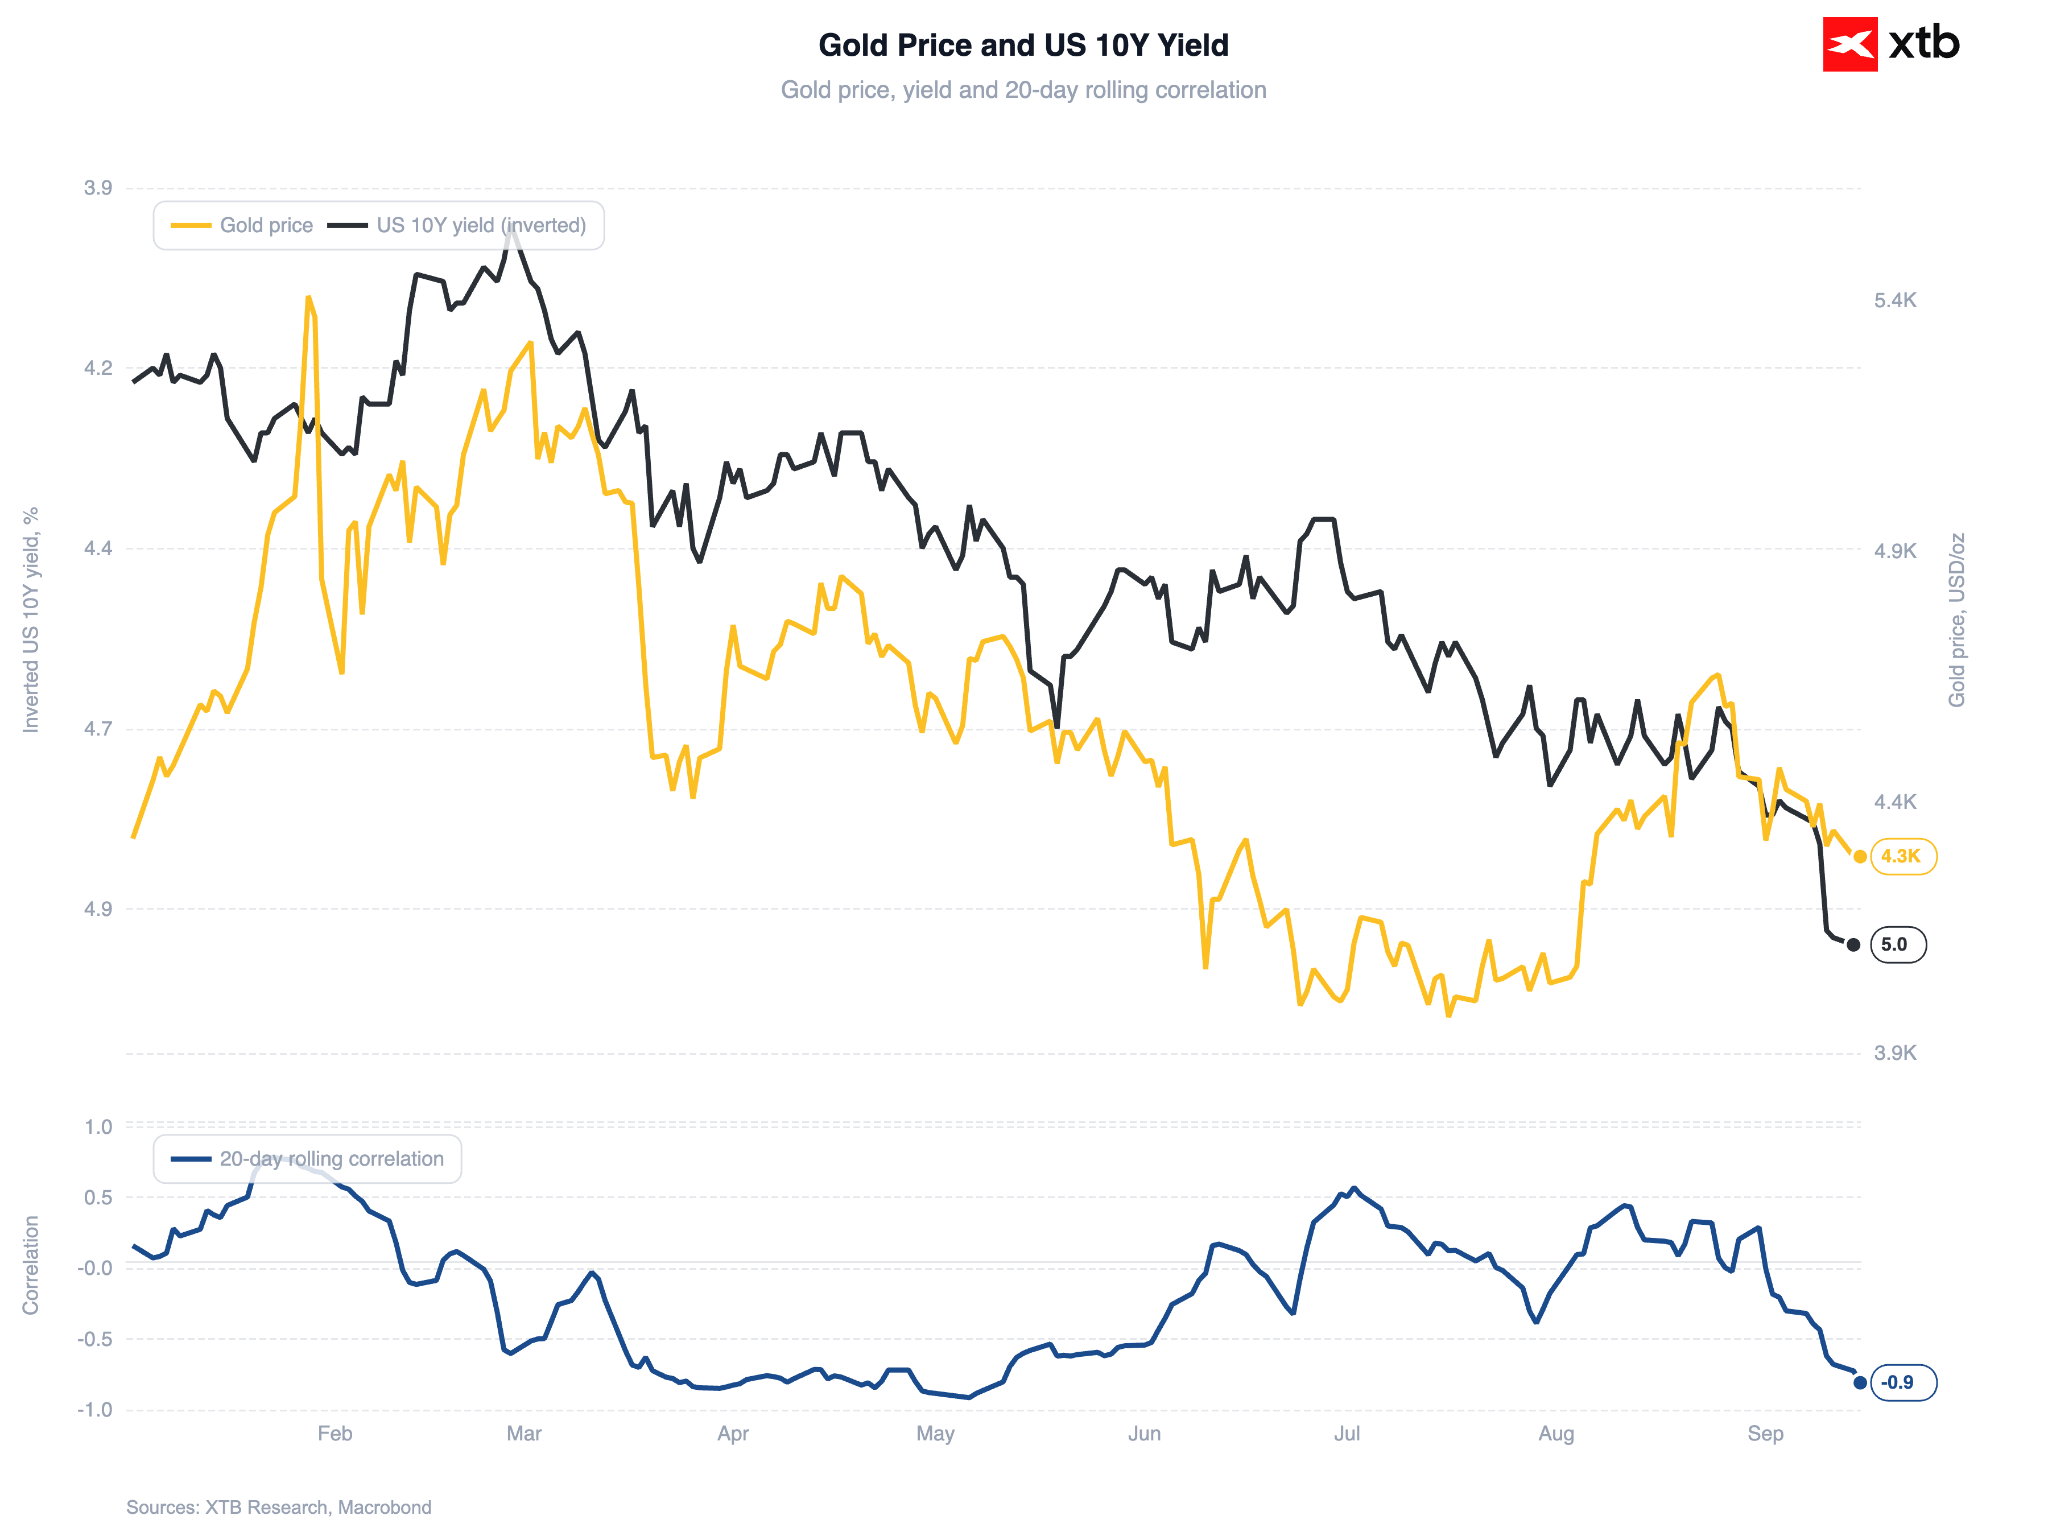
Fonte: XTB Research, 15.09.2026
O petróleo e as taxas de rendibilidade pesam sobre os metais preciosos
O principal fator por trás da onda de vendas continua a ser o aumento das expectativas de subidas das taxas de juro nos EUA. Atualmente, o mercado está a precificar uma probabilidade de 92% de uma subida das taxas na reunião do FOMC desta quarta-feira, o que marcaria a primeira subida das taxas em três anos.
O catalisador para esta reavaliação de tom mais restritivo provém dos recentes dados sobre a inflação e de uma escalada no mercado do petróleo; na sequência do encerramento temporário do oleoduto Este-Oeste pela Arábia Saudita, o petróleo Brent ultrapassou a marca dos 108 dólares por barril. O aumento de preços em setembro atingiu agora quase 20%.
O aumento dos custos da energia está a alimentar as preocupações com a inflação, o que, combinado com a crescente dívida pública, está a empurrar a taxa de rendimento das obrigações do Tesouro dos EUA a 10 anos para níveis nunca vistos em quase duas décadas (5,04%, o valor mais elevado desde 2007). Taxas de rendimento mais elevadas representam tradicionalmente um obstáculo para o ouro, que não rende juros.
A procura por parte de fundos e bancos centrais mantém-se estável
Curiosamente, a descida dos preços é acompanhada por uma recuperação dos ativos sob gestão nos ETF de ouro, que estão a regressar aos níveis mínimos registados antes de julho. Entretanto, os bancos centrais, de acordo com dados do World Gold Council, continuam em modo de acumulação de reservas. Por conseguinte, a descida dos preços não parece resultar de uma saída da procura a longo prazo, mas sim de um posicionamento de mercado a curto prazo, na antecipação de um aumento das taxas de juro por parte da Reserva Federal.
O acidente na mina da Harmony Gold como pano de fundo
Um fator adicional, embora atualmente secundário, para o mercado é um trágico acidente na mina de Mponeng, propriedade da Harmony Gold na África do Sul. Na sequência de um evento sísmico nas galerias subterrâneas, um trabalhador perdeu a vida e as operações foram suspensas enquanto se aguarda uma investigação pelas autoridades competentes. Mponeng é uma das minas de ouro mais profundas do mundo; eventuais interrupções prolongadas poderão afetar a oferta global de ouro a longo prazo, embora, neste momento, o mercado não esteja a considerar este facto como um fator relevante para os preços.
À espera da decisão da Reserva Federal
Nos próximos dias, a reunião da Reserva Federal será crucial para o ouro e outros metais preciosos. Há indícios de que o primeiro aumento das taxas de juro desde julho de 2023 poderá ocorrer na quarta-feira, às 19h00.
Durante muito tempo, houve dúvidas sobre se o comité iria efetivamente decidir tal medida, especialmente tendo em conta a comunicação ambígua do novo presidente, Kevin Warsh. Atualmente, porém, os mercados estão a prever essa possibilidade com uma probabilidade superior a 90%.
Figura 2: Evolução da probabilidade implícita no mercado de um aumento das taxas de juro pelo Fed em setembro (2025 - 2026)
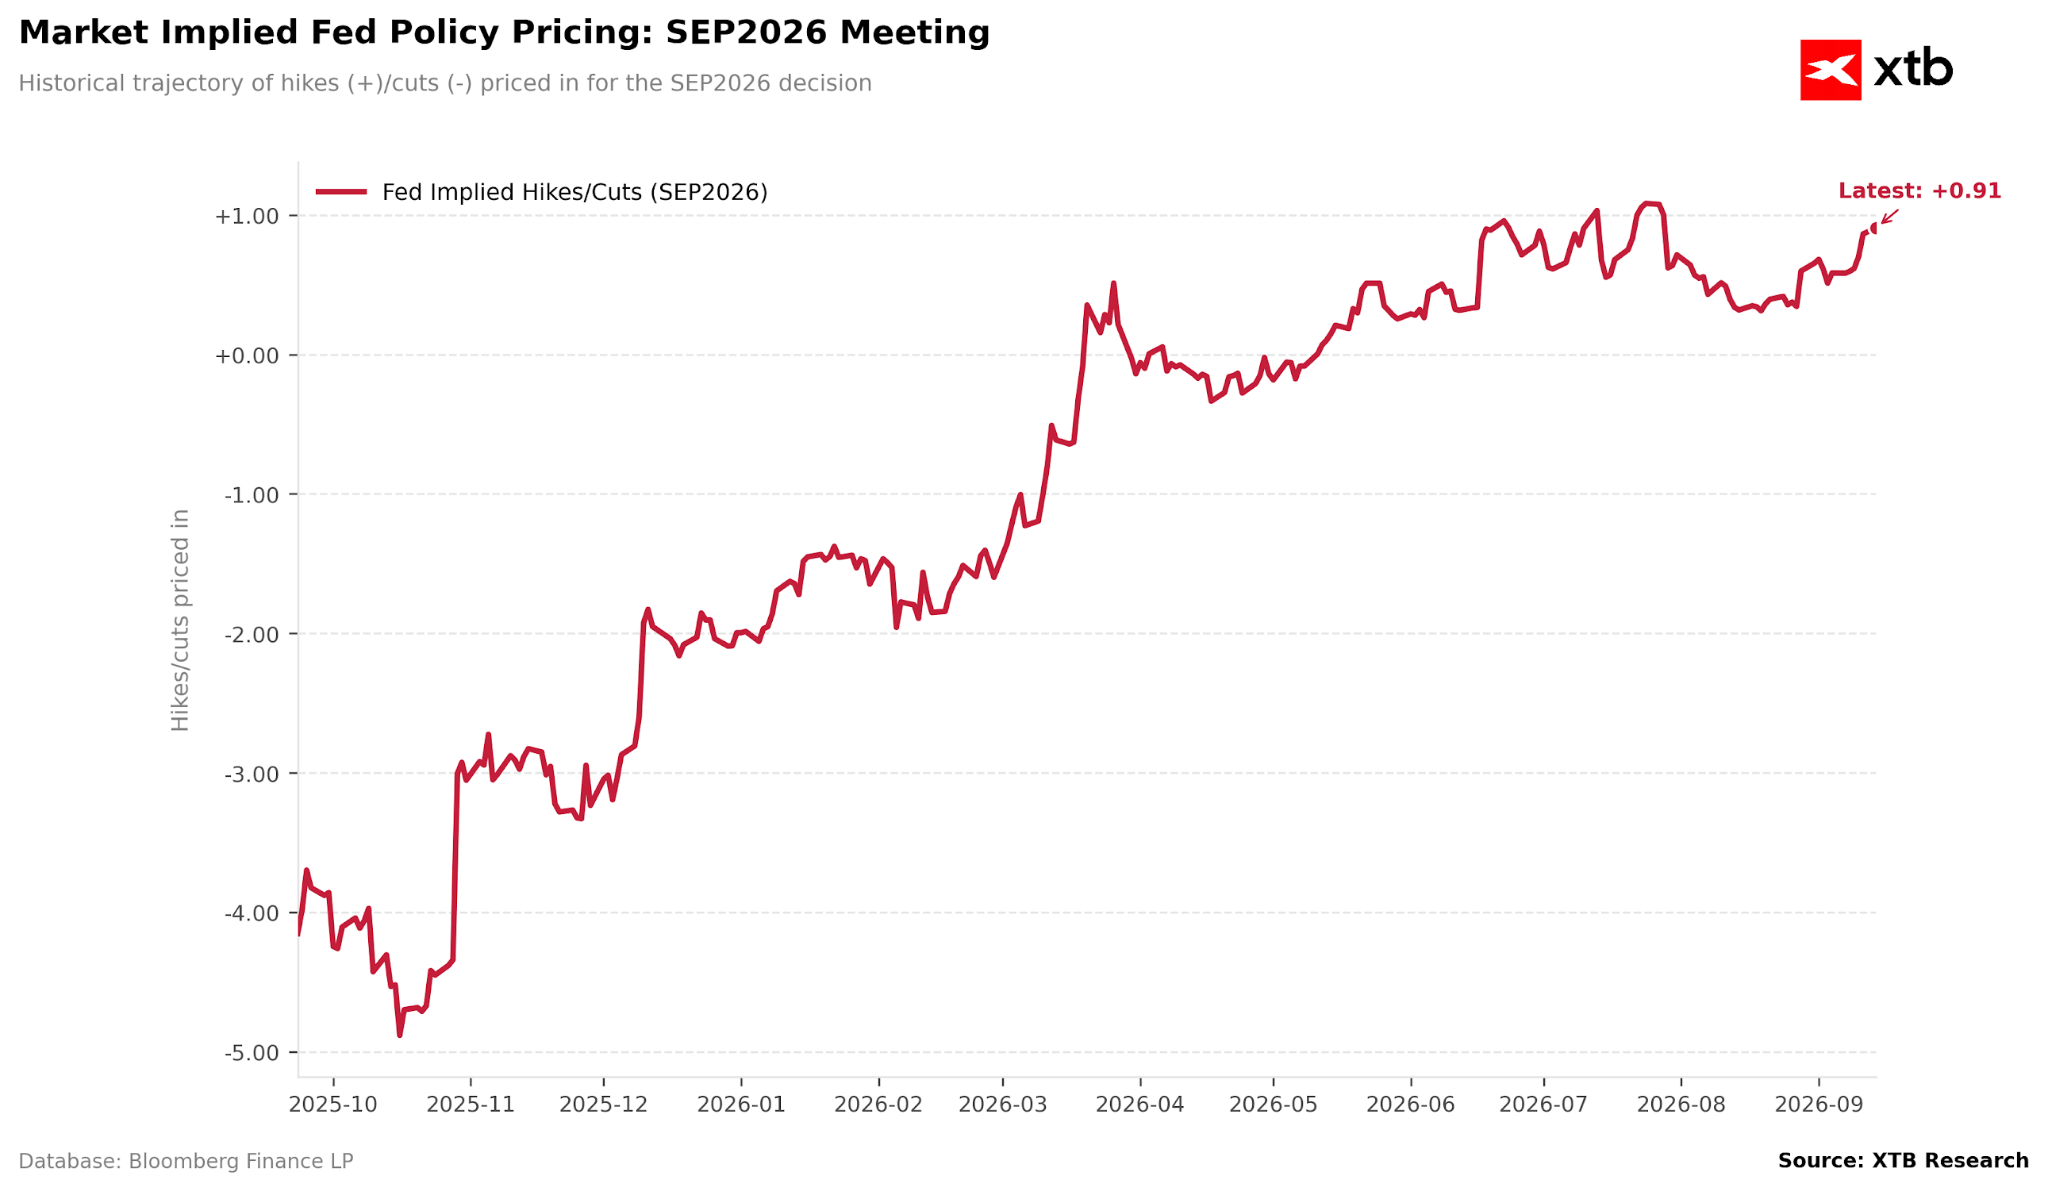
Fonte: XTB Research, 15.09.2026
Uma pausa poderia ser interpretada como uma cedência da Reserva Federal à pressão de Donald Trump, que tem defendido abertamente a redução das taxas de juro. Tal resultaria provavelmente num novo aumento das taxas de rendibilidade das obrigações de longo prazo e num ressurgimento da estratégia de «debasement», que envolve uma desvalorização das moedas fiduciárias em favor de ativos tangíveis com oferta limitada, incluindo metais preciosos e Bitcoin. Isto não seria, certamente, uma notícia positiva para o dólar norte-americano, que tem vindo a atravessar um período relativamente bem-sucedido.
Análise Técnica
Figura 3: OURO [D1] (15.03.2026 - 15.09.2026)
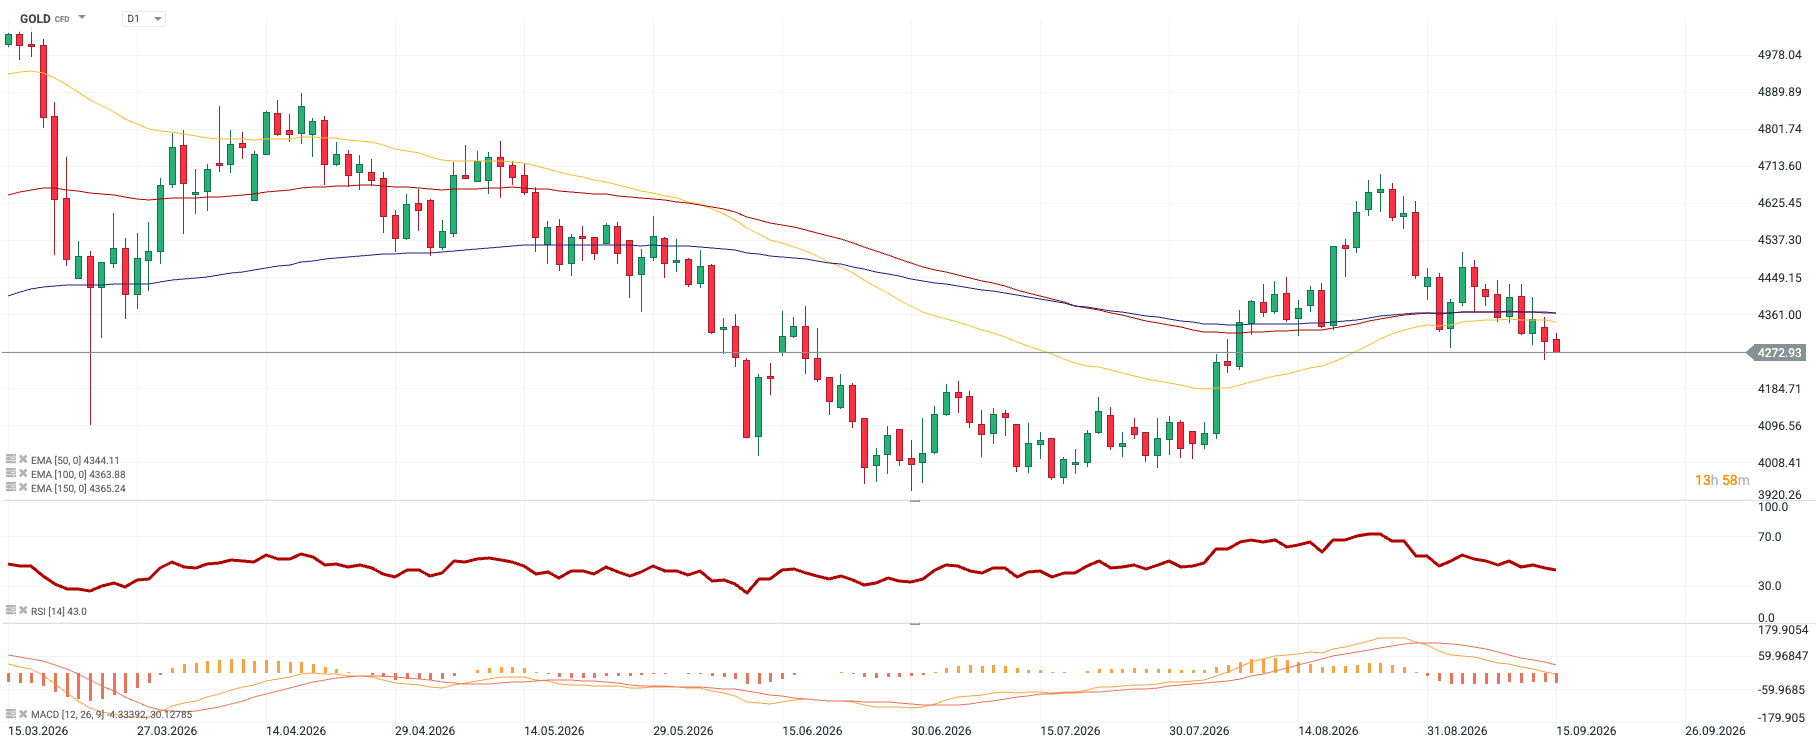
Fonte: xStation, 15.09.2026
Os preços do ouro caíram abaixo das três médias móveis exponenciais (EMA 50, 100 e 150), que estão atualmente a convergir numa faixa estreita entre os 4 344 $ e os 4 365 $, formando uma zona de resistência. Anteriormente, em agosto, o preço conseguiu recuperar a partir deste conjunto de médias móveis e subir até aos 4 700 dólares, mas o movimento revelou-se insustentável e foi completamente revertido em setembro. O nível de preço atual coincide com o apoio anterior registado no final de julho e início de agosto, tornando esta zona crítica para o próximo movimento direcional; uma quebra decisiva abriria caminho para os mínimos de junho-julho na zona dos 4 000 dólares.
O RSI situa-se num nível neutro de 43, confortavelmente afastado da zona de sobrevenda. O histograma do MACD permanece em território negativo, com a linha do MACD a situar-se abaixo da linha de sinal e a não indicar qualquer inversão imediata da tendência. Assim, o panorama técnico mantém-se alinhado com os fundamentos: até que haja uma mudança na narrativa em torno dos preços do petróleo e da política monetária da Reserva Federal, a vantagem continua firmemente do lado dos vendedores.


🟡⬇️Ouro recua antes da Fed



Calendário económico: Mercados aguardam pela decisão da Fed (15.09.2026)


Destaques da manhã (15.09.2026)



Abertura do mercado norte-americano: IA assombra o mercado norte-americano
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.