

- O Banco do Japão deverá manter as taxas inalteradas, mas pode sinalizar um aumento em dezembro.
- A inflação persistente nos Estados Unidos pode levar a Reserva Federal a adotar uma postura cautelosa.
- As autoridades japonesas mantêm o alerta para o risco de intervenção cambial face à desvalorização do iene.
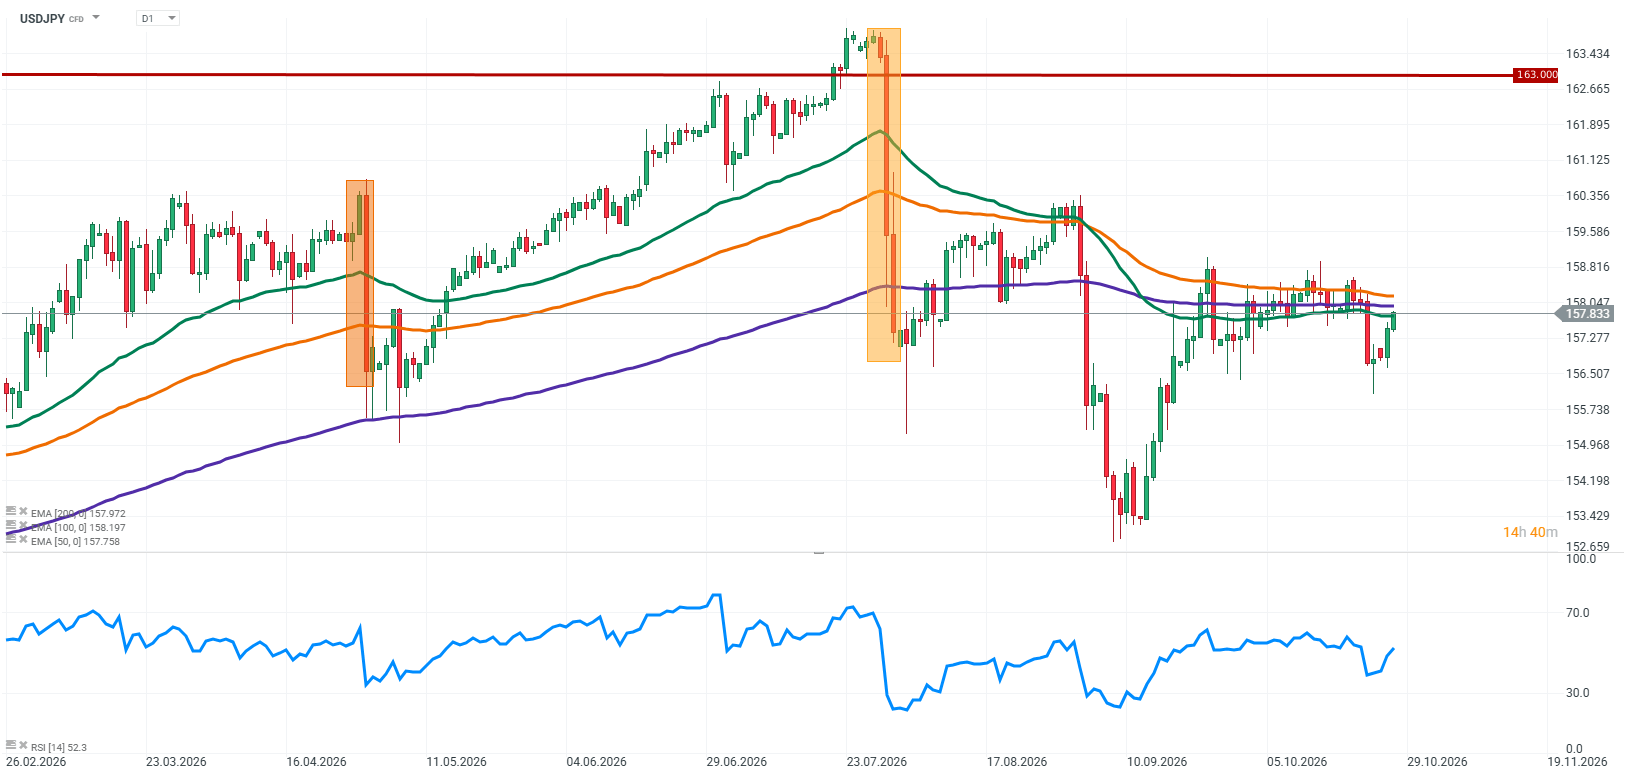
O USDJPY continua no centro das atenções antes das reuniões importantes da Reserva Federal e do Banco do Japão. Na terça-feira, 27 de outubro, o par está a ser negociado em torno dos 158, à medida que os investidores se preparam para decisões que poderão definir a sua trajetória nas próximas semanas. Atualmente, os mercados não esperam um aumento das taxas de juro nem por parte da Reserva Federal nem do Banco do Japão. No entanto, isso não significa que um novo aperto monetário esteja fora de questão.
No entanto, no Japão, as pressões sobre os preços, incluindo o aumento dos preços dos serviços, reforçam os argumentos a favor de novos aumentos das taxas de juro. Ao mesmo tempo, as autoridades japonesas têm vindo a sinalizar cada vez mais que não ficarão de braços cruzados a permitir que o iene se desvalorize indefinidamente. Do outro lado da equação está o dólar americano, cujas perspetivas dependem do tempo durante o qual a inflação nos Estados Unidos se mantiver elevada.
Fonte: XTB Research
Fatores importantes que atualmente influenciam o USDJPY
A inflação japonesa continua a sustentar as perspetivas de subida das taxas de juro pelo Banco do Japão
Os dados mais recentes sobre os preços no produtor japoneses no setor dos serviços revelam uma aceleração do crescimento anual para 3,7%. Ao mesmo tempo, o valor anterior relativo a agosto foi revisto em baixa. Apesar desta revisão, o valor mais recente sugere que as pressões sobre os preços no setor dos serviços continuam a ser significativas.
Este é um sinal importante para o Banco do Japão. Os preços dos serviços podem refletir não só os custos da energia e das importações, mas também tendências económicas mais persistentes, incluindo pressões salariais e a repercussão dos custos mais elevados nos consumidores. Do ponto de vista do banco central, uma inflação sustentada neste segmento poderá apoiar uma normalização gradual da política monetária.
No entanto, isto não significa que o Banco do Japão tenha de aumentar as taxas esta semana. Na sequência de ajustamentos de política anteriores, os decisores políticos poderão querer avaliar o seu impacto na economia e nas condições financeiras. Consequentemente, as orientações do banco central sobre a trajetória futura das taxas de juro estão a tornar-se tão importantes quanto a própria decisão.
O Banco do Japão poderá fazer uma pausa, mas um aumento em dezembro continua a ser uma possibilidade real
É provável que o Banco do Japão mantenha as taxas de juro em 1,25% na sua reunião que termina a 30 de outubro. No entanto, tal não significaria necessariamente uma mudança para uma postura mais dovish. O banco central poderá utilizar as suas previsões económicas e de inflação atualizadas para indicar que a normalização da política monetária irá prosseguir e que um novo aumento das taxas continua a ser uma questão de calendário.
As perspetivas para a inflação subjacente são particularmente importantes. O aumento dos custos da energia, um iene fraco a impulsionar os preços das importações e as pressões salariais persistentes são fatores que justificam uma vigilância contínua por parte dos decisores políticos. O Banco do Japão poderá concluir que a inflação se tornou suficientemente enraizada na economia para justificar um aperto monetário gradual adicional, a fim de manter a estabilidade dos preços a longo prazo.
Os investidores estarão, sobretudo, à espera de confirmação de que um aumento das taxas em dezembro continua a ser uma opção realista. Neste cenário, a taxa de juro de referência poderá subir de 1,25% para 1,50%, embora a decisão final dependa dos dados a serem divulgados e da avaliação da economia japonesa por parte do banco central.
O iene poderá beneficiar-se simplesmente de um sinal de que se aproxima outro aumento das taxas. Mesmo que o BoJ mantenha as taxas inalteradas em outubro, orientações mais «hawkish» poderão limitar o potencial de subida do USDJPY. Os mercados cambiais respondem não só às taxas de juro atuais, mas também às expectativas sobre a sua trajetória futura.
A questão fundamental, no entanto, é se os sinais provenientes de Tóquio se revelarão mais «hawkish» do que a mensagem da Reserva Federal. Se ambos os bancos centrais mantiverem as taxas inalteradas, mas o BoJ abrir mais claramente a porta a um aumento em dezembro, as expectativas quanto ao diferencial futuro das taxas de juro poderão começar a jogar a favor do iene.
É provável que a Reserva Federal faça uma pausa, mas a inflação nos EUA continua a ser um risco
A próxima reunião da Reserva Federal termina a 28 de outubro. O cenário base do mercado é que as taxas de juro se mantenham inalteradas, dando aos decisores políticos tempo para avaliar a inflação e as condições económicas. No que diz respeito ao USDJPY, contudo, a questão importante não é simplesmente se o Fed mantém as taxas estáveis, mas também como avalia as perspetivas de inflação para os próximos meses.
As pressões persistentes sobre os preços nos Estados Unidos poderão levar o Fed a adotar uma postura cautelosa quanto a sinais de futura flexibilização monetária. Se a sua declaração for mais «hawkish» do que os mercados antecipam, o dólar poderá continuar a ser apoiado, mesmo sem um aumento das taxas em outubro.
Isto é relevante porque a ausência de um aumento das taxas não implica automaticamente um enfraquecimento da moeda norte-americana. Se os investidores concluírem que as taxas de juro dos EUA permanecerão elevadas por mais tempo, as rendibilidades dos títulos do Tesouro poderão subir, tornando o dólar mais atrativo em relação ao iene.
Neste cenário, os argumentos a favor de um maior aperto monetário por parte do Banco do Japão (BoJ) podem não ser suficientes para desencadear uma descida sustentada do USDJPY. O diferencial de taxas de juro entre o Japão e os Estados Unidos continua a favorecer o dólar, e reduzir essa diferença exigiria sinais mais claros de novos aumentos das taxas japonesas ou uma mudança nas expectativas quanto à política do Fed.
Tóquio Lança Mais um Alerta: O Risco de Intervenção Continua a Ser Real
Outro fator importante é a posição das autoridades japonesas face ao iene fraco. A Ministra das Finanças, Satsuki Katayama, reiterou, a 27 de outubro, que o governo está a acompanhar de perto os movimentos do mercado cambial e está pronto para tomar medidas decisivas, se necessário.
Tais alertas não equivalem a um anúncio de intervenção iminente. No entanto, demonstram que Tóquio permanece vigilante e que uma depreciação rápida e excessiva do iene poderá suscitar uma resposta por parte das autoridades.
O nível de 160 continua a ser um ponto de referência importante para os investidores. À medida que o par se aproxima desta zona, aumenta o risco de as autoridades japonesas intervirem para conter uma maior desvalorização do iene. No entanto, isto não deve ser considerado um limiar automático de intervenção. O ritmo da evolução, as condições de mercado e o facto de os movimentos cambiais serem ou não considerados excessivos também são fatores relevantes.
Consequentemente, o risco de intervenção poderá limitar a subida do USDJPY, mesmo sem um sinal claro do Banco do Japão. O simples aviso poderá desencadear uma recuperação de curto prazo do iene, especialmente se os investidores estiverem fortemente posicionados para novos ganhos no par.
USDJPY antes das decisões dos bancos centrais: consolidação ou mais um teste aos 160?
A curto prazo, o mercado encontra-se dividido entre duas forças opostas. Por um lado, a inflação japonesa e os avisos de Tóquio aumentam o risco de uma correção em baixa do USDJPY. Por outro lado, as pressões persistentes sobre os preços nos EUA e o diferencial das taxas de juro poderão continuar a apoiar o dólar.
A negociação na zona dos 157 a 158 sugere que os investidores aguardam novos catalisadores. Antes das decisões da Reserva Federal e do Banco do Japão, é difícil identificar uma tendência direcional clara, e o tom das declarações de política monetária poderá ter mais importância do que as próprias decisões.
Um BoJ mais hawkish, combinado com um Fed relativamente cauteloso, poderá abrir a porta a uma nova valorização do iene e a uma descida do USDJPY. A combinação oposta, com um Fed hawkish e um BoJ cauteloso, aumentaria o risco de um novo teste à faixa dos 159 a 160, onde a possibilidade de intervenção poderá tornar-se um obstáculo adicional para os otimistas do dólar.
Conclusão
O USDJPY entra numa semana de decisões importantes dos bancos centrais sem um catalisador direcional claro. A inflação japonesa continua a apoiar a perspetiva de novos aumentos das taxas de juro por parte do BoJ, enquanto os dados mais recentes sobre os preços no produtor para os serviços reforçam a opinião de que as pressões sobre os preços não foram totalmente contidas. Ao mesmo tempo, Tóquio está a lembrar aos mercados que a intervenção cambial continua a ser uma possibilidade.
Os Estados Unidos não podem, no entanto, ser ignorados. Se a inflação norte-americana se mantiver persistente, a Reserva Federal poderá manter uma postura restritiva, limitando o potencial de queda do USDJPY. Nos próximos dias, os sinais mais importantes dirão, portanto, respeito às perspetivas para as decisões de política monetária de dezembro, em vez da própria pausa esperada para outubro.
O USDJPY não precisa de esperar por um aumento efetivo das taxas de juro pelo Banco do Japão para ficar sob pressão. A confirmação de que um movimento em dezembro continua a ser possível poderá ser suficiente para alterar as expectativas do mercado. No entanto, uma valorização sustentada do iene dependerá também da comunicação do Fed e das perspetivas de inflação nos EUA. Por enquanto, os riscos de queda estão a aumentar, mas ainda não se confirmou uma inversão decisiva.


Ouro recua abaixo dos $4.000


Calendário Económico: Confiança do Consumidor do Conference Board e dados dos EUA em destaque

Destaques da manhã (27.10.26)



Abertura da sessão americana: O pedido de registo da Anthropic e as negociações com o Irão sustentam o mercado
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.