

- O Banco do Japão manteve a taxa de juro em 1,25%, mas sinalizou um possível novo aperto monetário.
- A inflação anual dos Estados Unidos acelerou para 3,6%, limitando a margem para a Reserva Federal flexibilizar a política monetária.
- A postura restritiva do Banco do Japão aumenta o risco de uma correção em baixa do USDJPY.
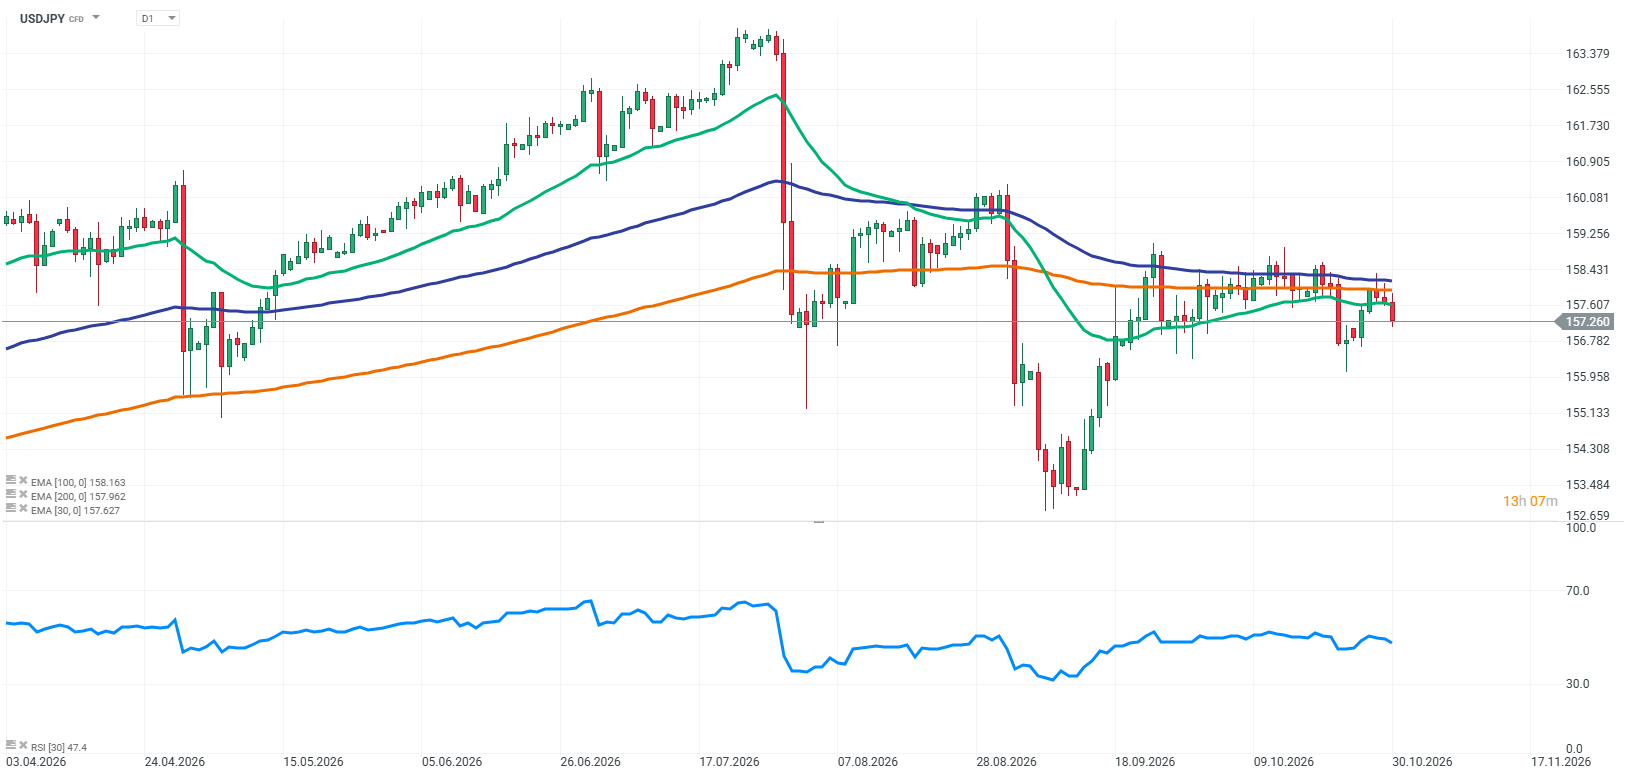
O USDJPY ficou sob pressão na sequência da conclusão das reuniões de outubro da Reserva Federal e do Banco do Japão. Ambos os bancos centrais decidiram manter as taxas de juro inalteradas, mas as diferenças na sua comunicação apontam para abordagens divergentes relativamente às próximas etapas da política monetária. A mensagem proveniente de Tóquio foi particularmente significativa, uma vez que os decisores políticos enviaram um sinal mais claro de que um novo aperto monetário continua a estar em cima da mesa.
Fonte: XTB Research
Fatores-chave que atualmente influenciam o USDJPY
O Banco do Japão mantém as taxas, mas transmite uma mensagem claramente restritiva
O Banco do Japão manteve a sua taxa de juro de referência inalterada em 1,25%, em linha com as expectativas do mercado. No entanto, o comunicado que acompanhou a decisão revelou-se importante para as perspetivas futuras da política monetária. O Banco do Japão indicou que a inflação subjacente no Japão está agora, em termos gerais, em consonância com a sua meta de 2%. Isto marca uma mudança significativa na avaliação das condições económicas, uma vez que alcançar uma estabilidade de preços sustentável era um dos principais pré-requisitos para uma maior normalização da política monetária.
O banco central também elevou a sua previsão de inflação subjacente para o ano fiscal de 2027 de 2,4% para 2,6%, ao mesmo tempo que indicou que o equilíbrio dos riscos para os preços continua inclinado para o lado ascendente. Isto sugere que os decisores políticos consideram possível que as pressões inflacionistas persistam a um nível mais elevado do que o anteriormente previsto.
O resultado da votação também merece destaque. A decisão de manter as taxas inalteradas foi aprovada por uma maioria de 8 votos contra 1. O membro do Conselho, Hajime Takata, votou a favor de um aumento imediato da taxa para 1,50%, argumentando que, com a inflação próxima da meta, o Banco Central deveria avançar mais rapidamente para um nível de taxa de juro mais neutro. Esta divergência destaca os apelos cada vez mais visíveis no seio do Banco do Japão (BoJ) a um ritmo mais acelerado de normalização da política monetária.
O aumento das taxas pelo BoJ em dezembro torna-se cada vez mais realista
A reunião de outubro reforçou as expectativas de uma nova intervenção do BoJ antes do final do ano. Se o banco central decidir aumentar as taxas em dezembro, a taxa de referência passaria de 1,25% para 1,50%. No entanto, este desfecho está longe de ser garantido. Os decisores políticos terão de avaliar a situação do consumo das famílias, as condições do mercado de trabalho e o impacto do aperto monetário anterior na atividade económica.
Os preços da energia e o seu impacto na inflação continuarão também a ser fatores importantes. O BoJ terá de determinar se as pressões sobre os preços são suficientemente persistentes para justificar novos aumentos das taxas. Do ponto de vista do mercado cambial, a questão fundamental é se os próximos comentários dos responsáveis do banco central irão reforçar dezembro como uma data realista para o próximo ajustamento das taxas.
A Reserva Federal também mantém as taxas inalteradas, mas a inflação deixa pouca margem para uma mudança para uma postura mais dovish
A Reserva Federal decidiu manter as taxas de juro inalteradas na faixa de 3,75–4,00%. No entanto, o resultado da votação revelou uma falta de consenso total entre os membros do FOMC quanto à orientação futura da política monetária. Duas responsáveis do Fed, Lisa Cook e Beth Hammack, votaram a favor de um aumento das taxas de 25 pontos-base. Isto indicou que alguns decisores consideram o nível atual das taxas de juro insuficiente para conter eficazmente as pressões inflacionistas.
Entretanto, o presidente Kevin Warsh salientou a necessidade de mais informação antes de tomar novas decisões. O Fed pretende avaliar de que forma o aperto monetário anterior está a afetar a economia, particularmente num contexto de custos energéticos elevados e de despesas de investimento crescentes relacionadas com o desenvolvimento da inteligência artificial.
A inflação do PCE volta a acelerar. O dólar mantém uma importante fonte de apoio
Outro fator que complica as perspetivas para o USDJPY são os mais recentes dados sobre a inflação nos EUA. O índice PCE de setembro, o indicador de inflação preferido da Reserva Federal, aumentou 0,5% em termos mensais, em comparação com 0,3% em agosto. A inflação anual acelerou de 3,4% para 3,6%. As pressões sobre os preços permanecem, portanto, persistentes e significativamente acima da meta de 2% do banco central.
Nestas condições, a Reserva Federal dispõe de margem limitada para flexibilizar a política monetária. Uma inflação persistentemente elevada poderia até justificar um novo aperto monetário. Na sequência da reunião de outubro, os mercados precificaram uma probabilidade superior a 80% de um aumento das taxas em dezembro. Este é um argumento importante contra a hipótese de que o fosso de política monetária entre os dois bancos centrais se reduza rapidamente.
USDJPY após as decisões dos bancos centrais: nova correção ou regresso aos ganhos?
A situação atual aponta para um risco crescente de uma nova valorização do iene, mas não confirma uma inversão duradoura na tendência geral do USDJPY. Num cenário de baixa, o fator-chave será a confirmação, por parte do Banco do Japão, de que está preparado para aumentar as taxas de juro em dezembro. Uma nova descida das taxas de rendibilidade dos títulos do Tesouro dos EUA proporcionaria um apoio adicional à moeda japonesa.
O cenário oposto pressupõe que o dólar se mantenha forte devido à inflação persistente nos Estados Unidos, enquanto as expectativas de um novo aumento das taxas de juro por parte do Banco do Japão são adiadas para um futuro mais distante. Nesse caso, a atual valorização do iene poderá revelar-se meramente uma correção no âmbito de uma tendência ascendente mais ampla do par de moedas.
O risco de intervenção por parte das autoridades japonesas deverá também permanecer no radar dos investidores. O nível de 160 continua a ser um ponto de referência importante, embora não seja um limiar automático que desencadeie necessariamente uma ação por parte de Tóquio. A possibilidade de intervenção poderá continuar a limitar o potencial de subida do par, particularmente no caso de uma rápida depreciação do iene.
Conclusão
As reuniões de outubro da Reserva Federal e do Banco do Japão resultaram na manutenção das taxas de juro, mas foi o banco central japonês que transmitiu a mensagem mais «hawkish». A revisão em alta da sua previsão de inflação subjacente para o próximo ano fiscal, para 2,6%, juntamente com o voto a favor de um aumento imediato da taxa para 1,50%, aumenta a importância da reunião de dezembro.
Ao mesmo tempo, a inflação persistente nos Estados Unidos e as vozes mais restritivas no seio do FOMC significam que o dólar continua a beneficiar de um apoio fundamental significativo. A curto prazo, a comunicação mais restritiva do BoJ poderá favorecer o iene e limitar o potencial de subida do USDJPY. No entanto, a direção final do par dependerá de as expectativas em torno das decisões de dezembro de ambos os bancos centrais serem confirmadas pelos dados económicos a serem divulgados.
Fatores-chave para o USDJPY:
- BoJ de postura mais restritiva: As taxas mantêm-se em 1,25%, mas o banco central sinaliza que continua a ser possível um maior aperto monetário.
- Inflação japonesa: A inflação subjacente está, em termos gerais, em linha com a meta de 2%, enquanto a previsão para o ano fiscal de 2027 foi revista em alta para 2,6%.
- Subida das taxas em dezembro: A possibilidade de o Banco do Japão aumentar as taxas de 1,25% para 1,50% continua a ser um importante fator de apoio ao iene.
- Fed e inflação PCE: A aceleração da inflação para 3,6% em termos homólogos limita a margem para uma flexibilização da política monetária.
- Rendimentos dos títulos do Tesouro dos EUA: Uma descida dos rendimentos poderá exercer pressão adicional sobre o dólar face ao iene.
- Risco de intervenção: As autoridades japonesas poderão ainda reagir a uma fraqueza excessiva da moeda nacional, particularmente perto do nível de 160.
- Cenário base: A postura mais restritiva do Banco do Japão aumenta o risco de uma nova correção em baixa do USDJPY, embora a inflação persistente nos EUA limite o potencial de valorização do iene.


Binance foi alvo do maior hack da história do mercado de criptomoedas. As perdas poderão atingir 6,3 mil milhões de dólares


Calendário económico: Dados preliminares do PIB na Euripa e inflação na Alemanha


Destaques da manhã (30.10.26)


Resumo diário: Quinta-feira sangrenta em Wall Street: o Nasdaq lidera a onda de vendas
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.