

-
Queda apesar dos resultados recorde: as ações da NVIDIA acumulam perdas de 14% em 2026 e negoceiam 31% abaixo do máximo histórico, apesar de a receita ter crescido 106% no segundo trimestre.
-
A procura por inteligência artificial continua forte, mas há novos riscos: o mercado questiona a sustentabilidade do investimento em IA, a exposição indireta à China e a capacidade financeira de alguns clientes da NVIDIA.
-
Os próximos resultados podem não ser suficientes para inverter a tendência: os investidores estarão atentos às perspetivas de crescimento, às margens e à capacidade de transformar encomendas em receitas.

-
Queda apesar dos resultados recorde: as ações da NVIDIA acumulam perdas de 14% em 2026 e negoceiam 31% abaixo do máximo histórico, apesar de a receita ter crescido 106% no segundo trimestre.
-
A procura por inteligência artificial continua forte, mas há novos riscos: o mercado questiona a sustentabilidade do investimento em IA, a exposição indireta à China e a capacidade financeira de alguns clientes da NVIDIA.
-
Os próximos resultados podem não ser suficientes para inverter a tendência: os investidores estarão atentos às perspetivas de crescimento, às margens e à capacidade de transformar encomendas em receitas.
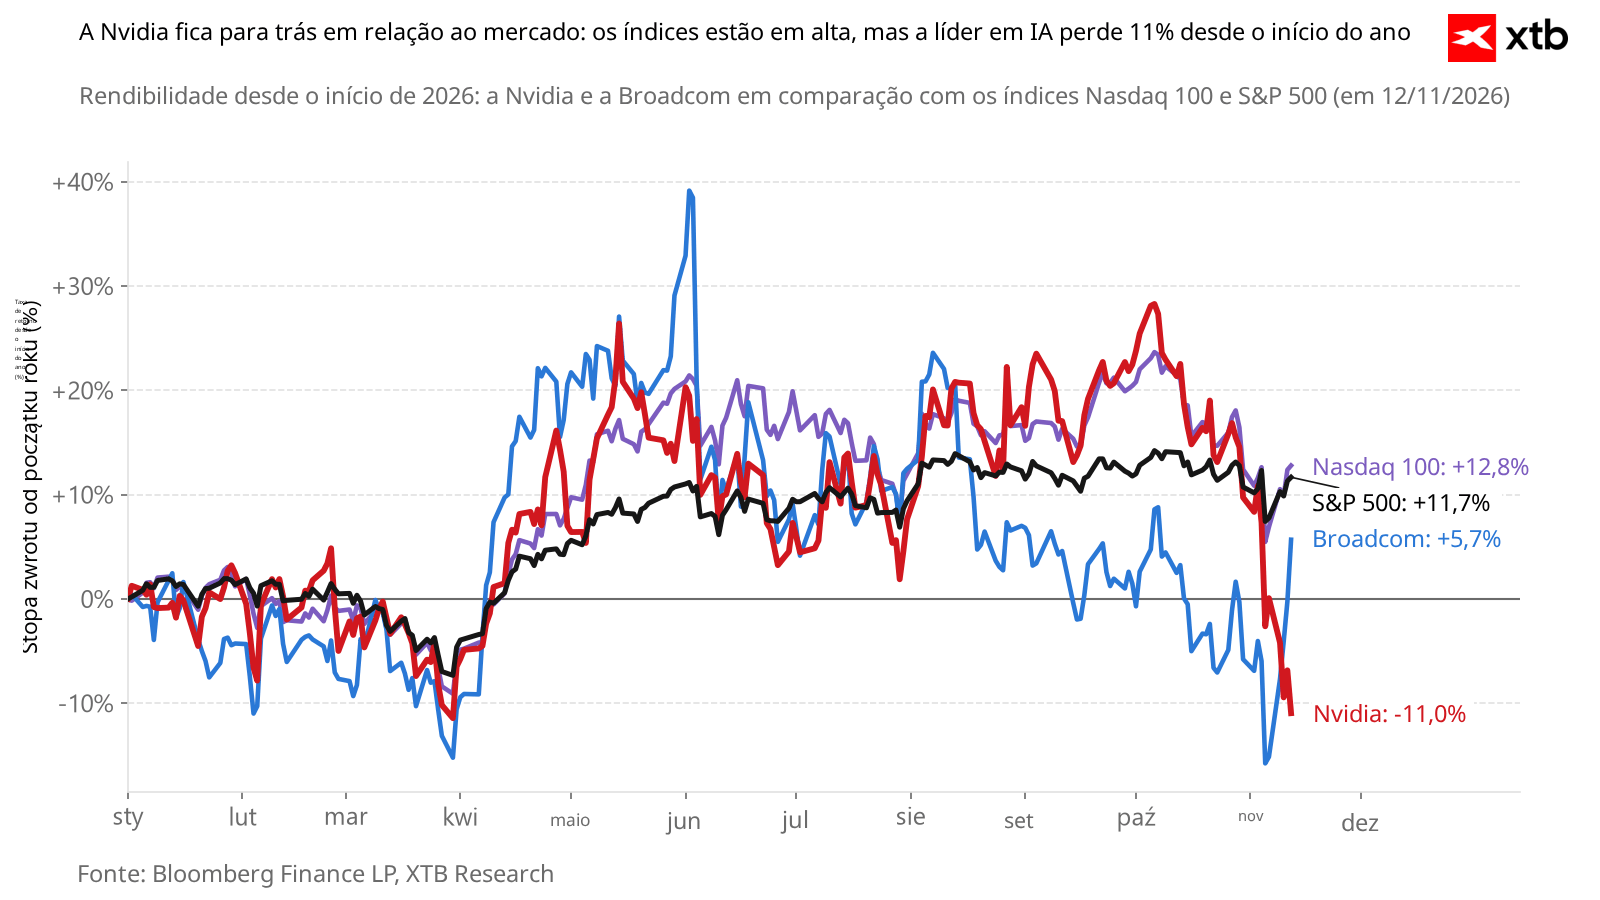
As ações da NVIDIA acumulam uma queda de 14% desde o início de 2026 e negoceiam cerca de 31% abaixo do máximo histórico, apesar de a empresa continuar a apresentar resultados extraordinários. No segundo trimestre, a receita mais do que duplicou, para 96,2 mil milhões de dólares, enquanto o lucro líquido cresceu 126%. Perante esta divergência entre o desempenho financeiro e a evolução em bolsa, a questão é saber se a correção já reflete os riscos que preocupam os investidores ou se ainda haverá espaço para novas quedas.
A descida não parece ser uma simples correção técnica. O mercado está a reavaliar o preço que está disposto a pagar pelo crescimento da NVIDIA, não porque a procura tenha desaparecido, mas porque as dúvidas se deslocaram para a qualidade, a durabilidade e o financiamento dessa procura.
Esta reavaliação acontece num momento em que as perspetivas de investimento em inteligência artificial continuam a ser elevadas. Amazon, Alphabet, Meta e Microsoft preveem, em conjunto, cerca de 730 mil milhões de dólares em despesas de capital em 2026, mais 78% do que no ano anterior. Ainda assim, as ações da NVIDIA continuam sob pressão, mesmo com os analistas a manterem as estimativas de resultados.
A queda das ações tornou a NVIDIA mais barata?
O argumento mais importante é que a NVIDIA já não é uma ação claramente “cara” pelos critérios tradicionais. O rácio P/E futuro caiu para cerca de 12 vezes os lucros estimados para o próximo ano, o nível mais baixo desde 2013. Numa empresa que continua a crescer a receita a taxas próximas ou superiores a 100%, esta compressão de múltiplo é notável e sugere que o mercado está a incorporar um risco de uma desaceleração acentuada da trajetória de crescimento.
A empresa está a ser negociada a 11,2 vezes os lucros futuros, contra uma média de 25,4 nos últimos dois anos. Não é apenas uma avaliação baixa em termos absolutos; é uma desconstrução muito rápida da valorização que a empresa tinha conquistado enquanto protagonista da era da inteligência artificial.
A China continua a ser um risco real, mas não é o risco central
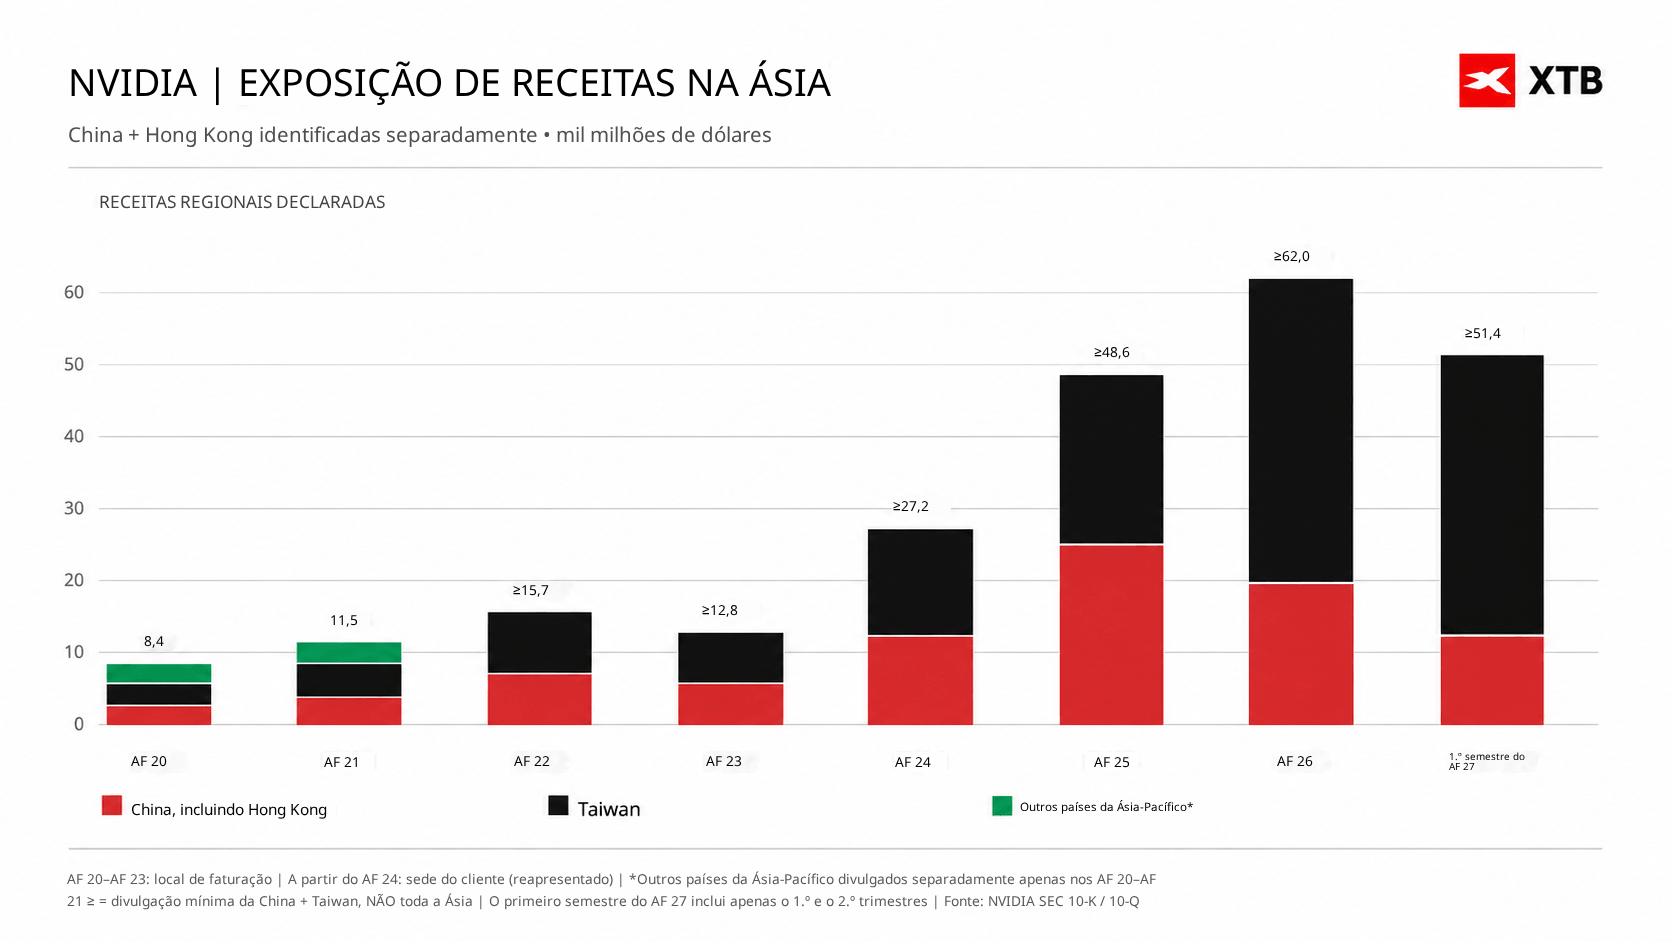
A exposição direta da NVIDIA à China e a Hong Kong é estimada entre 25 mil milhões e 30 mil milhões de dólares anuais, o que representa menos de 10% das vendas anuais da empresa, avaliadas em cerca de 400 mil milhões de dólares. Em termos contabilísticos, portanto, a China não é o pilar do modelo de negócio. O problema é que o impacto potencial não se limita às receitas diretamente faturadas nesse mercado.
A exposição indireta é mais difícil de medir. O caso da Megaspeed, que terá importado equipamento no valor de 4,6 mil milhões de dólares, e a estimativa de cerca de 3,2 mil milhões de dólares em projetos de IA na China mostram que parte da procura pode circular por intermediários, distribuidores ou estruturas regionais. Isto torna mais difícil para o mercado distinguir entre procura final chinesa, procura asiática e procura efetivamente destinada a data centers nos Estados Unidos ou na Europa.
Resultados da NVIDIA podem travar a queda, mas não eliminar as dúvidas
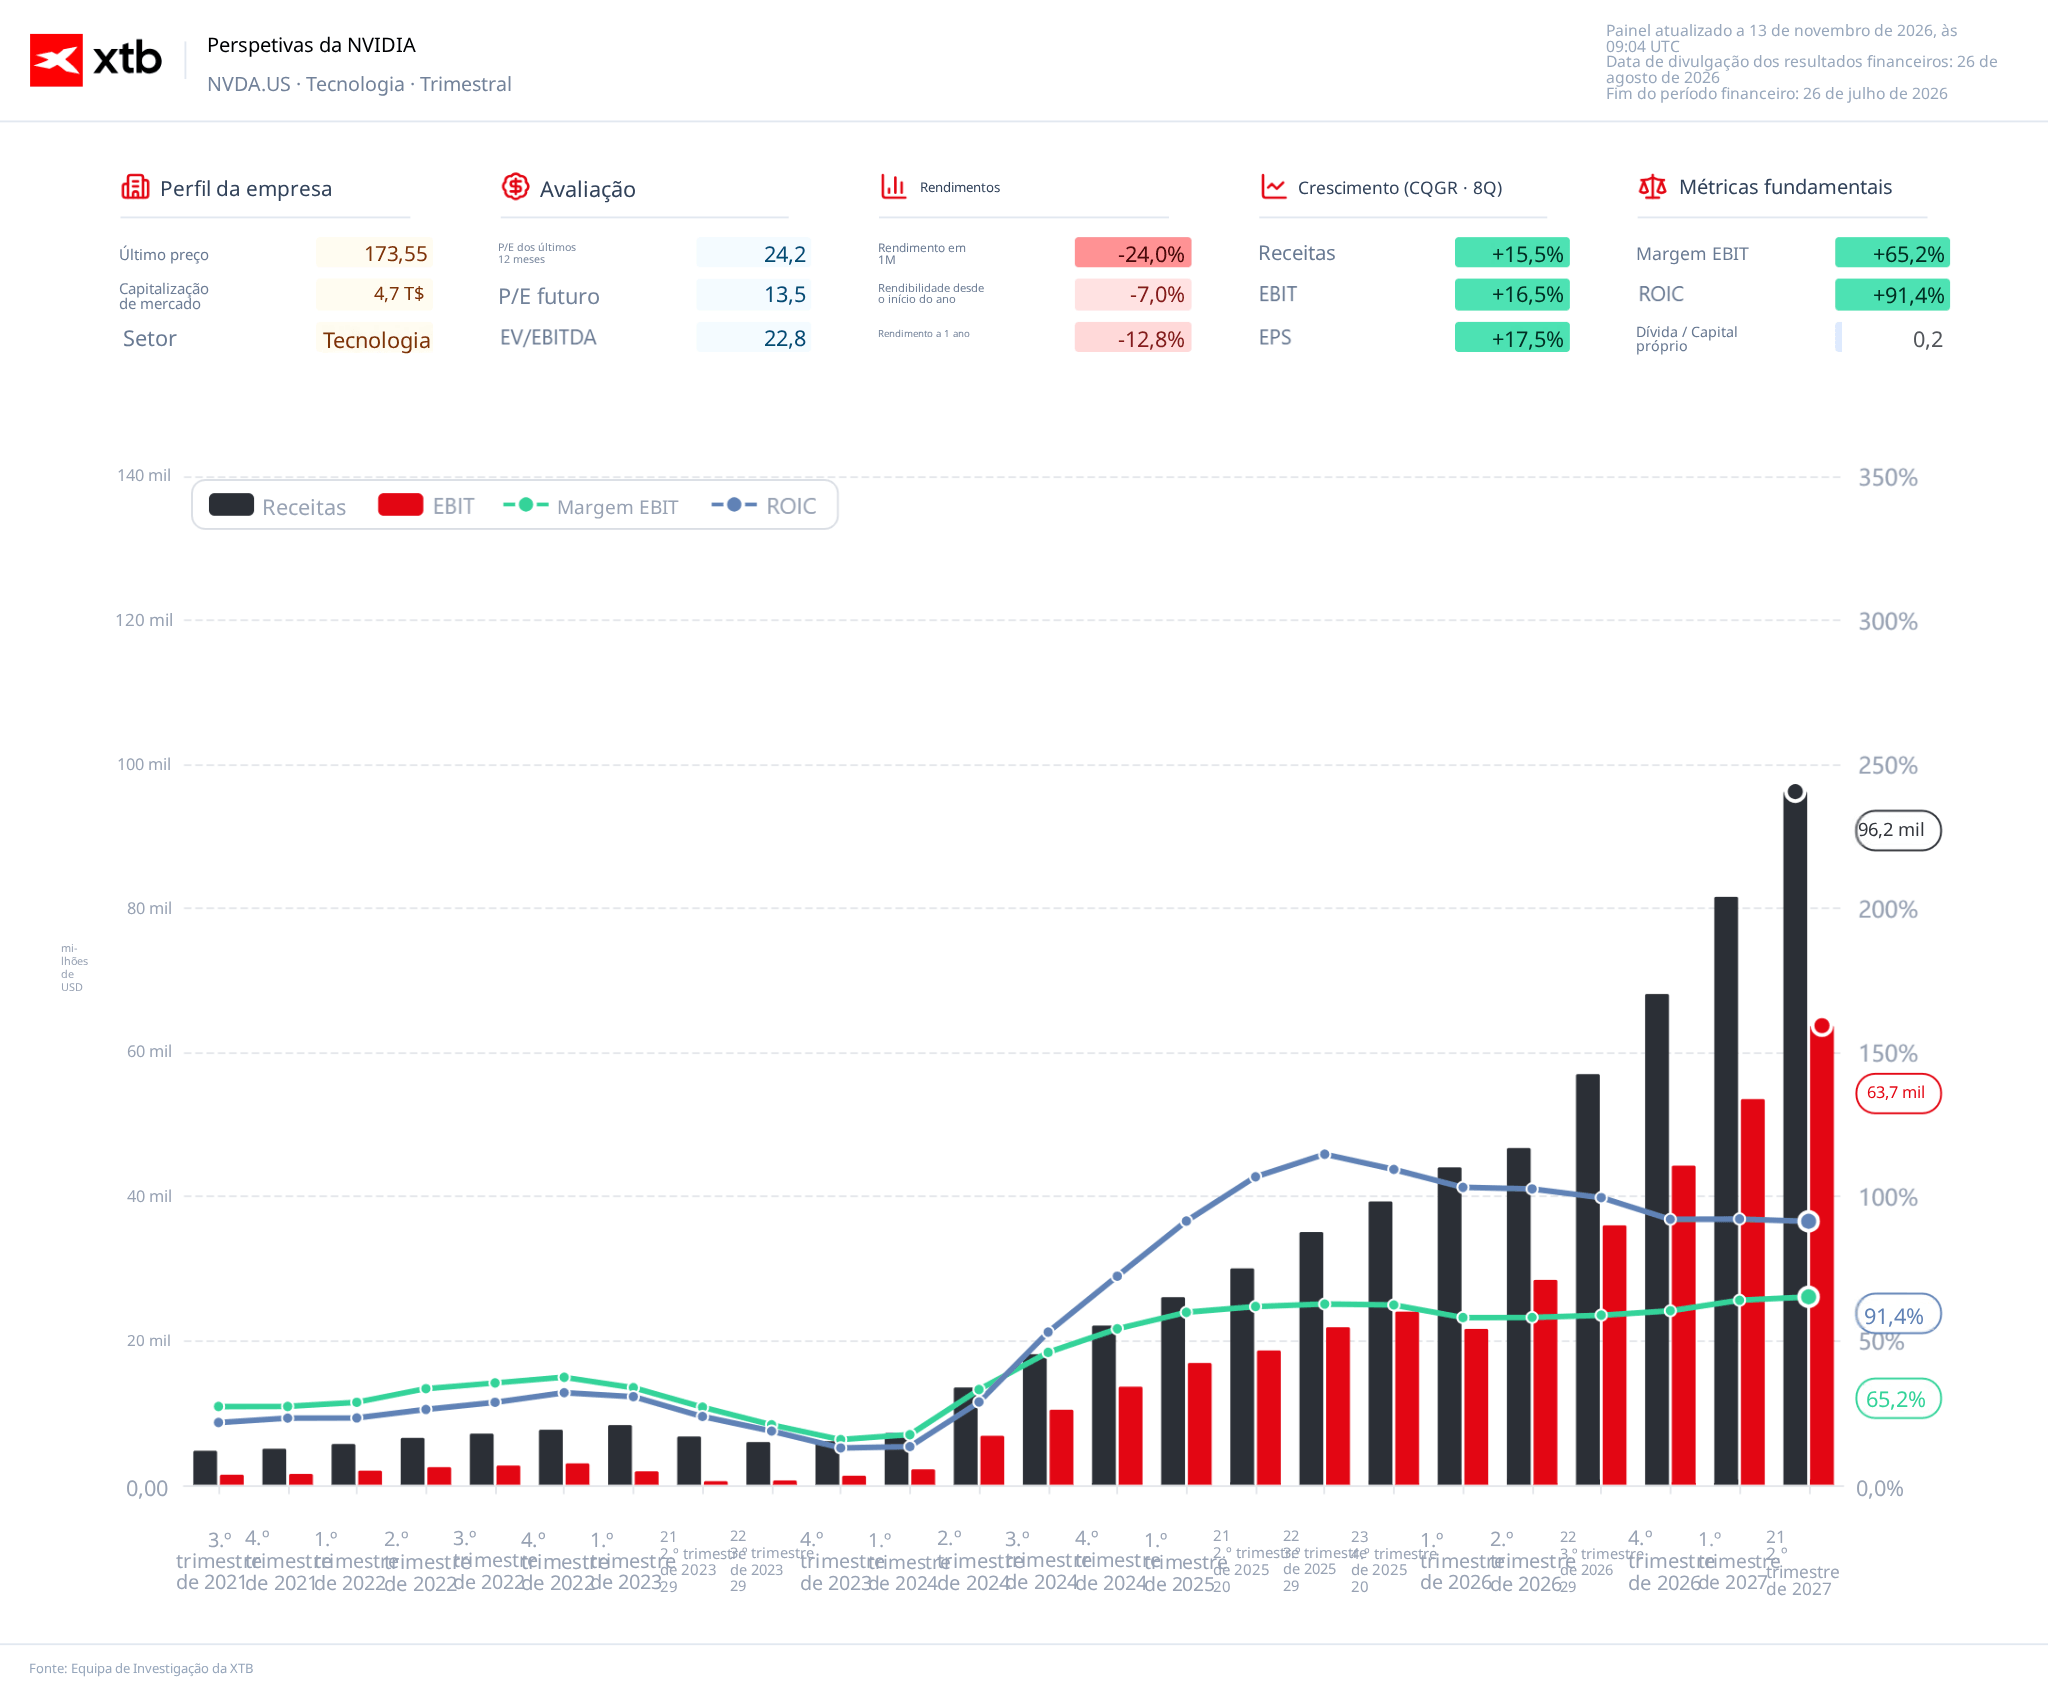
Para os próximos resultados que serão conhecidos esta terça-feira, 17 de novembro de 2026, as previsões dos analistas apontam para uma receita de 109,3 mil milhões de dólares, dos quais 101,8 mil milhões de dólares deverão provir do segmento de Centros de Dados, representando um crescimento homólogo de cerca de 91%. A margem bruta prevista para esse segmento no ano fiscal de 2027 ronda os 74%, o que continua a ser uma estrutura de rentabilidade excepcional e confirma que a NVIDIA mantém um poder de precificação muito superior ao de um fornecedor de hardware convencional.
O mercado espera ainda uma receita de cerca de 125 mil milhões de dólares no quarto trimestre fiscal e um EPS de 2,76 dólares. Estes números são elevados, mas o ponto crítico não é apenas bater ou falhar as estimativas. Num momento de compressão de múltiplo, a reação da ação dependerá sobretudo da orientação para o trimestre seguinte, da capacidade de converter a carteira de encomendas em entregas e da qualidade das margens. Um resultado forte pode estabilizar a ação, mas dificilmente eliminará sozinho as dúvidas sobre a sustentabilidade do ciclo de investimento em IA.
Quem está a financiar a procura pelas GPUs?
A questão mais estrutural é a interdependência financeira entre a NVIDIA e os seus clientes. A empresa presta apoio financeiro a compradores das suas GPUs, criando uma cadeia em que o fornecedor de chips participa, de alguma forma, no financiamento da procura pelos seus próprios produtos. Isto não é necessariamente negativo, desde que os clientes tenham fluxos de caixa robustos e a procura final seja real.
O risco concentra-se nas chamadas neo-clouds endividadas, como a CoreWeave, que dependem de procura crescente de IA e de condições de financiamento favoráveis para suportar a aquisição e operação de infraestruturas muito capital-intensivas. Se as receitas geradas pelas aplicações de IA não justificarem a escala do investimento, estas empresas poderão reduzir encomendas, renegociar contratos ou enfrentar dificuldades de refinanciamento. Nesse cenário, o risco não seria apenas uma travagem no crescimento da NVIDIA, mas uma potencial pressão sobre o reconhecimento de receitas, o capital de giro e a qualidade do crédito associado à sua carteira comercial.
O que esperar das ações da NVIDIA?
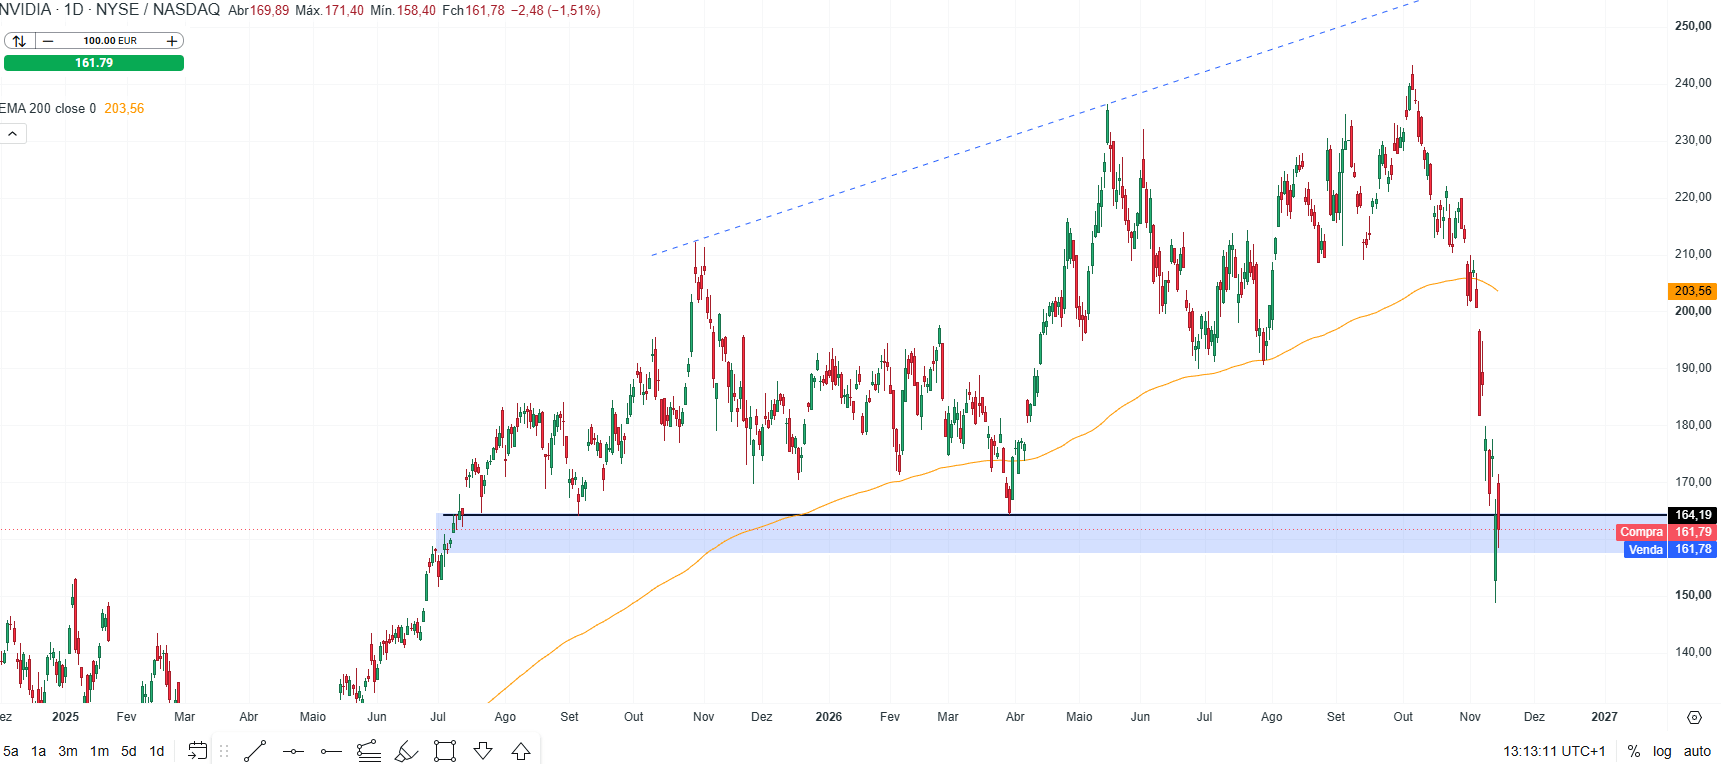
Recentemente as ações da NVIDIA têm também sido expostas a novas pressões associadas aos escândalos relacionados com o antigo CEO Jensen Huang, o que eleva ainda mais a crise de confiança que a empresa já estava a enfrentar antes. Do ponto de vista gráfico, é possível ver as fortes quedas das últimas sessões que contribuíram para o fraco desempenho das ações este ano.

Será que o outro vai voltar a subir?



Abertura do mercado americano: Wall Street abre sob pressão, Nvidia e Fed travam recuperação



Três mercados a acompanhar na próxima semana (13.11.2026)


Calendário económico: Relatório do IPP nos EUA em destaque
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.