

- A Intel superou as expectativas de Wall Street no terceiro trimestre de 2026 com receitas de 16,5 mil milhões de dólares.
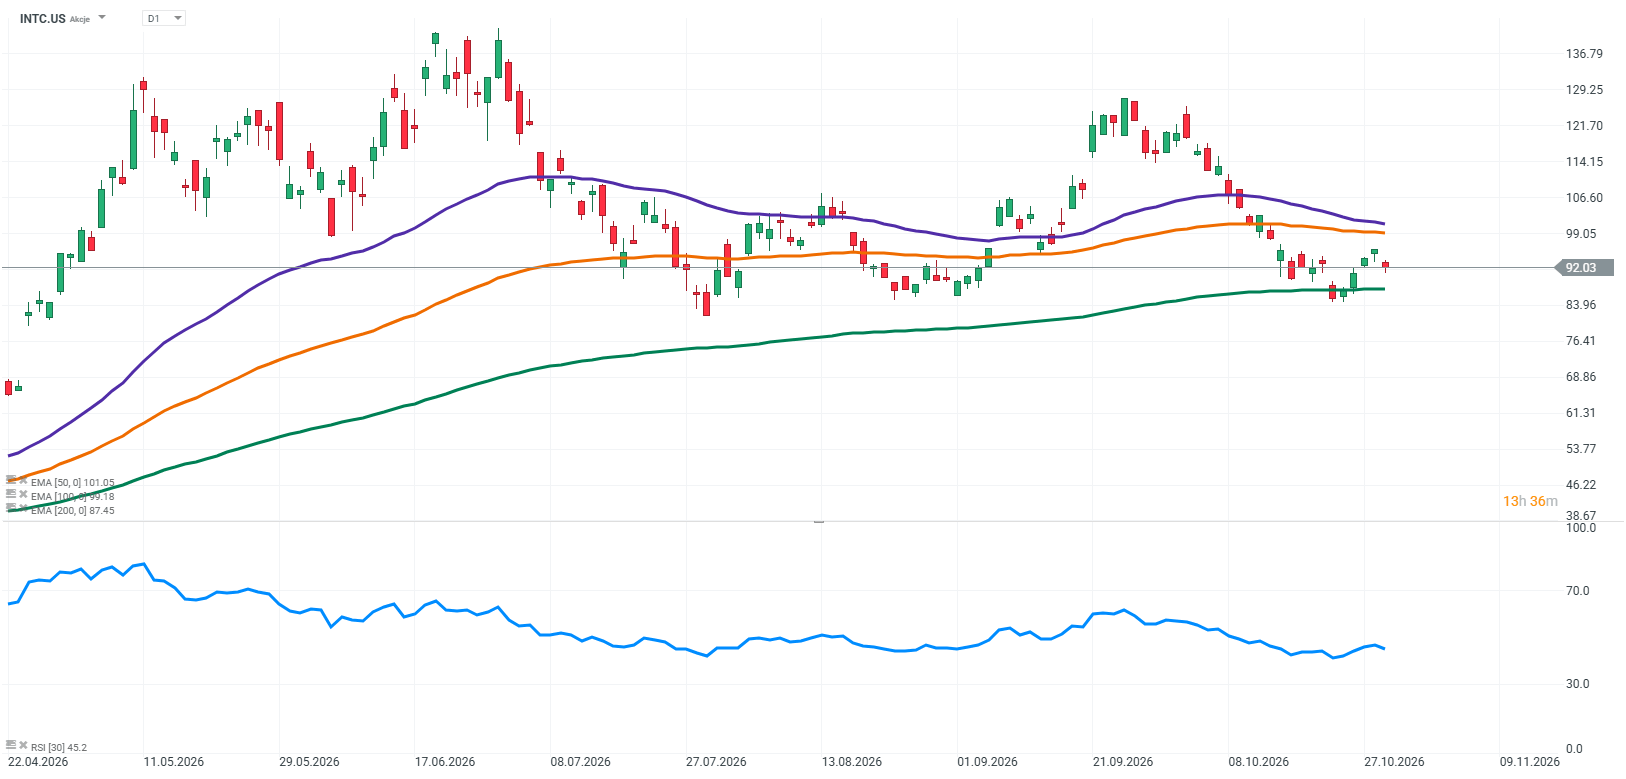
- As ações da Intel caíram cerca de 20 % devido a previsões fracas para o quarto trimestre e margens em queda.
- A falta de capacidade de produção impede a Intel de aproveitar totalmente a forte procura por servidores de IA.
A Intel divulgou resultados que superaram largamente as expectativas de Wall Street. A receita aumentou 21 % em relação ao ano anterior, para 16,5 mil milhões de dólares, enquanto o lucro por ação ajustado situou-se nos 0,52 dólares, em comparação com as estimativas consensuais de aproximadamente 0,40 dólares. Apesar destes números sólidos, a reação do mercado foi brutal. As ações da Intel caíram cerca de 20 % nas negociações após o fecho da bolsa, na sequência da divulgação dos resultados. Os investidores concluíram claramente que um trimestre forte não é suficiente para restaurar a confiança na recuperação da Intel, especialmente quando as perspetivas para os próximos meses deixam tanto a desejar.
A maior desilusão foi a previsão da empresa para o quarto trimestre. A Intel espera uma receita de 15 a 16 mil milhões de dólares, em comparação com as expectativas dos analistas de aproximadamente 17 mil milhões de dólares. As perspetivas de lucros foram ainda piores. A empresa previu um resultado por ação ajustado de 0,25 dólares, bem abaixo do consenso do mercado, que se situava em cerca de 0,43 dólares. Além disso, espera-se que a margem bruta ajustada diminua de 44,1% para aproximadamente 38%. Trata-se de uma indicação clara de que a melhoria dos resultados trimestrais não significa que a Intel tenha resolvido os seus problemas operacionais subjacentes. A empresa continua a debater-se para atingir o nível de rentabilidade necessário para competir com os principais intervenientes na indústria dos semicondutores.
Intel – Principais resultados financeiros do 3.º trimestre de 2026
- Receitas: 16,51 mil milhões de dólares, um aumento de 21% em relação ao ano anterior (em comparação com 13,7 mil milhões de dólares no ano anterior).
- Resultado líquido: 3,3 mil milhões de dólares, uma descida de 18% em relação ao ano anterior.
- Lucro por ação ajustado (EPS não GAAP): 0,52 dólares, em comparação com 0,23 dólares no ano anterior. O consenso situava-se em cerca de 0,40 dólares.
- Margem bruta GAAP: 43,0%, em comparação com 38,2% no ano anterior.
- Margem operacional: 19,6%, em comparação com 11,2% no ano anterior.
- Fluxo de caixa das operações: 5,1 mil milhões de dólares.
Desempenho por segmento:
- Centro de Dados e IA: 7,3 mil milhões de dólares em receitas, um aumento de 78% em relação ao ano anterior.
- Grupo de Computação para Clientes (PC): 8,1 mil milhões de dólares em receitas, uma descida de 5% em relação ao ano anterior.
- Intel Foundry: 6,7 mil milhões de dólares em receitas, um aumento de 58% em relação ao ano anterior.
A repartição da receita é particularmente reveladora. O segmento de Centros de Dados e IA registou um aumento das vendas de 78% em relação ao ano anterior, atingindo 7,3 mil milhões de dólares. Este deveria ser um dos argumentos mais fortes a favor da recuperação da Intel. No entanto, mesmo neste caso, existe uma limitação significativa. Apesar da forte procura, a Intel não consegue fornecer aos clientes processadores Xeon para servidores em quantidade suficiente. A empresa tem encomendas, clientes e um mercado em crescimento, mas carece da capacidade de produção necessária para tirar pleno partido da oportunidade. Num setor em que a capacidade de aumentar rapidamente a oferta é uma das vantagens competitivas mais importantes, isto continua a ser uma grave fraqueza.
Entretanto, o negócio principal da Intel, nomeadamente os processadores para computadores pessoais, continua a enfrentar dificuldades. A receita do Grupo de Computação para Clientes diminuiu 5%, para 8,1 mil milhões de dólares. O aumento dos preços da memória e a disponibilidade limitada de componentes estão a agravar a situação, enquanto a administração não espera qualquer melhoria significativa antes do segundo semestre de 2027. Isto significa que a Intel não pode contar com uma recuperação rápida no seu maior segmento para ajudar a estabilizar os resultados enquanto leva a cabo uma transformação dispendiosa do resto do seu negócio.
A produção é outra área de preocupação. Prevê-se que as perturbações nas instalações da Intel em Kiryat Gat, em Israel, reduzam a receita em aproximadamente 600 milhões de dólares ao longo dos próximos dois trimestres. Esta questão, por si só, não determina o futuro da empresa, mas insere-se num panorama muito mais vasto. A Intel passou anos a tentar reconstruir as suas capacidades de fabrico, mas continua a enfrentar limitações que a impedem de satisfazer encomendas e aumentar as vendas. Isto é particularmente importante, tendo em conta as suas ambições no setor das fundições. Dispor de tecnologia de fabrico avançada não é suficiente se a empresa não conseguir produzir em escala, dentro dos prazos previstos e a custos competitivos.
É igualmente importante distinguir o crescimento das receitas da Intel Foundry do sucesso efetivo da sua estratégia de fabrico. O segmento registou um aumento das receitas de 58% em relação ao ano anterior, para 6,7 mil milhões de dólares, mas receitas mais elevadas não significam necessariamente que a Intel tenha construído um negócio de fundição competitivo. A rentabilidade, a utilização da capacidade, a captação de clientes externos e a competitividade tecnológica face à TSMC continuam a ser os principais desafios. Até que a Intel demonstre progressos tangíveis nestas áreas, novos anúncios sobre a expansão da Intel Foundry terão um valor limitado para os investidores. O mercado necessita de provas de que este negócio possa, a prazo, gerar lucros, em vez de se limitar a consumir milhares de milhões de dólares em capital.
O financiamento de toda a transformação constitui outra grande preocupação. A Intel angariou 23 mil milhões de dólares através da emissão de ações este ano, enquanto se prevê que as despesas de capital voltem a aumentar significativamente em 2027. A reconstrução da sua posição tecnológica e de fabrico requer enormes quantidades de capital, e os resultados até ao momento oferecem pouca certeza de que estes investimentos venham a gerar um retorno adequado. Para os acionistas, isto significa não só uma pressão contínua sobre o fluxo de caixa, mas também o risco de uma maior diluição. Os investidores podem estar certos quanto ao potencial a longo prazo da Intel e, mesmo assim, não ter qualquer garantia de que os acionistas existentes venham a beneficiar proporcionalmente.
Toda a história da recuperação da Intel começa a parecer muito menos convincente do que o crescimento das receitas do terceiro trimestre, por si só, poderia sugerir. A empresa está a beneficiar do boom das infraestruturas de IA, mas não consegue satisfazer plenamente a procura. Está a expandir o seu negócio de fundição, mas ainda tem de provar que pode tornar-se competitiva e rentável. Os seus resultados financeiros estão a melhorar, mas espera-se que o próximo trimestre traga uma deterioração significativa nas margens e nos lucros. Acrescente-se a isso um mercado de computadores pessoais fraco e a necessidade de continuar a financiar uma transformação extraordinariamente dispendiosa, e o panorama torna-se consideravelmente menos atraente.
Na minha opinião, é precisamente por isso que a onda de vendas que se seguiu à divulgação dos resultados é tão importante. Os investidores já não avaliam a Intel exclusivamente com base na promessa de um regresso à sua posição anterior. Querem, cada vez mais, provas de que tal cenário é, de facto, realista. O simples facto de participar no boom da IA não torna automaticamente a Intel uma beneficiária do mesmo, tal como o aumento das receitas da fundição não significa automaticamente que a sua liderança tecnológica esteja a ser restaurada. A empresa ainda tem um enorme volume de trabalho pela frente, e os seus concorrentes certamente não vão esperar que a Intel conclua a sua transformação.
A Intel demonstrou que é capaz de apresentar um trimestre sólido. O que ainda não demonstrou é que consegue sustentar esta melhoria, reconstruir as margens e recuperar a competitividade na produção de semicondutores. Essa é a distinção fundamental. Nesta fase, a recuperação da Intel continua a ser um empreendimento dispendioso, cujo sucesso ainda não foi validado pelos resultados financeiros. E, após o último relatório de resultados, é difícil argumentar que a empresa esteja mais próxima de resolver os seus problemas do que os investidores esperavam há apenas alguns meses.
Fonte: XTB Reserach


Amazon: margem operacional recorde ofuscada pelo crescimento das despesas de capital


Resumo diário: Quinta-feira sangrenta em Wall Street: o Nasdaq lidera a onda de vendas
Antevisão da Amazon: Depois da Microsoft e da Alphabet, o mercado não perdoará uma desilusão

Antevisão da Intel: O boom das CPUs para servidores cria oportunidades para melhores resultados
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.