


O presidente da Reserva Federal, Kevin Warsh, proferiu um discurso excepcionalmente «hawkish» na sequência de um aumento da taxa de juro de 25 pontos base. Uma coisa fica clara nas suas declarações: a luta contra a inflação é a prioridade absoluta, e uma economia forte confere à Reserva Federal total liberdade para endurecer a política monetária.
- A decisão de aumentar a taxa de juro surge num momento em que os dados das últimas 7 semanas, desde a reunião anterior, mostraram claramente um reforço adicional da economia.
- As tendências de longo prazo são fundamentais, não os dados pontuais e ruidosos. Warsh salientou que não estava à espera ansiosamente de nenhum indicador específico, incluindo os dados do IPC.
- A questão do conceito académico da taxa neutra não tem, atualmente, qualquer influência nas decisões operacionais tomadas pelo Fed.
- Os fluxos de crédito mantêm-se sólidos e a economia dos EUA está a demonstrar uma resiliência notável.
- O mercado de trabalho encontra-se em excelente condição – o desemprego mantém-se baixo, enquanto as ofertas de emprego e as horas trabalhadas estão a aumentar.
- Durante a reunião de dois dias do FOMC, preponderou claramente uma atmosfera de otimismo quanto à solidez fundamental da economia.
- Em termos gerais, as condições financeiras dificilmente podem ser consideradas restritivas, uma opinião amplamente partilhada pelos membros do Comité.
- Graças à resiliência excecional da economia, o banco central pode concentrar-se plenamente na consecução da estabilidade de preços.
- O principal objetivo do Fed é combater a inflação, que é simplesmente demasiado elevada e se mantém a este nível há demasiado tempo.
- Os dados do verão não trouxeram qualquer melhoria no panorama da inflação, e demasiadas categorias de preços estão a subir acima dos 3% numa base de 6 e 12 meses (a nova medida de inflação preferida de Warsh).
- Os aumentos evidentes nos preços das matérias-primas exigem atenção especial, e quase todas as economias desenvolvidas estão atualmente a debater-se com pressões inflacionistas.
- O Fed deve estar confiante de que a inflação subjacente está a avançar de forma suave em direção à meta de 2%; na opinião do FOMC, este critério ainda não foi cumprido.
- Os riscos para a inflação continuam inclinados para o lado ascendente, enquanto os riscos para o mercado de trabalho se encontram equilibrados.
- A medida de hoje é uma decisão ponderada para retirar mais uma dose de acomodação monetária.
- O banco central fará tudo o que for necessário para impedir que os aumentos de preços se alastrem a outros setores.
- Warsh salientou que não se envolve em «orientação prospectiva» e não tenciona comprometer-se antecipadamente com medidas futuras.
- O presidente da Fed revelou que não apresentou a sua própria previsão para o «dot plot» e recusou-se a comentar as discussões com o presidente.
A retórica decididamente «hawkish» de Warsh levou os investidores a elevar imediatamente as suas expectativas em relação às taxas de juro. O mercado está atualmente a precificar quase dois aumentos das taxas este ano, apesar de apenas quatro membros da Fed preverem esse número de subidas este ano.
Isto desencadeou uma onda massiva de fortalecimento do dólar e uma forte onda de vendas de ativos de maior risco. O EURUSD caiu abaixo de 1,150, enquanto o índice US500 está a testar o nível dos 7600, apagando quase todos os ganhos intradiários. A pressão de venda também atingiu os metais preciosos, com o ouro a cair abaixo dos 4 300 dólares por onça.
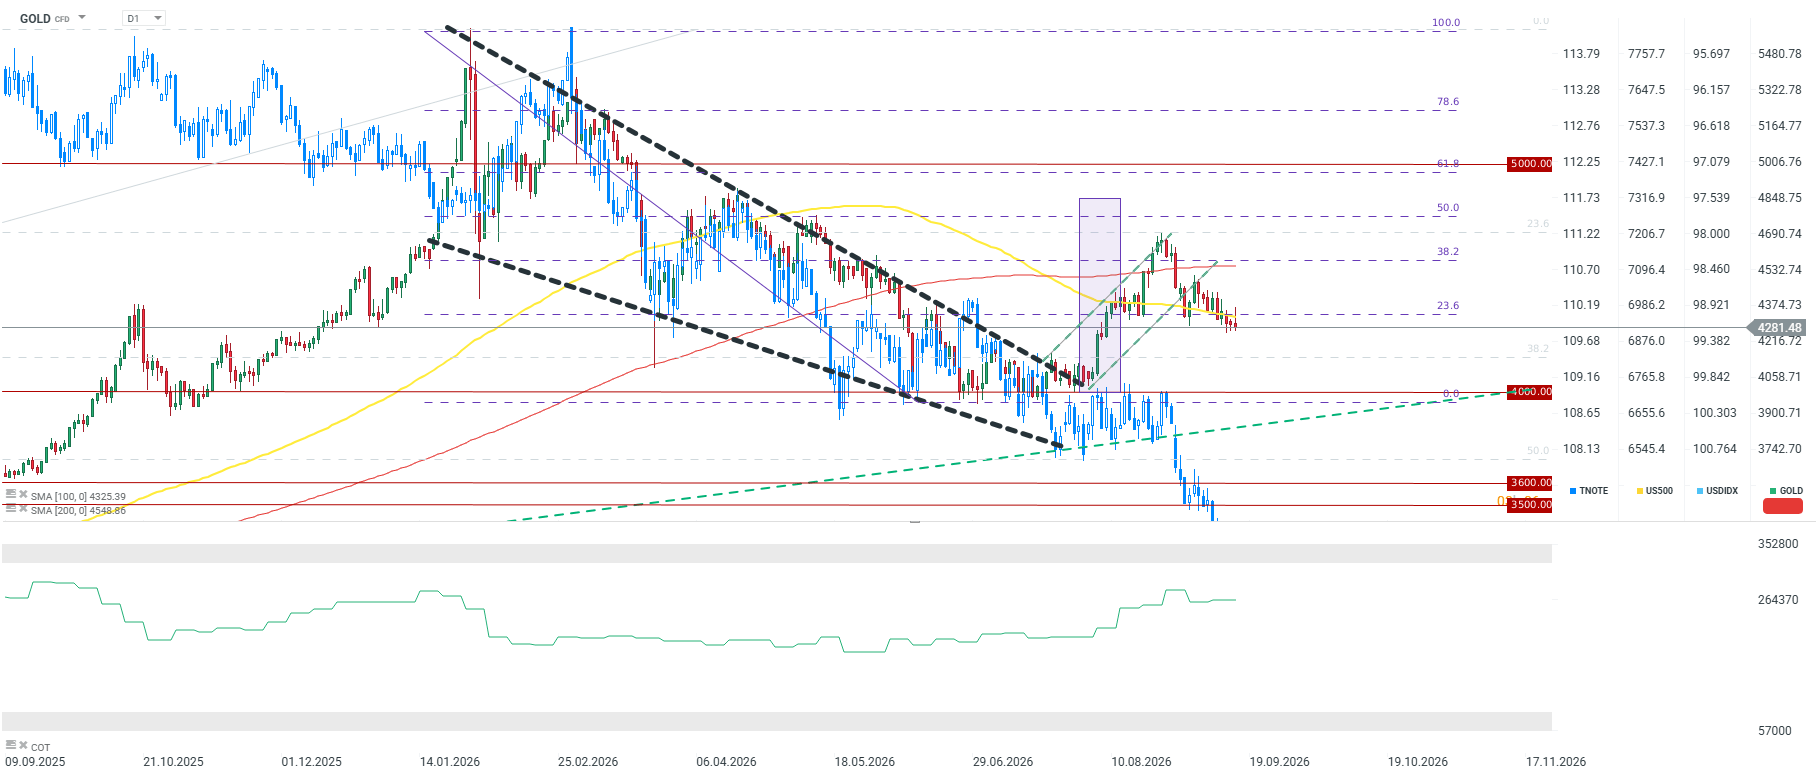 O ouro perde todos os ganhos e é negociado abaixo dos 4 300 dólares. Fonte: XTB
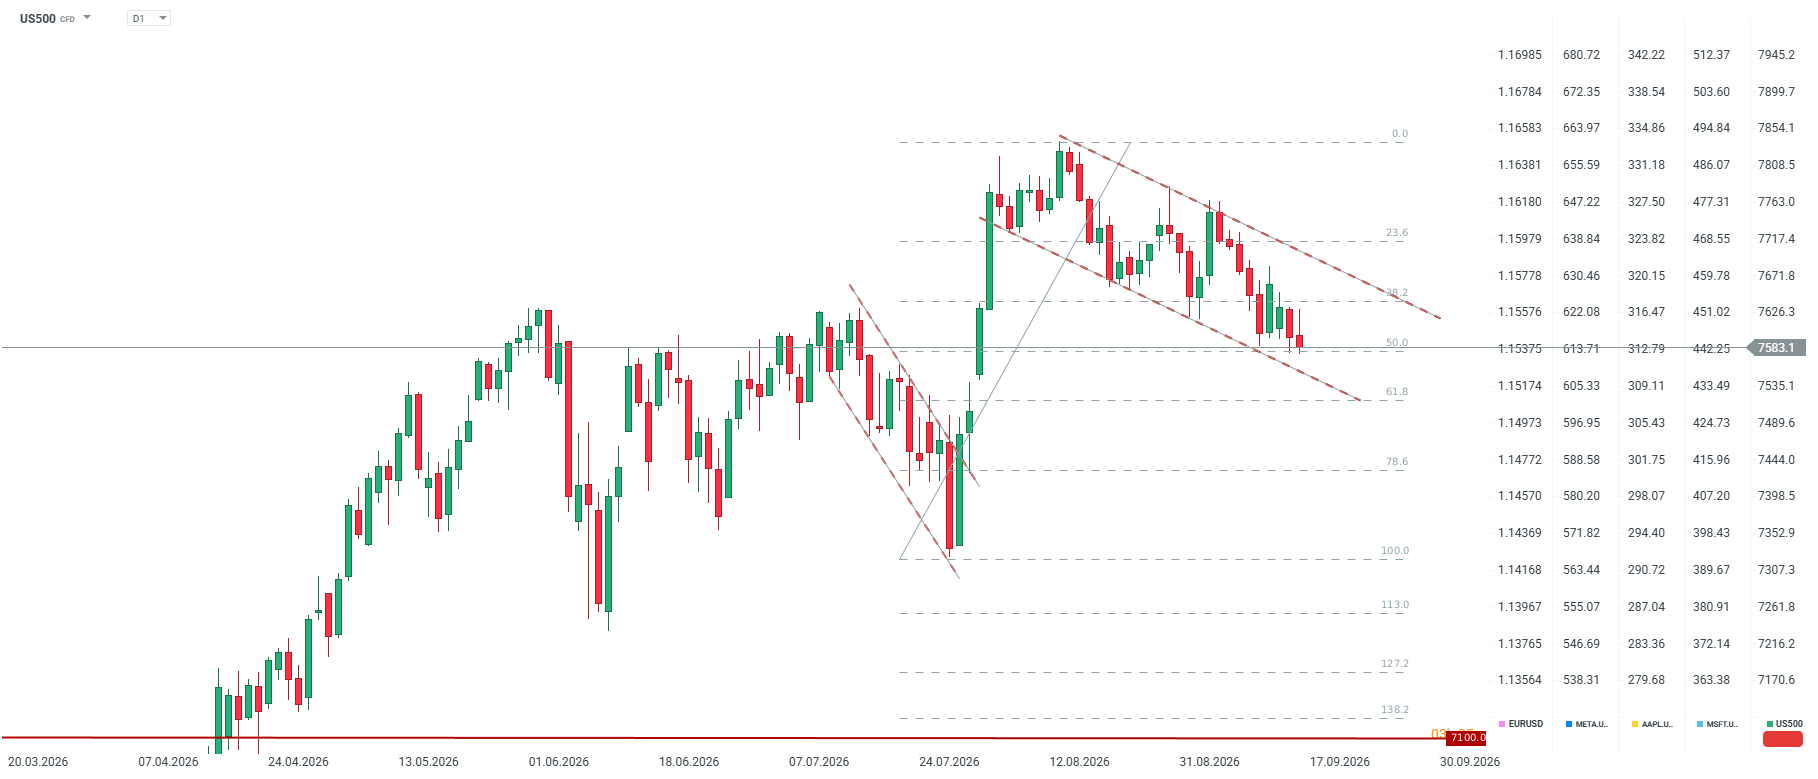 O US500 desce abaixo dos 7600 e fica abaixo do retracement de 50% do último impulso ascendente, mesmo antes da inversão de tendência, devido à postura restritiva da Reserva Federal. Fonte: XTB


⬇️EURUSD cai depois da postura hawkish da Fed
BREAKING: Subida agressiva das taxas pela Fed provoca reviravolta no mercado: o dólar dispara enquanto o ouro e o S&P 500 recuam

Ouro valoriza 1,2% antes da decisão da FED

O acordo dos EUA com os houthis exclui os sauditas, mas a Aramco repara rapidamente o oleoduto. Por que razão se verificou a queda do preço do petróleo Brent?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.