


- O Norges Bank manteve a taxa de juro principal inalterada em 4.5%.
- O banco central mantém um discurso restritivo porque a inflação continua alta.
- Os analistas estimam que a taxa de juro atingiu o pico do ciclo atual.

- O Norges Bank manteve a taxa de juro principal inalterada em 4.5%.
- O banco central mantém um discurso restritivo porque a inflação continua alta.
- Os analistas estimam que a taxa de juro atingiu o pico do ciclo atual.
O Norges Bank manteve hoje a sua taxa de juro principal inalterada em 4,5%, algo claramente esperado pelo mercado. Antes da decisão, os swaps apontavam para apenas cerca de 4% de probabilidade de uma subida de taxas. Tratou-se de uma reunião intercalar, pelo que o banco não publicou novas projeções nem uma trajetória para as taxas.
No entanto, a mensagem manteve-se hawkish, o que também está em linha com o tom apresentado pelo Riksbank, que subiu as taxas ontem e irá alinhar-se com a decisão do Norges Bank.
A governadora Ida Wolden Bache afirmou que "a inflação está demasiado elevada" e que as taxas de juro provavelmente terão de se manter num nível elevado durante algum tempo. Acrescentou que o banco está pronto para as subir, se necessário. Segundo os decisores políticos, uma política monetária restritiva continua a ser necessária para trazer a inflação para a meta de 2% num prazo razoável.
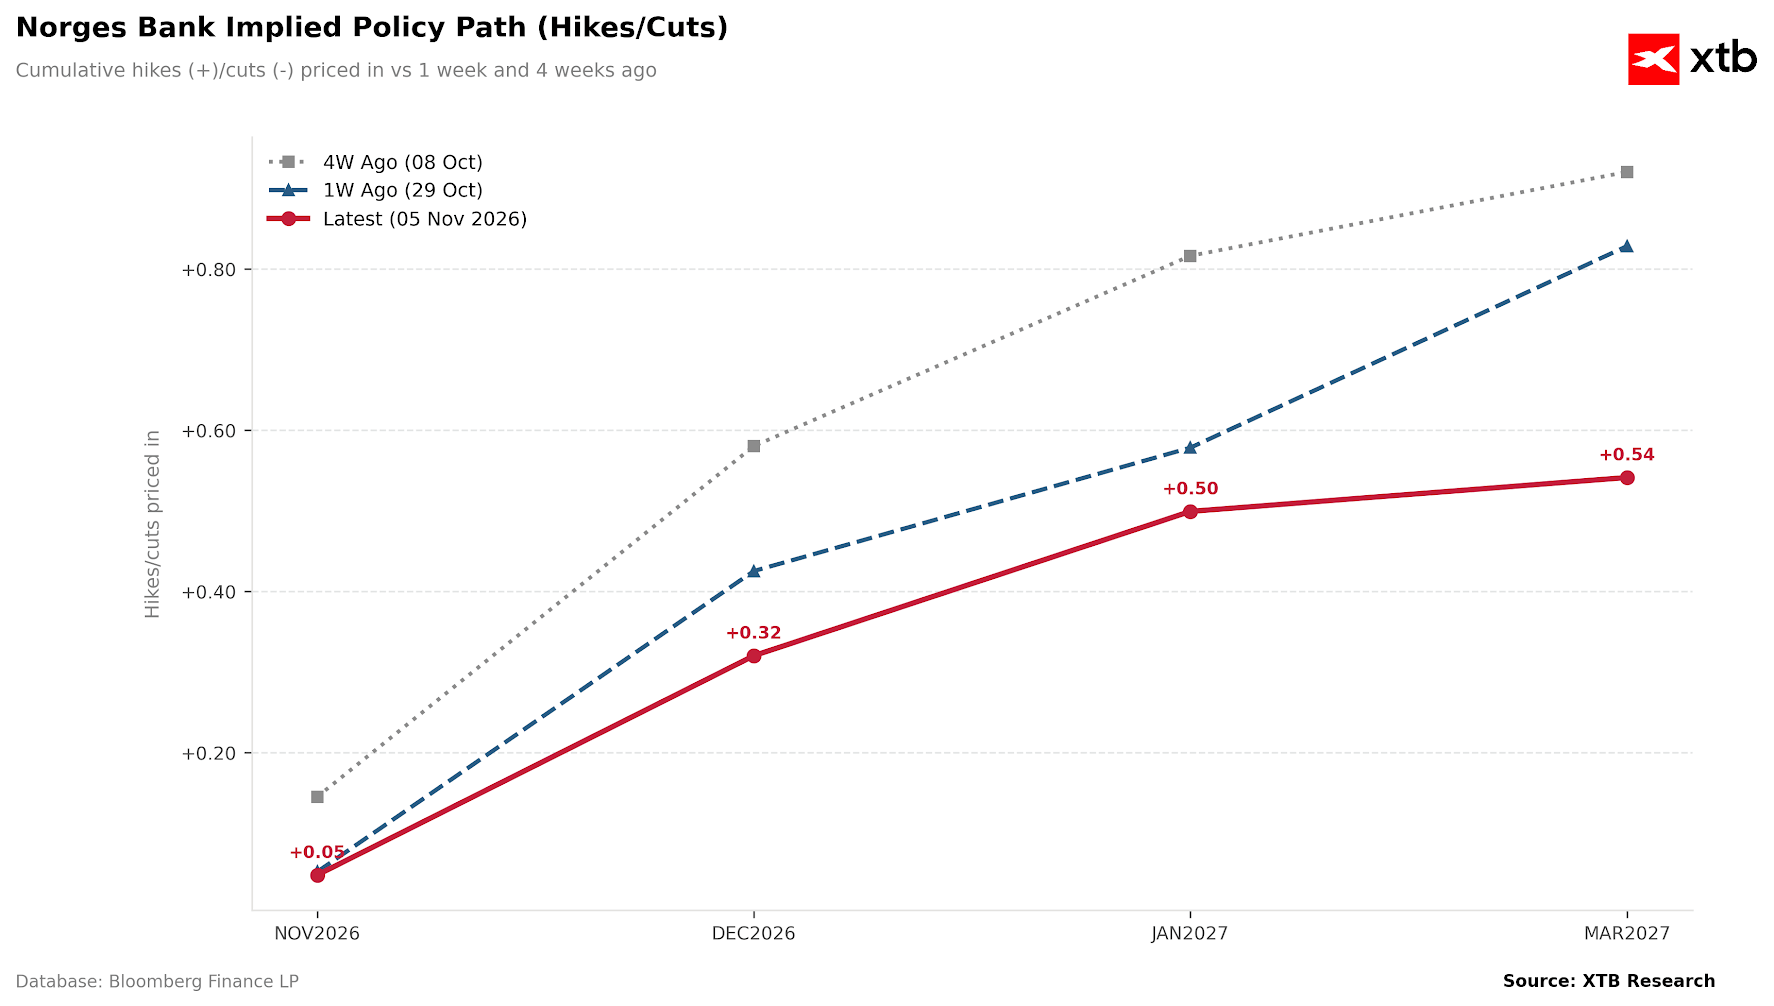
Há apenas um mês, as expectativas de uma nova subida de taxas em março eram muito elevadas. Atualmente, caíram para cerca de 50%.
A inflação na Noruega em setembro mantém-se elevada, em 3,4%, mas a tendência continua lateral quando se observam os últimos anos. O pico de inflação foi atingido em 2022, acima dos 7%.
O Norges Bank já subiu as taxas num total de 50 pontos base este ano, mais recentemente em 25 pontos base em setembro. A inflação subjacente tem-se mantido perto de 3% há cerca de dois anos, e o desemprego está próximo dos mínimos de vários anos. Por outro lado, o banco notou que a coroa norueguesa se fortaleceu e está mais forte do que o previsto. A taxa de câmbio face ao euro encontra-se no nível mais alto dos últimos quatro anos, o que limita o risco de inflação importada, enquanto a economia abranda sob o efeito do aumento do custo do crédito. Isto pode significar que novas subidas de taxas estão longe de ser certas, especialmente numa altura em que os preços do petróleo bruto caem, o que também poderia pesar negativamente sobre toda a economia norueguesa.
Antes da decisão, o mercado estava a descontar cerca de 9 pontos base de subidas de taxas para dezembro, face a 16 pontos base uma semana antes. A maioria dos economistas acredita que 4,5% representa o pico do ciclo e espera o primeiro corte de taxas no quarto trimestre de 2027. O Nordea é mais cauteloso e não vê sinais de cortes antes de 2028. No entanto, caso surja maior pressão sobre os preços do petróleo e do gás, eventuais cortes de taxas poderão chegar já na segunda metade de 2027.
A Noruega destaca-se face a outros bancos centrais. O Riksbank sueco e o Reserve Bank of Australia subiram as taxas de juro esta semana, enquanto o Norges Bank optou apenas por manter-se disponível para agir.
USDNOK (D1)
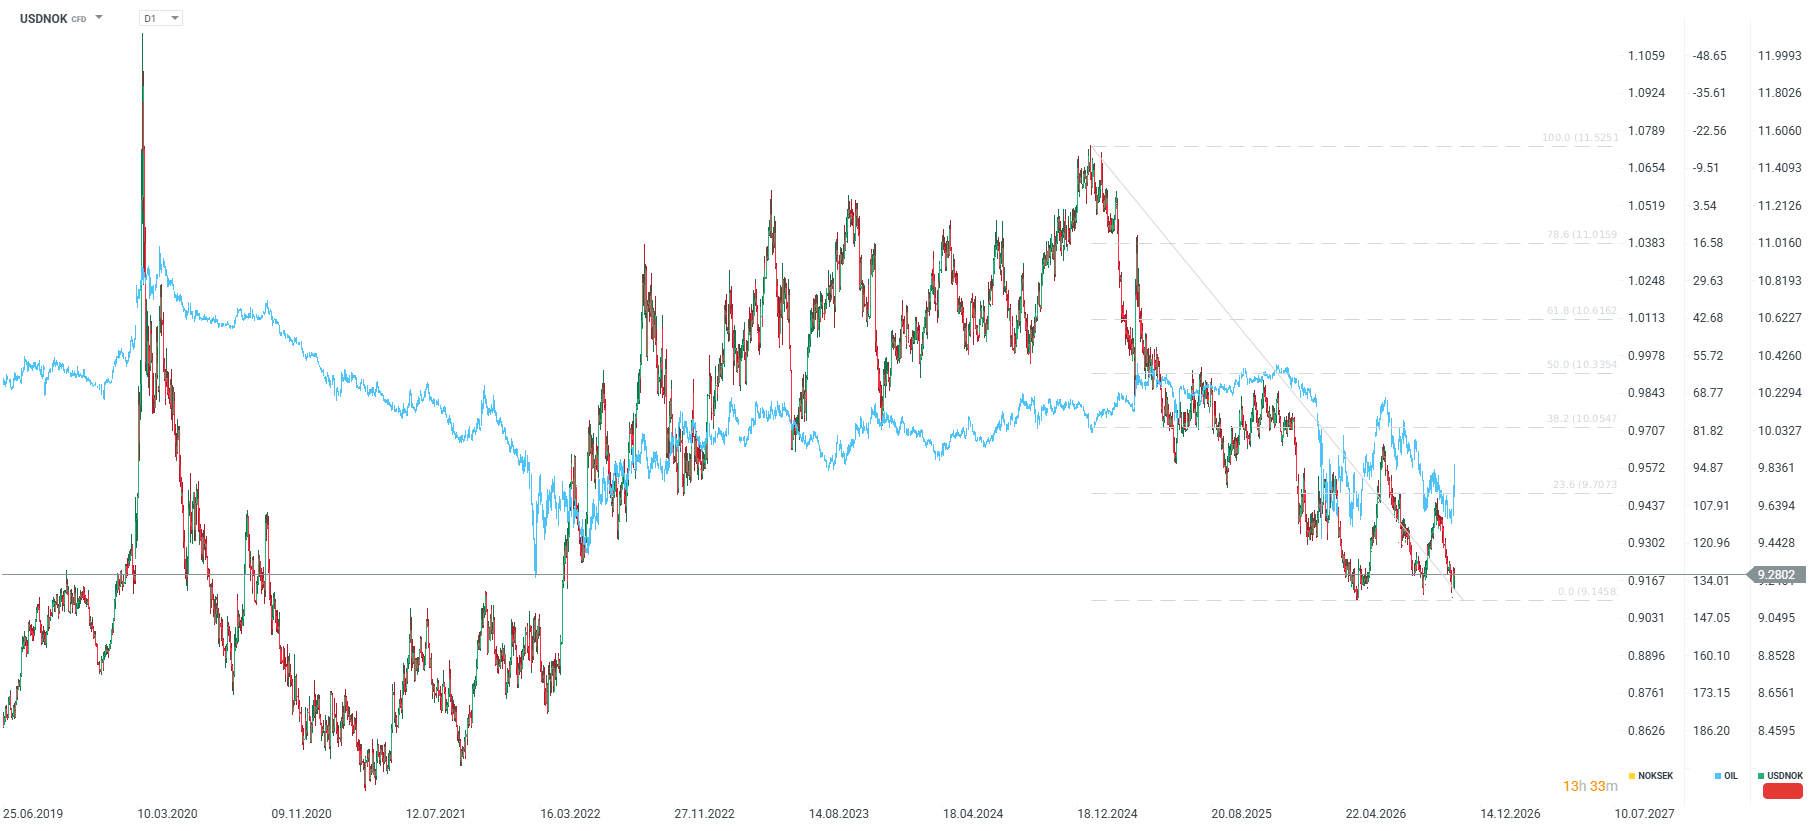
Desde o início de 2026, a correlação entre a NOK e o petróleo bruto tem sido muito forte, enquanto o efeito monetário foi visível sobretudo após 2024. Ainda assim, pode esperar-se atualmente que já tenhamos atingido o pico das taxas de juro, enquanto ainda poderão ocorrer subidas na UEM e nos EUA, e, além disso, a queda dos preços do petróleo poderá atuar em desfavor da NOK. Tecnicamente, é também visível que a zona em torno de 9,2 constitui um nível de suporte muito importante. Uma queda dos preços do petróleo bruto em direção aos 80 USD poderia levar a um ressalto do USDNOK em direção a 9,60.


Resumo diário: A «onda azul» no Congresso provoca euforia nos mercados; o petróleo desce a pique

O petróleo regista a maior queda desde abril (-9 %)
Última hora: Os stocks de petróleo dos EUA registam uma descida inferior ao esperado, mas os preços caem devido às eleições e às esperanças de um acordo entre os EUA e o Irão


Abertura da sessão americana: A «Onda Azul» no Congresso desencadeia uma forte recuperação em Wall Street; o Dow Jones sobe mais de 1 000 pontos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.