


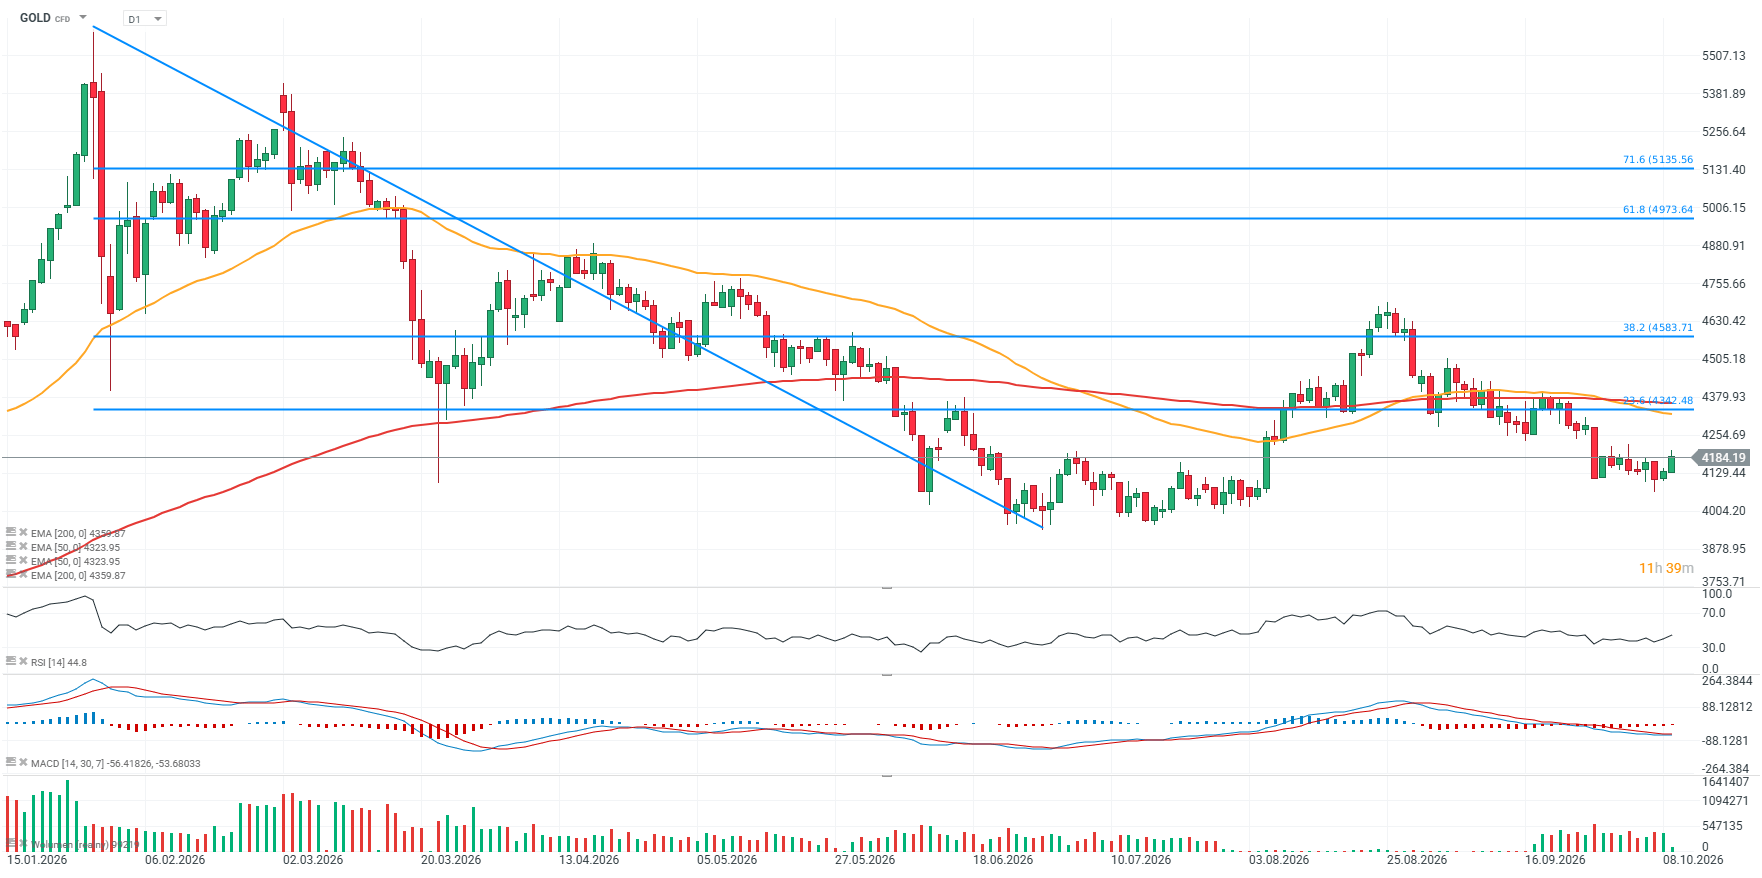
O ouro (GOLD) registou hoje uma subida de quase 1,2%, tendo chegado a valorizar 1,5% no pico da sessão, numa tentativa de regressar aos 4 200 dólares por onça. O metal parece ter formado um mínimo local em torno dos 4 070/4 150 dólares por onça, com os investidores a tentarem agora impulsionar os preços para fora de um período de consolidação de vários dias em torno destes níveis. A platina e a prata registam ambas uma subida de cerca de 2%, enquanto um dólar ligeiramente mais forte e um ligeiro aumento das taxas de rendibilidade não estão a impedir que os metais preciosos avancem hoje.
- O ouro está a estabilizar após a sua recente descida para o nível mais baixo desde o início de agosto, embora o elevado Índice do Dólar dos EUA e as taxas de rendibilidade dos títulos elevadas continuem a exercer pressão sobre os metais preciosos. As taxas de rendibilidade dos títulos do Tesouro dos EUA mantiveram-se elevadas ontem, pela segunda sessão consecutiva.
- Ao mesmo tempo, as crescentes preocupações com o elevado nível da dívida dos EUA podem surtir o efeito oposto e apoiar a procura de ouro como alternativa às moedas fiduciárias e aos ativos públicos. As taxas de rendibilidade dos títulos do Tesouro dos EUA permanecem elevadas, mas caíram para cerca de 5,25%, face ao pico local de 5,35% registado na quarta-feira.
- A ata da Reserva Federal revelou divisões entre os decisores políticos quanto à justificação para o aumento das taxas de juro em setembro. Alguns participantes centraram-se nos riscos de inflação decorrentes de choques de preços, enquanto um grupo mais «hawkish» (de tendência restritiva) se mostrou igualmente preocupado com a inflação impulsionada pela procura.
- O mercado não consegue identificar um percurso pré-determinado para as futuras decisões do Fed, o que aumenta a incerteza em torno do ouro e poderá manter a volatilidade elevada.
- São ainda possíveis novos aumentos das taxas de juro, embora o ritmo do aperto monetário possa ser flexível. O mercado está a precificar uma probabilidade de cerca de 17% de um aumento em outubro e de aproximadamente 81% de um aumento em dezembro.
- Os riscos geopolíticos em torno do Estreito de Ormuz também permanecem em segundo plano. O risco crescente de ataques e perturbações no transporte marítimo poderá aumentar a procura por ativos de refúgio, embora um potencial aumento dos preços da energia possa também manter a pressão inflacionista elevada e reforçar as expectativas de uma postura mais restritiva por parte do Fed.
- O panorama geral do mercado é, portanto, misto: rendimentos elevados e um dólar forte são fatores negativos para o ouro, enquanto as preocupações com a dívida dos EUA, a incerteza em torno da política do Fed, as tensões geopolíticas e as compras contínuas por parte dos bancos centrais e dos ETFs proporcionam apoio à procura pelo metal.
GOLD (D1)
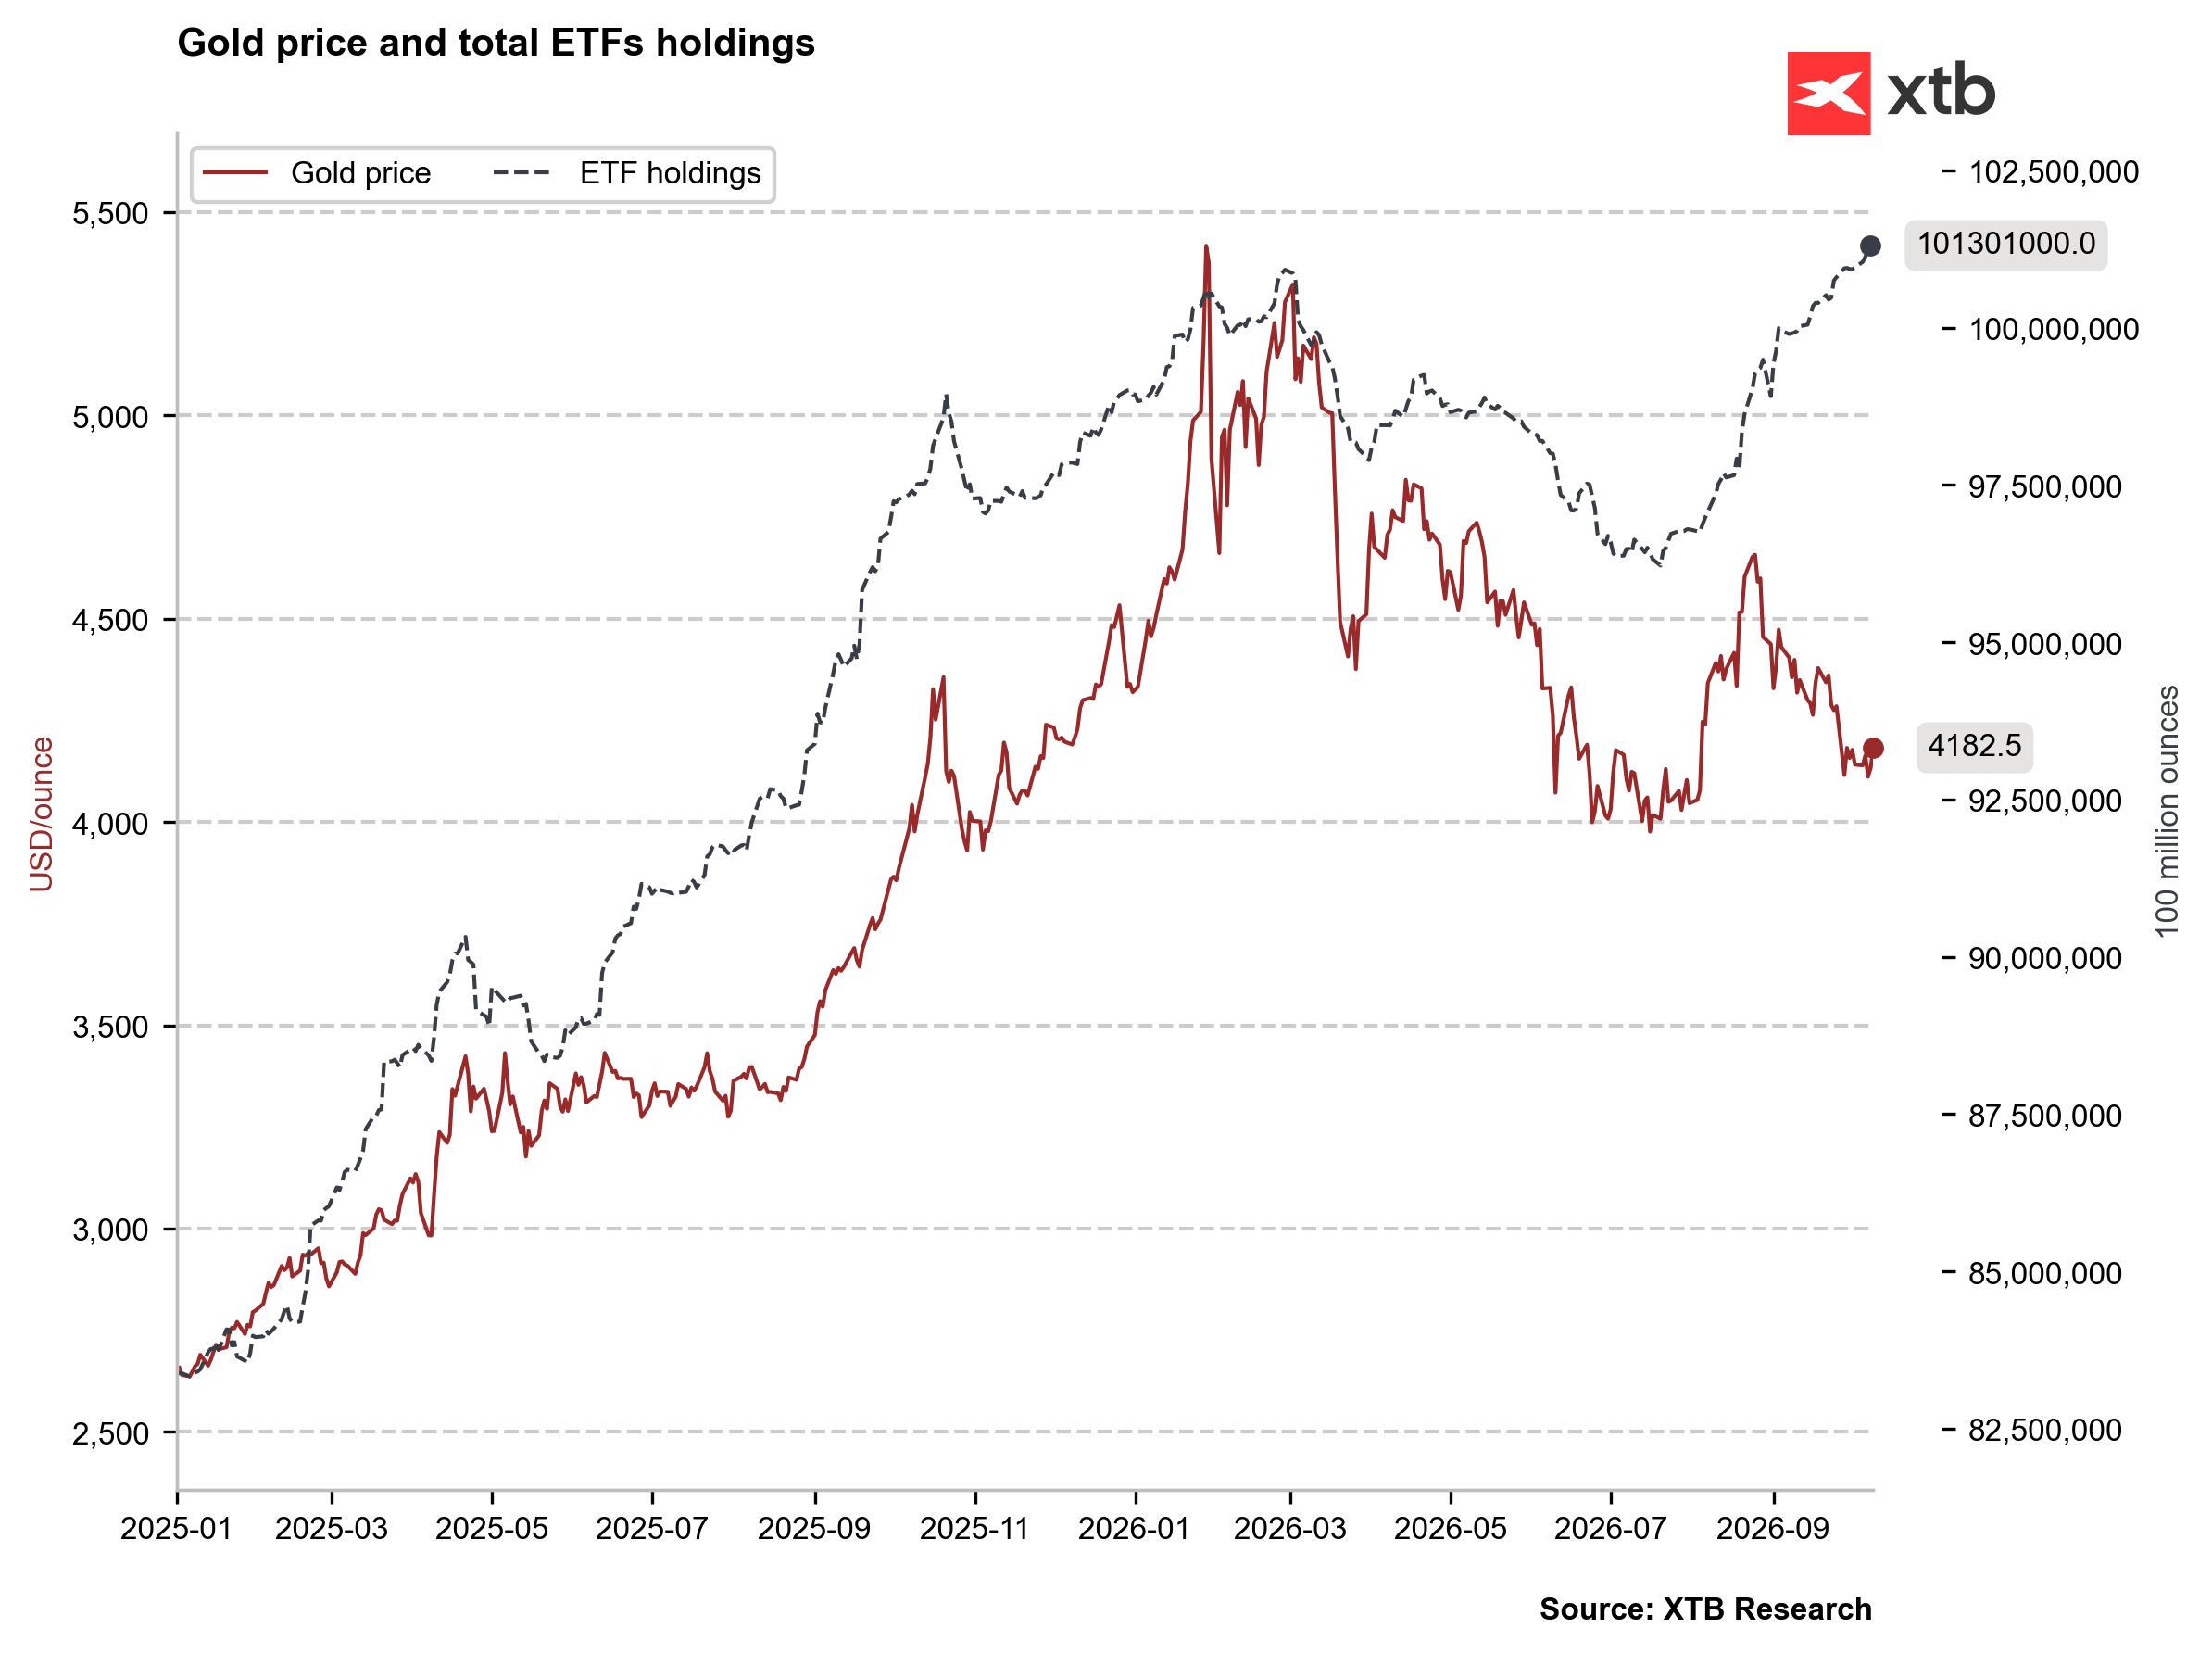
Preço do ouro vs. posições em ETFs
O gráfico mostra uma divergência clara entre o preço do ouro e o posicionamento dos investidores através dos ETFs. Embora o metal tenha recuado dos máximos deste ano para cerca de 4 200 dólares por onça, as posições totais em ouro nos ETFs subiram para novos máximos locais acima dos 101 milhões de onças. Isto sugere que algum capital de longo prazo está a aproveitar a descida dos preços para aumentar a exposição, em vez de reduzir as posições em sintonia com o mercado. Tal cenário pode ser interpretado como relativamente construtivo a médio prazo, uma vez que os fluxos dos ETF não estão a confirmar a atual fraqueza dos preços. Ao mesmo tempo, as elevadas posições detidas pelos ETF, por si só, não garantem uma recuperação, uma vez que a evolução dos preços a curto prazo poderá continuar a ser impulsionada pelo dólar, pelas taxas de rendibilidade das obrigações e pelas expectativas em torno da Reserva Federal. A questão fundamental é, portanto, se a continuidade dos influxos para os ETF acabará por se traduzir numa procura física mais forte e num novo impulso nos preços.
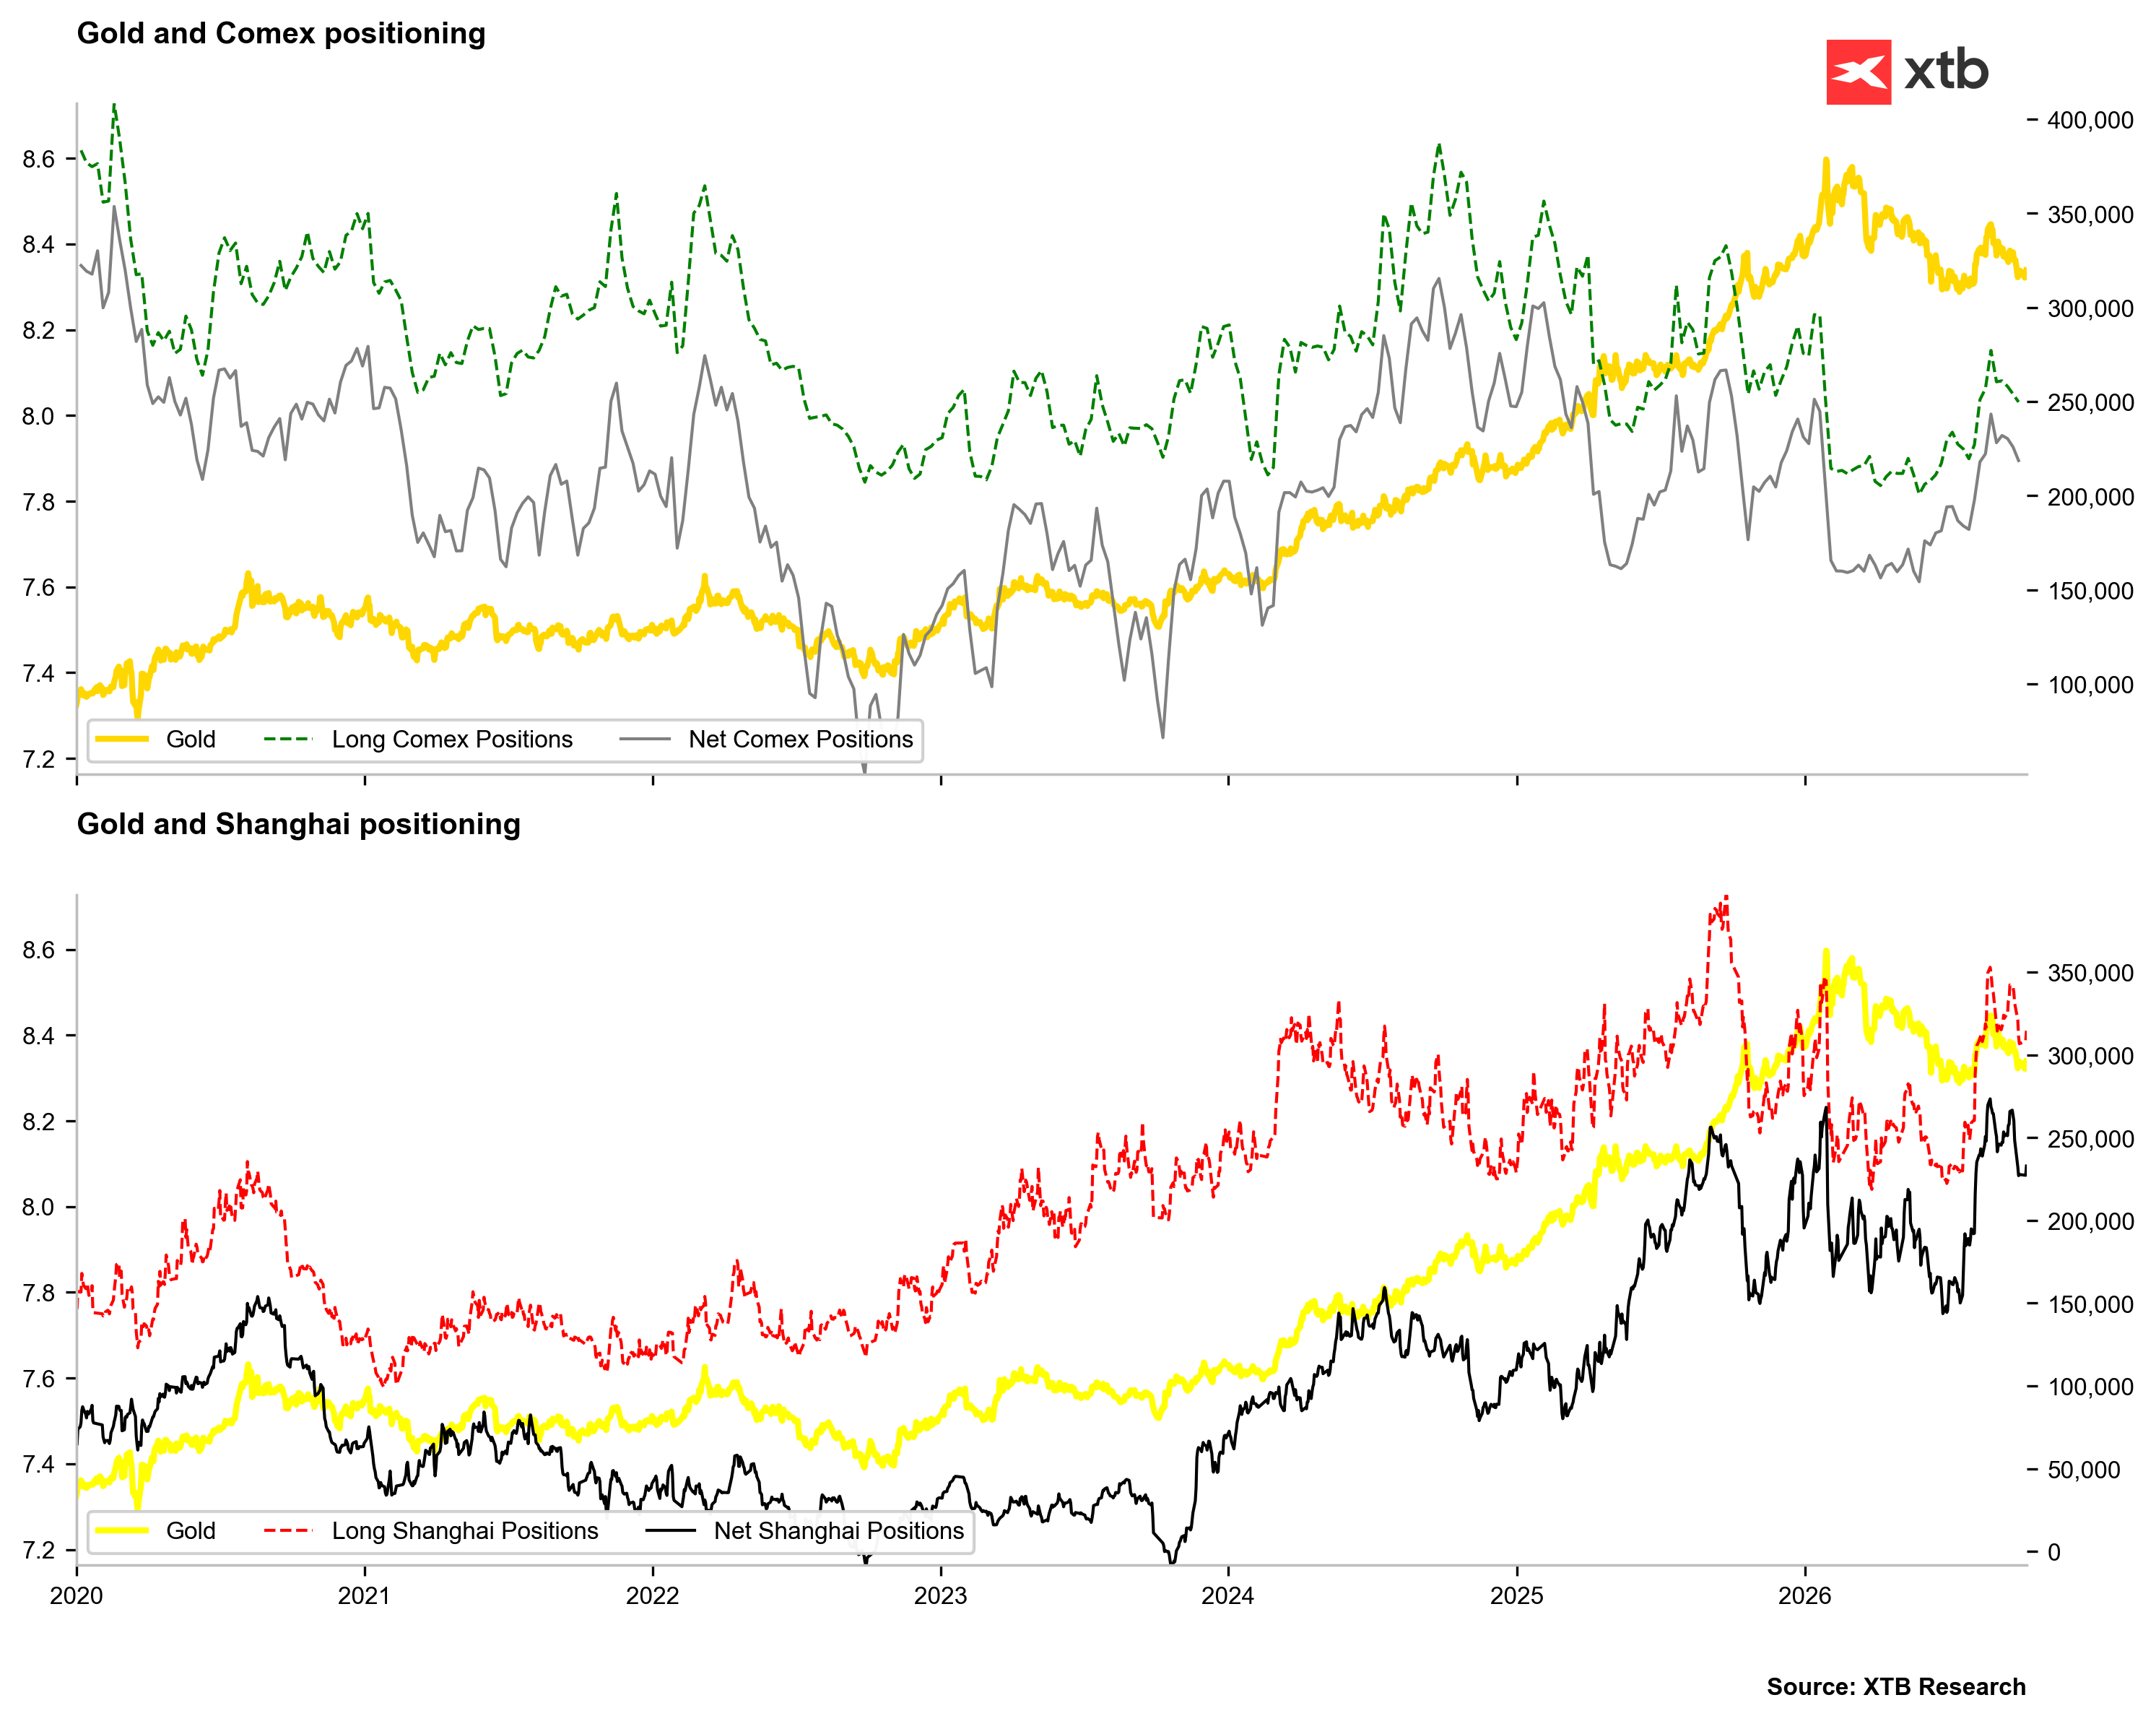
Posicionamento no ouro (COMEX/Xangai)
O posicionamento na COMEX mantém-se relativamente elevado, mas já não se aproxima dos extremos observados durante fases anteriores de forte valorização do ouro, o que sugere que parte do otimismo especulativo já se tenha atenuado. Tanto as posições longas como o posicionamento líquido na COMEX recuperaram dos mínimos deste ano, mas permanecem abaixo dos picos locais, o que poderá limitar o risco de uma desalavancagem acentuada no caso de uma nova onda de vendas. O mercado de Xangai parece ainda mais interessante, onde tanto as posições longas como o posicionamento líquido permanecem elevados em relação à maior parte do período desde 2020, apontando para uma procura persistentemente forte por parte dos investidores asiáticos. A divergência entre o posicionamento relativamente mais moderado na COMEX e o posicionamento mais forte em Xangai pode indicar que o capital ocidental é mais sensível às taxas de juro e ao dólar norte-americano, enquanto a procura asiática se mantém relativamente resiliente. Este cenário é moderadamente construtivo, uma vez que reduz o risco de um posicionamento extremo, ao mesmo tempo que demonstra que a procura estrutural pelo metal não desapareceu.

Nasdaq tenta recuperar as perdas 📈 Será que o alarme em torno das receitas da OpenAI foi exagerado?

Gráfico do dia: O EURUSD regista uma recuperação, mas a França e a Reserva Federal poderão limitar a subida


Destaques da manhã (09.10.26)


Calendário económico: Relatório do emprego no Canadá
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.