

- A platina é negociada a 1 700 USD por onça, na sequência de uma forte correção em relação ao seu pico de janeiro, de quase 3 000 USD.
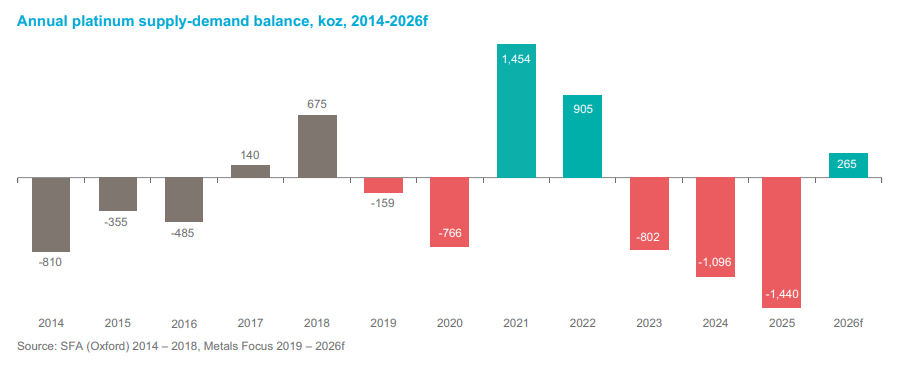
- O Conselho Mundial de Investimento em Platina prevê um excedente de 265 000 onças em 2026, impulsionado em grande parte pelas saídas de fundos dos ETF.
- A produção mineira sul-africana continua limitada pelo envelhecimento das infraestruturas e pelo subinvestimento estrutural.
- Os dados mais moderados sobre a inflação nos EUA reduzem as expectativas de novos aumentos das taxas de juro por parte da Reserva Federal e sustentam os preços dos metais preciosos.
- Os indicadores técnicos continuam a apontar para uma tendência de baixa, enquanto o preço testa a zona de suporte chave dos 1 700 USD.
A platina está cotada a 1 699 dólares por onça, embora, durante a subida registada em janeiro, tenha chegado muito perto dos 3 000 dólares, ultrapassando máximos históricos anteriores. Atualmente, a platina regista uma queda superior a 3% em relação à semana anterior, 2,5% em relação ao mês anterior e 20,5% desde o início do ano, embora, num horizonte de doze meses, continue a apresentar uma valorização de cerca de 8,5%. Encontra-se a cerca de 42% do recorde de janeiro, de 2 923,70 dólares. Esta comparação capta bem a natureza deste mercado: uma subida acentuada no início do ano, seguida de uma correção igualmente acentuada dos ganhos. Isto demonstra que os movimentos anteriores foram impulsionados principalmente pela especulação e pela esperança de uma alteração nos fundamentos, que, em última análise, estão agora a virar-se contra o metal.
A alteração fundamental mais importante é a revisão do balanço. O Conselho Mundial de Investimento em Platina prevê um excedente de 265 mil onças para 2026, em comparação com um défice de 297 mil onças projetado apenas um trimestre antes. Uma variação superior a 560 mil onças em três meses é significativa para um mercado desta dimensão. Tal representaria o primeiro excedente anual desde 2022, após três anos de défices.
O que é que realmente mudou?
Contrariamente ao que a intuição sugere, não se trata da oferta. Prevê-se que a produção mineira se mantenha praticamente estável nos 5 551 mil onças, em comparação com as 5 561 mil onças do ano anterior. A reciclagem cresce 8%, o que faz com que a oferta total aumente 2%. Trata-se de uma variação insignificante.
Toda a alteração reside no lado da procura, que se prevê que diminua 18%. Esta é composta por três componentes com características muito distintas.
- Os investimentos sofreram uma inversão completa de 180 graus. Passaram de uma entrada de 1,15 milhões de onças em 2025 para uma saída de 83 mil onças em 2026. Só os ETF deverão registar uma perda de 389 mil onças, após terem registado um ganho de 200 mil onças no ano anterior. Este é o principal fator impulsionador da revisão e, simultaneamente, o seu ponto mais fraco enquanto previsão, conforme discutido abaixo.
- O setor da joalharia regista uma queda de 15%, para 1 883 mil onças, com a China a registar uma queda de 32% em termos homólogos no segundo trimestre. Uma reação clássica aos preços elevados.
- O setor automóvel regista uma queda de 4%, para 2 904 mil onças. A adoção de veículos elétricos mais lenta do que o esperado contribui, paradoxalmente, para a procura de catalisadores a curto prazo, mas a tendência estrutural mantém-se inalterada.
- A única categoria em crescimento é a industrial: um aumento de 5%, para 2 385 mil onças. O vidro regista uma recuperação de 23%, o setor elétrico de 19% e as células de combustível de 8%.
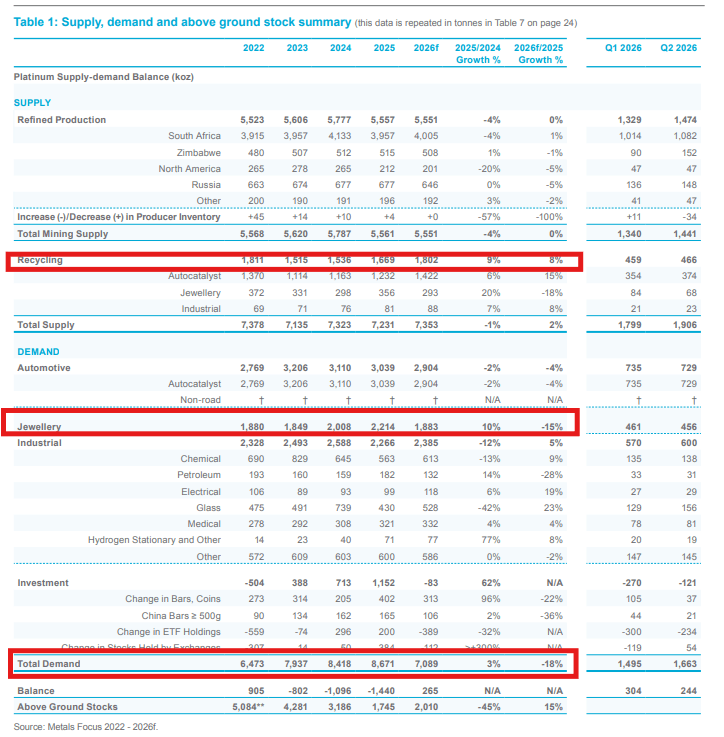
Prevê-se que a procura em 2026 diminua em quase 1/5.
Será este excedente menos perigoso do que parece?
Isto leva-nos a um pormenor que é facilmente ignorado nos números principais. A própria WPIC observa no seu último relatório que o mercado poderá, na verdade, regressar a um défice na segunda metade do ano, uma vez que a pressão de venda por parte dos ETF já chegou ao fim. Por outras palavras, todo o excedente ocorreu na primeira metade do ano e é resultado de uma liquidação pontual de posições em papel, em vez de um desequilíbrio físico duradouro. A clara recuperação no setor do vidro é notável, embora, historicamente, tais recuperações tenham sido frequentemente pontuais.
Há um aspeto que vale a pena destacar. O metal vendido por um fundo não desaparece; regressa ao mercado e aumenta a oferta disponível nesse momento. No entanto, essa mesma onça pode regressar ao fundo quando o sentimento do mercado mudar. Um excedente impulsionado por saídas de fundos ETF é, por definição, reversível, ao contrário do que acontece com um excedente proveniente de uma nova mina.
Isto é corroborado pelos níveis de existências acima do solo. Após três anos de défices, estes caíram para cerca de 2 010 mil onças, o que corresponde a aproximadamente catorze semanas de procura. Mesmo tendo em conta o excedente deste ano, a margem de segurança continua a ser reduzida.
Do lado da oferta estrutural, nada está a melhorar. A África do Sul é responsável por cerca de 72 % da produção mineira global, e a sua produção é 26 % inferior ao seu pico de 5,3 milhões de onças em 2006. As razões são bem conhecidas e difíceis de reverter: minas envelhecidas, custos crescentes e anos de subinvestimento. Existe nova oferta, mas está distante. O projeto Karo, no Zimbábue, para o qual a Tharisa angariou 294 milhões de dólares, só será lançado no quarto trimestre de 2027, com 226 mil onças na primeira fase.
O verdadeiro problema são as taxas de juro
O equilíbrio físico é importante, mas, neste momento, é secundário. O preço é ditado pelo custo de oportunidade.
A taxa de rendibilidade dos títulos do Tesouro dos EUA a 10 anos situa-se nos 5,24%, perto dos seus níveis mais elevados desde 2007. A Reserva Federal aumentou as taxas em setembro pela primeira vez em três anos, e o mercado estava a prever uma probabilidade de 68% de um novo aumento em outubro e de 95% em dezembro. Para um ativo que não gera rendimento, este é um ambiente punitivo.
No entanto, os dados de inflação do PCE de agosto divulgados hoje ficaram visivelmente abaixo das expectativas: a inflação subjacente situou-se nos 3,0% contra os 3,3% previstos, e 0,2% em termos mensais contra os 0,3%. A probabilidade de um aumento das taxas em outubro desceu de 64% para 34% no espaço de uma semana, o dólar americano enfraqueceu, as taxas de rendibilidade caíram entre 4 e 5 pontos-base e o ouro recebeu apoio. Isto é diretamente positivo para a platina e implica que a avaliação baseada numa probabilidade de 95% de um aumento em dezembro necessita de ser reavaliada.
Simultaneamente, a queda dos preços do petróleo, na sequência da melhoria dos fluxos através do Estreito de Ormuz, alivia parte da pressão inflacionista, atuando no mesmo sentido.
Vale a pena recordar que, se o mercado se afastar das preocupações com a política monetária e se concentrar nas questões fiscais dos EUA, o que poderia impulsionar o ouro de volta acima dos 5 000 dólares, a platina poderá também reagir positivamente a tais desenvolvimentos.
Avaliações e posicionamento
O Z-score a 1 ano situa-se em -0,72, o de 2 anos em +0,42 e o de 5 anos em +1,32. A curto prazo, a platina está barata em relação ao seu histórico; numa perspetiva de mais longo prazo, mantém-se acima da média. O indicador de 5 anos revela uma redução sistemática do prémio: 2,36 há seis meses, 1,09 há um trimestre, uma recuperação para 1,63 há um mês e, atualmente, 1,32.
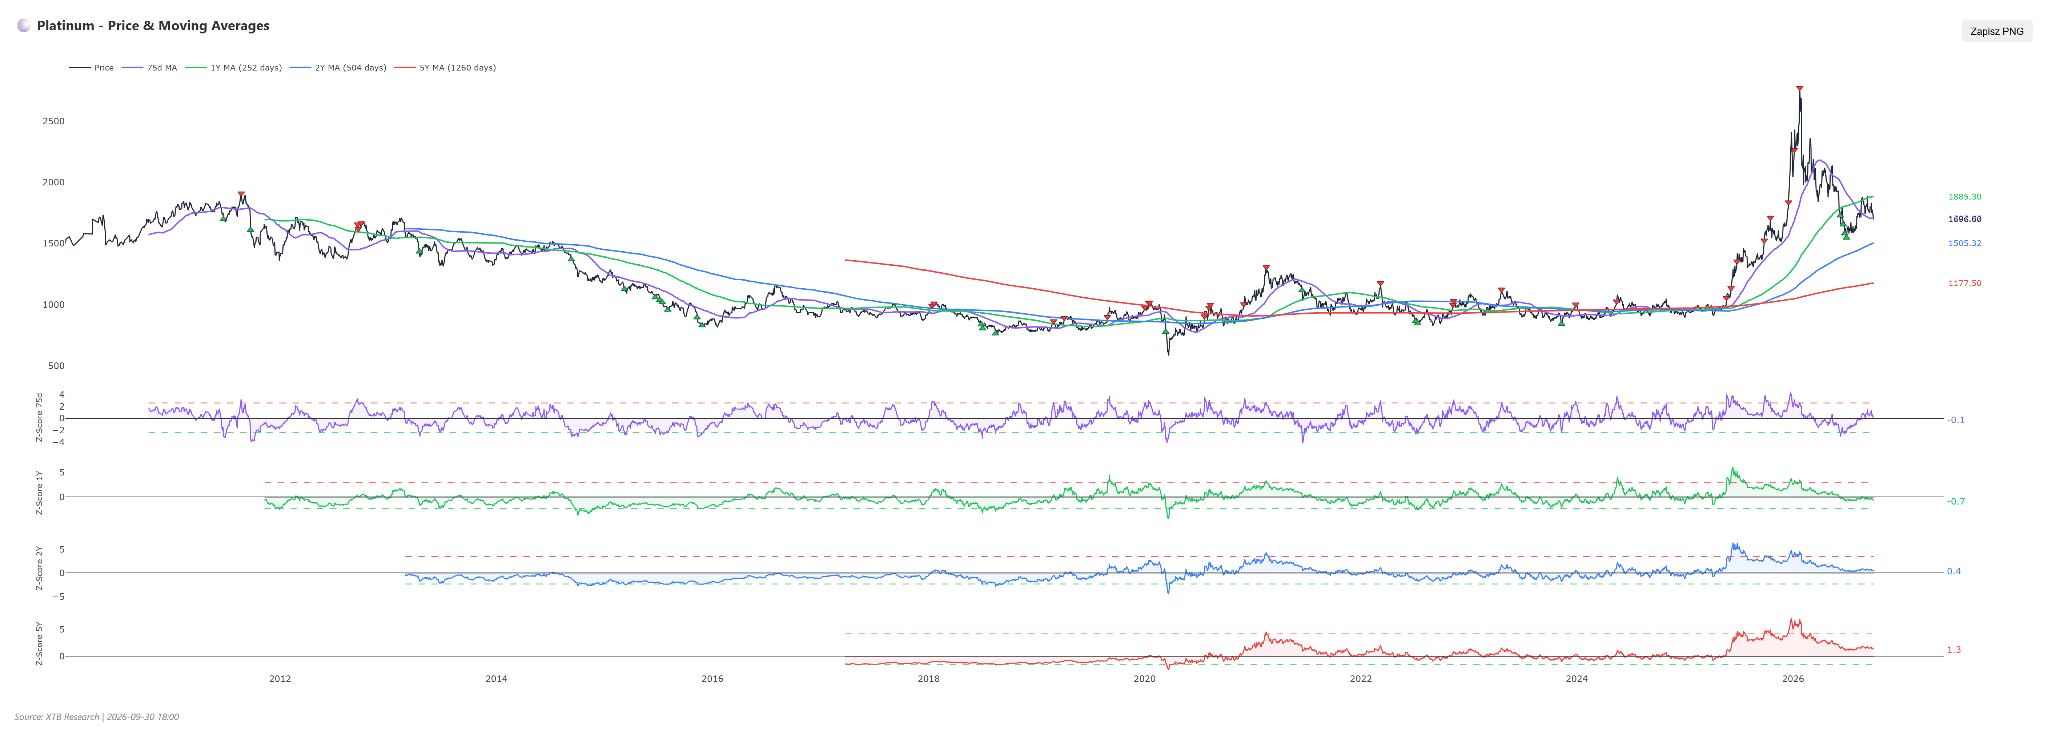
O posicionamento especulativo, de acordo com os dados da CFTC a 22 de setembro, revela uma posição líquida longa de 15 366 contratos, um Z-score de -0,37 e o 64,4.º percentil da distribuição histórica. A percentagem de posições longas na carteira especulativa é de 69,9%, com uma variação semanal de apenas +146 contratos.
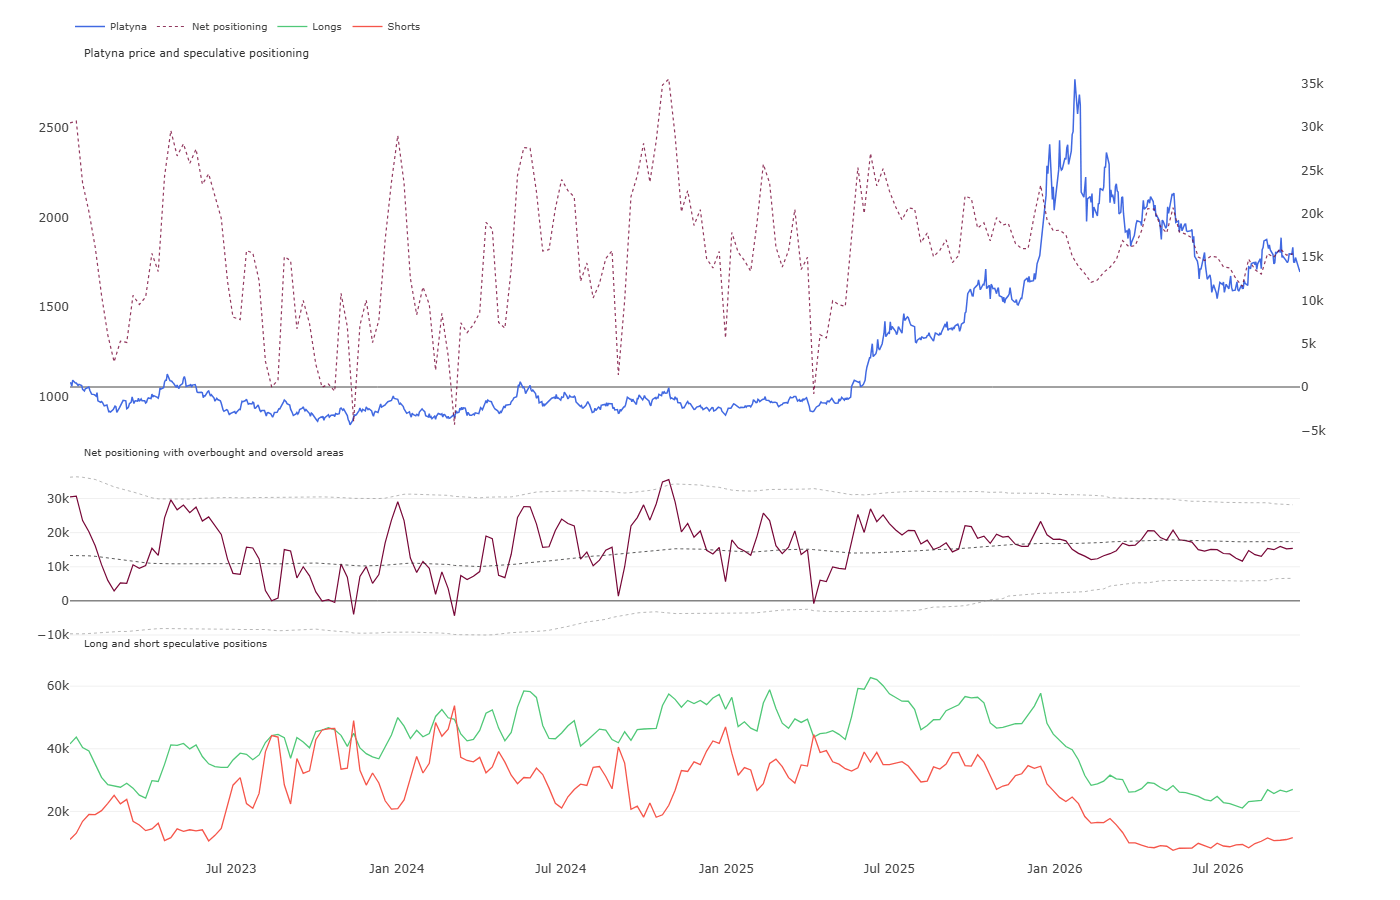
Esta combinação revela algo claro. Os fundos não estão nem sobrecarregados com posições longas nem a construir posições curtas de forma agressiva. Estão simplesmente à margem. Por um lado, isto limita o risco de uma liquidação em cascata, uma vez que há pouco para liquidar em grande escala. Por outro lado, não há condições para que um «short squeeze» impulsione uma recuperação rápida.
Panorama técnico
O RSI, em 37 pontos, está a aproximar-se da zona de sobrevenda, mas ainda não a atingiu e não está a gerar um sinal de reversão. O MACD e os alinhamentos das médias móveis mantêm-se em tendência de baixa. O preço situa-se 3,13% abaixo da sua média móvel de 50 dias.
O gráfico diário acrescenta um contexto fundamental. O nível atual de 1 700 não é apenas um número redondo; representa uma zona de consolidação de novembro e dezembro de 2025, antes da subida que conduziu ao recorde de janeiro. O preço regressou exatamente ao ponto de partida desse movimento. Tais níveis raramente são quebrados à primeira tentativa, mas a sua perda seria significativa, uma vez que não existe qualquer estrutura de suporte do ano passado abaixo deste nível até à região dos 1 550.
Platina (D1)
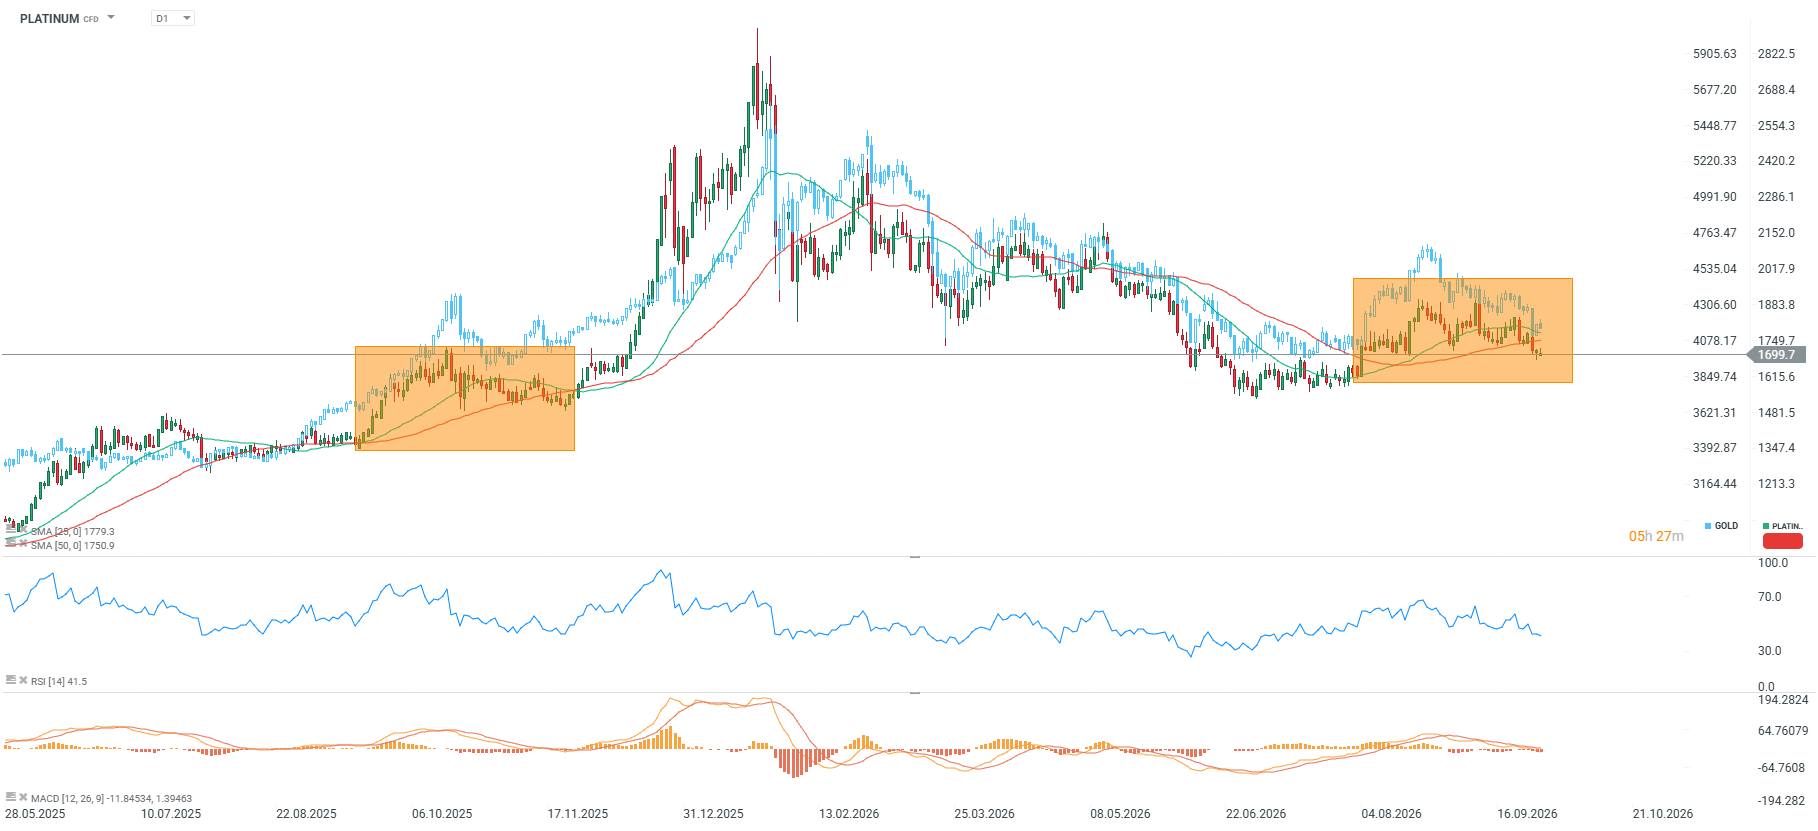
A evolução da estrutura desde o mínimo registado em junho é a seguinte: o mercado atingiu um mínimo próximo dos 1 530, recuperou para os 1 930 em agosto e, posteriormente, formou uma sequência de máximos cada vez mais baixos (em torno dos 1 930 e, posteriormente, dos 1 910), testando atualmente o limite inferior deste intervalo. Trata-se de um padrão de distribuição clássico e, enquanto não for rompido em alta, a vantagem recai sobre o lado da oferta.
Cenário de baixa, atualmente favorecido. As taxas de rendibilidade a 10 anos a manterem-se perto dos 5,24% ou acima, combinadas com a concretização do excedente previsto, empurram os preços para abaixo dos 1 660 e ainda mais para os 1 620. Este cenário é apoiado pelo MACD, pelas configurações das médias móveis e pela sequência de máximos cada vez mais baixos desde agosto.
Cenário de alta. Requer uma quebra sustentada acima dos 1 700 com um fecho diário, idealmente impulsionada por expectativas de uma postura mais dovish da Reserva Federal e por rendimentos a descerem abaixo dos 5,00%. A recuperação da média móvel de 50 dias abre a porta para os 1 750, enquanto que a quebra dos 1 820 invalidaria a sequência de tendência descendente de agosto-setembro.
Conclusões
A platina encontra-se numa situação invulgar: os fundamentos físicos são visivelmente melhores do que os números oficiais relativos ao excedente sugerem, impulsionados, em grande parte, pela cessação das saídas no mercado de papéis, a par de restrições estruturais de oferta na África do Sul e de níveis de existências reduzidos. No entanto, as taxas de juro e a força do dólar pesam fortemente sobre o preço.
Este segundo fator adverso começa a atenuar-se. Se os dados mais moderados sobre a inflação nos EUA se mantiverem e a Reserva Federal não avançar com um aumento das taxas em dezembro, a platina dispõe de uma base fundamental sólida para uma recuperação a partir de um nível de suporte técnico. Enquanto se aguarda confirmação, as perspetivas técnicas a curto prazo continuam a ser de baixa.


Última hora: A queda nos stocks de destilados contribui para a recuperação do preço do petróleo



Abertura do Mercado Europeu – 30/09/2026



Destaques da manhã (30.09.2026)

O cacau desce 4%; Será que os elevados níveis de existências estão a pesar sobre os preços?
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.