


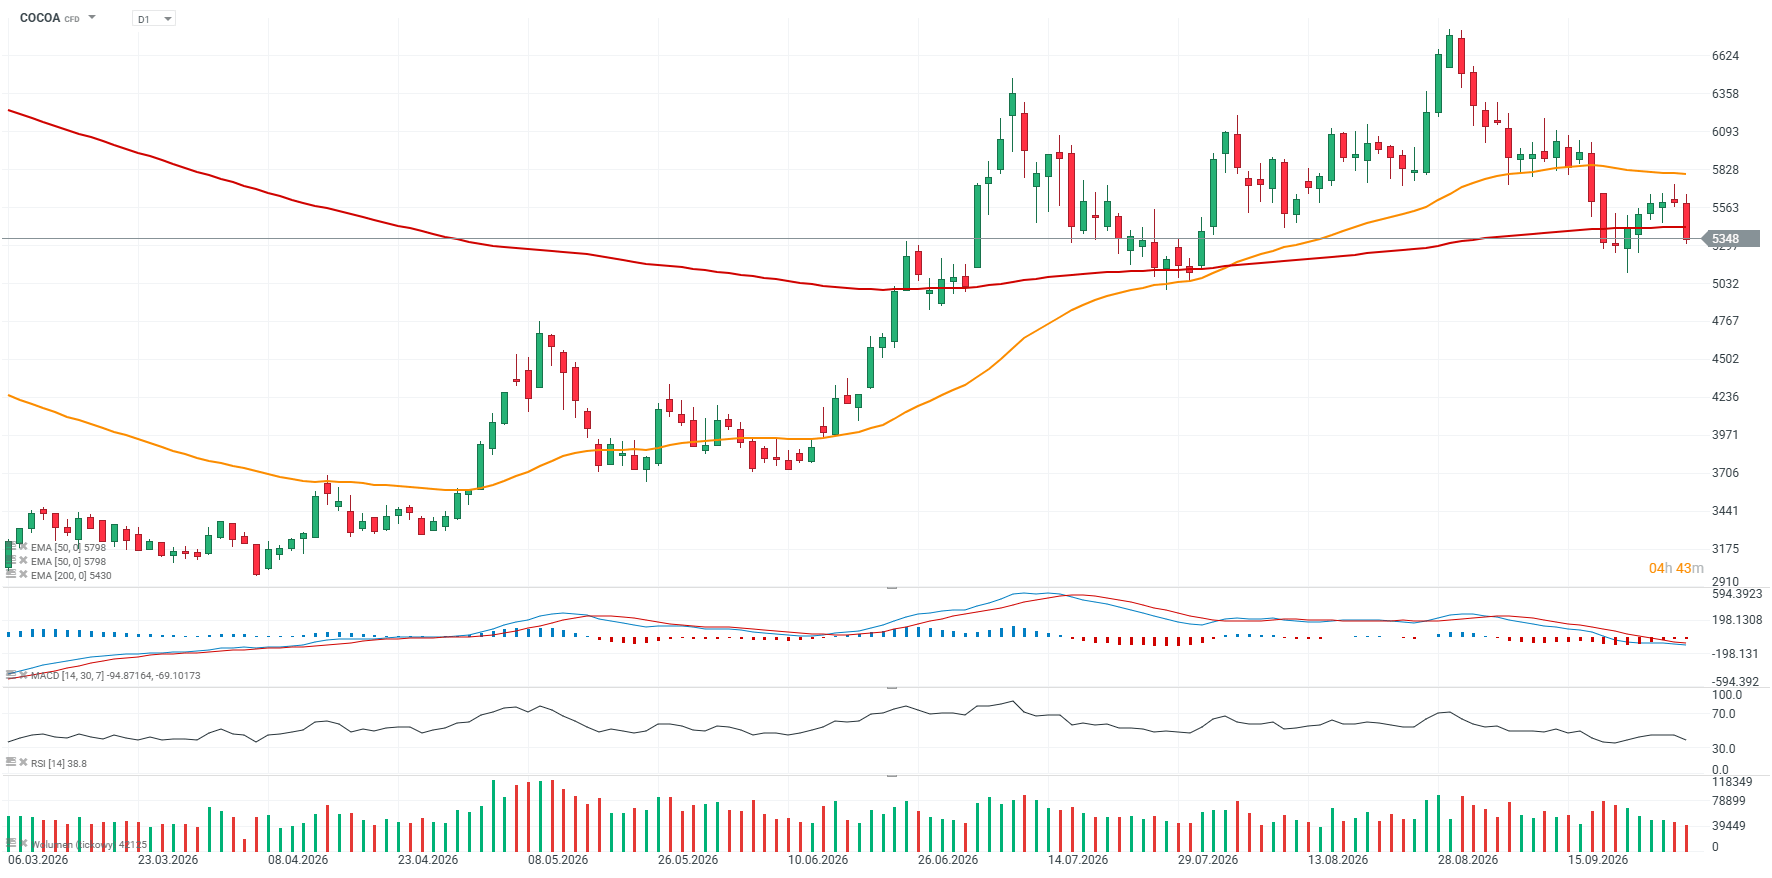
Os futuros de cacau na ICE (COCOA) registam uma descida de quase 4% e continuam sob pressão, na sequência da forte recuperação observada no final de agosto e início de setembro. Por um lado, o aumento dos stocks da ICE e a melhoria da oferta proveniente da Costa do Marfim reforçam os argumentos de baixa do lado da oferta; por outro lado, o mercado continua a ter em conta os riscos climáticos e as preocupações com a qualidade em toda a África Ocidental. Isto cria um cenário clássico no mercado de futuros: a oferta a curto prazo está a pesar sobre os preços, mas os fundamentos a médio prazo permanecem suficientemente incertos para impedir que o mercado elimine totalmente o prémio de risco.
- Os inventários de cacau da ICE subiram para o seu nível mais elevado em cerca de 2,25 anos, atingindo 3 452 949 sacos. Isto é claramente negativo para os preços, uma vez que aponta para uma melhoria da disponibilidade de cacau no mercado de cotação.
- Uma pressão adicional provém da Costa do Marfim. A entidade reguladora do país informou que foram colhidas cerca de 2,06 milhões de toneladas métricas de cacau entre junho e o final de agosto, um aumento de 30% em relação ao ano anterior.
- Os dados relativos às entregas nos portos também se mantêm sólidos. Desde o início do ano de comercialização internacional até 27 de setembro, os agricultores entregaram cerca de 2,18 milhões de toneladas métricas de cacau, um aumento de 19,8% em relação ao ano anterior.
- O quadro não é, contudo, totalmente claro, uma vez que o ritmo das entregas abrandou em setembro. Entre 1 e 13 de setembro, as entregas da Costa do Marfim foram cerca de 45,8% inferiores às do ano anterior, demonstrando que dados muito sólidos relativos a toda a época não implicam necessariamente um início igualmente forte do novo ciclo.
- A Barry Callebaut afirmou que o mercado global de cacau se encontra agora com uma oferta mais abundante do que durante a crise de 2023/24 relacionada com o El Niño. Isto corrobora a opinião de que a escassez extrema de oferta observada em anos anteriores diminuiu significativamente.
- As condições meteorológicas continuam a ser o principal fator de alta. A precipitação excessiva e o céu nublado na Costa do Marfim e no Gana estão a aumentar o risco de doença da vagem preta e podem reduzir a qualidade dos grãos.
- As primeiras estimativas para a época de 2026/27 também estão longe de ser animadoras. As previsões para a Costa do Marfim apontam para uma produção de cerca de 1,8 milhões de toneladas métricas, bem abaixo dos cerca de 2,2 milhões de toneladas métricas registadas em 2025/26.
- O Gana continua também a ser um ponto fraco no mercado. O Cocoa Board estima a colheita de 2026/27 em cerca de 650 000 toneladas métricas, contra as 750 000 anteriormente previstas, enquanto projeções mais pessimistas apontam para apenas 450 000 a 550 000 toneladas métricas.
- Alguns analistas também reduziram as suas expectativas quanto ao excedente global. A StoneX reduziu a sua previsão de excedente para 2026/27 de 149 000 para 25 000 toneladas métricas, enquanto a Transgraph Consulting espera que o excedente diminua de 415 000 em 2025/26 para cerca de 80 000 toneladas métricas.
- O risco climático continua a ser importante também a médio prazo. Um potencial regresso do fenómeno El Niño poderá trazer condições mais quentes e secas à África Ocidental, o que, historicamente, aumenta o risco de rendimentos mais baixos.
- Os sinais relativos à procura são contraditórios. A moagem de cacau na Europa caiu 4,6% em termos homólogos no segundo trimestre, para 316 366 toneladas métricas, apontando para uma procura industrial mais fraca.
- Em contrapartida, os dados da América do Norte e da Ásia revelaram-se muito mais sólidos. A moagem na América do Norte aumentou 7,7% em termos homólogos, para 109 659 toneladas métricas, enquanto a moagem na Ásia registou um aumento de 25%, para 224 646 toneladas métricas.
O mercado encontra-se atualmente dividido entre a melhoria da oferta a curto prazo e o risco de uma próxima época mais fraca. A curto prazo, o aumento dos stocks e o reforço das entregas têm a vantagem, mas, a mais longo prazo, as condições meteorológicas, as perspetivas de produção do Gana e a qualidade da colheita continuam a representar riscos que o mercado não pode ignorar.3
Cacau (D1)



Nasdaq tenta recuperar as perdas 🗽 Ações da Fair Isaac em pânico


O petróleo continua a registar perdas

Gráfico do dia: NATGAS



Destaques da manhã (29.09.26)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.