


A sessão de negociação de quarta-feira registou uma acentuada deterioração do sentimento nos mercados globais. Na sequência de uma descida que se prolongou por vários dias, os preços do petróleo bruto registaram uma recuperação, a par de um aumento nos preços do GNL. Em conjunto com novos comentários de tom restritivo por parte de responsáveis da Reserva Federal e dados extraordinariamente sólidos do PMI dos EUA, tal conduziu a expectativas mais elevadas quanto a subidas das taxas de juro por parte da Reserva Federal. Os mercados antecipam agora que o FOMC irá prosseguir o seu ciclo de aperto monetário já na reunião de outubro.
Figura 1: Evolução das expectativas do mercado relativamente aos aumentos das taxas de juro da Reserva Federal (2026/2027)
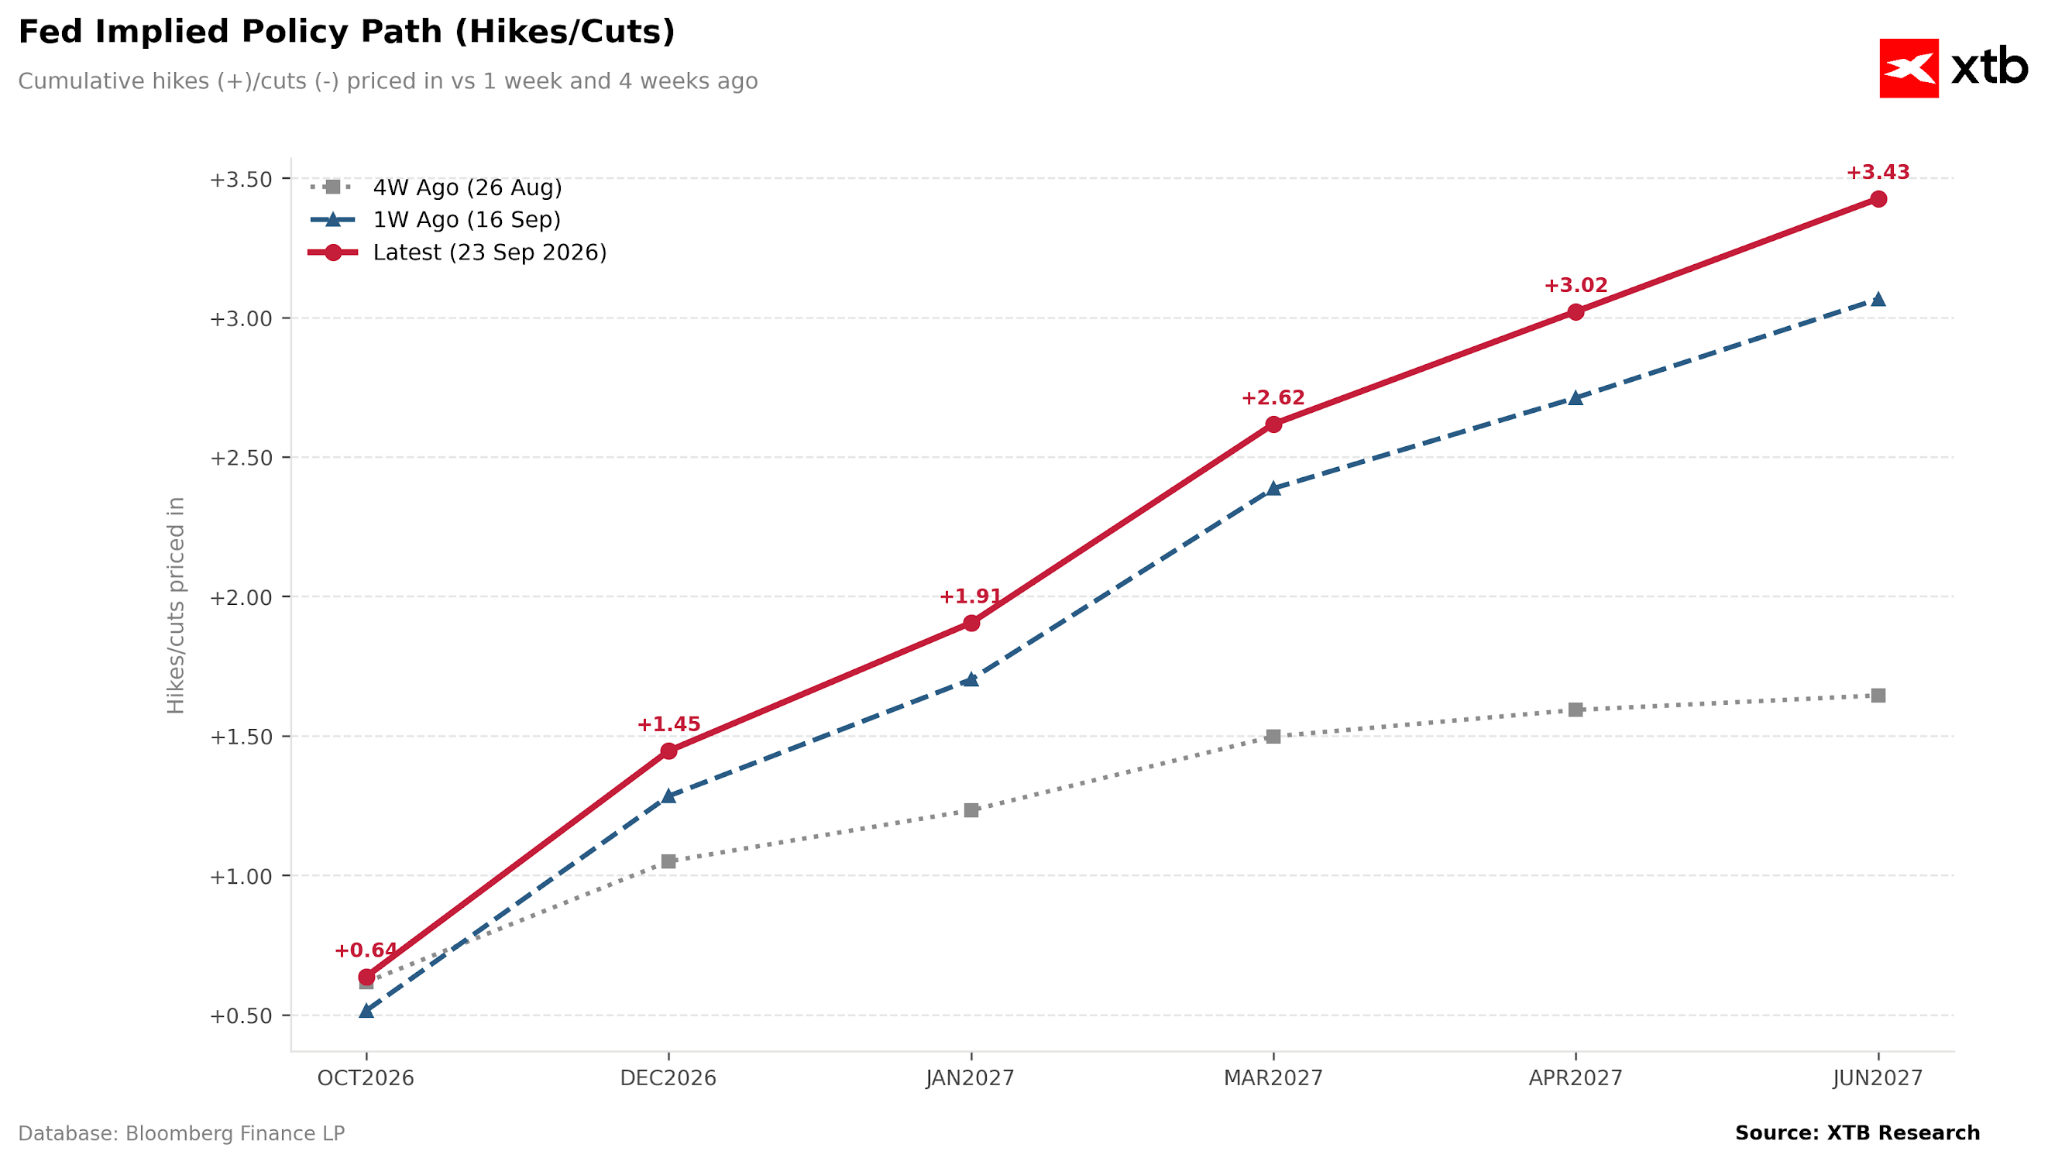
Nota: A evolução em relação a há 4 semanas refere-se a um nível de base mais baixo (ou seja, os níveis das taxas de juro anteriores ao aumento da semana passada)
As taxas de rendibilidade dos títulos do Tesouro a 10 anos subiram para 5,12%, atingindo o seu nível mais elevado desde 2007. O setor tecnológico, particularmente sensível às oscilações no mercado obrigacionista, sofreu perdas significativas. No entanto, o mercado de Wall Street em geral também não foi poupado:
- Nasdaq: -0,9%
- S&P 500: -0,7%
- Dow Jones: -0,5%
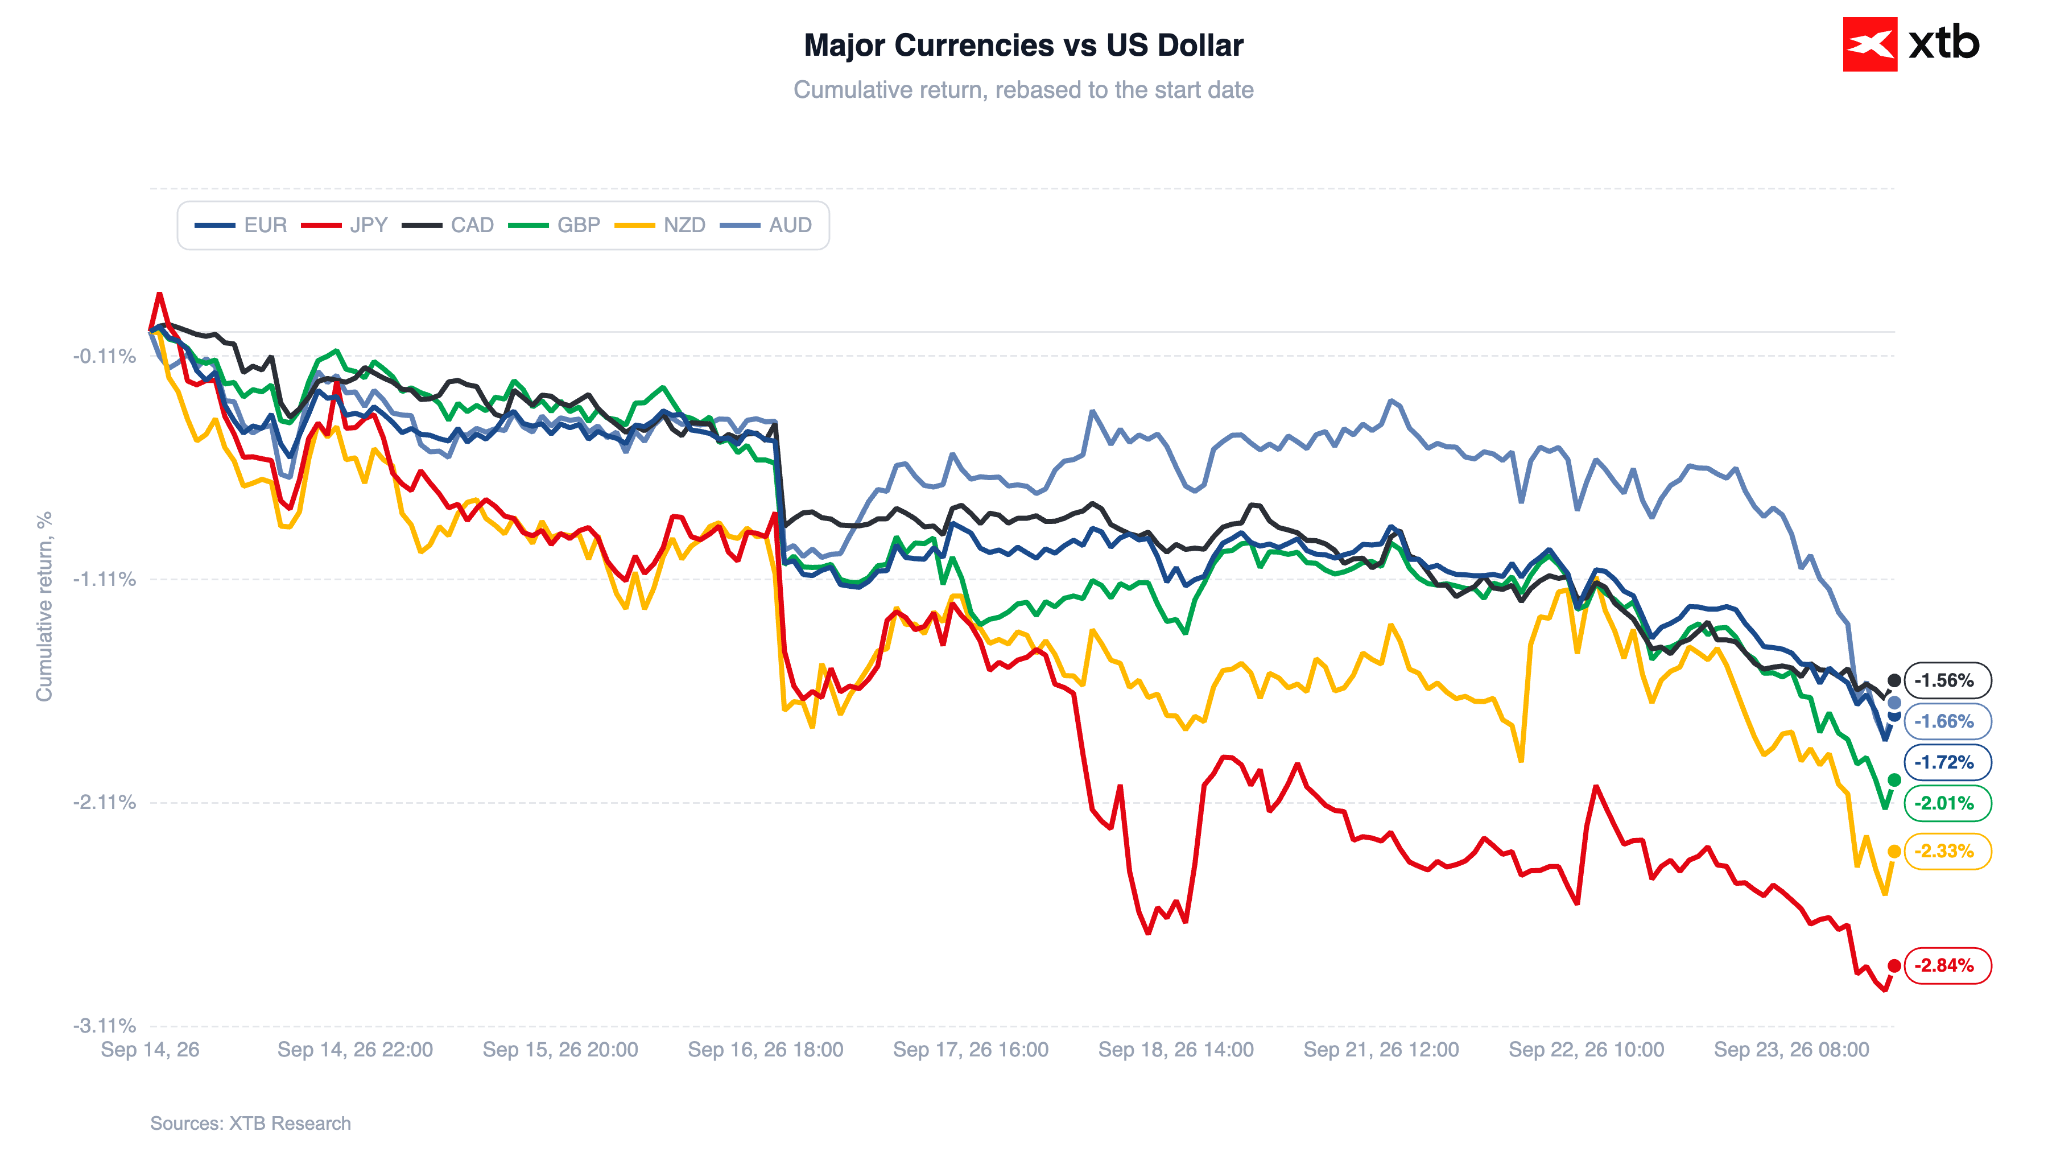
A atenção voltou-se também para o mercado cambial, impulsionado pela valorização contínua do dólar norte-americano. O par EUR/USD rompeu acentuadamente abaixo do nível de 1,14, registando hoje uma queda superior a 0,5%.
Figura 2: Desempenho das principais moedas face ao dólar norte-americano (10.09.2026/23.09.2026)
Mercado bolsista
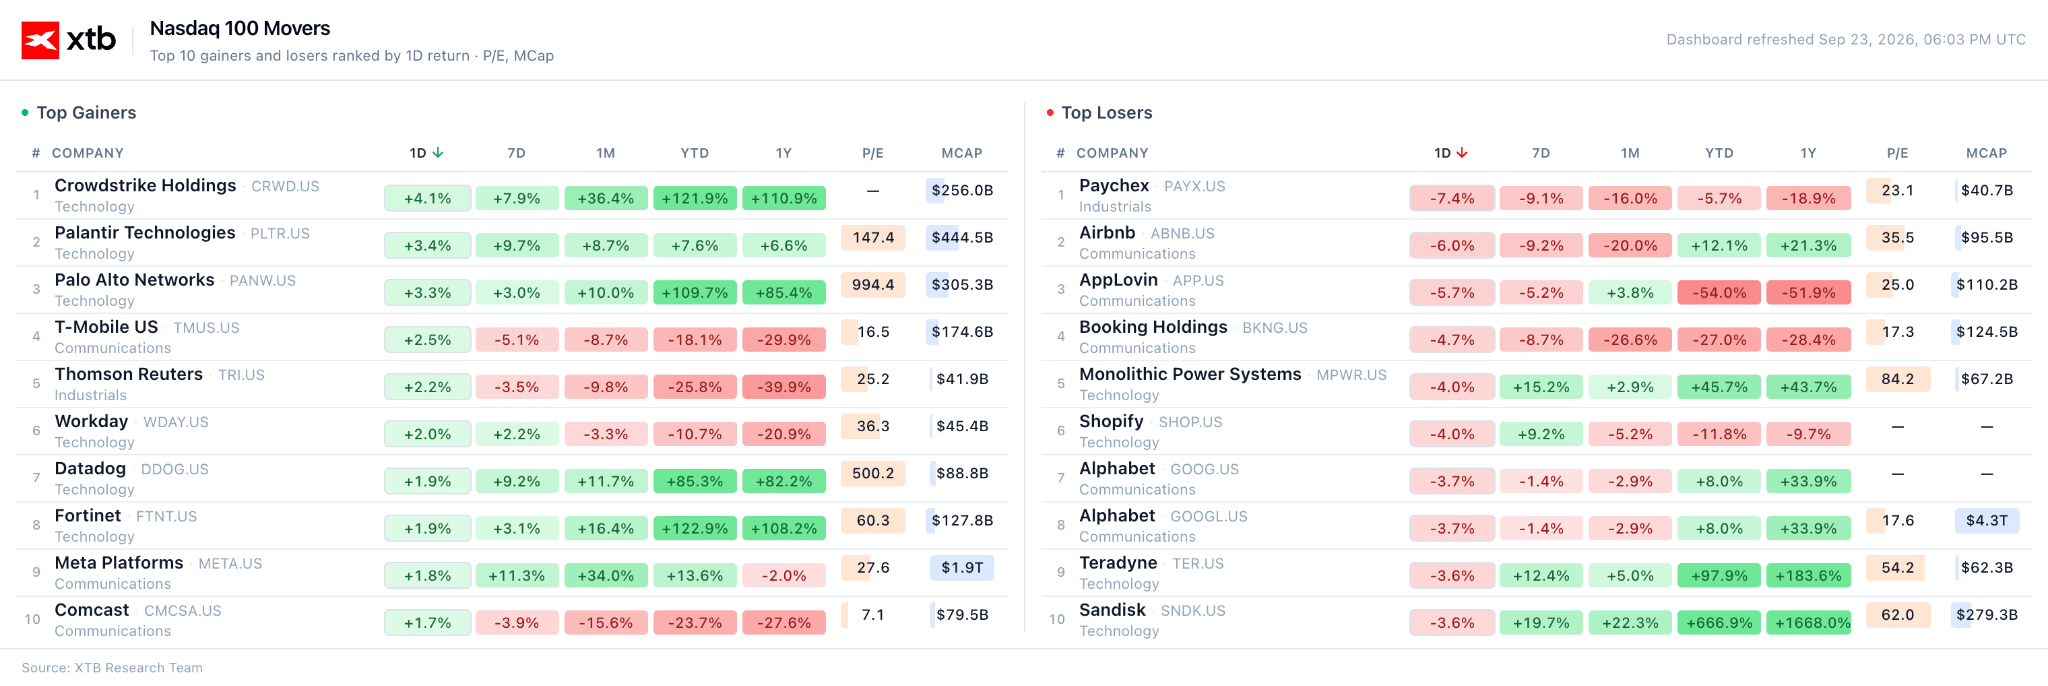
A pressão recaiu hoje principalmente sobre as ações do setor tecnológico, que tinham registado ganhos substanciais nos últimos dias. O índice SOXX caiu mais de 1,5%, pondo fim a uma série de seis sessões consecutivas de ganhos. A Sandisk e a Micron cederam parte dos ganhos de ontem (quedas de 3,0% e 1,9%, respetivamente), enquanto a Nvidia também registou perdas (-1,5%). Este recuo pode ser atribuído à realização de lucros, na sequência de o Nasdaq 100 ter atingido ontem um novo máximo histórico, bem como ao aumento dos preços do petróleo e das taxas de rendibilidade das obrigações dos EUA.
Figura 3: Ações em alta e em baixa no Nasdaq 100 (23.09.2026)
As ações de pequena capitalização também registaram um desempenho inferior, com o índice Russell a perder 1,6% hoje.
Meta, a estrela de setembro
As ações da Meta valorizaram quase 2% hoje. No acumulado do mês de setembro, a empresa regista uma valorização de quase 30%, o que a coloca no caminho certo para o seu melhor desempenho mensal desde julho de 2013.
O principal catalisador continua a ser o Muse, um agente de IA capaz de transformar não só o envolvimento dos utilizadores nas aplicações da Meta, mas também o modelo de monetização de todo o seu ecossistema. Alguns analistas esperam que a Meta conquiste quota de mercado em termos de tráfego de utilizadores e relações com os clientes, em detrimento de plataformas como a Booking, a Uber e a DoorDash.
A Reserva Federal recebe mais justificações para aumentos das taxas de juro
A política monetária continua a ser o ponto central dos mercados. Os investidores estão cada vez mais a precificar novos aumentos das taxas de juro na próxima reunião de outubro, impulsionados por declarações altamente «hawkish» de responsáveis da Reserva Federal e por dados macroeconómicos robustos.
Num discurso proferido hoje em Chicago, o governador Michael Barr destacou a necessidade de aumentos contínuos das taxas de juro. Referiu que a economia dos EUA se mantém forte e o mercado de trabalho sólido, o que proporciona margem para um maior aperto monetário.
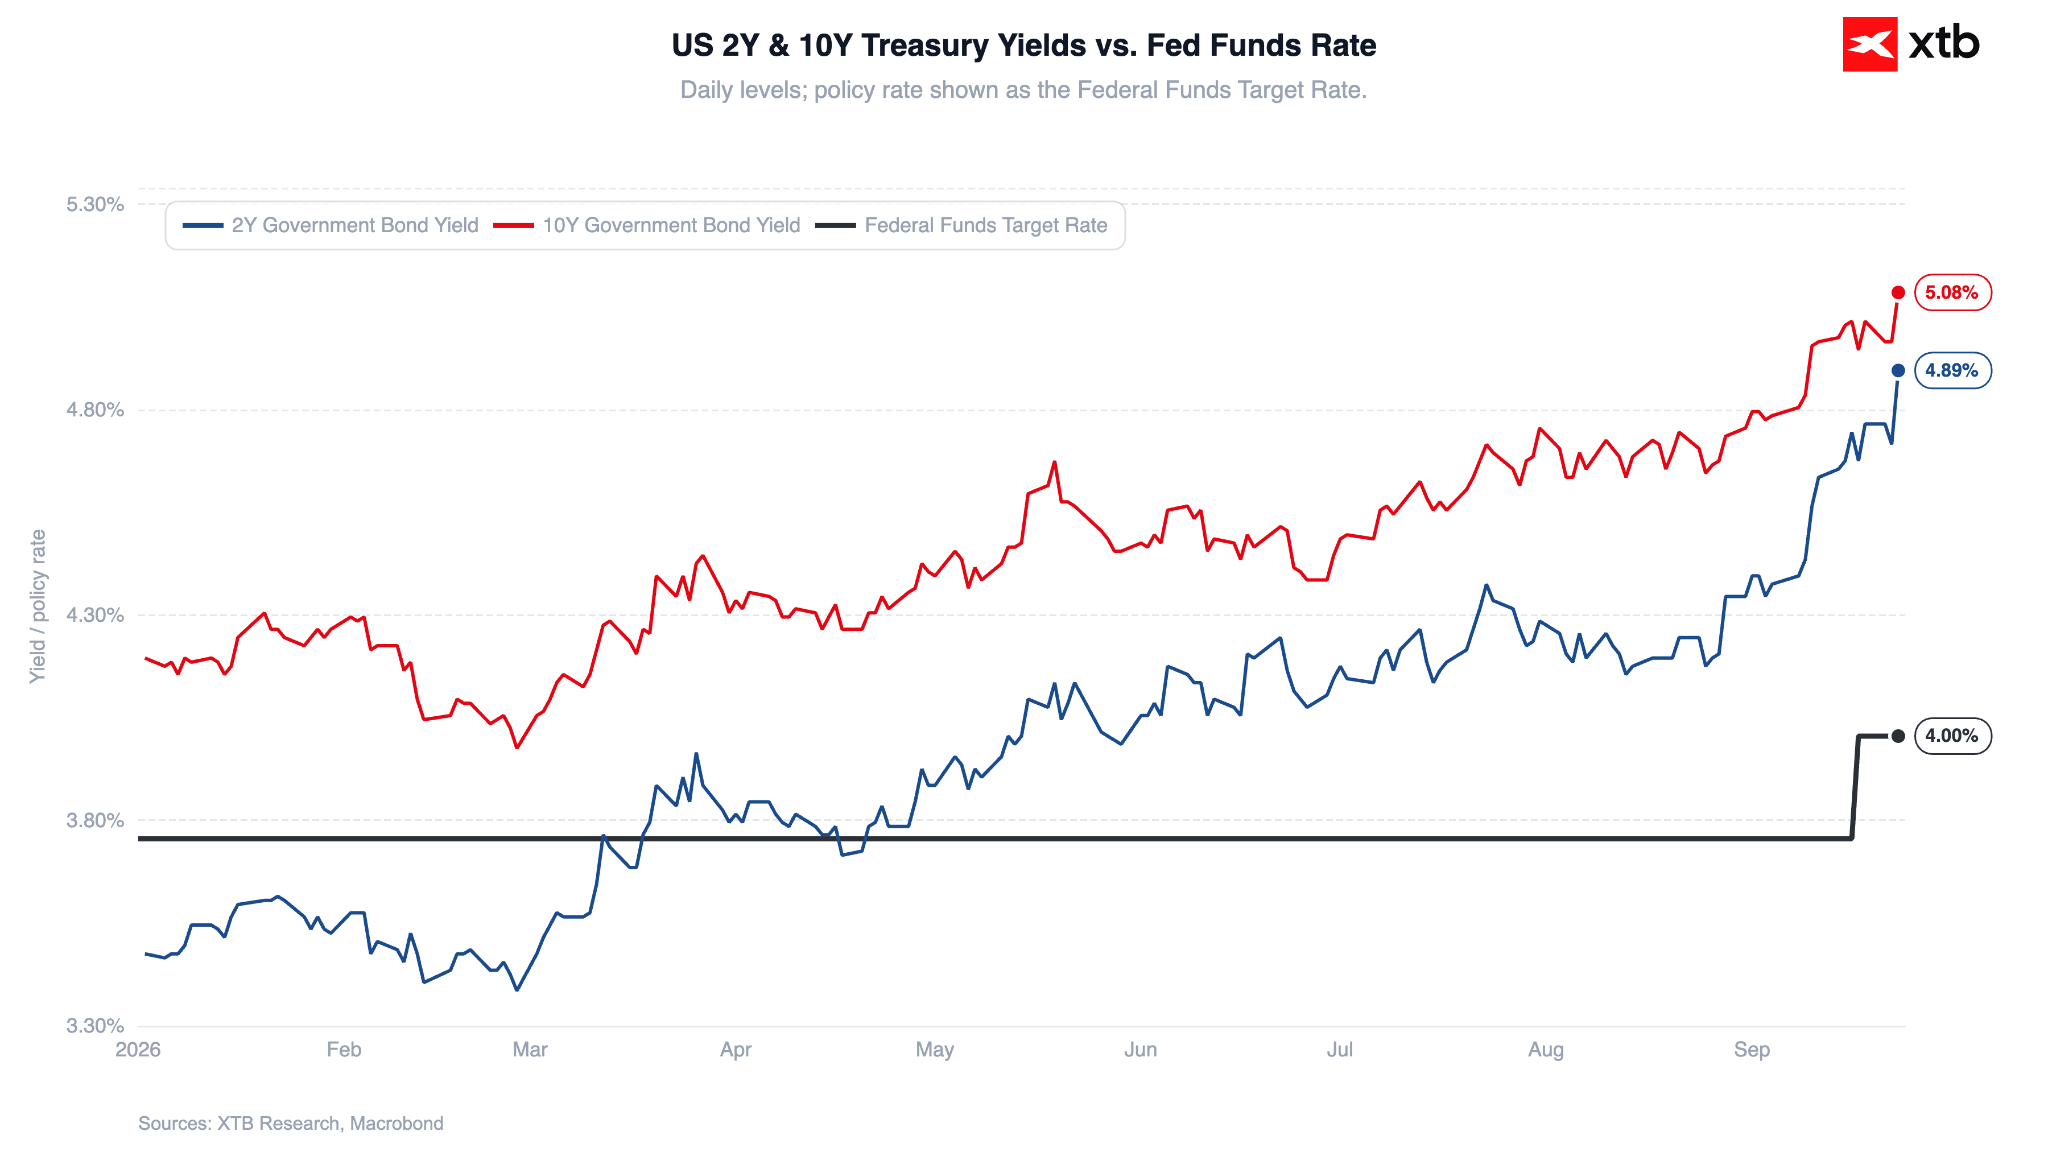
As expectativas de subida das taxas de juro exerceram pressão ascendente sobre as rendibilidades das obrigações. As rendibilidades dos títulos do Tesouro dos EUA a 10 anos subiram hoje cerca de 14 pontos base, para 5,08%.
Figura 4: Rendibilidades dos títulos do Tesouro dos EUA a 2 e 10 anos face à taxa dos fundos federais (2026)
Os dados do PMI voltam a superar as expectativas
Esta solidez económica foi hoje confirmada pelos principais indicadores antecipadores da economia dos EUA.
Figura 5: Índices PMI dos EUA (2023/2026)
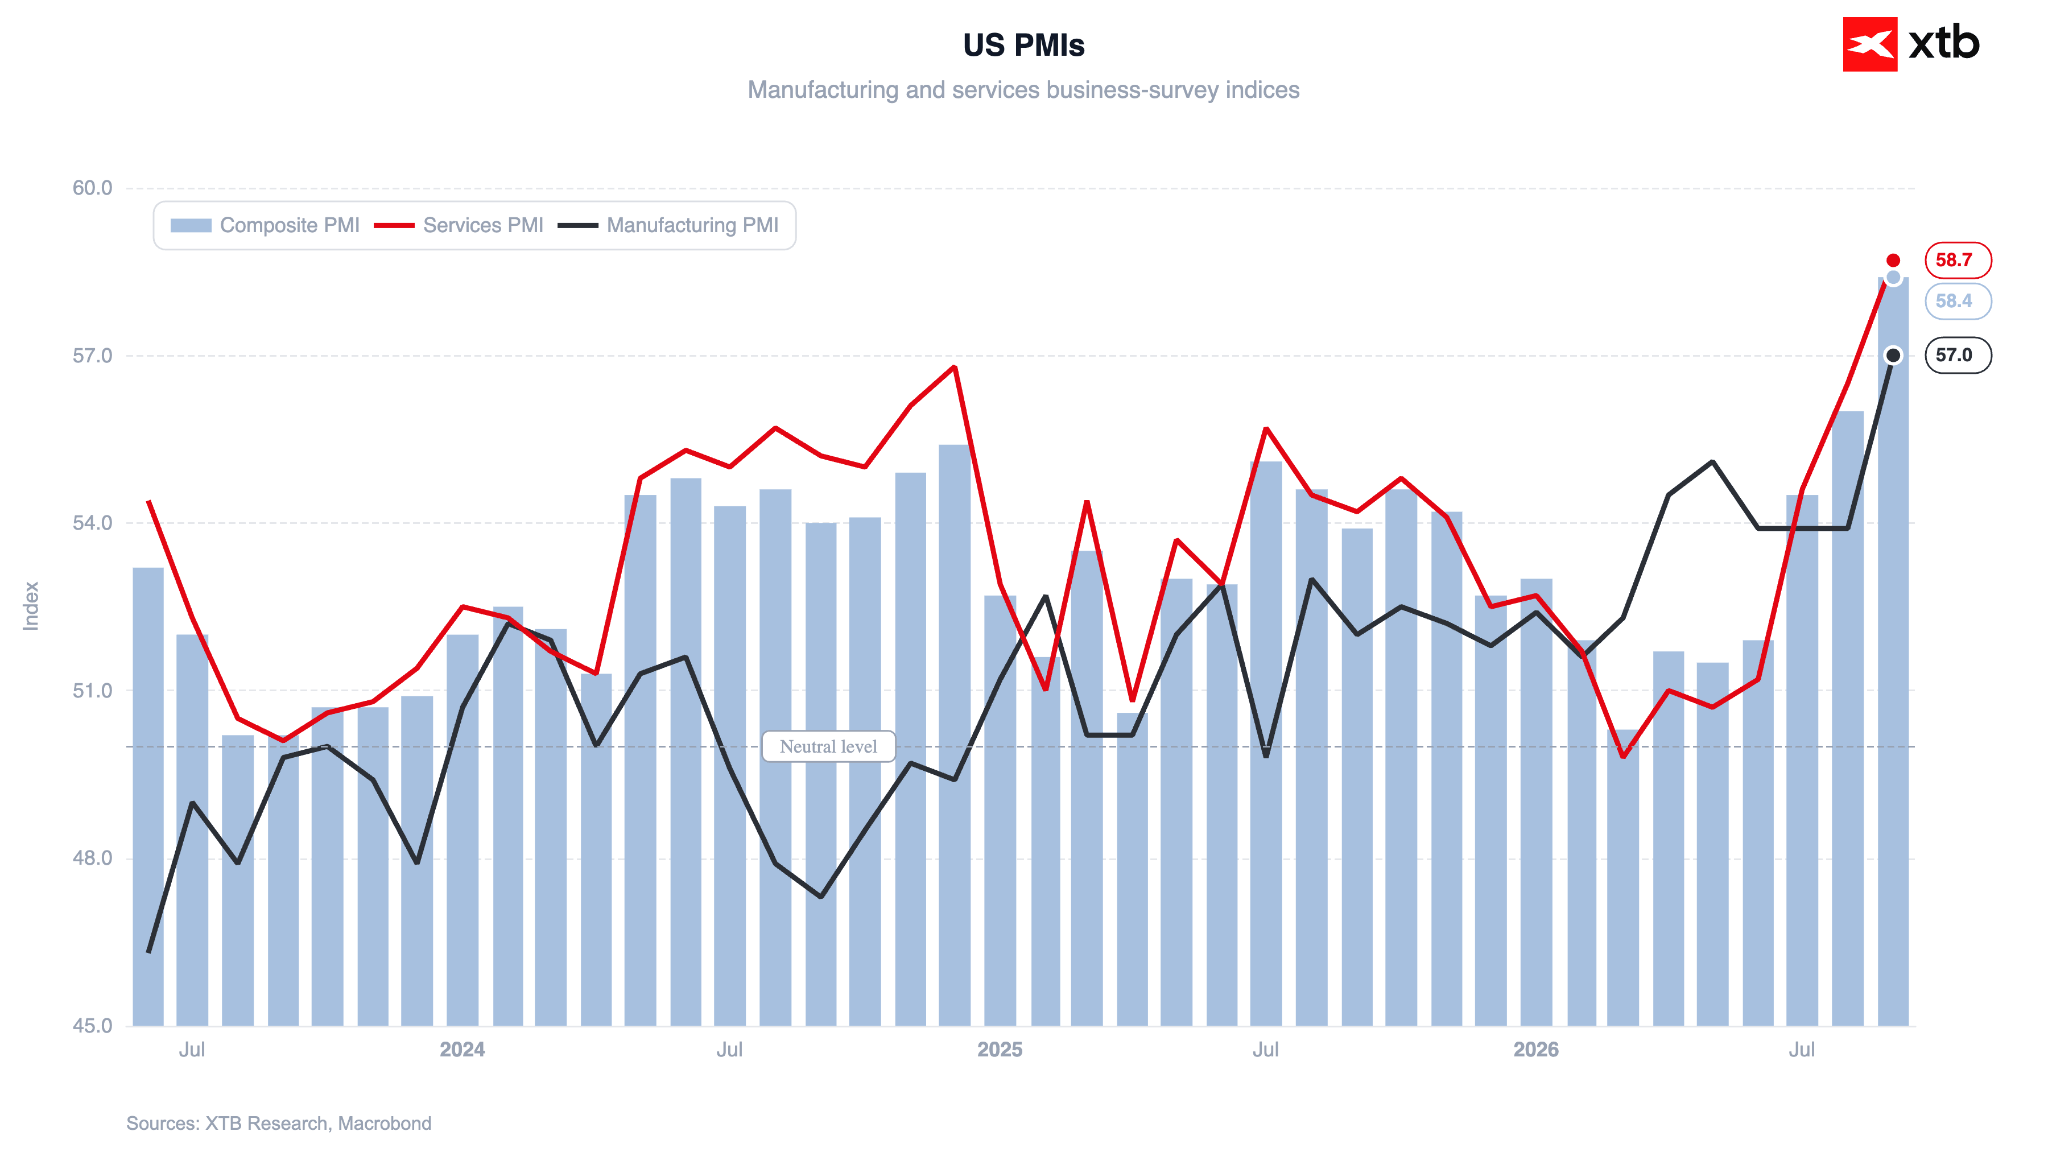
Os indicadores para ambos os setores ficaram significativamente acima das previsões do consenso. O PMI dos Serviços subiu para 58,7, enquanto o PMI da Indústria transformadora atingiu os 57,0. Numa base composta, estes são os valores mais elevados dos últimos 5 anos, em consonância com um crescimento anualizado do PIB de cerca de 5%.
De acordo com o relatório da S&P, as condições no mercado de trabalho melhoraram significativamente, com as empresas a expandirem ativamente o seu quadro de pessoal para dar resposta a um volume substancial de encomendas em atraso. Este volume acumulou-se ao ritmo mais rápido desde maio de 2022.
As pressões sobre os custos intensificaram-se mais uma vez, com as empresas a transferirem cada vez mais os custos mais elevados para os clientes.
Petróleo interrompe série de perdas
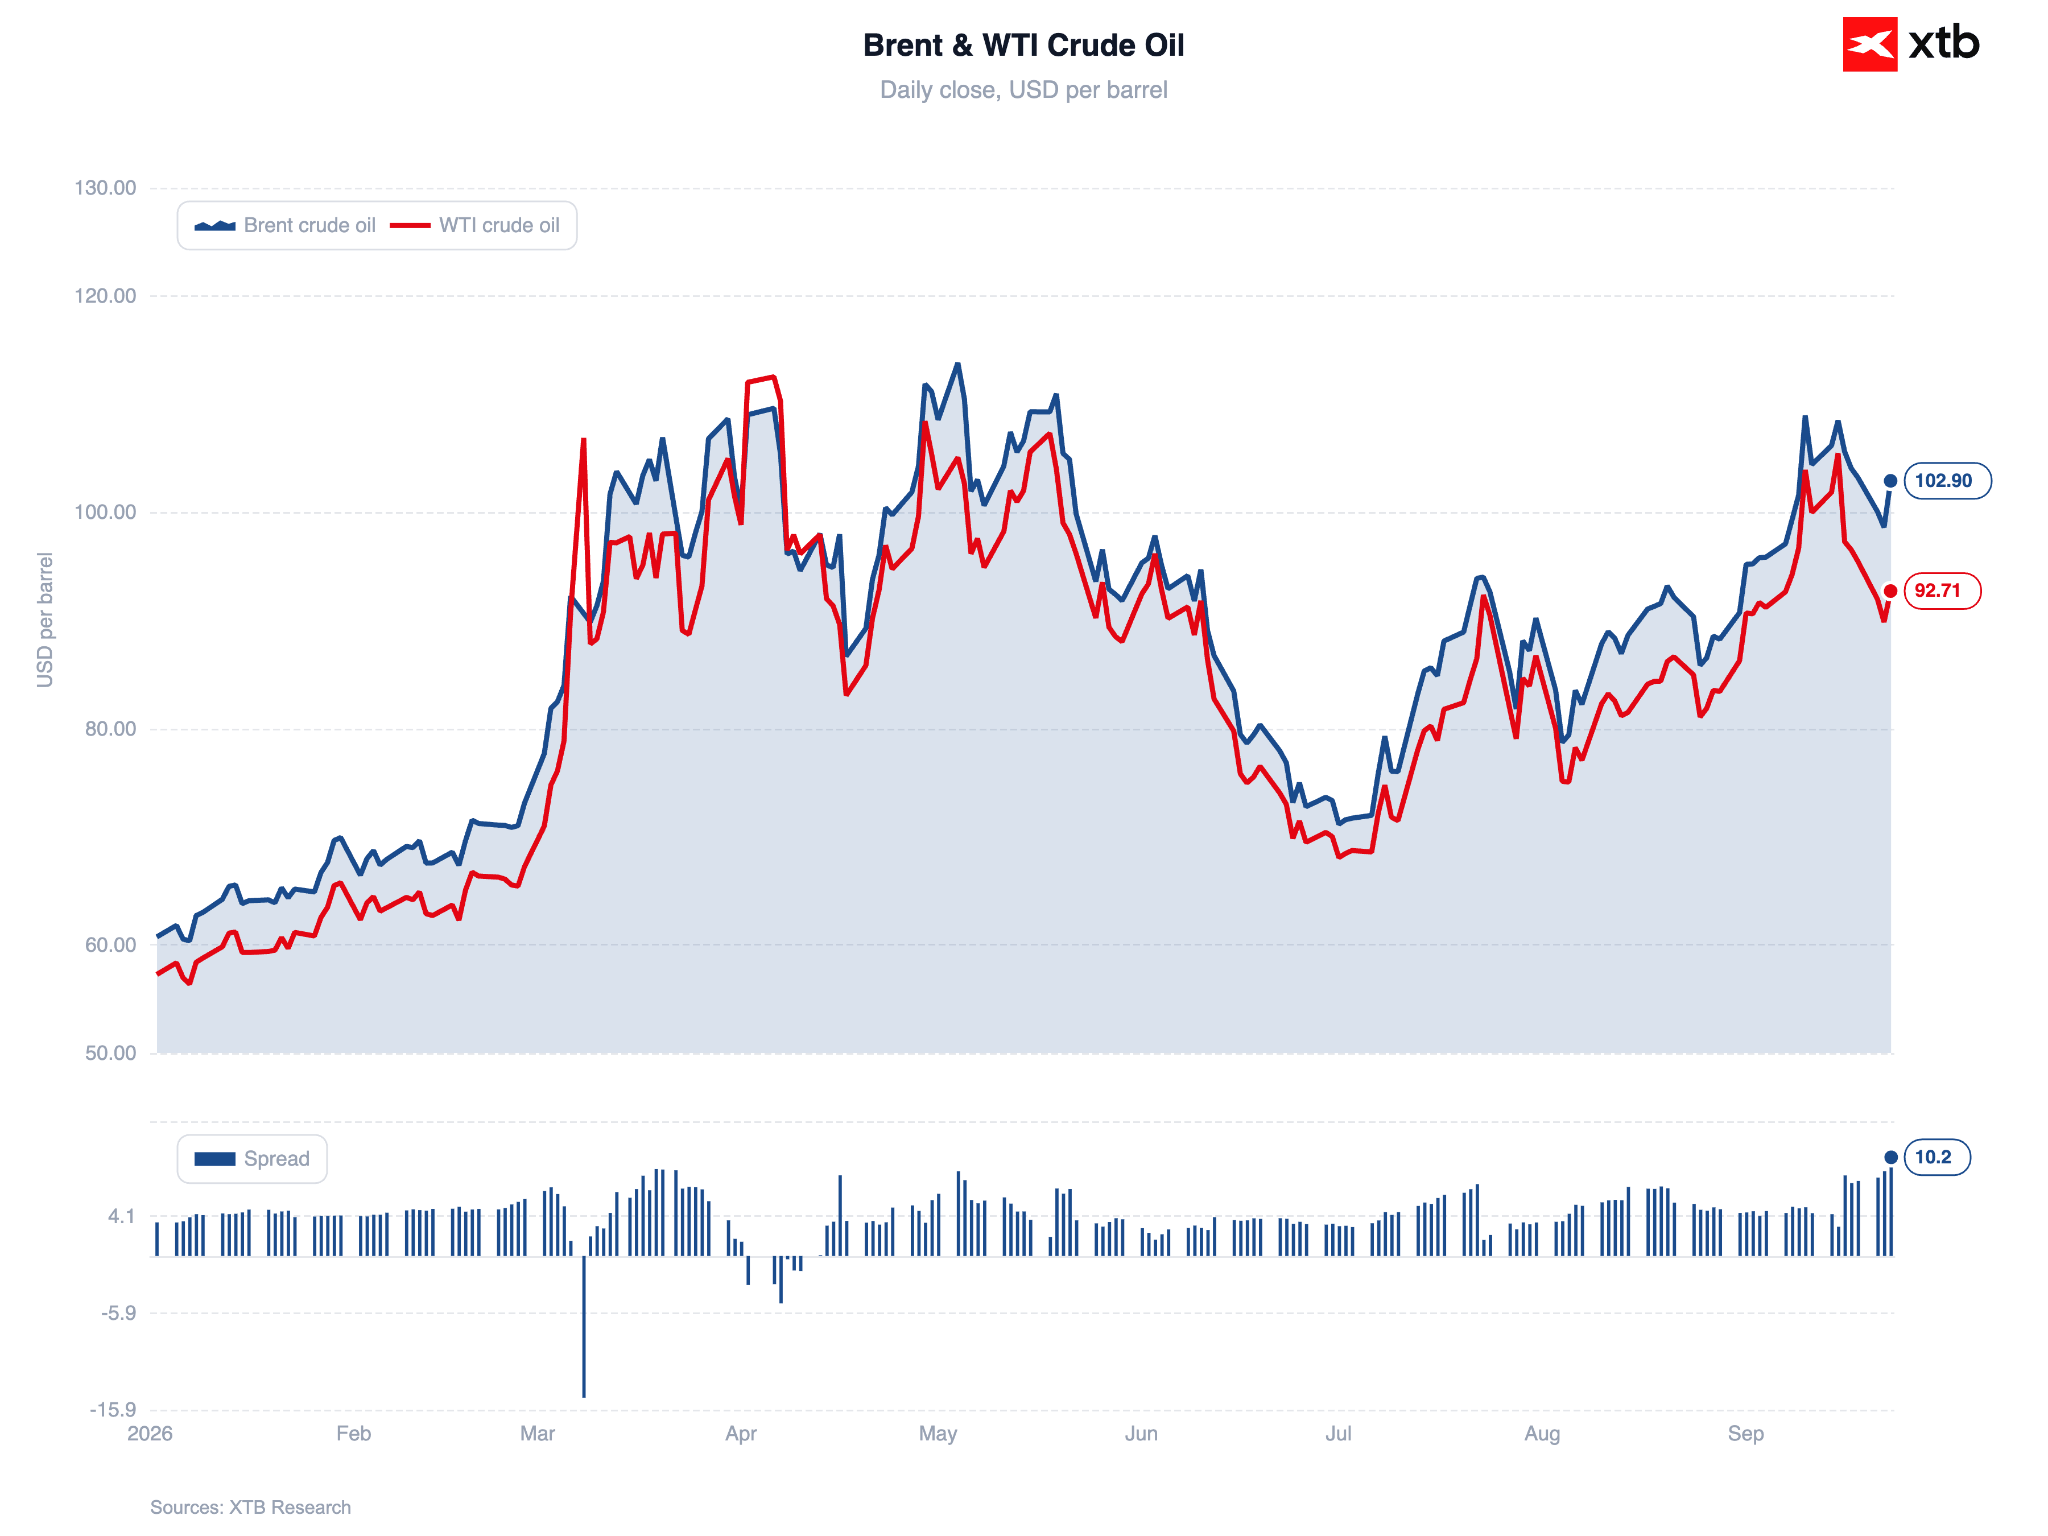
O petróleo Brent valorizou-se hoje mais de 3%, voltando a situar-se acima dos 102 dólares por barril e interrompendo uma série de perdas que se prolongava há vários dias. O WTI subiu 2,4%, ficando ligeiramente abaixo dos 93 dólares. Embora Trump tenha dado a entender que se registaram progressos nas negociações entre os EUA e o Irão, os mercados pareceram atribuir pouca importância a essas declarações.
Neste contexto, vale a pena destacar o relatório do Departamento de Energia dos EUA, que anunciou um aumento de 3 milhões de barris nos inventários de petróleo bruto na semana que terminou a 18 de setembro. Entretanto, tanto as importações como as exportações de petróleo bruto registaram uma descida significativa, diminuindo 1,2 milhões e 1,6 milhões de barris, respetivamente. Os inventários de gasolina também diminuíram (em 1,7 milhões de barris), enquanto a utilização da capacidade das refinarias desceu para 94%.
Figura 6: Petróleo bruto Brent e WTI (2026)



Abertura da sessão americana: O Nasdaq recua após atingir um máximo histórico (23.09.2026)

ÚLTIMA HORA: Os indicadores PMI positivos não ajudam o euro; EURUSD testa o nível-chave de 1,1400


Abertura do mercado norte-americano Setor tecnológico tenta prolongar os ganhos



🛢️WTI testa os $90. Brent abaixo dos $100
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.